
PayPay銀行の住宅ローン審査は「特別に厳しい」というより、低金利を維持するために返済能力を丁寧に見るタイプです。申込条件は前年度年収200万円以上・借入時20歳以上65歳未満・完済時80歳未満・団信加入が必須で、公表されているハードル自体は標準的です。
それでも落ちたときは、審査基準の異なるフラット35が最初に検討したい代替案になります。審査の中身と落ちる理由、落ちた後の打ち手を順に見ていきましょう。
【2026年9月時点の金利環境】日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を年1.25%程度へ引き上げることを決めました。新しい方針の適用開始は9月24日です(日本銀行「金融市場調節方針の変更」2026年9月18日)。
ただし、政策金利の変更がそのまま来月の返済額に跳ね返るわけではありません。反映の時期は銀行ごとに違います。金利が動く局面では、審査に通る・通らないだけでなく「どの金利タイプで、何年借りるか」もあわせて考えることが大切です。
そして、いま最も見落としやすい条件がひとつあります。PayPay銀行は借入期間が35年を超える契約に年0.30%の金利上乗せを設けています(PayPay銀行公式 金利ページ・2026年9月21日現在)。40年・50年での借り入れを検討している方は、審査の可否だけでなく、この上乗せを織り込んだ資金計画を立てておきましょう。
もしPayPay銀行をはじめとする一般的な銀行の住宅ローン審査に通らなかった場合、まず検討したいのが「フラット35」です。フラット35は、国土交通省所管の独立行政法人・住宅金融支援機構と民間金融機関が提携して提供している住宅ローンで、審査基準が異なるため、民間ローンで審査から外されてしまった方でも利用できる可能性が十分にあります。
さらにフラット35は、全期間固定金利型の住宅ローンです。政策金利の引き上げなどで金利の先行きが読みにくい今、返済額が最後まで確定している安心感から改めて注目を集めています。
ただし固定金利は上昇方向にあります。2026年9月に資金を受け取る場合のフラット35(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)の最も多い金利は年3.460%で、前月の年3.290%から0.170%上昇しました(住宅金融支援機構【フラット35】最新の金利情報・2026年9月21日確認)。
返済額が確定する安心感と、足元の金利水準の高さを、両方見たうえで判断してください。
なお、フラット35の最大手であるSBIアルヒ株式会社の一部店舗では、フラット35だけでなく、auじぶん銀行やソニー銀行といった他のネット銀行系住宅ローンへの申し込みにも対応しています。PayPay銀行の審査に落ちてしまった場合でも、同じ窓口で複数の選択肢を比較・検討できるため、住宅ローン選びで行き詰まった際は、SBIアルヒ株式会社への相談を活用するのも一つの方法です。
審査基準は非公表でも、商品要項から方針は読み取れる
PayPay銀行に限らず、金融機関が住宅ローンの審査基準のすべてを公開することはありません。ただし、何もヒントが無いわけでもありません。
各金融機関が公表している商品要項やよくある質問を読めば、その銀行がどういう人に貸したいと考えているかは、ある程度まで把握できます。商品要項には基本的な利用条件が載っているためです。
それでは、PayPay銀行の利用条件を見ながら、審査に落ちた場合の対策やその考え方を確認していきましょう。以下はPayPay銀行 公式「住宅ローン 商品要項」(2025年4月22日現在)にもとづく内容です。
年齢条件=借入時20歳以上65歳未満・完済時80歳未満
- 借入時の年齢
申込時の年齢は20歳以上65歳未満となっています。これは一般的な住宅ローンの審査基準と同等で、標準的な条件です。 - 完済時の年齢
完済時の年齢は80歳未満です。例えば借入時の年齢が55歳の場合、25年未満の返済期間で借り入れする必要がある、ということになります。
収入条件=前年度年収200万円以上
- 年収
一般的に住宅ローンの審査では、申し込み時点の収入の有無だけでなく、継続的に安定した収入が見込めるかという点が最重要視されます。具体的な年収の最低ラインは銀行ごとに異なり、PayPay銀行では前年度の年収が200万円以上の方が対象となります。なお、同族企業の経営者や自営業者の場合は、通常の住宅ローンではなく、個人事業主・法人経営者向け住宅ローンでの申し込みとなります。
借入額・借入期間=500万円以上2億円以下/最長50年
- 借入額
500万円以上2億円以下(10万円単位)です。ただし実際に借りられる金額は審査で決まるため、この上限まで必ず借りられるわけではありません。希望額が500万円に届かない小規模なリフォーム等は対象外になる点にも注意しましょう。 - 最長借入期間
PayPay銀行の住宅ローンの借入期間は1年以上50年以内です(2025年7月1日から、従来の35年を50年へ拡大)。ただし、借入期間が35年を超える場合は年0.30%の金利上乗せが発生します。しかもその後の繰上返済で期間を35年以内に短縮しても上乗せは継続します。長期化で毎月の返済額を抑えられる反面、総返済額と上乗せ分の両方が重くなるため、慎重に検討しましょう。
資金使途=購入・新築・借り換え(リフォームは借換と同時のみ)
- 新築・中古住宅の購入
新築または中古の住宅を購入する目的で利用できます。 - 建築・リフォーム
戸建ての新築資金は建物完成時の一括実行となり、着工金・中間金・土地代金だけの融資はできません。リフォーム資金は借り換えと同時の場合のみ利用できます。 - 借り換え
他の金融機関からの借り換えに利用できます。原則として、現在の借り入れの残存期間が上限になります。
その他の条件(国籍・雇用形態・団信・ペアローン)
- 国籍・口座
日本国籍の方、または日本の永住許可を受けている外国籍の方が対象です。また、PayPay銀行の普通預金口座が必要で、持っていない場合は契約時までに開設します。 - 勤続年数や職業
安定した収入があることが重要視されますが、その判断材料の1つに勤続年数や職業があげられます。住宅ローンの審査は総合評価なので勤続年数や職業(雇用形態)だけで審査に落ちるわけではありませんが、重要な審査項目の1つなのは確かです。転職直後の場合は慎重に見られると考えておきましょう。なお契約社員については、公式のよくある質問で「お申し込みいただけます」と回答されています。 - パート・アルバイト
公式のペアローン・収入合算の案内では、パート・アルバイトの方の収入を収入合算者として合算し、世帯の借入可能額を高める使い方が示されています。ご自身が主債務者になれるかどうかは個別の審査によるため、PayPay銀行住宅ローンセンターに確認するのが確実です。 - 産休・育休
産休・育休中の方や、これから取得予定の方でも申し込みは可能です。年収は産休・育休に入る前の満額の年収で申し込み、取得予定の場合は本審査申込後に開始予定日と休業予定期間を銀行へ連絡します。 - 団体信用生命保険
加入は必須です(引受保険会社はカーディフ生命保険株式会社、保険料は銀行負担)。加入できない場合は利用できませんが、引き受け条件が緩和されたワイド団信の取り扱いもあります。プラン別の内容はPayPay銀行の住宅ローン団信・がん団信で整理しています。 - 収入合算・ペアローン
どちらも利用できますが、相手も同様の条件を満たす必要があります。収入合算は原則として同一物件に同居する配偶者・親子が対象で、同性パートナー・事実婚の方も申し込めます。連帯債務型の取り扱いはなく、その場合はペアローンでの申し込みになります。
【2026年9月】申し込む前に押さえたいPayPay銀行の条件
審査基準そのものは公表されませんが、商品の条件は変わります。条件が変われば「借りられる金額」も「無理のない返済期間」も変わるため、審査対策の前提として最近の動きを整理しておきましょう。
| 確認したい項目 | 2026年9月時点の内容 | 審査・資金計画への影響 |
|---|---|---|
| 借入期間35年超の金利上乗せ | 年0.30% | 40年・50年で借りると表示金利に上乗せされる。繰上返済で35年以内にしても上乗せは続く |
| 最長借入期間 | 1年以上50年以内(2025年7月1日取扱開始) | 期間を延ばせば毎月の返済額は下がるが、完済時80歳未満の条件と総返済額の増加は要確認 |
| 審査結果による上乗せ | 審査結果によっては表示金利に年0.30%上乗せとなる場合がある | 表示金利がそのまま適用されるとは限らない。上乗せ後でも返せる額で計画する |
| 変動金利の見直し | 年2回(4月1日・10月1日基準)。4月基準は同年6月、10月基準は同年12月の返済日の翌日から適用 | 金利上昇局面では、いつ返済額に反映されるかを把握しておく |
| 5年ルール・125%ルール | いずれも取り扱いなし | 金利が上がればその都度返済額に反映される。返済額に余裕を持たせた借入額の設計が必要 |
| 事務手数料・保証料 | 事務手数料は借入金額の2.20%(税込)/保証料は不要 | 諸費用は借入額に比例。頭金や借入額の調整が総費用に効く |
出典:PayPay銀行 公式「住宅ローン 金利」(2026年9月21日現在)/同「商品要項」。
とくに「5年ルール・125%ルールがない」点は、金利が動いている今こそ理解しておきたいポイントです。これらのルールがある銀行では、金利が上がっても一定期間は毎月の返済額が据え置かれます。PayPay銀行にはその仕組みがないため、金利が上がれば見直しのタイミングで返済額に反映されます。
裏を返せば「知らないうちに利息だけが膨らむ」状態にはなりにくいという見方もできますが、返済額が変わる前提で家計に余裕を持たせておくことが欠かせません。
審査が「厳しい」と言われるのは低金利の裏返し
PayPay銀行の住宅ローンの審査が厳しいと言われる理由の一つに、住宅ローンの金利の低さが挙げられます。
低金利の住宅ローンは利用者にとって大きなメリットがある一方、銀行側から見ると、利ざやが限られる分、貸し倒れリスクを極力抑える必要があります。そのため、返済が滞る可能性が低く、安定的に返済できると判断される人を中心に融資を行うことになります。
このリスク管理を実現するために設けられているのが、住宅ローンの審査基準です。低金利を武器とするネット銀行では、「誰にでも貸す」のではなく、「返済能力の高い人に低金利で貸す」という考え方が基本となっています。その結果として、審査が相対的に厳しく感じられるケースがあるのです。
審査で特に重視される主なポイント
- 収入の安定性と十分性
安定した収入と適切な収入水準は、返済能力を判断する重要な基準です。特に自営業者やフリーランスの場合、収入の不定期性や予測しにくさが審査に影響を与えることがあります。 - 信用情報の確認
過去の金融取引、特に住宅ローンの返済履歴やクレジットカードの利用状況が詳細にチェックされます。遅延や延滞の履歴があると、審査に不利に働く可能性があります。 - 借入額と物件の評価
融資する金額と物件の価値も重要な審査項目です。物件の価値が低いと希望する金額を借りられない可能性が高いですし、立地や状態に問題がある場合、住宅ローンの承認が難しくなることがあります。なお離島・市街化調整区域・都市計画区域外は取扱対象外とされているほか、賃貸併用住宅やセカンドハウス・別荘、借地上の物件、店舗併用住宅なども対象外です。
こうした基準は、銀行がリスクを適切に管理し、安定した金融サービスを提供するために欠かせないものです。
つまり、PayPay銀行の住宅ローン審査は「特別に厳しい」というよりも、低金利を維持するために合理的な基準が設けられていると理解するのが適切です。事前に審査ポイントを把握し、収入状況や借入計画を整理したうえで申し込むことが、スムーズな審査通過につながります。
審査に落ちる主な理由は信用情報・返済負担率・物件条件
PayPay銀行の住宅ローンの審査に落ちる理由として考えられるものは以下のとおりです。住宅ローンは総合的に評価されるため、必ずしもいずれかに該当すれば落ちるというものではありませんが、当てはまる場合は通りにくくなる可能性が高くなります。
- 信用情報に異動記載がある
信用情報機関にローンやキャッシングの返済遅延などが記録されている場合。異動情報の扱いはPayPay銀行の住宅ローン審査と異動情報で詳しく解説しています。 - 金融関連の信用情報
過去に消費者金融などからの借入れがあり、その返済に遅延があった場合。 - 返済負担率が高すぎる
年収に対する年間返済額の割合が高い場合は、総合的に審査が厳しくなる。金利が上昇している局面では、審査で使われる金利水準も上がりやすく、同じ年収でも借入可能額が下がる点に注意。 - 他の借入れがある
自動車ローンやクレジットカードのリボ払いなど他の借入れがある場合、返済負担率に加算されて審査上ではマイナスに働く。 - 最低年収に達していない
PayPay銀行が設定する前年度年収200万円以上の要件を満たしていない場合。 - 勤続年数が短い
勤続年数が銀行の要件を満たしていない場合。試用期間内の場合は特に慎重に審査されやすい。 - 雇用属性
正社員以外の場合や、転職直後の場合は慎重に見られやすい(契約社員は公式FAQで申し込み可と案内されています)。 - 歩合給がある
歩合給が必ずしもNGとされるわけではありませんが、歩合給の割合が多いのはマイナス要素です。 - 勤務先が親族会社
勤務先が親族の経営する会社の場合、通常の住宅ローンではなく個人事業主・法人経営者向け住宅ローンでの申し込みとなります。 - 物件が取扱対象外
離島・市街化調整区域・都市計画区域外の物件、賃貸併用住宅、セカンドハウス・別荘、借地物件、親族間売買、連棟式住宅などは、本人の属性にかかわらず利用できない。 - 配偶者名義での申込み
個人事業主や過去の金融トラブルがある場合。配偶者名義での申込でごまかそうとしても慎重に審査される。 - 税金未払い
所得税や住民税の未払いがある場合、審査に通らないことがある。
落ちたときの打ち手は「原因の特定」と「基準の違う商品」
PayPay銀行の住宅ローン審査に落ちた場合の対策は以下のとおりです。
- 審査に落ちた原因の特定
まず、住宅ローンの審査に落ちた原因を考えることが大切です。審査落ちの理由としては、信用情報や収入状況、既存の借入など、さまざまな要因が関係している可能性があります。審査結果の詳細は開示してもらえないことが多いため、まずは自分の状況を振り返り、「どの点に問題があったのか」「改善できる要素はあるのか」を丁寧に確認していくことが次のステップにつながります。 - 信用情報の改善
これまでの借り入れで返済遅延や未払いがあれば、これを解消し、今後は支払いが遅れないようにしましょう。一方で、信用情報は簡単に改善できないものも多くあります。その場合、記録される期間を確認しつつ、次の住宅ローン申し込みタイミングを再検討する必要があります。 - 収入状況の見直し
収入が不安定である場合や、返済能力が不足していると判断された場合、収入を増やすか、借入額を減らすことを検討する必要があります。収入を増やすのは容易ではありませんので、可能な限り他の借り入れを減らすようにしましょう。 - 負債の削減
既存の借入や負債を減らすことで、実質的な返済能力を高めることができます。 - ペアローン・収入合算の検討
家族やパートナーを共同申込者として追加することで、返済能力を高めることができます。ただし収入合算者は住宅ローン控除の対象になりません(ペアローンは各自が対象)。収入合算者の年収が満額合計されるとは限らない点も含めて選びましょう。 - 他の金融機関の検討
これが最も現実的な選択肢で、PayPay銀行以外の金融機関を検討して申し込むことが重要です。銀行が異なれば審査基準も異なるため、他行では審査に通る可能性があります。全期間固定で審査基準の異なるフラット35も、有力な候補になります。ネット銀行だけで比べず、対面で相談できる銀行も候補に入れておくと選択肢が広がります(たとえばSBI新生銀行は店舗相談とオンライン手続きの両方に対応しており、保証料も不要です。申込の流れはSBI新生銀行の住宅ローン審査(事前審査なし・期間と条件)にまとめています)。
PayPay銀行の住宅ローンは金利が低い分、審査が慎重な側面もありますので、審査に落ちた場合は焦らずに根本的な原因を理解し、適切な対策を講じることが重要です。
フラット35の2026年9月金利=21〜35年・融資率9割以下で年3.460%
フラット35は返済期間と融資率(物件価格に対する借入額の割合)で金利が変わります。2026年9月に資金を受け取る場合の「最も多い金利」は次のとおりです(新機構団信付き)。頭金を1割用意して融資率を9割以下に収めるかどうかで金利が変わる点は、審査対策としても資金計画としても押さえておきたいところです。
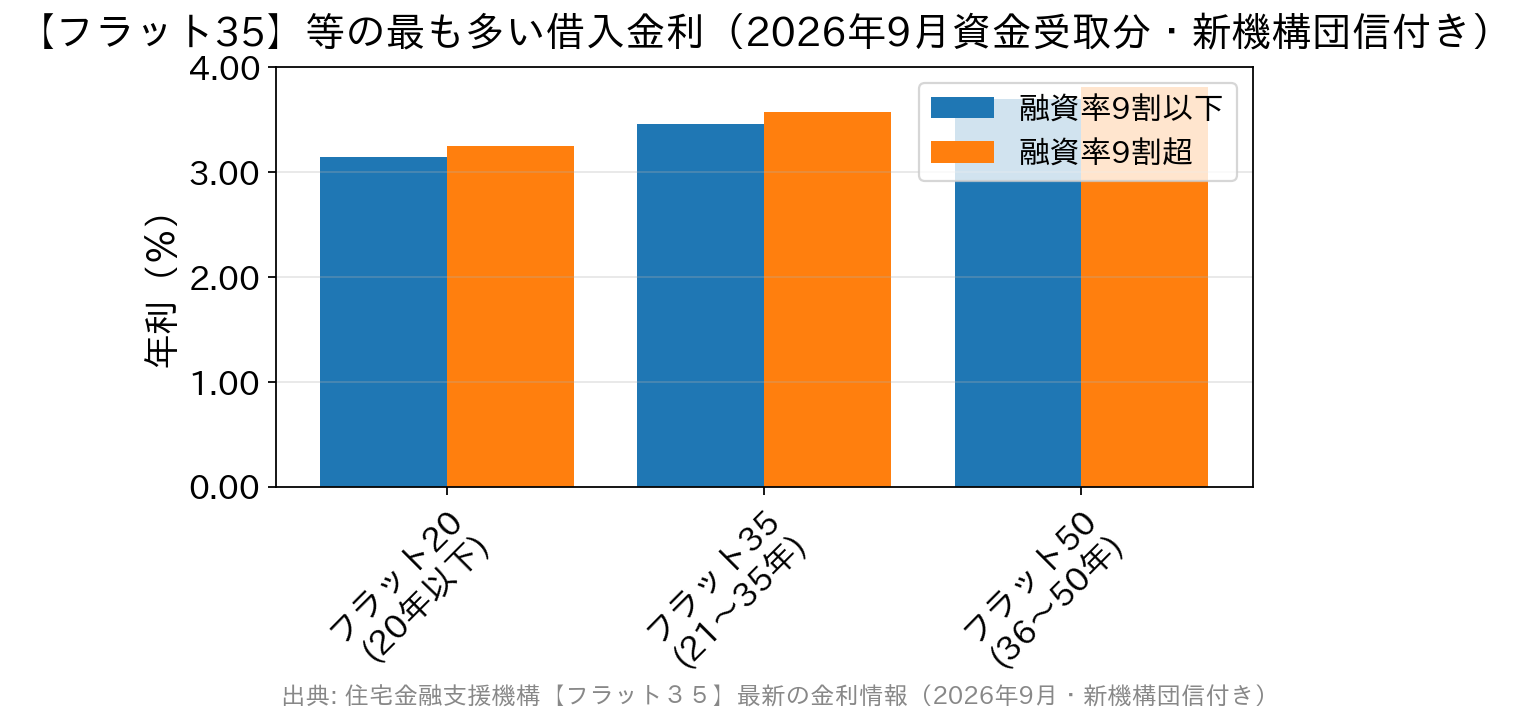
実際の借入金利は取扱金融機関ごとに異なり、機構団信に加入しない場合や、デュエット(ペア連生団信・+0.18%)・新3大疾病付機構団信(+0.24%)を選ぶ場合も金利が変わります。最新の金利と条件は各金融機関の公式サイトでご確認ください。
時間をかけて条件を改善したうえで再申込みを検討するのも一つの方法ですが、審査基準の異なる他の住宅ローンへの申込を考えることも視野に入れましょう。
PayPay銀行の審査に関するよくある質問(FAQ)
Q. パート・アルバイトでもPayPay銀行の住宅ローンは申し込めますか?
A. 公式の案内では、パート・アルバイトの方は収入合算者として世帯の借入可能額を増やす使い方が示されています。主債務者になれるかどうかは個別の審査によるため、住宅ローンセンターで確認するのが確実です。なお収入合算者は住宅ローン控除の対象にならないため、控除も受けたい場合はペアローンとの比較が必要です。
Q. 借入期間を50年にすると審査は不利になりますか?
A. 期間を延ばすこと自体が直ちに不利になるわけではありませんが、完済時の年齢が80歳未満に収まる必要があります。また35年を超える借入では年0.30%の金利上乗せが発生します(2026年9月21日現在)。返済総額とのバランスを踏まえ、無理のない期間設定を心がけましょう。
Q. 審査に落ちた直後に、すぐ別の銀行へ申し込んでも大丈夫ですか?
A. 申込の事実は信用情報に一定期間記録されるため、短期間に何社も立て続けに申し込むと「申込ブラック」と見なされ、かえって不利になることがあります。まずは落ちた原因を整理し、改善したうえで、審査基準の異なる銀行やフラット35を検討するのが安全です。
Q. 自営業・個人事業主でもPayPay銀行の住宅ローンは使えますか?
A. 通常の住宅ローンではなく、個人事業主・法人経営者向け住宅ローンでの申し込みとなります。ご自身やご家族が経営する会社にお勤めの方も同様です。事業の安定性や確定申告の内容が重視されるため、複数期分の所得をきちんと申告しておくことが大切です。
Q. 産休・育休中で年収が下がっていますが、審査で不利になりますか?
A. PayPay銀行では産休・育休中でも申し込みができ、年収は産休・育休に入る前の満額の年収で申告します。復帰後1年未満の場合は、本審査の際に源泉徴収票(直近年度分と産休取得前の満額が記載された分)と直近1か月分の給与明細が必要になります。これから取得予定の場合は、本審査申込後に開始予定日と休業予定期間を銀行へ連絡してください。
Q. 審査に通った後、金利が上がったら返済額はどうなりますか?
A. PayPay銀行の変動金利は年2回(4月1日・10月1日基準)で見直され、4月基準の新利率は同年6月の返済日の翌日から、10月基準の新利率は同年12月の返済日の翌日から適用されます。
また同行は「返済額5年間一定ルール」「返済額見直し125%ルール」を採用していないため、金利が上がれば見直しのタイミングで返済額に反映されます。借入額は「今の返済額」ではなく「上がったときの返済額」でも耐えられる水準に抑えておきましょう。
PayPay銀行の住宅ローンのおすすめ解説記事
- PayPay銀行の住宅ローンの落とし穴を徹底解説!
- PayPay銀行の住宅ローンは異動情報があっても大丈夫?
- PayPay銀行の超サポ団信を徹底解説!
- PayPay銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- PayPay銀行の住宅ローンは5年ルール、125%ルールがあるの?
- PayPay銀行の住宅ローンのがん団信の特徴は?わかりやすく解説!
- PayPay銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- PayPay銀行の住宅ローン金利推移・金利動向
- PayPay銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- PayPay銀行の住宅ローンの団信の年齢制限は?告知事項についても徹底解説!
- PayPay銀行の住宅ローンの審査基準について。本審査・事前審査の流れは?
- PayPay銀行住宅ローンへの借り換えはお得?金利や手数料を解説