
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンは、自営業・個人事業主でも申し込めます。分かれ目は事業の実績を何年分の書類で示せるかです。
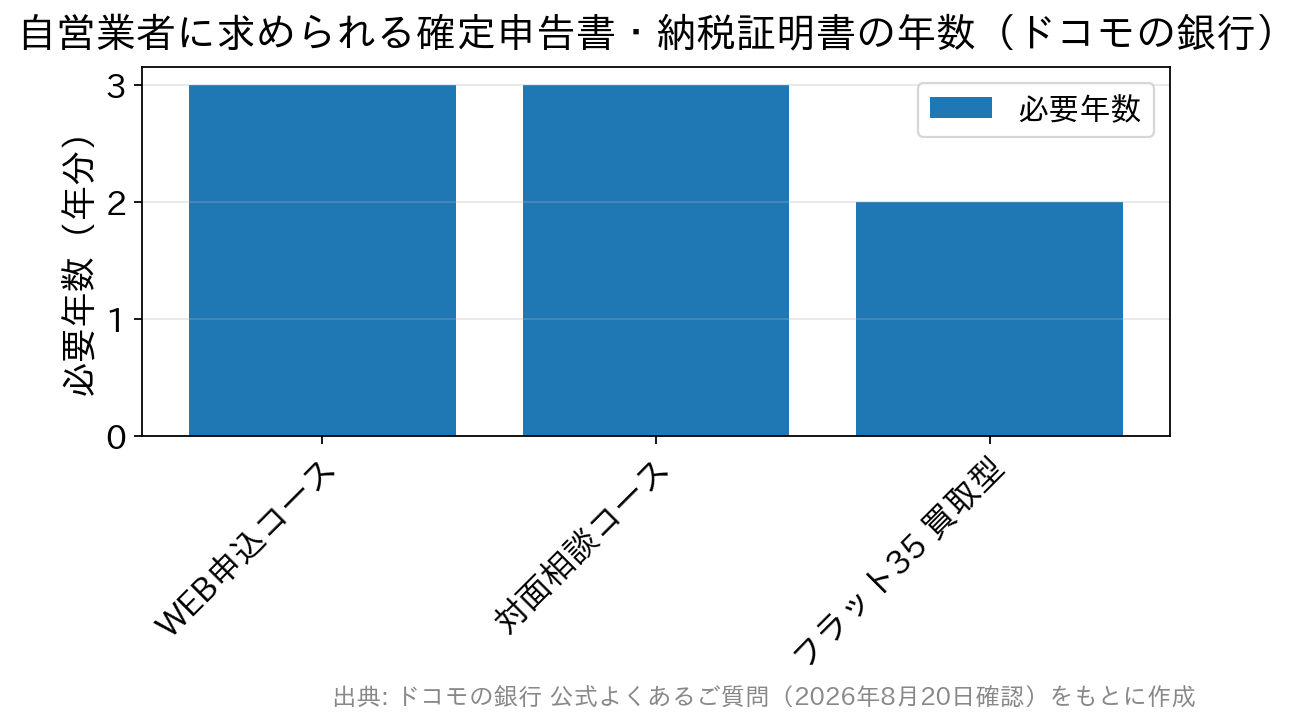
同行のよくあるご質問では、住宅ローンは確定申告書と納税証明書が各3年分、フラット35(買取型)は各2年分と案内しています(2026年10月時点)。開業から日が浅い人ほど、フラット35が現実的な候補になります。
申込の窓口も変わります。同行はWEB申込コースの仮審査申込の受付を2026年10月30日(金)17時で終了すると発表しました。これ以降に申し込む人は、銀行代理業者が窓口の対面相談コースを使います。
自営業の場合、審査では会社員より収入の安定性が細かく見られます。書類の準備と並べて、どの金利条件で借りられるかまで確認しておくと、資金計画のずれを防げます。
SBIアルヒでフラット35と人気のネット銀行の住宅ローンに申し込み可能
SBIアルヒはフラット35の取扱件数で何年も1位を獲得している住宅ローンを専門とする金融機関です。フラット35は金利上昇の心配がない固定金利タイプの住宅ローンであること、一般的な住宅ローンよりも審査に通りやすいと言われている点が特徴の住宅ローンですが、SBIアルヒはフラット35だけを取り扱っている金融機関ではありません。
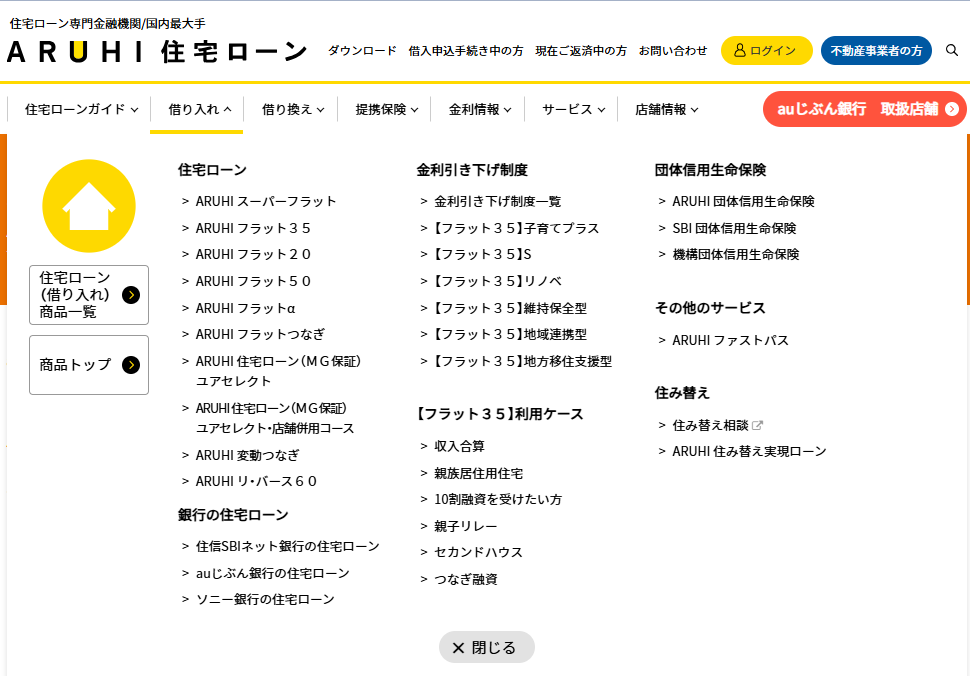
上記のようにフラット35に関する商品が充実しているのはもちろん、「auじぶん銀行」「ドコモSMTBネット銀行」「ソニー銀行」という人気を集めるネット銀行の住宅ローンも取り扱っています。いずれも、日本を代表するネット住宅ローンです。フラット35に申し込みつつ、ネット銀行の住宅ローンにも申し込めるのは非常に魅力的です。
ただし、ネット銀行の住宅ローンに申し込めるのはSBIアルヒの一部の店舗に限られますので、お近くの店舗がどの住宅ローンに対応しているか、事前に確認のうえ来店予約するようにしましょう。取扱商品・店舗一覧・来店予約など詳細はこちらから。
自営業が使えるドコモSMTBネット銀行の住宅ローンは2本
2026年10月時点で、ドコモSMTBネット銀行の住宅ローンは対面相談コース・WEB申込コース・フラット35の3商品です。このうちWEB申込コースは10月30日で新規の仮審査受付を終えるため、これから申し込む自営業の人が選ぶのは実質2本になります。
住宅ローン(対面相談コース)
対面相談コースは、同行を所属銀行とする銀行代理業者の店舗で申し込む住宅ローンです。同行のホームページでは受け付けておらず、相談から審査申込、契約までを窓口の担当者が支えます。
仮審査は店舗でアプリ「かんたん住宅ローン」を入手して始めます。正式審査の申込と書類提出はアプリかWEBで行い、契約もWEBで完了する流れです。店舗は全国50店舗以上あり、土日も相談できます。
2026年10月1日現在の適用金利は、通期引下げプランの変動金利が年1.600%(物件価格の80%以下)、80%超は年1.700%です。当初引下げプランの固定10年は年3.379%となりました。
団信は「スゴ団信」が付き、50歳以下は金利の上乗せなしで3大疾病のリスクに備えられます。事務取扱手数料は融資金額の2.20%(税込)で、一部繰上返済手数料は無料です。
確定申告書などの書類をそろえる段階から相談したい人は、窓口のひとつであるSBIマネープラザで担当者に直接聞きながら進められます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
フラット35(買取型)
ドコモSMTBネット銀行は、住宅金融支援機構の全期間固定金利型ローンであるフラット35も扱っています。同行のフラット35のページでは、保証型は現在新規の申込を受け付けていないと案内しており、新規で申し込めるのは買取型です。
買取型の事務取扱手数料は借入金額の2.20%(税込・最低11万円)で、保証料と繰上返済手数料は0円です。2026年10月の買取型は、借入期間20年超・融資割合9割以下で当初5年間が年2.830%、6年目以降が年3.830%となりました(4ポイント・当初5年間年1.0%引下げの場合)。
住宅ローン(WEB申込コース)
WEB申込コースは、2026年10月30日(金)17時で仮審査申込の受付を終了します。それまでに仮審査を申し込んだ人は、終了後もWEB申込コースで手続きを続けられます。
すでに仮審査を出している自営業の人は、正式審査の書類(確定申告書・納税証明書の各3年分など)を早めにそろえておくと手戻りを防げます。
自営業から見た3つの住宅ローンの違い
自営業・個人事業主の視点で3つの住宅ローンを並べると、次のようになります(2026年10月時点)。
| 住宅ローン | 自営業視点の特徴 | 主な必要書類の目安 |
|---|---|---|
| 対面相談コース | 窓口の担当者に相談しながら進められる。審査結果により表示金利へ年0.1%〜0.55%の上乗せあり | 確定申告書・納税証明書 各3年分など |
| フラット35(買取型) | 住宅金融支援機構の基準で審査。返済額が最後まで変わらない全期間固定型 | 確定申告書・納税証明書 各2年分など(法人の決算書は不要) |
| WEB申込コース ※仮審査申込は2026年10月30日17時で受付終了 |
受付終了までに仮審査を申し込んだ人のみ継続。審査結果による上乗せは年0.1%〜0.3% | 確定申告書・納税証明書 各3年分など |
必要な確定申告書の年数の差は、開業して間もない自営業者にとって商品選びを大きく左右します。
対面相談コースで見られる営業年数・所得・上乗せ金利
自営業の人が対面相談コースに申し込むとき、事前に押さえておきたいのは営業年数と所得、それに審査結果による金利の上乗せです。
営業年数は確定申告3年分が目安
同行のよくあるご質問(住宅ローン・自営業者の収入証明)は、直近の確定申告書(収支内訳書・青色申告決算書を含む一式)の写しを3年分、納税証明書(その1・その2)を各3年分と案内しています。
このため、開業からおおむね3年以上の実績がひとつの目安になります。対面相談コースで実際に出す書類は、窓口の担当者が個別に案内します。
年収は「所得金額」で見られる
自営業の場合、会社員の税込年収にあたるのは、売上から必要経費を差し引いた所得金額です。住宅ローンの審査でも、所得金額を年収として扱うのが一般的です。
節税で経費を多く計上すると、それだけ所得は小さくなります。過度な節税は借入可能額を押し下げるため、住宅購入を控えた数年間の申告は審査も意識して判断する必要があります。
審査結果で年0.1%〜0.55%の上乗せがある
対面相談コースの金利ページには、審査結果によって表示金利に年0.1%〜0.55%が上乗せとなる場合があると明記されています(2026年10月時点)。WEB申込コースの上乗せは年0.1%〜0.3%で、対面のほうが上限は高く設定されています。
上乗せはほかにもあります。選ぶ団信のプランによって年0.2%〜0.4%、借入期間が35年超〜40年以内なら年0.07%、40年超〜50年以内なら年0.15%が加わります。
広告や比較サイトで目にする金利は、上乗せが付かなかった場合の水準です。自分に提示される金利は審査結果を見るまで確定しない前提で、返済計画に余裕を持たせておくと安心です。
開業2年でも申し込めるフラット35(買取型)
フラット35は、取扱金融機関の確認に加え、住宅金融支援機構が定める基準で審査されます。国の支援を受けて運営されている制度で、民間の住宅ローンとは審査の枠組みが異なります。
ドコモSMTBネット銀行のフラット35は、自営業者の年収証明として確定申告書と納税証明書(その1・その2)を各2年分と案内しています(同行 よくあるご質問/2026年10月時点)。
電子納税証明書を使う場合は、PDF形式で発行してダウンロード・印刷し、QRコードが確認できる状態で提出します。XML形式は受け付けていません。
3年分の申告書をまだ用意できない人には、フラット35が有力な候補になります。法人の決算書の提出も不要なため、一人法人などで自営業を営む人にも検討しやすい商品です。
全期間固定金利なので、返済額が最後まで動かない点も売上に波がある自営業には評価しやすい材料です。毎月の金利や物件の技術基準は住宅金融支援機構【フラット35】公式サイトに掲載されています。
自営業の人が申込前に整えておきたいこと
商品を決めたあとは、審査で見られる材料を申込前に整えておくと、手続きがスムーズに進みます。
収入の安定を示す書類
-
確定申告書
多くの金融機関が過去3年分の確定申告書を求めます。収入の増減が少なく、一定以上の所得が続いていることを示せる時期に申し込むのが理想です。 -
営業実績の書類
売上台帳や経費明細など、事業の状況を示す追加資料を求められることもあります。すぐに出せるよう、日ごろから帳簿を整えておくと安心です。
個人信用情報
金融機関は、クレジットカードやローンの利用・返済の履歴を信用情報機関で必ず確認します。
-
延滞の有無
過去にローンやカードの支払いを延滞していると、審査で減点材料になります。延滞が長期にわたると事故情報として登録され、住宅ローンの借入れが難しくなります。 -
他のローンの残高
事業用のビジネスローンやマイカーローンの残高が多いと、借入可能額が小さくなります。申込前に完済や繰上返済で残高を減らしておくと有利です。
頭金と自己資金
自営業者は、収入の変動が大きい分、給与所得者より返済リスクが高いと見られやすい傾向があります。その評価を補う材料になるのが頭金です。
頭金を計画的に貯めてきた実績は、金融機関にとって返済能力の裏付けになります。たとえば3,000万円の物件で2割にあたる600万円を用意できれば、借入額も毎月の返済額も小さくなります。
対面相談コースの変動金利は、物件価格の80%以下で借りると年1.600%、80%超では年1.700%です(2026年10月時点)。頭金を2割以上入れると適用金利も下がる仕組みで、自己資金の多さがそのまま金利に表れます。
担当者への相談
業種や事業内容によっては、標準的な基準では評価されにくいケースもあります。窓口の担当者に事前に相談すれば、提出すべき資料や審査で見られる点を個別に教えてもらえます。
複数の金融機関の条件を並べたうえで、手数料・団信・上乗せ金利まで含めて比べると、自分に合う1本が見えてきます。
あわせて読みたい
商品そのものの長所と短所を先に押さえたい人はドコモSMTBネット銀行の住宅ローンのメリット・デメリットを、審査で何が見られるかを詳しく知りたい人はドコモSMTBネット銀行の住宅ローン審査の基準と落ちる理由をあわせて確認してください。
これまでの金利の動きから借入時期を考えたい人はドコモSMTBネット銀行の住宅ローン金利推移、すでに他行で借りている人はドコモSMTBネット銀行への住宅ローン借り換えも参考になります。
よくある質問(FAQ)
Q. 自営業でもドコモSMTBネット銀行の住宅ローンは使えますか?
A. 使えます。2026年10月30日(金)17時以降の新規申込は、対面相談コースかフラット35(買取型)が窓口です。審査では所得の安定性や営業年数、書類の準備状況が見られます。
Q. 旧・住信SBIネット銀行の住宅ローンで、自営業者の確定申告は何年分必要ですか?
A. 住宅ローンは確定申告書(収支内訳書・青色申告決算書を含む一式)と納税証明書(その1・その2)が各3年分です。フラット35(買取型)は各2年分で申し込めます(2026年10月時点)。
Q. WEB申込コースで仮審査中ですが、10月30日以降も手続きできますか?
A. できます。受付終了の日時までに仮審査を申し込んだ人は、終了後もWEB申込コースで手続きを続けられると同行は案内しています。
Q. 自営業だと表示されている金利より高くなりますか?
A. 高くなる場合があります。対面相談コースは審査結果により表示金利へ年0.1%〜0.55%が上乗せされることがあります。団信のプラン(年0.2%〜0.4%)や35年超の借入期間による上乗せも別にあります。
Q. 2026年8月の商号変更で、審査や必要書類は変わりましたか?
A. 商号変更による変更はありません。2026年8月3日に住信SBIネット銀行からドコモSMTBネット銀行へ名称が変わり、金融機関コードや口座番号もそのままです。申込書類の宛名は新しい商号で確認してください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
※必要書類・金利・上乗せの条件は2026年10月時点の内容です。金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。
ドコモSMTBネット銀行の住宅ローンのおすすめ解説記事
- ドコモSMTBネット銀行の住宅ローンの金利推移・金利動向
- ドコモSMTBネット銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- ドコモSMTBネット銀行の住宅ローンの金利/手数料などを徹底解説!
- ドコモSMTBネット銀行のスゴ団信の評判は?メリットデメリットや注意点をわかりやすく解説!
- ドコモSMTBネット銀行のスゴ団信の年齢制限は?健康診断の有無などについて解説!
- ドコモSMTBネット銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- ドコモSMTBネット銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- ドコモSMTBネット銀行住宅ローンへの借り換えはお得?金利や手数料を解説
- ドコモSMTBネット銀行の住宅ローンのキャンペーンコードの入手方法
- ドコモSMTBネット銀行の住宅ローンはクレジットカード払いできる?