
ソニー銀行への借り換えは、変動セレクト住宅ローンの借り換え金利が年1.347%(2026年9月適用分)で7月から3か月続けて据え置かれているため、いま返済中の金利が高い方にはメリットが残りやすい状況です。
ただし同じ9月に、固定セレクト住宅ローン(10年)は年3.413%から年3.577%へ上昇しました。変動と固定で動き方が分かれているぶん、どちらに借り換えるかで結果は大きく変わります。
もう一つ、金利の数字と同じくらい効いてくるのがソニー銀行には「5年ルール」「125%ルール」がないという点です。以下、2026年9月時点の金利・団信・諸費用をもとに、借り換えの判断材料を順に整理します。
2026年9月時点の要点(先にここだけ)
- 借り換えの変動セレクト住宅ローンは年1.347%で据え置き(2026年9月適用分・2026年9月1日に公式金利ページで確認)。7月・8月からの据え置きが続いています。
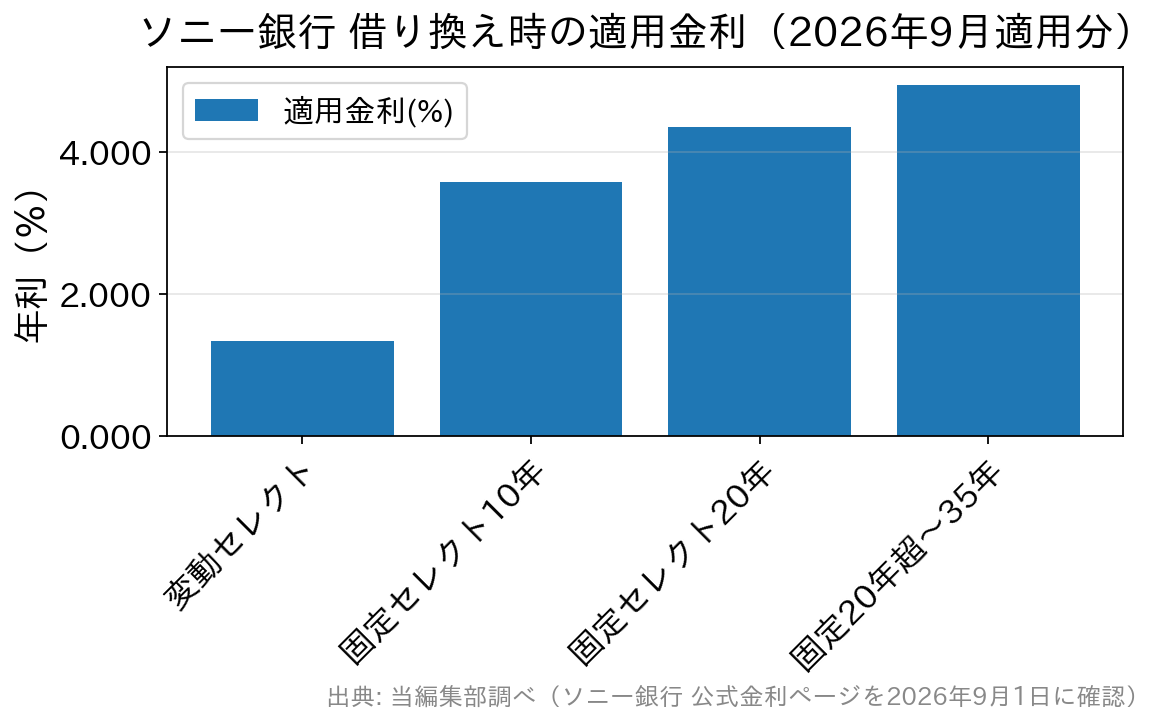
- 固定セレクト住宅ローン(10年)は年3.413%から年3.577%へ上昇。固定20年は年4.351%、固定20年超〜35年は年4.939%で、変動との差はさらに開きました。
- 日銀の政策金利は2026年6月の会合で年0.75%程度から年1.0%程度へ引き上げられ、7月30・31日の会合では据え置かれました。9月17・18日の会合の結果は9月18日に公表されます。
- ソニー銀行は「5年ルール」「125%ルール」を採用していません。金利が上がれば、その都度返済額が見直されます。
借り換えを検討する3つの目安
住宅ローンの借り換えは、まず次の3つの目安のいずれかに当てはまるかを確認するところから始めると判断しやすくなります。いずれも「借り換えで減る利息が、諸費用を上回るか」を測るためのものです。
借り換え前後の金利差が1%以上ある
適用金利が大きく下がるほど、支払う利息は減ります。過去に高めの金利で借りた方や、上昇した固定金利からネット銀行の変動型へ移るケースでは、総返済額を大きく減らせる可能性があります。
住宅ローン残高が1,000万円以上ある
残高が多いほど、金利を下げる効果は大きくなります。金利差が1%未満でも、残高が大きければ借り換えのメリットが十分に出ることがあります。
残りの返済期間が10年以上ある
返済期間が長いほど、金利差による軽減幅も大きくなります。早く借り換えるほど、低い金利の恩恵を受けられる期間が長くなる計算です。
実際の効果は、金融機関のシミュレーションで自分の残高・残存期間に当てはめて確かめるのが確実です。判断するときは、後述する事務手数料や登記費用などの諸費用も合わせて考えることが欠かせません。
ソニー銀行の借り換え金利(2026年9月適用分)
ソニー銀行の借り換え金利は次のとおりです。住宅ローンの金利は毎月見直され、適用されるのは申し込み時ではなく実際に借り入れる日の金利です。ソニー銀行は毎月中旬に翌月の金利を発表するため、比較してからタイミングを選べます。
| 金利タイプ | 借り換え金利(2026年9月適用分) | 前月(2026年8月)からの変化 |
|---|---|---|
| 変動セレクト住宅ローン(変動) | 年1.347% | 据え置き |
| 固定セレクト住宅ローン(10年) | 年3.577% | 年3.413%から上昇(+0.164pt) |
| 固定セレクト住宅ローン(20年) | 年4.351% | 年4.192%から上昇(+0.159pt) |
| 住宅ローン(固定20年超〜35年) | 年4.939% | 年4.796%から上昇(+0.143pt) |
※当編集部が同行の公式金利ページを2026年9月1日に確認した値です。選ぶ団体信用生命保険のプランによっては上乗せ金利が生じます。また借り換えでお借入期間が35年を超える場合は年0.200%の上乗せがあります。
金利の水準だけでなく、プランによって手数料の形が違う点も借り換えでは効いてきます。変動セレクト住宅ローン・固定セレクト住宅ローンのお取り扱い手数料は借入金額の2.20%(税込)の定率型、「住宅ローン」プランは借入金額にかかわらず一律44,000円(税込)です。
定額型は金利の引き下げ幅が変動セレクトより小さくなるため、借入額が少ない・残りの期間が短いケースでは定額型のほうが総額で有利になることもあります。借り換えでは残高が減っているぶん、この逆転が起きやすくなります。
2026年9月の金利環境をどう読むか
日銀の政策金利は2026年6月の会合で年0.75%程度から年1.0%程度へ引き上げられ、7月30・31日の会合では据え置かれました。9月17・18日の会合の結果は9月18日に公表される予定で、本記事の執筆時点では判明していません(日本銀行の公表予定)。
海外では、米連邦準備制度理事会(FRB)が2026年9月16日(米国時間)のFOMCで政策金利を0.25%引き上げ、誘導目標を3.75〜4.00%とすることを全会一致で決めています。米国の政策金利が日本の住宅ローン金利を直接決めるわけではありませんが、長期金利を通じて固定金利の背景にはなります。
こうしたなかでも、ソニー銀行の借り換え変動金利は年1.347%で据え置かれ、ネット銀行のなかでは引き続き競争力のある水準です。一方の固定セレクト(10年)は年3.577%まで上がり、変動との差は2.2ポイント超に広がりました。
大事なのは、変動と固定では基準にしている金利が違うということです。変動は短期プライムレート(政策金利に連動しやすい)、固定は長期金利が基準になります。どちらか一方の動きだけを見て、もう一方の先行きを決めつけないようにしましょう。
借り換え前に必ず知っておきたい「5年ルール・125%ルールがない」という特徴
借り換え先を選ぶうえで、金利の数字と同じくらい大切なのが「金利が上がったとき、返済額がいつ・どれだけ変わるか」というルールです。ここは銀行によって扱いが分かれる部分で、2026年のような上昇局面ではとくに効いてきます。
ソニー銀行は公式サイトで、いわゆる「5年ルール」「125%ルール」に基づく返済額の計算を行っていないと明記しています。適用金利の見直しのたびに、上昇幅に応じて返済額がそのまま見直される仕組みです。
| ルール | 内容 | ソニー銀行の扱い |
|---|---|---|
| 5年ルール | 返済額を5年間一定とし、その範囲内で元本と利息の内訳を見直す | 採用していない |
| 125%ルール | 5年後に返済額を見直す際、前回返済額の125%を上限とする | 採用していない |
これは「不利なルール」と決めつけられるものではありません。5年ルールがある銀行では返済額の上昇が先送りされる代わりに、払いきれなかった利息が後ろにしわ寄せされることがあります。
ソニー銀行はその都度返済額を見直すため、最終回にまとめて負担が残ることがない設計です。裏を返せば、金利が上がった局面では毎月の返済額が早めに増えるということでもあります。
変動金利の見直しは5月1日・11月1日を基準日とし、ボーナス返済がない場合は6月・12月の返済日の翌日から新しい金利が適用され、7月・1月の返済日から新しい返済額になります(ボーナス返済月によってずれます)。
借り換え後に金利が上がっても家計が耐えられるかを、この反映時期まで含めて確認しておきましょう。いま借りている銀行の見直し基準日と反映月も、返済予定表や各行の公式サイトで確かめておくと比較しやすくなります。
ルール自体の仕組みは住宅ローンの5年ルール・125%ルールの解説で詳しく整理しています。
ソニー銀行の住宅ローンに借り換えるメリット
ネット銀行でも上位の低金利
ソニー銀行の借り換え変動金利は、金利上昇局面に入ったあともネット銀行のなかで上位の低水準を保っています。たとえば年2.500%で借りた住宅ローン3,000万円(残り20年)を年1.347%へ借り換えると、返済額は次のように変わります。
【借入残高3,000万円・残り返済期間20年・元利均等返済・ボーナス払いなし・完済まで金利が変動しない前提の一例】
| 現在の住宅ローン(年2.500%) | ソニー銀行へ借り換え(年1.347%) | 差額 | |
|---|---|---|---|
| 毎月の返済額 | 15万8,971円 | 14万2,662円 | -1万6,309円 |
| 年間返済額 | 190万7,652円 | 171万1,944円 | -19万5,708円 |
| 総返済額 | 3,815万3,008円 | 3,423万8,955円 | -391万4,053円 |
この一例では約390万円の差が出る計算です。ただし前提を置いた試算であり、実際の効果は現在の金利・残高・残存期間・諸費用によって変わります(諸費用は含んでいません)。変動金利には今後の上昇リスクもあるため、必ず自分の条件で試算してください。
団信の選択肢が広く、保険料は0円
団体信用生命保険(団信)は、契約者が亡くなったり高度障害状態になったりした場合に、保険金で住宅ローンの残債が完済される保険です。ソニー銀行では保険料を銀行が負担するため、団信そのものの自己負担は0円です(上乗せ金利のあるプランはその分だけ適用金利が上がります)。
| 団信プラン | 上乗せ金利(年利) | 加入時年齢 | 主な保障 |
|---|---|---|---|
| 一般団信 | なし | 満65歳未満 | 死亡・高度障害・リビング・ニーズで残高100%保障(女性には入院一時給付金10万円) |
| がん団信50 | なし | 満50歳未満 | 基本保障+がん診断確定で残高の50%を保障 |
| がん団信100 | 0.100% | 満50歳未満 | 残高100%保障+がん診断給付金100万円、がん先進医療給付 通算1,000万円ほか |
| 3大疾病団信 | 0.200% | 満50歳未満 | がん団信100の保障に急性心筋梗塞・脳卒中を追加 |
| 生活習慣病団信 | 0.200% | 満50歳未満 | がん団信100の保障に生活習慣病の長期入院時保障・入院一時給付などを追加 |
| ワイド団信 | 0.200% | 満65歳未満 | 引受基準緩和型(基本保障。審査により加入できない場合あり) |
※2026年9月18日にソニー銀行 公式の団体信用生命保険ページで確認。完済時年齢は満85歳未満(ワイド団信は満81歳未満)、引受保険会社はクレディ・アグリコル生命保険です。
とくに目を引くのが、借入時の年齢が満50歳未満なら、所定のがんと診断確定されたときに残高が半分になる「がん団信50」を上乗せ金利なしで付けられる点です。無料で付く保障としては手厚く、借り換え先としての魅力になっています。
さらに手厚さを求めるなら、年0.100%の上乗せで残高100%保障となる「がん団信100」も選べます。がん診断給付金100万円や、がん先進医療給付 通算1,000万円などの給付特約が付く構成です。
満50歳以上の方は保障特約付き団信を選べません。また、過去にがん(上皮内がんを含む)にかかったことがある場合も保障特約付き団信には申し込めません。加入条件は改定されることがあるため、申し込み前に最新の内容を確認してください。
借り換えでかかる諸費用と、注意しておきたいこと
諸費用の内訳
住宅ローンの借り換えでは、事務手数料や登記費用などの諸費用がかかります。これはどの金融機関でもおおむね共通で、ソニー銀行の場合は次のような内訳になります。
- お取り扱い手数料…変動セレクト住宅ローン・固定セレクト住宅ローンは借入金額の2.20%(税込)、「住宅ローン」プランは一律44,000円(税込)。
- 保証料・団体信用生命保険料・印紙代…保証会社を利用しないため保証料は0円、団信保険料も銀行負担で0円。電子契約のため印紙代も0円です。
- 繰上返済手数料…一部繰上返済・全額繰上返済とも0円(繰上返済日までの利息は別途清算されます)。
- 登記関連費用…抵当権設定は登録免許税が借入額の0.4%、司法書士報酬と実費が6万〜10万円程度。抵当権抹消は登録免許税が土地・建物それぞれ1個あたり1,000円、司法書士報酬と実費が設定済み抵当権1件につき2万円程度です。
- 火災保険料…借り換えでも現在加入中の火災保険をそのまま継続できるケースがあります。手続き前に保険会社へ確認しておきましょう。
借入金額3,000万円を変動セレクトで借り換えるなら、手数料だけで66万円(税込)です。この諸費用を上回る利息削減が見込めるかが、借り換えの可否を分ける最初の関門になります。
検討中に金利が動くことがある
借り換えを検討し始めた時点と、実際に借り換える時点で金利が動いている可能性があります。2026年は利上げ局面で金利が動きやすく、借り換え後に上がる、上昇を見込んで固定にしたのに思ったほど上がらない、といったことも起こり得ます。
今後の金利シナリオをある程度想定し、どれだけの差があれば有利になるのかをシミュレーションで確かめておきましょう。返済額を確定させる安心感を優先して固定を選ぶ考え方もあり、金銭的なメリットだけが借り換えの目的ではありません。
2026年のソニー銀行 住宅ローンの変更点
ソニー銀行は2026年5月11日のお申し込み分から、住宅ローンの融資期間を最長35年から50年へ延長し、融資金額の上限を2億円から3億円へ拡大しました(対象は「住宅ローン」「変動セレクト住宅ローン」「固定セレクト住宅ローン」)。
2026年9月18日時点でも、公式の住宅ローン商品詳細説明書にお借り入れ期間は1年以上50年以下と記載されています。高額物件の購入や長期の返済計画、借り換えのニーズにも対応しやすくなりました。
ただし借り換えでお借入期間が35年を超える場合は、適用金利に年0.200%が上乗せされます。期間を延ばせば毎月の返済額は下がりますが、上乗せ金利と利息総額の増加とあわせて判断しましょう。
よくある質問(FAQ)
Q. 2026年9月時点でも、ソニー銀行への借り換えはお得ですか?
A. 借り換えの変動セレクト住宅ローンは年1.347%で据え置かれています。現在のローン金利との差が1%以上あり、残高1,000万円以上・残り10年以上に当てはまるなら、諸費用を差し引いてもメリットが残るケースがあります。最終的にはシミュレーションで確認してください。
Q. ソニー銀行へ借り換えるとき、諸費用はいくらかかりますか?
A. 変動セレクト住宅ローンなら借入金額の2.20%(税込)のお取り扱い手数料が中心です。3,000万円なら66万円。これに登記関連費用が10万円前後加わります。保証料・団信保険料・印紙代・繰上返済手数料は0円です。
Q. 「5年ルール」がないソニー銀行は、借り換え先として不利ですか?
A. 一概に不利とはいえません。5年ルールがある銀行は返済額の上昇が先送りされる代わり、その間の利息が後ろにしわ寄せされます。ソニー銀行は負担が早めに表面化する代わりに、最終回にまとめて残ることがない設計です。
Q. 借り換えのときに団信のプランは選び直せますか?
A. 借り換えは新たな住宅ローン契約になるため、ソニー銀行の団信プランからあらためて選びます。ただし保障特約付き団信は加入時の年齢が満50歳未満であることが条件で、過去にがんにかかったことがある場合は加入できません。いま加入している団信より保障が薄くなる可能性は事前に確認しましょう。
Q. 変動セレクト住宅ローンと「住宅ローン」プランはどちらを選ぶべきですか?
A. 金利の引き下げ幅が大きいのは変動セレクト、手数料が一律44,000円(税込)で済むのは「住宅ローン」プランです。残高が大きく期間が長いなら変動セレクト、残高が小さく期間が短いなら定額型が有利になりやすい、というのが目安になります。
まとめ
ソニー銀行への借り換えは、変動セレクト住宅ローンが年1.347%で据え置かれていることと、上乗せ金利なしで付けられる「がん団信50」をはじめとする団信の選択肢の広さが軸になります。保証料・団信保険料・印紙代・繰上返済手数料が0円である点も、総コストで効いてきます。
一方、2026年9月は固定セレクト(10年)が年3.577%まで上昇しました。固定に借り換えるなら金利水準そのものを、変動に借り換えるなら5年ルールがない前提での返済額の動きを、それぞれ先に確かめておきたい局面です。
借り換え先を比較するときは、ソニー銀行のほかに、事務取扱手数料が借入金額の2.20%(税込)の定率型でわかりやすく、全疾病保障付団信を上乗せ0円で付けられるSBI新生銀行なども候補に入れると選びやすくなります。ネット銀行どうしの比較はPayPay銀行への借り換えの金利・手数料もあわせてご覧ください。
審査の進め方が気になる方はソニー銀行の仮審査と本審査の違い・流れで先に確認しておくと、スケジュールが立てやすくなります。※金利・団信・取り扱い条件の最新の状況は、必ず公式サイトでご確認ください。
【参考・出典】ソニー銀行 住宅ローン金利/ソニー銀行 団体信用生命保険(団信)/日本銀行 公表予定