
スゴ団信そのものに「何歳から入れない」という独自の年齢制限はありませんが、借入時の年齢が40歳・50歳のどちらの側にあるかで、上乗せ金利なしで付く保障と追加コストが変わります。50歳以下なら3大疾病50%保障まで上乗せ0円、50歳を超えると0円の範囲は「基本プラン」までです。
健康診断書は、借入額が1億円以下なら原則不要でWEB告知だけで済みます。1億円超、または3大疾病100プランで5,000万円超を借りる場合は、SBI生命所定の診断書が必要です(いずれも2026年10月にドコモSMTBネット銀行(旧・住信SBIネット銀行)の公式サイトで確認)。
あわせて、これから申し込む人には申込窓口の変化も関係します。同行の住宅ローン「WEB申込コース」は、2026年10月30日(金)17時で仮審査申込の受付を終了します。以降は銀行代理業者が窓口の「対面相談コース」で申し込む形になり、スゴ団信もこちらで付帯されます。
スゴ団信は「40歳」「50歳」の2つの境目で条件が変わる
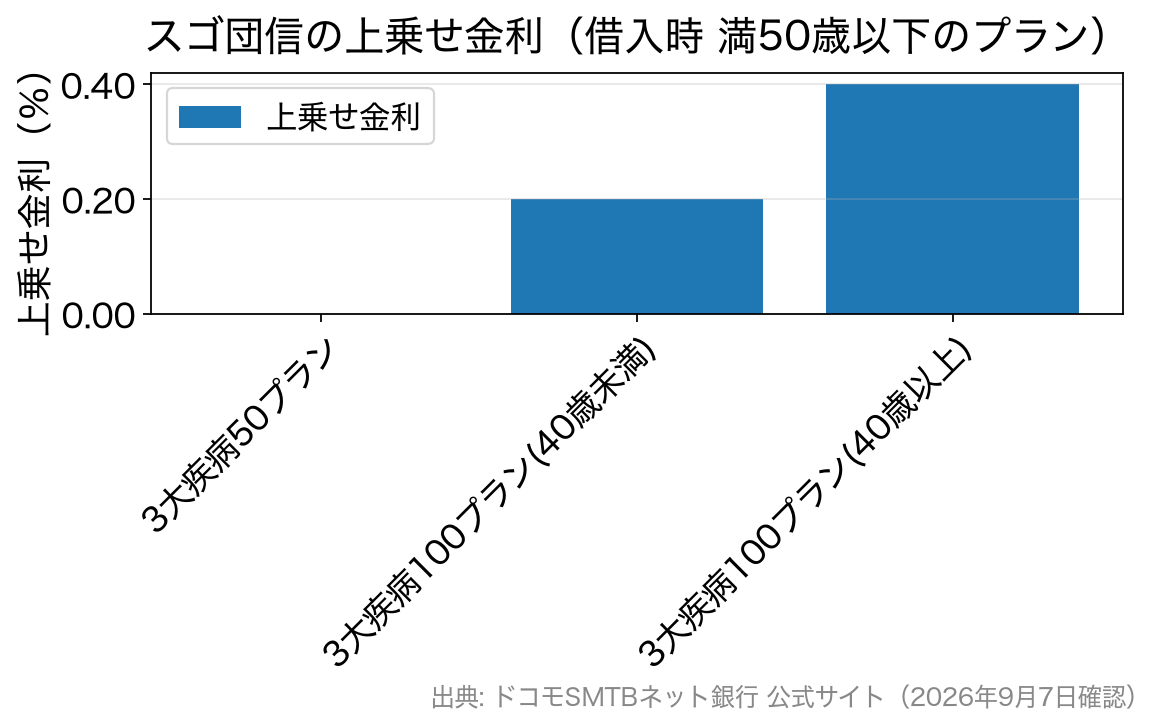
スゴ団信は、借入時の年齢(満年齢)で選べるプランと上乗せ金利が決まります。年齢別のプラン構成は次のとおりです。
| 借入時の年齢 | 選べるプラン | 上乗せ金利 |
|---|---|---|
| 満50歳以下 | 3大疾病50プラン(基本付帯) | なし |
| 3大疾病100プラン | 40歳未満:年0.2% 40歳以上:年0.4% | |
| 50歳超 | 基本プラン(一般団信+全疾病保障など) | なし |
| 3大疾病50プラン | 年0.25% | |
| 3大疾病100プラン | 年0.4% |
※ドコモSMTBネット銀行 公式「団体信用生命保険(スゴ団信)」のプラン一覧をもとに作成(2026年10月確認)。年齢は満年齢基準です。
なお、住宅ローン自体の年齢条件は別に定められています。同行の住宅ローンは借入時の年齢が満18歳以上65歳以下で、完済時の年齢を満80歳未満にする必要があります(同行よくあるご質問)。50歳で借りるなら、借入期間は最長でも30年未満に収まる計算です。
借入時の年齢が満50歳以下の方
満50歳以下なら、「3大疾病50プラン」が上乗せ金利なしで基本付帯されます。がんと診断確定された場合や、急性心筋梗塞・脳卒中で所定の状態になった場合に、住宅ローン残高の50%が保障されます。
これに全疾病保障(病気やケガによる所定の就業不能状態の保障。医師の指示による自宅療養も対象)と先進医療特約も付きます。全疾病保障は、精神障害など所定の免責事由に当たるものは対象外です。
保障を厚くしたい場合は、3大疾病で所定の状態になったときに残高がゼロになる「3大疾病100プラン」を選べます。上乗せ金利は40歳未満で年0.2%、40歳以上で年0.4%と、40歳を境に2倍になります。
子どもがいる家庭や、がん保険・医療保険に加入していない人は、100プランを検討する価値があります。一方、民間の保険で備えがあるなら、0円の50プランのままでも保障は手厚い部類です。
上乗せ0.2%・0.4%の重みは、借入額と期間で大きく変わります。同じ0.4%でも、借入額が大きく期間が長いほど総返済額への影響は膨らみます。上乗せあり・なしの毎月返済額と総返済額を並べてから選んでください。
年齢にかかわらず付く全疾病保障は「病気の種類」で支払条件が違う
全疾病保障は、50歳以下・50歳超のどちらのプランにも上乗せなしで付きます。ただし「どの病気でも12か月働けなければ残高0円」ではなく、公式の保障内容ページでは病気の種類で条件が分かれています。
| 病気・ケガの種類 | 月々の返済の保障 | 残高が0円になる条件 |
|---|---|---|
| がん・急性心筋梗塞・脳卒中と、高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎 | 就業不能の期間中、最長12か月 | 就業不能が12か月を超えて継続 |
| 上記以外の病気・ケガ(精神障害等を除く) | 就業不能が3か月を超えた場合に、最長21か月 | 就業不能が24か月を超えて継続(12か月継続で見舞金30万円) |
※同行公式「保障内容」をもとに作成(2026年10月確認)。保障の開始は融資実行日から3か月の待機期間を経過した後です。
3大疾病保障も同様に、がんは所定の悪性新生物と診断確定された場合、急性心筋梗塞・脳卒中は60日以上所定の状態が続いた場合か所定の手術を受けた場合が対象です。「診断されたらすぐ残高が減る」のはがんだけと覚えておくと、プランの比較がしやすくなります。
借入時の年齢が50歳超の方
50歳を超えると、「基本プラン」「3大疾病50プラン」「3大疾病100プラン」から選びます。満50歳以下なら0円だった3大疾病50%保障に、年0.25%の上乗せが必要になる点が最大の違いです。
3大疾病100プランは年0.4%です。50歳前後で借りる人は、誕生日が借入実行日の前か後かで条件が分かれるため、スケジュールの段階で確認しておきましょう。
基本プランでも、一般団信に全疾病保障・重度ガン保険金前払特約・先進医療特約が上乗せなしで付きます。すでにがん保険に入っているなら、無理に年0.25%を払う必要はありません。
他行と比べる場合は、上乗せ0円で付く保障の範囲を横に並べるのが基本です。たとえばSBI新生銀行は、一般団信と全疾病保障付団信が上乗せなし、ガン団信は年0.1%の上乗せです(同行公式で確認)。各行の年齢条件は、ソニー銀行の団信の年齢制限やPayPay銀行の団信と51歳の年齢制限でも整理しています。
年齢の境目にいる人が申込前に確認したいこと
- 39歳・40歳前後:3大疾病100プランを考えているなら、上乗せが年0.2%か年0.4%かを借入予定時期の年齢で確認する
- 50歳・51歳前後:3大疾病50%保障が0円で付くかどうかが分かれる。借入時期をずらせるかどうかも含めて検討する
- どの年齢でも:団信の上乗せとは別に、借入期間(35年超)と審査結果による上乗せがある
- 境目の判定は満年齢基準。自分がどちらの区分になるかは、申込の段階で窓口に確認しておく
最近の変更点:2024年8月に「上乗せ0円」の対象が50歳以下へ拡大
スゴ団信は2021年10月に取扱いが始まった団信です。当初、3大疾病50プランが基本付帯されるのは借入時満40歳未満でした。
同行は2024年7月11日にプラン条件の改定を発表し、2024年8月1日から基本付帯の対象を満50歳以下へ広げました。40代で借りる人にも、上乗せなしで3大疾病50%保障が付くようになった改定です。改定前から借りている人の保障内容は変わりません。
2026年10月時点の公式サイトでも、50歳以下は3大疾病50プランが上乗せなしと案内されています。
これから申し込む人へ:10月30日以降は対面相談コースで申し込む
団信を選ぶ前提として、申込の窓口が変わる点を押さえておきましょう。同行の金利ページには、WEB申込コースは2026年10月30日(金)17時で仮審査申込の受付を終了すると告知されています。それまでに仮審査を申し込んだ人は、WEB申込コースのまま手続きを続けられます。
それ以降は、同行を所属銀行とする銀行代理業者が受け付ける「対面相談コース」で申し込みます。同行の対面相談コースのページでも、スゴ団信(50歳以下は上乗せなしで3大疾病をカバー)が案内されており、団信のプラン構成はコースで変わりません。
2026年10月実行分の対面相談コースの金利は次のとおりです。
| 金利タイプ(対面相談コース) | 適用金利 | 基準金利 |
|---|---|---|
| 変動金利(通期引下げプラン) 物件価格の80%以下で借入 | 年1.600% | 年4.025% |
| 変動金利(通期引下げプラン) 物件価格の80%超で借入 | 年1.700% | 年4.025% |
| 固定10年(当初引下げプラン) | 年3.379% | 年5.28% |
| 固定35年(当初引下げプラン) | 年4.019% | 年7.43% |
※2026年10月時点・同行公式「金利|対面相談コース」で確認。表示金利は最下限金利で、新規借入・借換えとも同じ水準です。適用されるのは申込時ではなく借入実行日の金利です。
表示金利には、団信のプランによる上乗せ(年0.2〜0.4%)のほか、次の上乗せが加わることがあります。
- 借入期間による上乗せ:35年超〜40年以内は年0.07%、40年超〜50年以内は年0.15%
- 審査結果による上乗せ:対面相談コースは年0.1〜0.55%(WEB申込コースは年0.1〜0.3%)
対面相談コースは、物件価格の80%以下で借りる場合の優遇が続いている一方、審査結果による上乗せの上限はWEB申込コースより広くなっています。また「環境配慮型住宅への特別金利優遇」は2026年9月実行分で終了しました。表示金利の差がそのまま自分の差になるとは限らないので、仮審査で提示される金利で比べてください。
対面相談コースの窓口のひとつがSBIマネープラザです。年齢の境目にかかる人は、借入時期とプランの組み合わせを担当者に試算してもらうと判断しやすくなります(相談は無料)。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
50歳前後で借りる人は「完済年齢」も一緒に見る
スゴ団信の年齢ラインを気にする人ほど、何歳で完済する計画かも確認しておきたいところです。団信は、返済期間中に万一のことがあったときの備えです。返済が定年後まで続く計画なら、収入が減る期間にも上乗せ金利を払い続けることになります。
「月々が軽くなるから期間を延ばす」と決める前に、35年を超えると金利の上乗せ(年0.07%または年0.15%)が加わる点も計算に入れましょう。総支払額と完済年齢の両方を並べて判断するのが基本です。すでに返済中の人は、返済予定表で自分の完済年齢と適用金利を確認するところから始めてください。
健康上の理由で通常の団信に入れないときは「ワイド団信」
高血圧・糖尿病・肝炎などの健康上の理由で通常の団信への加入が認められない場合でも、年0.3%の金利上乗せで「ワイド団信」に加入できる場合があります。告知した健康状態によっては、申込者が希望しなくても審査の結果としてワイド団信での査定結果が出ることがあります。
注意したいのは、ワイド団信では先進医療特約・3大疾病保障特約・全疾病保障が付保されないことです(同行・SBI生命の案内)。年0.3%を払えばスゴ団信の保障がそのまま付くわけではありません。
ワイド団信でも難しい場合は、団信加入が任意の【フラット35】も選択肢です。住宅金融支援機構は、健康上の理由などで団信に加入しない場合も【フラット35】を利用できると案内しています(【フラット35】ご利用条件|住宅金融支援機構)。
健康診断書が必要になるのは借入額1億円超(100プランは5,000万円超)
団信の加入には、借入金額にかかわらず、仮審査完了後に保険会社の専用WEBサイトでの告知が必要です。そのうえで、借入金額と選ぶプランによっては診断書の提出が求められます。
| 借入金額・プラン | 診断書 | 手続き |
|---|---|---|
| 1億円以下(1億円を含む) | 原則不要 | WEBでの告知のみ |
| 5,000万円超で3大疾病100プランを選ぶ | 必要 | 告知+SBI生命所定の診断書 |
| 1億円超 | 必要 | 告知+SBI生命所定の診断書 |
※同行よくあるご質問「団体信用生命保険の申込みに診断書は必要ですか」をもとに作成(2026年10月確認)。告知内容によっては、上記以外でも書類の追加提出を求められることがあります。
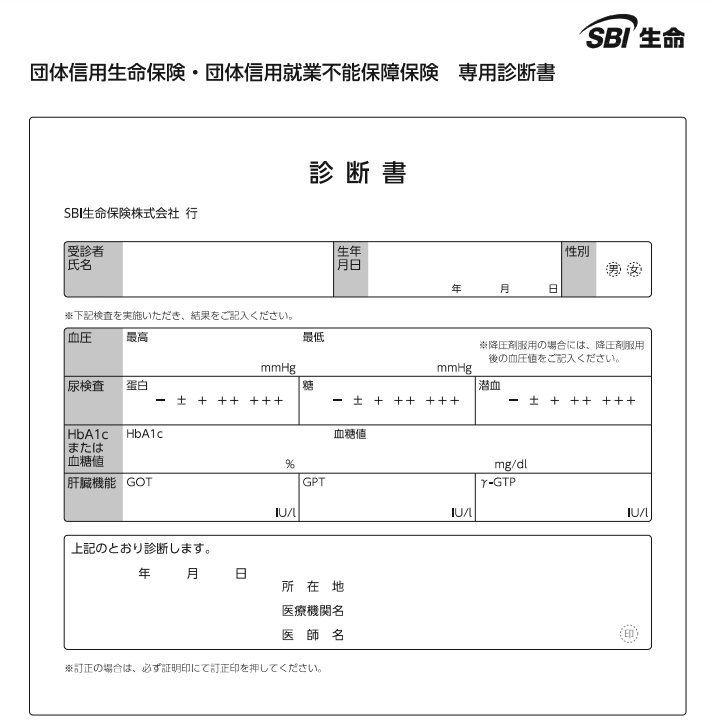
診断書はSBI生命の専用書式で、同行サイトの「必要書類ダウンロード」から「診断書(SBI生命保険株式会社)」を印刷して使います。
健康診断の結果票で代用できる条件
受診日から14か月以内であれば、健康診断結果票(写)や人間ドック結果票(写)で代用できます。ただし、診断項目が足りないと保険会社が判断した場合は、所定の診断書をあらためて提出します。
診断書には血圧、尿検査、HbA1cまたは血糖値、肝機能などの項目があります。勤務先の健康診断でこれらがそろっているか、手元の結果票で先に確認しておくと手戻りを防げます。
診断書を用意するときの注意点
- 診断書は自分では作成できません。作成してくれる医療機関を自分で探し、日数がかかることも見込んで早めに依頼しましょう。
- 診断書の作成料は申込者の負担です。金額は医療機関によって異なります。
- 結果票で代用する場合は、受診日から14か月以内かどうかを必ず確認してください。
告知から査定結果までの流れ
同行の公式サイトでは、団信の申込み・告知の手順が次のように案内されています。団信の手続きは仮審査が終わってから始まると押さえておくと、スケジュールを組みやすくなります。
| ステップ | 内容 | 注意点 |
|---|---|---|
| 1. 案内メールの受信 | 仮審査終了後、引受保険会社のSBI生命から手続きの案内メールが届く | メールが届くまで団信の手続きは始まらない |
| 2. 専用WEBサイトへログイン | 案内メール記載のIDで「団体信用生命保険WEB申込みサービス」にログイン | 紙の申込書ではなくWEB完結が基本 |
| 3. 申込み・告知 | 画面の案内に沿って健康状態などを告知する | 告知内容によっては診断書等の提出を求められる |
| 4. 査定結果 | 住宅ローンの正式審査結果と一緒に連絡される | 健康状態によっては「ワイド団信」での結果になることがある |
※同行公式「団体信用生命保険(スゴ団信)」のお申込み・告知方法をもとに作成(2026年10月確認)。
スゴ団信の年齢・健康診断に関するよくある質問
Q. スゴ団信に加入できる年齢の上限はありますか?
A. スゴ団信独自の上限ではなく、住宅ローンの条件(借入時満65歳以下・完済時満80歳未満)が実質的な上限です。そのうえで、借入時に50歳以下か50歳超かで上乗せなしの保障範囲が変わります。
Q. 51歳で借りると、50歳で借りる場合と何が変わりますか?
A. 3大疾病50%保障が上乗せ0円ではなくなり、付けるなら年0.25%の上乗せが必要です。上乗せなしで付くのは、全疾病保障などを含む「基本プラン」までになります。
Q. 健康診断の結果票は何か月前のものまで使えますか?
A. 受診日から14か月以内の健康診断結果票(写)・人間ドック結果票(写)なら、診断書の代わりに使えます。項目が不足していると判断された場合は、SBI生命所定の診断書が必要です。
Q. 3大疾病100プランを選ぶと診断書が必要になる金額は変わりますか?
A. 変わります。通常は1億円超で診断書が必要ですが、3大疾病100プラン(3大疾病保障特約100%)を付ける場合は5,000万円超から必要です。
Q. 契約した後でプランを変えることはできますか?
A. プランと上乗せ金利は借入時の年齢で決まります。また同行は、団信を原則として途中で変更できないと案内しています。契約時の選択が完済まで続く前提で、慎重に選んでください。
まとめ
スゴ団信は、借入時の年齢で「40歳」と「50歳」の2つの境目があり、健康診断書は借入額で要否が決まる団信です。
- 50歳以下:3大疾病50%保障が上乗せ0円。100%保障は40歳未満で年0.2%、40歳以上で年0.4%。
- 50歳超:上乗せ0円は基本プランまで。50%保障は年0.25%、100%保障は年0.4%。
- 診断書:1億円超(3大疾病100プランは5,000万円超)で必要。14か月以内の健診結果票で代用可。
- WEB申込コースは2026年10月30日17時で仮審査受付を終了。以降は対面相談コースで申し込み、スゴ団信もそちらで付帯。
保障を厚くするかどうかは、保障内容だけでなく、借入額・借入期間を踏まえた総返済額への影響とあわせて判断してください。告知の書き方や診断書の要否に迷ったら、自己判断で進めず、案内メールに記載された保険会社の窓口に確認するのが確実です。
保障内容の詳しい支払条件はスゴ団信の保障と上乗せ金利で、団信の仕組みそのものは団体信用生命保険(団信)とはで解説しています。
※本記事の金利・保障内容・診断書の基準は2026年10月時点の情報です。最新の取り扱いは各金融機関の公式サイトでご確認ください。
ドコモSMTBネット銀行の住宅ローンのおすすめ解説記事
- ドコモSMTBネット銀行の住宅ローンの金利推移・金利動向
- ドコモSMTBネット銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- ドコモSMTBネット銀行の住宅ローンの金利/手数料などを徹底解説!
- ドコモSMTBネット銀行のスゴ団信の評判は?メリットデメリットや注意点をわかりやすく解説!
- ドコモSMTBネット銀行のスゴ団信の年齢制限は?健康診断の有無などについて解説!
- ドコモSMTBネット銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- ドコモSMTBネット銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- ドコモSMTBネット銀行住宅ローンへの借り換えはお得?金利や手数料を解説
- ドコモSMTBネット銀行の住宅ローンのキャンペーンコードの入手方法
- ドコモSMTBネット銀行の住宅ローンはクレジットカード払いできる?