
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の「スゴ団信」は、借入時50歳以下なら3大疾病50%保障と全疾病保障が上乗せ金利なしで付く団信です。3大疾病を100%保障にすると、40歳未満は年0.200%、40歳以上は年0.400%が上乗せになります。
申込の窓口は10月末に変わりました。同行のWEB申込コースは、2026年10月30日(金)17時で仮審査の受付を終了しました。これから申し込む人は、SBIマネープラザなどの銀行代理業者が窓口の対面相談コースを使います。スゴ団信は対面相談コースでも付きます。
WEB申込コースは受付を終了、スゴ団信は対面相談コースで選べる
同行公式の金利ページは、WEB申込コースの仮審査申込の受付を2026年10月30日(金)17時で終了したと告知しました。終了時刻までに仮審査を申し込んでいた人は、その後もWEB申込コースで手続きを続けられます。
これから申し込む人には、対面相談コースの利用が案内されています。このコースは同行を所属銀行とする銀行代理業者が扱い、同行のホームページでは受け付けていません。契約の相手は同行で、申込や問い合わせは代理業者が受け付けます。
対面相談コースでもスゴ団信は付帯します。公式の対面相談コースのページも、50歳以下は上乗せ金利なしで3大疾病に備えられると案内しています。窓口がWEBから店舗に移っても、団信のプラン構成は変わりません。
スゴ団信は全疾病保障が全プランに付く団信
スゴ団信は、SBI生命保険を引受保険会社とする同行独自の団信です。一般的な団信の保障は死亡と高度障害ですが、スゴ団信は全疾病保障が全プランに付きます。借入時の年齢によっては、がん・脳卒中・急性心筋梗塞の3大疾病の保障も加わります。
全プランに付く主な保障は次のとおりです。
- 全疾病保障は、病気やケガによる就業不能状態を保障します(精神障害等の免責事由を除く)。医師の指示による自宅療養も対象です。
- 先進医療特約は、先進医療を受けた場合に技術料と同額を通算1,000万円まで支払います。
- 重度ガン保険金前払特約は、標準的な治療をすべて受けても効果がなかったなどと判断された場合に、ローン残高を0円にします。3大疾病100プランには付きませんが、同プランは3大疾病保障特約で残高が0円になります。
- リビングニーズ特約は、余命6か月以内と判断された場合にローン残高を0円にします。
全疾病保障は8つの病気とそれ以外で支払い方が違う
全疾病保障は、どの病気でも12か月働けなければ残高0円になると紹介されることがあります。公式の保障内容のページでは、病気の種類によって支払いの条件が分かれています。
| 病気・ケガの種類 | 就業不能保険金(返済相当額) | 残高が0円になる条件 |
|---|---|---|
| 特定疾病(がん・急性心筋梗塞・脳卒中)と重度慢性疾患(高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎) | 就業不能状態の期間中、最長12か月分 | 就業不能状態が12か月を超えて継続 |
| 上記以外の病気・ケガ(精神障害を除く) | 就業不能状態が3か月を超えて継続した場合に、最長21か月分 | 就業不能状態が24か月を超えて継続(12か月継続時点で見舞金30万円) |
※同行公式「保障内容」ページによる。就業不能状態とは、その病気で入院しているか、医師の指示で自宅等で療養している状態をいいます。
骨折や腰痛など8つの病気以外で働けなくなった場合、返済相当額の支払いが始まるのは就業不能が3か月を超えてからです。最初の3か月は、会社の傷病手当金や手元の貯蓄で返済を続けることになります。
プラン一覧と上乗せ金利
スゴ団信のプランは、借入時の年齢が50歳以下か50歳超かで分かれます。50歳以下の3大疾病100プランは、40歳を境に上乗せ金利が変わります。年齢は満年齢で判定します。
| 借入時の年齢 | プラン | 上乗せ金利 |
|---|---|---|
| 50歳以下 | 3大疾病50プラン(基本。3大疾病で残高50%保障+全疾病+重度ガン前払+先進医療) | なし(0円) |
| 3大疾病100プラン(残高100%保障)/40歳未満 | 年0.200% | |
| 3大疾病100プラン(残高100%保障)/40歳以上 | 年0.400% | |
| 50歳超 | 基本プラン(3大疾病保障なし。全疾病+重度ガン前払+先進医療) | なし(0円) |
| 3大疾病50プラン(残高50%保障) | 年0.250% | |
| 3大疾病100プラン(残高100%保障) | 年0.400% |
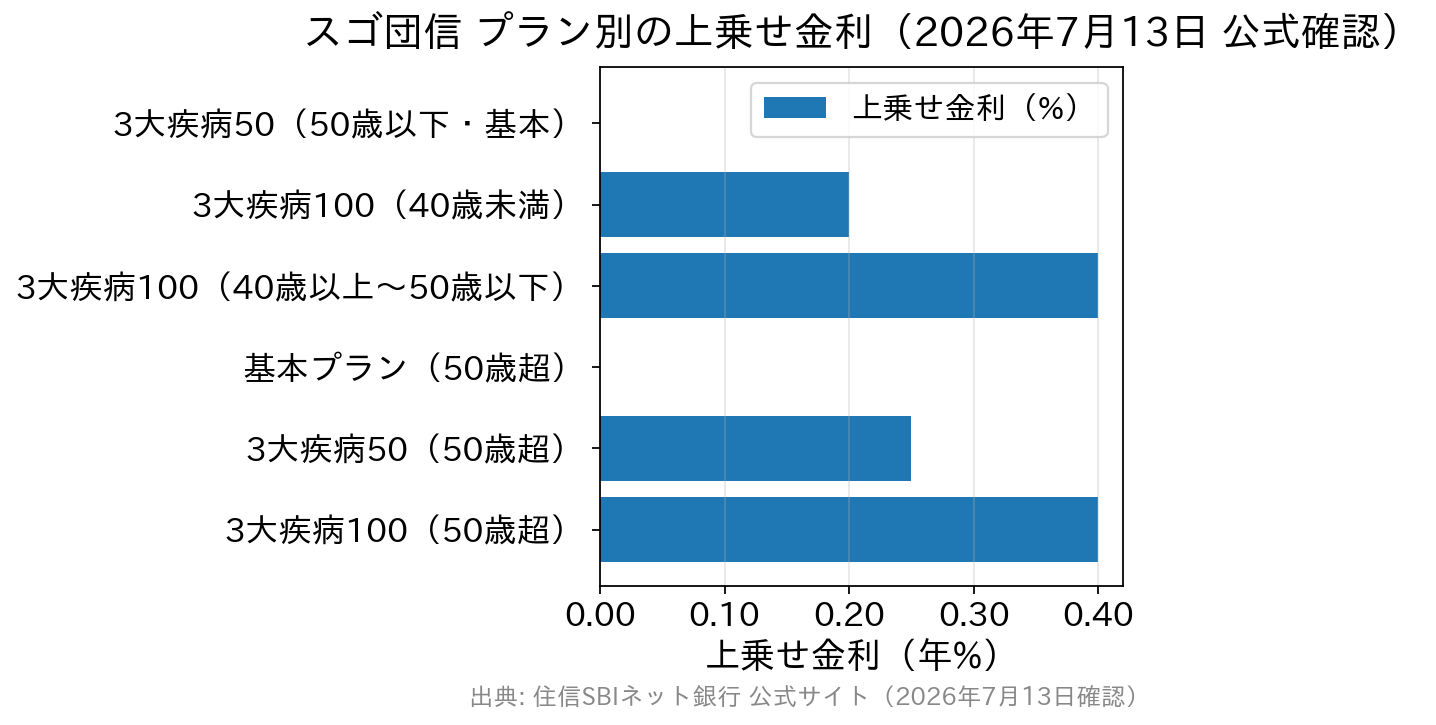
3大疾病保障の支払条件は、所定の悪性新生物と診断確定された場合か、急性心筋梗塞・脳卒中を発病して60日以上所定の状態が続いた(または所定の手術を受けた)場合です。上皮内がんや、皮膚の悪性黒色腫以外の皮膚がんなどは支払対象にならない場合があります。
40歳と50歳で上乗せ金利が変わる
40歳以上は3大疾病100プランの上乗せが年0.400%
3大疾病100プランの上乗せ金利は、40歳未満なら年0.200%、40歳以上なら年0.400%です。保障の中身は同じで、借入時の年齢だけで負担が2倍になります。
40歳前後で借入時期を決める人は、誕生日の前後で上乗せが変わることを計算に入れてください。上乗せ0円の3大疾病50プランは、50歳以下なら年齢を問わず付きます。
50歳を超えると3大疾病保障は有料になる
借入時に50歳を超えると、上乗せ0円で付くのは3大疾病保障のない基本プランです。全疾病保障・重度ガン保険金前払特約・先進医療特約は引き続き無料で付きます。
3大疾病50%保障を付けると年0.250%、100%保障は年0.400%の上乗せです。50代で借りる人は、この上乗せで3大疾病保障を付けるか、民間のがん保険や就業不能保険で備えるかを比べて決めることになります。
申込前に知っておきたい4つの注意点
① 3大疾病保障と全疾病保障には3か月の待機期間がある
責任開始日(融資実行日)を含めて3か月以内に所定の悪性新生物と診断確定された場合、3大疾病保険金は支払われません。全疾病保障も、保障が始まるのは責任開始日から3か月の待機期間を過ぎた日の翌日です。
借入直後に見つかった病気は、対象外になることがあります。待機期間は、他行のがん保障付き団信でも設けられていることが多い条件です。
② ワイド団信を選ぶと、スゴ団信の特約は付かない
高血圧・糖尿病・肝炎などで通常の団信に入れない人も、年0.300%の上乗せでワイド団信に加入できる場合があります。告知した健康状態によっては、ワイド団信で査定結果が出ることもあります。
スゴ団信の取扱開始時(2021年10月)の同行とSBI生命の発表では、ワイド団信の場合、先進医療特約・3大疾病保障特約・全疾病保障は付かないとされています。年0.300%を払っても、スゴ団信と同じ保障にはなりません。
ワイド団信でも加入が難しい場合は、団信の加入が任意の【フラット35】もあります。住宅金融支援機構は「健康上の理由その他の事情で団体信用生命保険に加入されない場合も【フラット35】をご利用いただけます」と案内しています(【フラット35】ご利用条件|住宅金融支援機構)。
③ 団信とは別に、審査結果で金利が上乗せされることがある
同行の住宅ローンは、審査結果によって表示金利が上乗せされることがあります。上乗せの幅は、対面相談コースで年0.1%〜0.55%(同行または保証会社の審査結果による)、WEB申込コースで年0.1%〜0.3%です。
これは団信の上乗せとは別枠です。表示金利と団信の上乗せだけで総返済額を計算すると、実際の適用金利とずれることがあります。
④ 借入期間が35年を超えると、さらに上乗せがある
同行は最長50年の返済期間を扱っており、35年を超えると金利が上乗せされます。上乗せは35年超〜40年以内が年0.070%、40年超〜50年以内が年0.150%で、対面相談コースもWEB申込コースも同じです。
実際の適用金利は、表示金利に団信プラン・借入期間・審査結果の上乗せを足したものです。団信のプランだけを見て試算すると、想定より毎月の返済額が増えることがあります。
団信と合わせて見たい金利、対面相談コースは物件価格80%以下で優遇
対面相談コースでは、物件価格の80%以下で借りる場合の金利優遇が続いています。WEB申込コースのこの優遇は、2026年8月実行分で終わりました。環境配慮型住宅への特別金利優遇も、WEBが8月実行分、対面が9月実行分で終了しています。
11月実行分の主な適用金利は、下の表のようになっています。
| コース・条件 | 金利タイプ | 適用金利 |
|---|---|---|
| 対面相談コース(物件価格の80%以下で借入) | 変動金利(通期引下げプラン) | 年1.600% |
| 対面相談コース(物件価格の80%超で借入) | 変動金利(通期引下げプラン) | 年1.700% |
| 対面相談コース | 固定10年(当初引下げプラン) | 年3.099% |
| WEB申込コース(受付終了までに仮審査を申し込んだ人) | 変動金利(通期引下げプラン) | 年2.000% |
※2026年11月1日現在の新規借入の適用金利(同行公式の各コースの金利ページ)。団信・借入期間・審査結果による上乗せは含みません。
11月実行分では、対面相談コースの変動金利は前月から変わりませんでした。当初引下げプランの固定10年は引き下げられ、年3.099%となりました。適用されるのは申込時ではなく借入実行日の金利で、金利は毎月見直されます。
対面相談コースの窓口の一つが、同行の銀行代理業者であるSBIマネープラザです。店舗では金利条件の説明を受けながら、スゴ団信のプラン選びも担当者に相談できます(相談は無料)。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
月ごとの金利の動きはドコモSMTBネット銀行の住宅ローン金利推移の記事で紹介しています。変動金利で借りる人には、返済額の見直しの仕組みを解説した5年ルール・125%ルールも参考になります。
年齢別のプランの選び方
スゴ団信のプランは、同行の案内では原則として途中で変更できません。住宅ローンの契約時に一度だけ選ぶものとして、年齢と加入済みの保険を見て決めてください。
40歳未満の人
迷ったら上乗せ0円の3大疾病50プランで足ります。これからがん保険を検討する人は、年0.200%で3大疾病100プランにして、民間のがん保険を契約しない方法もあります。保険料と上乗せ金利の総額を比べて決めてください。
40歳以上・50歳以下の人
3大疾病100プランの上乗せが年0.400%になるため、無料の3大疾病50プランに民間保険を組み合わせる方法が候補になります。
例えば、4,000万円を35年・年1.600%で借りたとします。年0.400%を上乗せして年2.000%になると、毎月の返済は約8,000円増え、総返済額は約339万円増えます(元利均等・金利は全期間一定と仮定した試算)。
3大疾病50プランでは、がんと診断されても残り半分の返済は続きます。治療しながら働き続ける場合は全疾病保障の対象にならないこともあるため、残り半分を払い続けられるかで判断します。
50歳超の人
基本プランでも全疾病保障が無料で付きます。3大疾病保障を付けるかは、加入済みのがん保険と保障が重ならないかを見てから決めます。がん保険に入っているなら、年0.250%を払わなくても備えが足りることがあります。
他行の団信と比べると、上乗せ0円の範囲が広い
りそな銀行の団信革命(特定状態保障特約付団信)は、保障範囲の広さでよく比べられる団信です。3大疾病に加え、病気やケガによる所定の状態や所定の要介護状態でも、住宅ローン残高が0円になります。
上乗せ金利は加入時年齢40歳未満で年0.250%、40歳以上で年0.300%です。加入できるのは借入時年齢が満50歳未満の人で、がんに罹患したことのある人は加入できません。50歳を超えて借りる人は対象外です。
りそな銀行は、返済の途中から団信革命に入る中途加入も扱っています。その場合の上乗せは、40歳未満が年0.300%、40歳以上が年0.400%です。スゴ団信には、途中でプランを変える仕組みがありません。
SBI新生銀行は、一般団信と全疾病保障付団信が上乗せなしで、ガン団信は年0.100%の上乗せです。同じ全疾病保障でも支払条件は銀行ごとに違うため、名称ではなく中身で比べてください。
比べるときは、上乗せ0円で付く保障の範囲を銀行ごとに書き出し、金利と融資事務手数料の差も確認します。団信の上乗せの差より、金利水準や手数料の差のほうが大きいことは珍しくありません。住宅ローン全体の条件はドコモSMTBネット銀行の住宅ローン解説をご覧ください。
まとめ
スゴ団信は、全疾病保障が全プランに無料で付き、50歳以下なら3大疾病50%保障まで上乗せ0円の団信です。負担が変わるのは、40歳と50歳という2つの年齢です。
- 50歳以下は3大疾病50%保障が無料。100%保障は40歳未満で年0.200%、40歳以上で年0.400%。
- 50歳超で無料なのは基本プラン(3大疾病保障なし)。50%保障は年0.250%、100%保障は年0.400%。
- 全疾病保障は、8つの病気なら就業不能12か月超、それ以外は24か月超で残高0円。3か月の待機期間がある。
- ワイド団信(年0.300%)には、全疾病保障・3大疾病保障特約・先進医療特約が付かない。
- WEB申込コースは2026年10月30日17時で仮審査の受付を終了した。これからの申込は対面相談コースで、スゴ団信もそこで選ぶ。
金利や団信の条件は改定されることがあるため、最新の状況は各金融機関の発表でご確認ください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ドコモSMTBネット銀行の住宅ローンのおすすめ解説記事
- ドコモSMTBネット銀行の住宅ローンの金利推移・金利動向
- ドコモSMTBネット銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- ドコモSMTBネット銀行の住宅ローンの金利/手数料などを徹底解説!
- ドコモSMTBネット銀行のスゴ団信の評判は?メリットデメリットや注意点をわかりやすく解説!
- ドコモSMTBネット銀行のスゴ団信の年齢制限は?健康診断の有無などについて解説!
- ドコモSMTBネット銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- ドコモSMTBネット銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- ドコモSMTBネット銀行住宅ローンへの借り換えはお得?金利や手数料を解説
- ドコモSMTBネット銀行の住宅ローンのキャンペーンコードの入手方法
- ドコモSMTBネット銀行の住宅ローンはクレジットカード払いできる?