
SBI新生銀行の住宅ローンは、申し込みから契約まで原則オンラインで完結し、保証料0円・一部繰上返済手数料0円という費用体系のわかりやすさが特徴です。転職して間もない方や自営業の方、住み替えで新居を先に買う「買い先行」など、相談しづらいケースにも対応しています。
この記事では、そのSBI新生銀行が常設している「<SBIハイパー預金開設者限定>住宅ローン金利優遇プログラム」について、2026年8月時点の公式情報で条件と落とし穴を整理します。
「SBIハイパー預金」開設で住宅ローン金利が年0.09%引き下げ
SBI新生銀行の住宅ローンには、「SBIハイパー預金」を開設している方限定で、当初借入金利から年0.09%引き下げられるプログラムがあります。
正式名称は「<SBIハイパー預金開設者限定>住宅ローン金利優遇プログラム」(お問合せ番号:5099)。2026年8月11日時点でも公式サイトの「実施中のプログラム一覧」に掲載されており、終了時期は公表されていません。新規借入だけでなく借り換え・リフォーム資金も対象です。
適用される金利は次のとおりです。
| 2026年8月契約分 | 適用金利 | 備考 |
|---|---|---|
| 変動金利(半年型)通常金利 | 年1.080% | 基準金利 年2.300%-引下げ幅 年1.220% |
| 上記+ハイパー預金の金利優遇 | 年0.990% | 当初借入金利から年0.09%引き下げ |
| 自己資金優遇金利(参考) | 年1.060% | 借入額が物件価格等の90%以内。ハイパー預金の優遇とは併用不可/借り換えは対象外 |
ここが実務上いちばんのポイントです。自己資金を1割以上入れられる方は「自己資金優遇金利」も選べますが、公式の注意事項では自己資金10%以上金利優遇を利用中の方は本プログラムの対象外とされています。つまりどちらか一方を選ぶ形で、2026年8月時点の数字だけを比べるとハイパー預金の優遇(年0.990%)のほうが自己資金優遇(年1.060%)より低くなります。どちらが有利かは月によって変わり得るため、契約月の金利で必ず比べてください。
金利差が返済額にどう効くかを、当編集部の試算で確認しておきましょう。
| 借り換え・残高2,000万円/残り20年 | 月々返済額 | 総返済額(概算) |
|---|---|---|
| 変動 年1.080%(優遇なし) | 92,694円 | 22,246,560円 |
| 変動 年0.990%(ハイパー預金優遇) | 91,889円 | 22,053,360円 |
差は月々805円、20年の総返済額で約19万円。新規で5,000万円を35年借りる場合は、年0.990%なら月々140,909円・総返済額59,181,780円という水準です。
※当編集部調べ(2026年8月適用の各行公式表示金利を実際に確認したうえでの当社試算。元利均等・ボーナス返済なし・事務手数料や保証料などの諸費用は含みません。変動金利の総返済額は全期間金利が変わらないと仮定した概算です)。実際の負担は事務手数料2.20%(税込)などの諸費用を含めて比較してください。
※金利は半年ごと(新規借入は契約日)に見直されます。日本銀行は2026年6月16日の会合で金融市場調節方針を変更し、7月30・31日の会合では政策金利を年1.0%程度で据え置きました。8月10日公表の「主な意見」には緩和度合いの調整をさらに進めるべきだという趣旨の意見が並びましたが、これは委員の意見であって次の決定ではありません。最新の適用金利は必ずSBI新生銀行の公式サイトでご確認ください。
SBIハイパー預金とは?
SBIハイパー預金とは、SBI証券と連携させて利用できるSBI新生銀行の元本保証の円預金です。SBI新生コネクトの後継サービスとして2025年9月23日に提供が始まりました(SBI新生コネクトは2026年下期以降にサービス終了予定と公式に案内されています)。
円普通預金を上回る金利
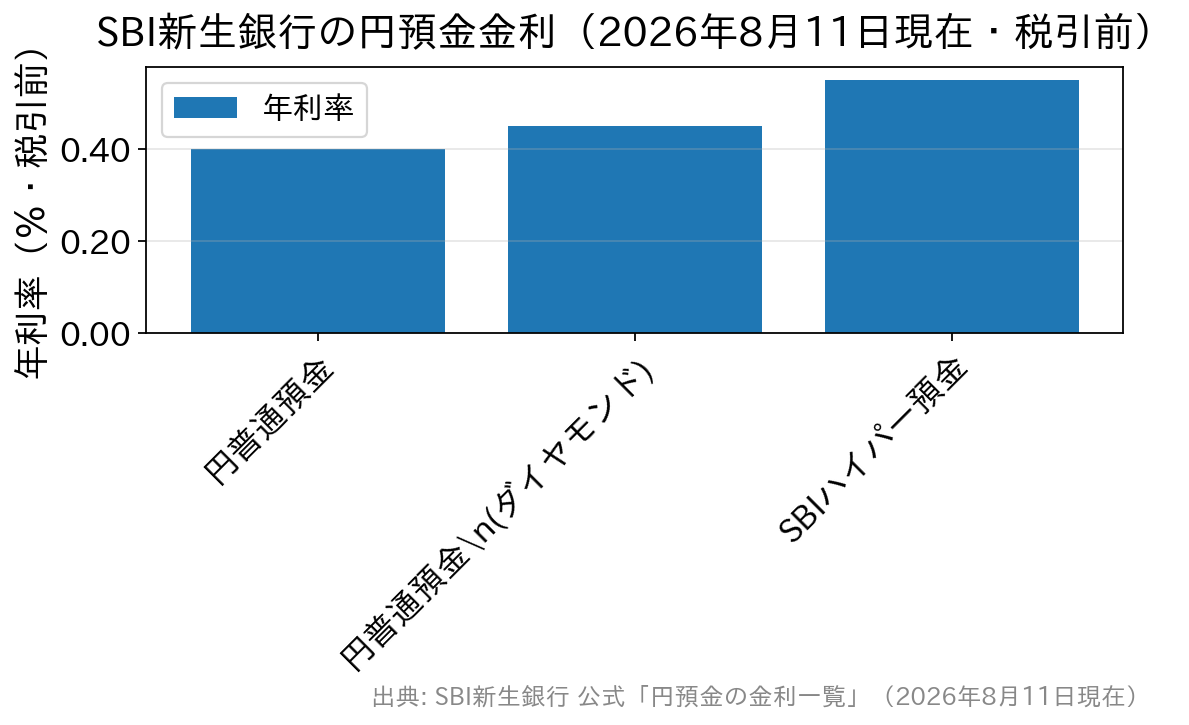
SBIハイパー預金の金利は年0.550%(税引前・2026年8月11日現在)。同日時点のパワーフレックス円普通預金は年0.400%、ステップアッププログラム最上位のダイヤモンドステージでも年0.450%ですので、普通預金に置いておくより高い水準で預けられます。
参考までに、同種のサービスであるドコモSMTBネット銀行(旧・住信SBIネット銀行)の「SBIハイブリッド預金」は年0.410%(2026年8月3日時点・SBI新生銀行の比較資料による)とされています。
円普通預金と同様、元本保証、預金保険対象、利息は毎月入金となります。金利は毎日見直される変動金利なので、上の数値も時点の値である点にご注意ください。
SBI証券との連携で銀行預金がそのまま買付余力に
SBI証券とSBI新生銀行の口座が自動連携するため、SBIハイパー預金の残高はそのままSBI証券の買付余力に反映されます。株や投資信託の購入の都度、入出金操作をする必要はありません。
円普通預金からの自動振替で“ほったらかし”積立
円普通預金からSBIハイパー預金への定額自動振替を設定するだけで、目的別の積立が自動で進みます。「毎日・毎週・毎月」から選べるので、無理なくコツコツ貯められます。
SBIハイパー預金の利用方法
SBIハイパー預金を利用するためには、①SBI新生銀行の口座開設と、②SBI証券の口座開設が必要になります。
SBI新生銀行では、住宅ローンの審査の過程で総合口座パワーフレックスが開設されますので、①は自動的に完了します。したがって、住宅ローンを申し込まれる方は、②SBI証券の口座開設手続きだけを気にしていれば大丈夫でしょう。
SBI証券の口座をすでに持っている方
住宅ローンの本承認後、SBI新生銀行からキャッシュカードが自宅に到着したのち、SBI新生銀行アプリまたはパワーダイレクトからSBIハイパー預金の申込手続きを行いましょう。
その後、SBI証券のWebサイトでユーザーネームとパスワードを入力し、SBIハイパー預金の利用開始手続きを進める流れになります。
SBI証券の口座をまだ持っていない方
住宅ローンの本承認後、キャッシュカードが自宅に到着したのち、SBI新生銀行のパワーダイレクトからSBI証券の口座開設(仲介口座)手続きを行いましょう。
次に、SBI証券の本人確認および初期設定を行ったのち、パワーダイレクトからSBIハイパー預金の申し込みを行います。最後に、SBI証券のWebサイトでユーザーネームとパスワードを入力し、SBIハイパー預金の利用開始手続きとなります。
公式でも「SBIハイパー預金の開設およびSBI証券口座の開設には時間を要する場合がある」と案内されています。決済までの時間に余裕がない場合は、事前にSBI証券の口座開設を済ませておくとより安心です。
※ドコモSMTBネット銀行(旧・住信SBIネット銀行)の「SBIハイブリッド預金」を利用中の方は、そちらを休止しないとSBIハイパー預金を申し込めません(休止申込のタイミングによって申込可能になる日が変わります)。該当する方は早めに手続きしてください。
金利優遇プログラムの注意点(2026年8月時点)
メリットの大きい優遇ですが、対象外になる条件が細かく決まっています。申し込み前に確認しておきましょう。
①優遇が受けられるのは変動金利(半年型)のみ
「パワースマート住宅ローン(変動金利・半年型)」で借り入れる場合に優遇が受けられます。当初固定金利・長期固定金利は対象外です。また、当初固定金利の期間終了後に変動金利(半年型)へ変更した場合も対象外と明記されています。
②他の優遇・キャンペーンとは重ねられない
自己資金10%以上金利優遇を利用中の方、他の住宅ローンのキャンペーンおよびプログラムを利用する方は対象外です。ZEH住宅限定の金利優遇(年0.01%引き下げ)も別プログラムのため、どちらか一方を選ぶことになります。
③「契約手続き内容の確定」までにSBIハイパー預金を開設している必要がある
契約手続き内容の確定とは、本審査完了後に銀行担当者と契約内容(借入金額・期間・金利タイプ等)を打ち合わせて決める手続きのことです(確定日はお客さまにより異なります)。SBIハイパー預金は申し込みから開設の反映までに時間がかかる場合があるため、この確定日までに開設を完了しておく必要があります。SBI証券の口座を持っていない方は、そこから逆算して早めに動きましょう。
④そのほかの対象外取引
提携不動産経由での住宅ローン、つなぎ融資は対象外です。また、ゆうちょ銀行がSBI新生銀行の銀行代理業者として販売する「パワースマート住宅ローン<プラス>」も対象外とされています。どの窓口から申し込むかで結論が変わる点に注意してください。
※本プログラムの内容・条件は2026年3月2日現在として公表されているものです。期間中であっても市場動向等により変更・中止される場合があります。最新の条件は公式サイトまたはパワーコール<住宅ローン専用>でご確認ください。
よくある質問(FAQ)
Q. 借り換えでも優遇は使えますか?
A. はい。公式の注意事項に「お借り換えも対象となります」「リフォーム資金のお借り入れも対象となります」と明記されています。ただし変動金利(半年型)での借り入れが条件です。
Q. 優遇は当初期間だけですか?
A. 金利タイプの変更がなければ、当初借入金利の適用期間終了後も年0.09%の引下げ幅が継続すると公式に案内されています。
Q. 自己資金を1割以上入れられます。どちらの優遇を選ぶべきですか?
A. 併用できないため比較して選ぶことになります。2026年8月契約分では、自己資金優遇の変動金利が年1.060%、ハイパー預金優遇適用後が年0.990%と、ハイパー預金優遇のほうが低い水準です。ただし引下げ幅も基準金利も改定されるため、ご自身の契約月の金利表で必ず比べてください。
Q. 投資をしなくてもメリットはありますか?
A. あります。SBIハイパー預金は元本保証・預金保険対象の円預金で、預けておくだけでも同行の円普通預金より高い金利が付きます(2026年8月11日現在で年0.550%)。投資をしない方でも、住宅ローン金利の優遇と預金金利の両方のメリットを受けられます。
Q. 住宅ローンを借りたあとにSBIハイパー預金を解約したらどうなりますか?
A. 解約後の取り扱いは公式サイトに明示されていません。開設後に利用を希望しなくなった場合は「休止」できる旨の案内はありますが、住宅ローンの優遇との関係は個別条件によるため、パワーコール<住宅ローン専用>に確認してください。
まとめ
SBI新生銀行の「SBIハイパー預金開設者限定」金利優遇プログラムは、預金口座と住宅ローンを連携させることで金利を引き下げる仕組みが明確で、条件さえ合えば分かりやすいメリットを得られる制度です。特別な投資商品や複雑な取引を求められるわけではなく、預金口座を開設して所定のタイミングまでに反映させるだけ、という点は実務的といえるでしょう。
一方で、変動金利(半年型)限定であること、自己資金優遇や他のキャンペーンと重ねられないこと、提携不動産経由やゆうちょ銀行経由の申し込みは対象外であることなど、条件は細かく決まっています。「使えるつもりだった」を防ぐために、申込ルートを決める前に対象条件を読み込んでおくのが安全です。
また、将来の金利上昇リスクをできるだけ避けたい方や、当初から固定金利を重視したい方にとっては、このプログラムだけで判断するのはやや早計です。固定金利型の商品や他行の条件と比較しながら、自身の返済スタイルやリスク許容度に合った金利タイプを選ぶことが、長期的に納得できる住宅ローン選びにつながります。