
ソニー銀行の住宅ローンは、取扱手数料が一律44,000円(税込)で済む「住宅ローン」と、手数料が融資額の2.20%(税込)でも表面金利が低い「変動セレクト」「固定セレクト」の3タイプに分かれており、どれを選ぶかで総コストが変わります。
がんと診断された時点で残高が半分になる「がん団信50」を上乗せ0円で付けられるのが最大の強みで、一方で変動金利に「5年ルール」「125%ルール」がないため、金利が上がれば見直しのたびに返済額がそのまま増える設計です。
2026年9月時点の適用金利と、この2点を中心に押さえておきたい条件を整理します。
ソニー銀行の住宅ローンは3タイプ——手数料と金利のトレードオフ
ソニー銀行は、基本仕様は同じながら「金利優遇のルール」と「取扱手数料」が異なる3タイプを用意しています。申込時点ではなく、実際の借入日に適用される金利が確定する点を踏まえて比較するのがコツです。
・変動セレクト住宅ローン 変動金利を最優先で低く借りたい人向け。取扱手数料は融資額の2.20%(税込)。その代わり変動金利の引き下げ幅が大きく、表面金利を抑えやすいのが強みです。新規借入時は変動金利のみの利用となります。
・固定セレクト住宅ローン 新規借入時は10年・15年・20年いずれかの固定金利からスタートするタイプ。こちらも取扱手数料は融資額の2.20%(税込)ですが、当初固定の金利が大きく引き下げられるため、固定の安心と低水準のバランスを取りやすくなります。
・住宅ローン 初期費用重視の人向け。取扱手数料は一律44,000円(税込)。表面金利はセレクト系よりやや高めでも、保証料0円や電子契約で印紙税ゼロなど、トータルコストで競争力があります。
2026年9月の適用金利(新規購入時に選べる金利・年利)
| 金利タイプ | 変動セレクト住宅ローン | 固定セレクト住宅ローン | 住宅ローン |
|---|---|---|---|
| 変動金利 | 1.347% | — | 1.707% |
| 固定金利5年 | — | — | 3.312% |
| 固定金利10年 | — | 3.577% | 3.877% |
| 固定金利15年 | — | 4.066% | 4.366% |
| 固定金利20年 | — | 4.351% | 4.651% |
| 固定金利20年超〜35年 | — | — | 4.939% |
※2026年9月適用の新規購入向け金利。変動セレクトは新規借入時が変動金利のみ、固定セレクトは新規借入時が10年・15年・20年固定のみの利用のため、選べない組み合わせは「—」としています。団信特約を付帯する場合は所定の利率が上乗せされます。実際に適用されるのは借入日現在の金利です。
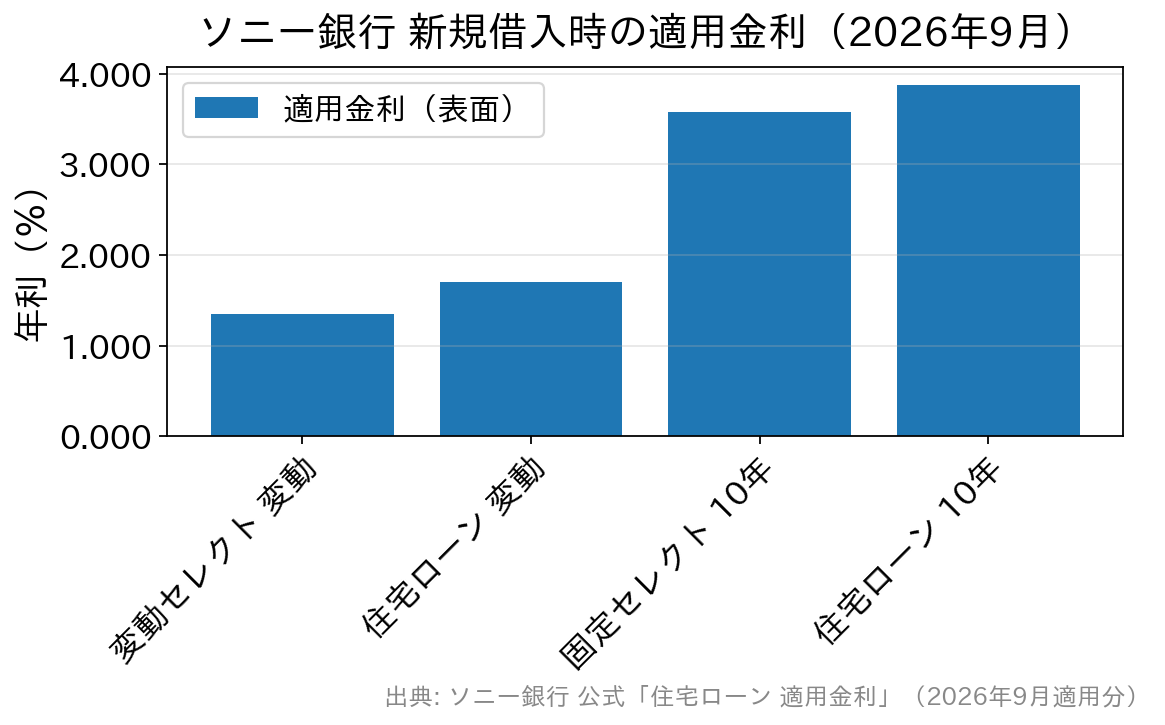
2026年9月の動きとしては、変動セレクトの変動金利は年1.347%で据え置かれた一方、固定セレクトの10年固定は前月の年3.413%から年3.577%へ0.164%引き上げられました(当編集部が毎月公式金利ページを確認して記録している値)。
15年固定は年3.912%→4.066%、20年固定は年4.192%→4.351%と、固定はどの期間も上がっています。変動セレクトの変動金利は2026年5月以降ずっと年1.347%のままで、据え置きが続いているのは変動だけという状態です。
最新の適用金利はソニー銀行 公式「住宅ローン 適用金利」で公表されています。
知っておきたい「金利の上乗せパターン」
ソニー銀行は表示金利がそのまま適用されるとは限りません。新規購入では、融資金額が物件価格に対してどのくらいかと完済時の年齢の組み合わせで上乗せ幅が決まります。公式のお知らせによると、上乗せは次のとおりです。
| 融資金額(新規購入) | 完済時の年齢が75歳未満 | 完済時の年齢が75歳以上 |
|---|---|---|
| 物件の購入価格の100%超(諸費用込) | 年0.100% | 年0.200% |
| 物件の購入価格の100%まで | 上乗せなし | 年0.100% |
| 物件の購入価格の90%まで | 上乗せなし | 上乗せなし |
借換えの場合は基準が変わり、融資期間が35年を超えると年0.200%の上乗せです。つまり自己資金を1割入れて完済時75歳未満に収める設計なら上乗せはゼロで済み、逆にフルローンで長く借りるほど表面金利との差が開きます。
表の金利だけで他行と比べる前に、自分の条件での上乗せ幅を確認しておきましょう。
ソニー銀行の住宅ローンのメリット
金利水準が総じて低く、当初固定も選びやすい
変動セレクト住宅ローンの表面金利はネット銀行の中でも低位で推移しています。固定セレクト住宅ローンは当初10・15・20年の固定を割安に取りやすく、将来の金利上昇リスクを一定期間しっかり抑えたい人にも向きます。
実際、2026年9月の10年固定は、固定セレクトが年3.577%なのに対し、手数料が定額の「住宅ローン」で10年固定を選ぶと年3.877%。同じ10年固定でも商品選びで年0.300%の差がつきます。
変動でも、変動セレクトの年1.347%と「住宅ローン」の年1.707%で年0.360%違います。この金利差と、手数料(融資額の2.20%か44,000円か)のどちらが大きいかが商品選びの分かれ目で、借入額が小さく返済期間が短いほど定額手数料の「住宅ローン」が有利に働きやすくなります。
諸費用を抑えやすい仕組み
「住宅ローン」は取扱手数料が一律44,000円(税込)で保証料0円。電子契約に対応しているため印紙税も不要です。繰上返済手数料は一部・全額とも無料で、変動→固定などの金利タイプ変更は原則オンラインで手続きできます。
なお固定期間中に途中で別タイプへ変更する場合は、金利状況に応じて所定の変更手数料がかかることがあります。
コストパフォーマンスの良い団信ラインナップ
ソニー銀行の団信は6プランから1つを選ぶ形式です。上乗せ金利と年齢条件は次のとおりです。
| プラン | 上乗せ金利(年利) | 加入時年齢/完済時年齢 |
|---|---|---|
| 一般団信 | なし | 満65歳未満/満85歳未満 |
| がん団信50(がん残高50%保障) | なし | 満50歳未満/満85歳未満 |
| がん団信100(残高100%+給付金100万円) | 0.100% | 満50歳未満/満85歳未満 |
| 3大疾病団信 | 0.200% | 満50歳未満/満85歳未満 |
| 生活習慣病団信 | 0.200% | 満50歳未満/満85歳未満 |
| ワイド団信(引受基準緩和型) | 0.200% | 満65歳未満/満81歳未満 |
注目は、がんと診断確定時に残高の50%を保障する「がん団信50」を上乗せ金利なしで付帯できる点です。年0.100%の上乗せで残高100%保障に加えてがん診断給付金100万円・がん先進医療給付(通算2,000万円)・上皮内がん/皮膚がん給付金50万円が付く「がん団信100」も、この保障内容としては割安な水準といえます。
注意したいのは年齢条件です。がん団信50を含む保障特約付きの4プランは加入時に満50歳未満であることが必要で、過去にがんにかかったことがある場合は加入できません。またワイド団信は完済時年齢の上限が満81歳未満と、他のプランより4年短く設定されています。
健康状態を理由にワイド団信を選ぶ場合、組める返済期間が短くなる点まで見ておきましょう(引受保険会社はクレディ・アグリコル生命保険)。
融資期間は最長50年・融資額は最大3億円(2026年5月11日申込分から)
ソニー銀行は2026年5月11日の申し込み分より、住宅ローンの融資期間を最長35年から50年へ延長し、融資金額の上限を2億円から3億円へ拡大しました(対象は「住宅ローン」「変動セレクト住宅ローン」「固定セレクト住宅ローン」の3商品。投資用商品は対象外)。
融資期間は「住宅ローン」「変動セレクト住宅ローン」が1年以上50年以下、「固定セレクト住宅ローン」が10年以上50年以下、融資金額は500万円以上3億円以下です(ソニー銀行 公式お知らせ 2026年4月20日)。
高額物件の購入や、月々の返済額を抑えたい長期返済・借り換えのニーズにも対応しやすくなりました。
ただし期間を延ばせば延ばすほど得になるわけではありません。借換えで融資期間が35年を超えると年0.200%が上乗せになるうえ、そもそも返済期間が長いほど利息を払う年数が増えます。この「著しく長い住宅ローン」は、2026年9月15日に金融庁が公表した「2026事務年度金融行政方針」でも取り上げられました。
方針には、住宅ローンについて「従前よりも償還期間が著しく長い商品などが販売されている」としたうえで、「住宅ローン利用者の収入見込みなどに照らして適切なローンが組まれているか等について、利用者保護の観点から注意深くモニタリングを行う」と書かれています(金融庁 2026事務年度金融行政方針)。
これは50年ローンという商品を規制する・禁止するという話ではなく、説明と審査が適切かを当局が見ていくという内容です。裏を返せば、借り手の側も「月々がいくら下がるか」だけでなく「総額でいくら払うことになるか」を自分で確かめてから期間を決めるべきだ、ということになります。
ソニー銀行の住宅ローンのデメリット
3タイプからの選定と、商品間の切り替え不可
「変動セレクト」「固定セレクト」「住宅ローン」は、本審査までに商品を選ぶ必要があり、借入後に商品そのものを別タイプへ切り替えることはできません。固定セレクトの当初固定期間が終わったあとの引下げ幅は新規時より小さくなるため、将来の金利方針も含めて最初に設計しておくことが重要です。
年収要件など審査のハードルはやや高め
申込時満20歳以上・借入時満65歳未満・完済時満85歳未満に加え、前年度の年収(自営業は申告所得)400万円以上が条件とされています。ペアローンや収入合算を検討する場合も、各人の要件や合算の取り扱いが審査で確認されます。
申し込みから借り入れまでの具体的な流れはソニー銀行の仮審査と本審査の違いで詳しく整理しています。
変動金利に「5年ルール」「125%ルール」はない
ソニー銀行の変動金利は年2回見直しとなりますが、他の金融機関ではよくある、返済額の上限を設ける「5年ルール」「125%ルール」が適用されません。そのため金利上昇局面では、見直しのたびに返済額が増える可能性があります。
見方を変えれば、上昇分がその都度返済額に反映されるぶん、「返済額は据え置かれていたのに、後半で未払利息が一気に表面化する」といった先送りが起きにくい設計ともいえます。5年ルールは金利上昇を帳消しにする仕組みではなく、支払いのタイミングを後ろにずらす仕組みだからです。
いずれにせよ、金利が1%、2%と上がったときの返済額を先に試算しておくことが欠かせません。
どんな人に向いているか
ここまでを踏まえると、ソニー銀行が向くのは①借入額が大きく、手数料2.20%を払ってでも低い変動金利を取りに行きたい人、②50歳未満で、がん団信50を上乗せ0円で確保したい人、③借入額が小さめ・返済期間が短めで、初期費用44,000円の「住宅ローン」が効いてくる人の3パターンです。
逆に、金利上昇時に返済額が動くのを避けたい人には5年ルールのない設計は不向きで、その場合は5年ルール・125%ルールを採用している銀行や、当初固定・全期間固定を選ぶ方が計画を立てやすくなります。
よくある質問(FAQ)
Q. ソニー銀行の住宅ローンに5年ルール・125%ルールはありますか?
A. ありません。変動金利は年2回見直され、金利が上がればその都度、毎月の返済額に反映されます。返済額の急増を5年間据え置く「5年ルール」や、上げ幅を1.25倍までに抑える「125%ルール」がない代わりに、未払利息が後半に積み上がることもない設計です。
Q. 変動セレクトと「住宅ローン」はどちらが得ですか?
A. 借入額と返済期間で逆転します。2026年9月の変動金利は変動セレクトが年1.347%、「住宅ローン」が年1.707%で差は年0.360%。一方で手数料は融資額の2.20%(税込)と44,000円(税込)で、3,000万円なら差は約62万円です。
借入額が大きく期間が長いほど金利差の効きが勝ち、小口・短期ほど定額手数料が勝ちやすくなります。
Q. がん団信50は誰でも無料で付けられますか?
A. 加入時に満50歳未満であることが条件です。50歳以上の方が選べるのは一般団信(満65歳未満)とワイド団信(満65歳未満・上乗せ年0.200%)になります。また過去にがんにかかったことがある場合は、がん関連のプランには加入できません。
Q. 50年で借りると金利は上がりますか?
A. 新規購入では期間そのものによる上乗せはなく、融資金額の割合と完済時年齢で上乗せが決まります。借換えの場合は融資期間が35年を超えると年0.200%の上乗せです。ただし完済時年齢は満85歳未満(ワイド団信は満81歳未満)という制限があるため、50年で組めるかどうかは申込時の年齢で決まります。
まとめ
ソニー銀行の住宅ローンは、低金利に加え、電子契約への対応、保証料0円、繰上返済手数料無料などコスト面の優位性が大きな特徴です。がん団信50を上乗せ0円で付けられる点は、保障内容を重視する人にとって明確な魅力といえるでしょう。
一方で、借入後に商品タイプを変更できないため、固定金利期間の長さや将来の金利動向への考え方、家計の余裕度などを踏まえた初期設計が重要になります。2026年9月は変動金利が据え置かれた一方で固定金利が上昇しており、どの金利タイプ・どの商品を選ぶかで長期的な返済負担が大きく変わります。
なお、比較の候補としては、保証料0円・一部繰上返済手数料0円で諸費用が分かりやすいSBI新生銀行も挙げられます。一般団信のほか全疾病保障付団信を上乗せ0円で選べるなど保障の選択肢が広く、店舗相談とオンライン手続きの両方に対応している点が特徴です。
ソニー銀行と同じく5年ルール・125%ルールを採用していないため、金利上昇時の返済額の動き方は近い考え方で比較できます。買い物特典まで含めて総コストで比べたい方はイオン銀行のメリット・デメリットも参考になります。
年収や年齢などの利用条件に合致し、手続きをネットで効率よく完結したい方にとっては、ソニー銀行の住宅ローンは有力な選択肢の一つとなるでしょう。※本記事の金利・条件は2026年9月時点の内容です。最新の適用金利・条件は、必ず公式サイトでご確認ください。