
PayPay銀行の住宅ローンでまず押さえたいデメリットは、5年ルール・125%ルールがないことです。同行は2026年10月1日に基準金利を年3.530%へ引き上げ、変動金利(全期間引下型)は年1.580%になりました。返済中の人にも12月の返済日の翌日から新しい金利が適用されます。
このほか、手厚い保障は有料のがん保障団信に付くこと、固定金利は期間終了後に優遇幅が縮むこと、35年超や審査結果による上乗せがあることも見落とされがちです。
落とし穴① 5年ルール・125%ルールがない
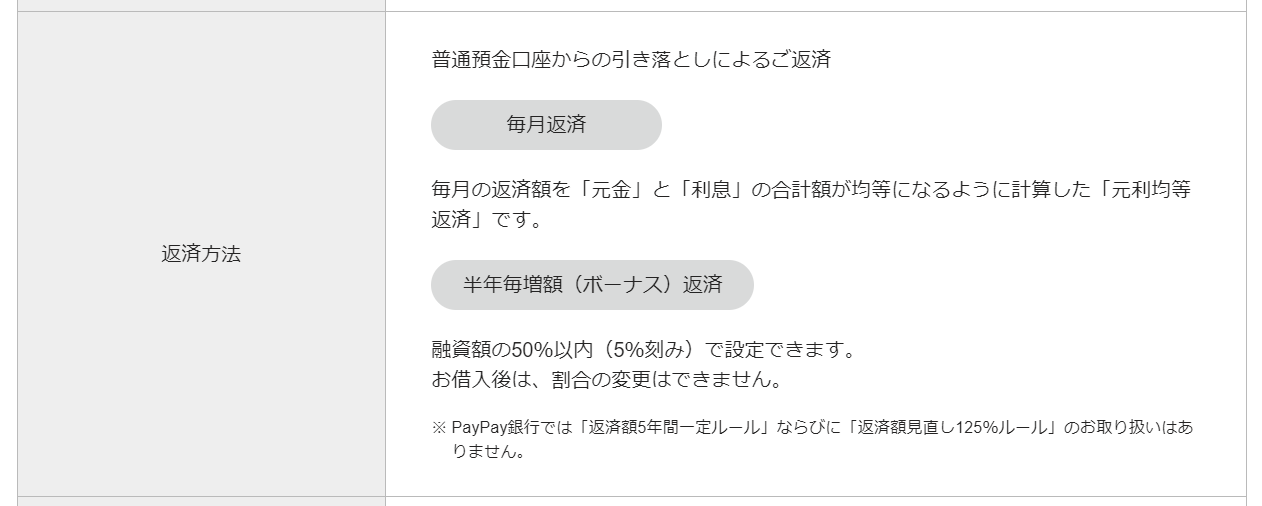
PayPay銀行の住宅ローンには、5年ルールと125%ルールがありません。多くの銀行は変動金利・元利均等返済の契約にこの2つを設けていますが、同行では基準金利の上昇分が返済額にそのまま反映されます。
5年ルールとは
5年ルールは、変動金利の基準金利が上がっても、毎月の返済額を5年間は変えない仕組みです。金利が上がってもすぐには支払額が増えず、家計を見直す時間ができます。
ただ、据え置かれるのは毎月の総額だけで、利息は増えています。たとえば「元金9万円+利息1万円」の返済が、金利上昇後に「元金8万円+利息2万円」へ変わるイメージです。元金の減りが遅れる分、後で利息の負担や未払利息の精算が生じることがあります。
125%ルールとは
125%ルールは5年ルールとセットの仕組みです。5年後に返済額を見直すとき、新しい返済額を従来の125%までに抑えます。毎月10万円の返済なら、増えても12万5,000円までです。
これも増加幅に上限を置くだけで、利息が増えた分は元金の返済が後ろにずれます。どちらのルールも元利均等返済が前提で、元金均等返済は対象外です。
基準金利は7月と10月に続けて上がった
PayPay銀行は日銀の利上げを受け、2026年7月1日と10月1日に住宅ローン基準金利を引き上げました。10月1日の改定後の基準金利は年3.530%です(PayPay銀行のお知らせ・2026年9月30日発表)。
背景には、日本銀行が9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げたことがあります(日本銀行 金融政策決定会合の運営)。適用金利は「基準金利−引下幅」で決まるため、基準金利が上がれば適用金利も同じ幅で上がります。
返済額が変わるのはいつか
借入後の変動金利は、年2回(4月1日・10月1日)の基準日に見直されます。公式FAQによると、4月1日の見直し分は6月の返済日の翌日から、10月1日の見直し分は12月の返済日の翌日から適用されます。
新しい金利による返済額は、翌年1月の返済日から変わる計算です。今回の10月改定は、2027年1月の返済から家計に表れます。5年ルールがないため、上がった金利は最短で数か月後の返済額に届きます。
同行のFAQには、借入4,000万円・35年・変動年1.0%の条件で、金利が0.5%上がると毎月の返済額が約9,600円増えるという試算も載っています。自分の借入額でも、金利が1%上がった場合の返済額を試算しておくと安心材料になります。
落とし穴② 手厚い保障は有料のがん保障団信に付く
PayPay銀行の有料団信は「超サポ団信」と呼ばれ、プランごとに上乗せ金利と保障内容が変わります。誤解が多いのは、全疾病保障や自然災害保障まで無料で付くと考えてしまう点です。公式の団信プラン紹介(2026年10月時点)を整理すると、次のようになります。
| 項目 | 一般団信 | がん50%保障団信 | がん100%保障団信 |
|---|---|---|---|
| 上乗せ金利 | なし | 年0.100% | 年0.150% |
| 加入できる年齢 | 満65歳未満 | 満51歳未満 | 満51歳未満 |
| 死亡・高度障害 | ○ | ○ | ○ |
| がん診断保障(残高保障) | なし | ○(残高の50%) | ○(残高の100%) |
| 全疾病保障 | なし | ○ | ○ |
| 失業保障・自然災害保障 | なし | ○ | ○ |
全疾病保障・失業保障・自然災害保障は、有料のがん保障団信に付く内容です。上乗せのない一般団信には含まれません。がん50%保障団信の上乗せは、2026年6月1日以降の借入分から年0.1%に改定されています。
金利を他行と比べるときは、団信の上乗せまで足した数字で並べるのが前提です。プランごとの細かな違いはPayPay銀行の住宅ローン団信・がん団信の解説で取り上げています。
満51歳未満の年齢条件は契約時で判定
がん50%・がん100%保障団信に入れるのは満51歳未満までで、51歳以上は一般団信だけになります。判定は申込時ではなく契約時の年齢です。
審査や書類の準備で、申込から契約まで数週間から数か月かかることがあります。その間に誕生日を迎えると対象外になるため、50歳前後の人は日程に余裕を持たせてください。詳しくは年齢制限と告知事項で扱っています。
健康状態の告知で一般団信に入れない場合は、保険会社の判断でワイド団信(上乗せあり)が案内されることがあります。保障内容と免責は「ご加入者のしおり」に書かれています。
落とし穴③ 固定金利は期間終了後に優遇幅が縮む
PayPay銀行で固定金利を選ぶと、当初期間引下型が適用されます。当初の固定期間は金利が大きく優遇される一方、期間が終わると引下幅が小さくなります。
公式の金利一覧では、当初期間終了後の引下幅は、固定から変動へ移る場合が年1.400%、固定から固定へ移る場合が年1.100%です(2026年10月時点)。これに対し、最初から変動金利を選ぶ全期間引下型は、10月時点で基準金利から年1.950%引き下げた年1.580%です。
仕組みを数字で見てみます。仮に固定期間が終わる時点の基準金利が今と同じ年3.530%なら、変動へ移った後の金利は年3.530%−年1.400%で年2.130%です。最初から全期間引下型で借りている人より、年0.550%高くなります。基準金利は今後も改定されるため、あくまで仕組みの説明です。
当初の固定金利の低さだけで判断せず、期間終了後の引下幅まで含めて比べてください。固定と変動の選び方はPayPay銀行の住宅ローンのデメリットとメリットでも触れています。
落とし穴④ 返済期間35年超は年0.300%の上乗せ
PayPay銀行は最長50年の住宅ローンを扱っていますが、返済期間が35年を超える契約には年0.300%の上乗せがあります。この幅は2026年9月1日以降の借入分から適用されており、これから申し込む人は年0.300%が対象です。
期間を延ばせば毎月の返済額は下がりますが、35年を超えた時点で金利そのものが上がります。公式には、35年超で借りた後に繰上返済で期間を35年以内へ縮めても、上乗せは続くと書かれています。完済時の年齢を80歳未満に収める条件もあります。
他行の上乗せ設計との違いは50年住宅ローンの取扱銀行4社の比較で比べられます。
落とし穴⑤ 審査結果や働き方でも金利が上乗せされる
表示金利がそのまま自分の金利になるとは限りません。PayPay銀行の公式FAQは、次の場合に金利を上乗せすると案内しています(2026年10月時点)。
- 審査結果による上乗せは、表示金利に最大年0.3%
- 個人事業主の人、自身や家族が経営する会社に勤める人は年0.3%
- 借入期間が35年を超える契約は年0.3%
- 団信のプランに応じた上乗せ
個人事業主や家族経営の会社に勤める人は、「個人事業主・法人経営者向け住宅ローン」で申し込む形になります。複数の上乗せが重なると、表示金利との差は小さくありません。比較するときは、自分に当てはまる上乗せを足した金利で並べてください。
費用面は保証料0円で分かりやすい
費用の設計は明快です。PayPay銀行の住宅ローンは保証料と一部繰上返済手数料が0円で、申込から契約までオンラインで進められます。その分、融資事務手数料は借入金額の2.20%(税込)の定率型です。
ソフトバンクのスマートフォンを使っている人は「スマホ優遇割」で年0.070%、スマホ・ネット・でんきをまとめて契約している人は最大年0.130%の引き下げを受けられます(2026年10月時点)。適用には手続きと期限があるため、まず優遇なしの金利で返済に無理がないかを見てから上乗せしてください。
比べる項目は、次の3つにそろえると漏れがありません。
| そろえる項目 | PayPay銀行で見ること | 見落としやすい点 |
|---|---|---|
| 金利 | 変動か固定か/固定なら期間終了後の引下幅 | 当初の金利の低さだけで判断しない |
| 上乗せ | 団信プラン・35年超・審査結果・働き方による上乗せ | 重なると表示金利との差が広がる |
| 手数料 | 融資事務手数料は借入金額の2.20%(税込) | 保証料0円でも初期費用はかかる |
PayPay銀行の住宅ローンのデメリットに関するよくある質問
Q. 5年ルールがないと、金利が上がったら返済額はいつ増えますか?
A. 借入後は4月1日と10月1日の年2回、金利が見直されます。10月1日の見直し分は12月の返済日の翌日から適用され、翌年1月の返済額から変わります。据え置きや125%の上限はありません。
Q. 2026年10月の基準金利の引き上げは、すでに借りている人にも関係しますか?
A. 関係します。変動金利で借りている人には10月1日時点の基準金利が適用され、12月の返済日の翌日から新しい金利になります。新しい返済額は、ログイン後の返済予定明細照会で確かめられます。
Q. PayPay銀行の固定金利は、期間が終わるとどうなりますか?
A. 当初期間引下型のため引下幅が縮みます。固定から変動へ移る場合は年1.400%、固定から固定へ移る場合は年1.100%の引下幅です(2026年10月時点)。期間終了後の水準まで含めて比べてください。
Q. 個人事業主でもPayPay銀行の住宅ローンを借りられますか?
A. 「個人事業主・法人経営者向け住宅ローン」で申し込めます。ただし公式FAQでは、個人事業主や家族経営の会社に勤める人は年0.3%の上乗せとされています。
PayPay銀行の住宅ローンのおすすめ解説記事
- PayPay銀行の住宅ローンの落とし穴を徹底解説!
- PayPay銀行の住宅ローンは異動情報があっても大丈夫?
- PayPay銀行の超サポ団信を徹底解説!
- PayPay銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- PayPay銀行の住宅ローンは5年ルール、125%ルールがあるの?
- PayPay銀行の住宅ローンのがん団信の特徴は?わかりやすく解説!
- PayPay銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- PayPay銀行の住宅ローン金利推移・金利動向
- PayPay銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- PayPay銀行の住宅ローンの団信の年齢制限は?告知事項についても徹底解説!
- PayPay銀行の住宅ローンの審査基準について。本審査・事前審査の流れは?
- PayPay銀行住宅ローンへの借り換えはお得?金利や手数料を解説
まとめ PayPay銀行の住宅ローンを選ぶ前に
PayPay銀行の住宅ローンは、保証料0円と分かりやすい費用設計が特徴です。一方で、5年ルール・125%ルールがない、手厚い保障は有料のがん保障団信に付く、固定金利は期間終了後に優遇幅が縮む、35年超や審査結果で上乗せがある、という点を押さえておく必要があります。
とくに5年ルールがない点は、7月と10月に基準金利が続けて上がった今の局面で重みを増しました。借入額を決める前に、金利が1%上がった場合の返済額まで試算しておくことが大切です。
5年ルール・125%ルールを設けていない銀行は、PayPay銀行のほかにもあります。仕組みの違いは住宅ローンの5年ルール・125%ルールの仕組みやソニー銀行の住宅ローン金利と5年ルールなしの注意点で比べられます。
※金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。