
PayPay銀行は2026年10月1日、住宅ローンの基準金利を引き上げました。10月に借りる場合の変動金利(全期間引下型)は新規・借り換えとも年1.580%で、7月以来の引き上げです。
固定金利も10年が年3.520%、35年が年4.210%と小幅に上がりました。日銀が9月に政策金利を年1.25%程度へ引き上げたことが背景にあります。
PayPay銀行の住宅ローンの特徴と注意点
PayPay銀行の住宅ローンは、優遇割を組み合わせたときの変動金利の水準と、がん保障付きを含む団信のラインアップ(超サポ団信)が特徴です。がん50%保障団信は、返済中にがんと診断確定されると住宅ローン残高が半分になる保障です。
一方で注意点もあります。変動金利に5年ルール・125%ルールがなく、金利が上がると返済額にそのまま反映されます。通常の住宅ローンは自営業者やオーナー企業の経営者は原則として使えず、専用の「個人事業主・法人経営者向け住宅ローン」は金利が高めです。
注文住宅では、建物の完成時に一括で融資される形で、着工金・中間金・土地代金だけを先に借りることはできません。土地から買う人は、つなぎ資金の手当てを別に考える必要があります。メリットとデメリットの全体像はPayPay銀行の住宅ローンのメリット・デメリットで整理しています。
10月のPayPay銀行の住宅ローン金利
2026年10月の借入金利は次のとおりです。変動金利は「スマホ/ネット/でんき優遇割」を適用するとさらに年0.130%下がり年1.450%、スマホ優遇割だけなら年0.070%下がり年1.510%になります。
| 資金使途 | 金利タイプ | 2026年10月の金利 |
|---|---|---|
| 新規借り入れ | 変動金利(全期間引下型) | 年1.580% |
| 借り換え | 変動金利(全期間引下型) | 年1.580% |
| 新規・借り換え共通 | 固定金利10年(当初引下型) | 年3.520% |
| 新規・借り換え共通 | 固定金利20年(当初引下型) | 年4.060% |
| 新規・借り換え共通 | 固定金利35年(当初引下型) | 年4.210% |
※2026年10月1日時点の公式サイト掲載金利です。実際の借入金利は申込時ではなく借入日時点のものが適用され、市場動向によっては月中に見直されることもあります。
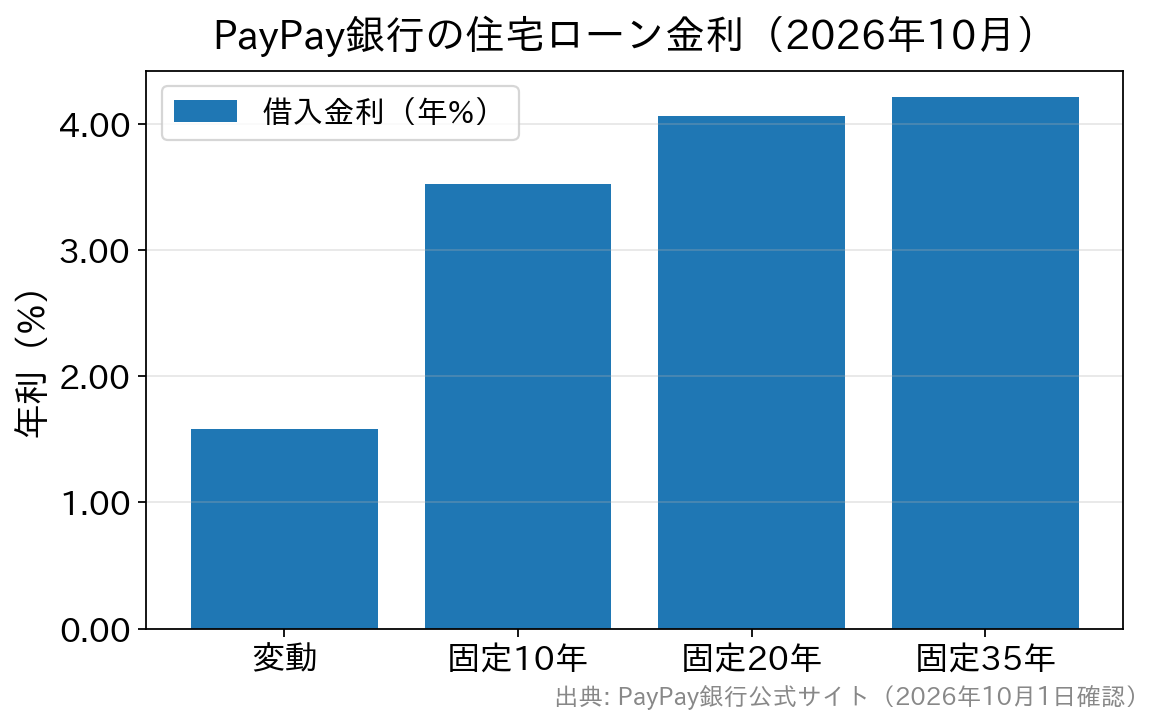
基準金利は年3.530%で、ここから契約時に決まる引下幅を差し引いたものが借入金利です。同じ引下幅のまま基準金利が上がれば、借入金利も同じ幅だけ上がります。
借入期間が35年を超える契約には上乗せ金利がかかり、2026年9月1日以降の借入分は年0.3%です。35年を超えて借りた後、繰上返済で残りの期間が35年以内になっても上乗せは続くと案内されています。40年・50年で借りるなら、上乗せ後の金利で毎月の返済額を試算しておく必要があります。
PayPay銀行の住宅ローン金利推移と金利動向
今回の引き上げの起点は、日本銀行が2026年9月18日の金融政策決定会合で政策金利を年1.25%程度へ引き上げたことです(日本銀行 金融政策決定会合の決定内容)。これを受けてPayPay銀行は9月30日、10月1日から基準金利を引き上げると発表しました。
PayPay銀行は6月の利上げの際も、翌7月に基準金利を引き上げました。今回も日銀の決定から約2週間で、新しく借りる人の金利に反映した形です。
すでに変動金利で借りている人は、10月1日の基準日に金利が見直され、新しい金利は12月の約定返済日の翌日から適用されます。9月30日までに変動金利で借りた人には、10月以降の返済額が10月1日にメールで案内されています。
固定金利は長期金利の影響を受けます。全期間固定の【フラット35】も10月の最低金利(返済21年以上・融資率9割以下)が年3.830%となり、2017年10月の現行制度移行後で最も高い水準です(住宅金融支援機構 最新の金利情報)。
日銀の次回会合は10月29日・30日に予定されています。結果はまだ決まっていないため、変動金利で借りる人も、さらに上がった場合の返済額を見込んで資金計画を立てておくと慌てずに済みます。
2023年11月以降の新規借り入れの金利は自己資金10%以上の金利(年利)を表示しています。キャンペーン実施期間中はキャンペーン適用後の金利を表示しています。※2025年7月〜2026年5月分の掲載は割愛しています。
| 変動金利 (新規借り入れ) |
変動金利 (借り換え) |
10年固定金利 (新規借り入れ) |
|
|---|---|---|---|
| 2026年10月 | 1.580% | 1.580% | 3.520% |
| 2026年9月 | 1.330% | 1.330% | 3.440% |
| 2026年8月 | 1.330% | 1.330% | 2.870% |
| 2026年7月 | 1.330% | 1.330% | 2.770% |
| 2026年6月 | 0.980% | 0.980% | 2.790% |
| 2025年6月 | 0.780% | 0.780% | 1.370% |
| 2025年5月 | 0.780% | 0.780% | 1.380% |
| 2025年4月 | 0.780% | 0.780% | 1.630% |
| 2025年3月(CP終了後) | 0.530% | 0.499% | 1.560% |
| 2025年2月 | 0.420% | 0.390% | 1.365% |
| 2025年1月 | 0.420% | 0.390% | 1.245% |
| 2024年12月 | 0.420% | 0.390% | 1.245% |
| 2024年11月 | 0.465% | 0.499% | 1.165% |
| 2024年10月 | 0.465% | 0.499% | 1.115% |
| 2024年9月 | 0.315% | 0.349% | 1.1075% |
| 2024年8月 | 0.270% | 0.290% | 1.195% |
| 2024年7月 | 0.270% | 0.290% | 1.165% |
| 2024年6月 | 0.315% | 0.349% | 1.215% |
| 2024年5月 | 0.315% | 0.349% | 1.155% |
| 2024年4月 | 0.315% | 0.349% | 1.085% |
| 2024年3月 | 0.250% | 0.290% | 1.145% |
| 2024年2月 | 0.250% | 0.290% | 1.145% |
| 2024年1月 | 0.250% | 0.290% | 1.065% |
| 2023年12月 | 0.250% | 0.290% | 1.365% |
| 2023年11月 | 0.315% | 0.349% | 1.345% |
| 2023年10月 | 0.380% | 0.349% | 1.280% |
| 2023年9月 | 0.380% | 0.290% | 1.230% |
| 2023年8月 | 0.319% | 0.290% | 1.000% |
| 2023年7月 | 0.319% | 0.290% | 0.950% |
| 2023年6月 | 0.380% | 0.349% | 0.950% |
| 2023年5月 | 0.380% | 0.349% | 1.040% |
| 2023年4月 | 0.380% | 0.349% | 0.980% |
| 2023年3月 | 0.349% | 0.349% | 1.210% |
| 2023年2月 | 0.349% | 0.330% | 1.190% |
| 2023年1月 | 0.349% | 0.330% | 1.050% |
| 2022年12月 | 0.349% | 0.330% | 0.960% |
| 2022年11月 | 0.380% | 0.349% | 0.990% |
| 2022年10月 | 0.380% | 0.349% | 0.890% |
| 2022年9月 | 0.380% | 0.780% | |
| 2022年8月 | 0.380% | 0.860% | |
| 2022年7月 | 0.380% | 0.820% | |
| 2022年6月 | 0.380% | 0.830% | |
| 2022年5月 | 0.380% | 0.830% | |
| 2022年4月 | 0.380% | 0.690% | |
| 2022年3月 | 0.380% | 0.690% | |
| 2022年2月 | 0.380% | 0.565% | |
| 2022年1月 | 0.380% | 0.560% |
(金利は年利)
ほかのネット銀行の動きは、ソニー銀行の住宅ローン金利と推移やイオン銀行の住宅ローン金利推移で比べられます。
団体信用生命保険(団信)と疾病保障のラインアップ
団信は上乗せ金利の有無と加入年齢がプランごとに違います。がん50%保障団信は2026年6月1日の借入分から年0.1%の上乗せになっており、無料で付くという以前の説明は現在の条件と合いません。
| 団信保障プラン | 上乗せ金利 | 概要 |
|---|---|---|
| 一般団信 | なし | 死亡・所定の高度障害状態、医師の診断書等により保険会社に余命6ヶ月以内と判断された場合、住宅ローン残高が「0円」になる通常の団信サービス。加入可能年齢は65歳未満。 |
| がん50%保障団信 | +0.1% | 一般団信に加えて、がんと診断確定されたら住宅ローン残高が半分になる保障が付帯。加入可能年齢は51歳未満。 |
| がん100%保障団信 | +0.15% | 一般団信+がんと診断確定されたら住宅ローン残高が0円になる。給付特約も付帯。加入可能年齢は51歳未満。 |
| ワイド団信 | +0.3% | 過去の病歴や健康面の理由で一般団信に加入できない人向け。一般団信に加入できない場合に保険会社の査定によりワイド団信となる場合があります。(金利上乗せがあるが、保障内容は一般団信と同様) |
※ペアローンで申し込む場合は「ペアローン連生団信」も選べます。上乗せ幅はプランによって異なります。各プランの保障の違いはPayPay銀行の住宅ローン団信・がん団信の解説にまとめています。
申込から借り入れまでの流れ
PayPay銀行の住宅ローンは、申込から契約までをオンラインで進めます。一般的な流れは次のとおりで、必要書類や提出方法は借り入れの条件によって異なります。
- 申し込み前の準備(必要な情報を集め、返済計画を立てる)
- ウェブサイトから仮審査(事前審査)を申し込む
- 必要書類をオンラインまたは郵送で提出する
- 提出書類にもとづいて本審査が行われ、結果が通知される
- 銀行と住宅ローン契約を結ぶ
- 融資が実行され、資金が売主や不動産会社へ振り込まれる
借り入れ後の返済の手続き
借りた後の手続きもオンラインで済みます。返済状況の確認や一部繰上返済はウェブから行え、一部繰上返済はホームページでの手続きなら1万円以上1円単位で手数料が無料です。電話での手続きは5,500円(税込)、全額繰上返済は電話受付で33,000円(税込)がかかります。
返済口座はPayPay銀行の円普通預金口座です。定額自動入金サービスを使えば、他行にある自分名義の口座から毎月決まった額を手数料無料で移せます。
PayPay銀行の住宅ローンで気をつけたいこと
- 住宅ローンの取り扱い開始は2019年7月
メガバンクなどと比べると住宅ローンの取り扱い歴は短めです。 - 金利上昇が返済額に早く反映される
5年ルール・125%ルールがないため、変動金利が上がると次の見直しから返済額が増えます。返済中の人は、10月の基準金利引き上げが12月以降の返済額に反映されます。 - 事務手数料は借入金額の2.20%(税込)
3,000万円を借りると66万円(税込)です。保証料は0円ですが、初期費用を抑えたい人は定額型の手数料を採る銀行とも比べる必要があります。 - 長期固定は割高になりやすい
10月の固定35年(当初引下型)は年4.210%で、フラット35の10月の最低金利(年3.830%)を上回ります。団信や手数料の条件が違うため単純には比べられませんが、全期間固定を軸に考えるならフラット35も並べて検討する価値があります。 - 35年超の上乗せは年0.3%
2026年9月1日以降の借入分から年0.3%(8月31日以前の借入分は年0.1%)です。 - 個人事業主・法人経営者は専用商品
通常の住宅ローンより金利は高めに設定されています。
PayPay銀行の金利についてよくある質問
Q. PayPay銀行の10月の変動金利はいくらですか?
A. 新規借り入れ・借り換えとも年1.580%(全期間引下型)です。スマホ/ネット/でんき優遇割を適用すると年1.450%になります。10月1日に基準金利が引き上げられたことによるものです。
Q. すでに借りている人の返済額はいつ変わりますか?
A. 変動金利は4月1日と10月1日の年2回見直されます。10月1日基準の新しい金利は、12月の約定返済日の翌日から適用されます。対象者には10月1日に新しい返済額がメールで案内されています。
Q. 申し込んだ月の金利で借りられますか?
A. いいえ。適用されるのは借入日(融資実行日)の金利です。金利は毎月見直され、月中に見直されることもあるため、実行までの期間が長いほど金利が動く可能性があります。
Q. 借入期間を35年より長くすると金利はどうなりますか?
A. 2026年9月1日以降の借入分は年0.3%の上乗せがかかります。35年を超えて借りた後に繰上返済で残りの期間が35年以内になっても、上乗せは続くと案内されています。
Q. PayPay銀行の固定金利は変動金利と同じように上がりますか?
A. 動く理由が違います。変動金利は日銀の政策金利を受けた基準金利に、固定金利は長期金利に連動して決まります。10月は両方が上がりましたが、上げ幅は変動金利のほうが大きくなりました。
金利上昇局面での住宅ローンの比べ方
2026年に入り、日銀の利上げに合わせて多くの金融機関が住宅ローン金利を引き上げています。比べるときは表示金利の低さだけでなく、優遇割の条件を満たせるか、団信の上乗せ、事務手数料、35年超の上乗せまで含めた総額で並べると、実際の負担の差が見えます。
金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。
PayPay銀行の住宅ローンのおすすめ解説記事
- PayPay銀行の住宅ローンの落とし穴を徹底解説!
- PayPay銀行の住宅ローンは異動情報があっても大丈夫?
- PayPay銀行の超サポ団信を徹底解説!
- PayPay銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- PayPay銀行の住宅ローンは5年ルール、125%ルールがあるの?
- PayPay銀行の住宅ローンのがん団信の特徴は?わかりやすく解説!
- PayPay銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- PayPay銀行の住宅ローン金利推移・金利動向
- PayPay銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- PayPay銀行の住宅ローンの団信の年齢制限は?告知事項についても徹底解説!
- PayPay銀行の住宅ローンの審査基準について。本審査・事前審査の流れは?
- PayPay銀行住宅ローンへの借り換えはお得?金利や手数料を解説