
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンは、2026年10月30日(金)17時でWEB申込コースの仮審査受付を終了します。これから申し込む人は、SBIマネープラザなどの銀行代理業者が窓口の対面相談コースが主な選択肢になります(2026年10月1日に同行公式サイトで確認)。
金利の条件もコースで分かれています。10月実行分の変動金利(通期引下げプラン)は、対面相談コースが年1.600%(物件価格の80%以下で借入)・年1.700%(80%超)、優遇が8月実行分で終わったWEB申込コースは年2.000%です。以下、商号変更で変わらないこと、金利・団信・手数料・審査基準を公式情報で整理します。
最重要ポイント|WEB申込コースは受付終了へ、対面相談コースが主な窓口に
同行の金利ページには「住宅ローンWEB申込コースは、2026年10月30日(金)17時をもちまして、仮審査申込の受付を終了」と告知されています。受付終了までに仮審査を申し込んだ人は、終了後もWEB申込コースで手続きを続けられます。10月30日17時以降は対面相談コースの利用が案内されています。
2026年10月1日現在の主な条件を、2つのコースで並べると次のとおりです。
| 項目 | WEB申込コース | 対面相談コース |
|---|---|---|
| 新規の仮審査申込 | 2026年10月30日17時で受付終了 | 継続(銀行代理業者の店舗が窓口) |
| 変動金利(通期引下げプラン) 物件価格の80%以下で借入 | 年2.000% (80%以下の優遇は8月実行分で終了) | 年1.600% |
| 変動金利(通期引下げプラン) 物件価格の80%超で借入 | 年2.000%(区分なし) | 年1.700% |
| 固定10年(当初引下げプラン) | 年3.379% | 年3.379% |
| 審査結果による上乗せ | 年0.100%〜0.300% | 年0.100%〜0.550% |
※出典:ドコモSMTBネット銀行 公式サイト「金利|WEB申込コース」「金利|対面相談コース」2026年10月1日現在の適用金利。対面相談コースの表示金利は最下限金利です。金利は毎月見直され、月中に変更される場合があります。
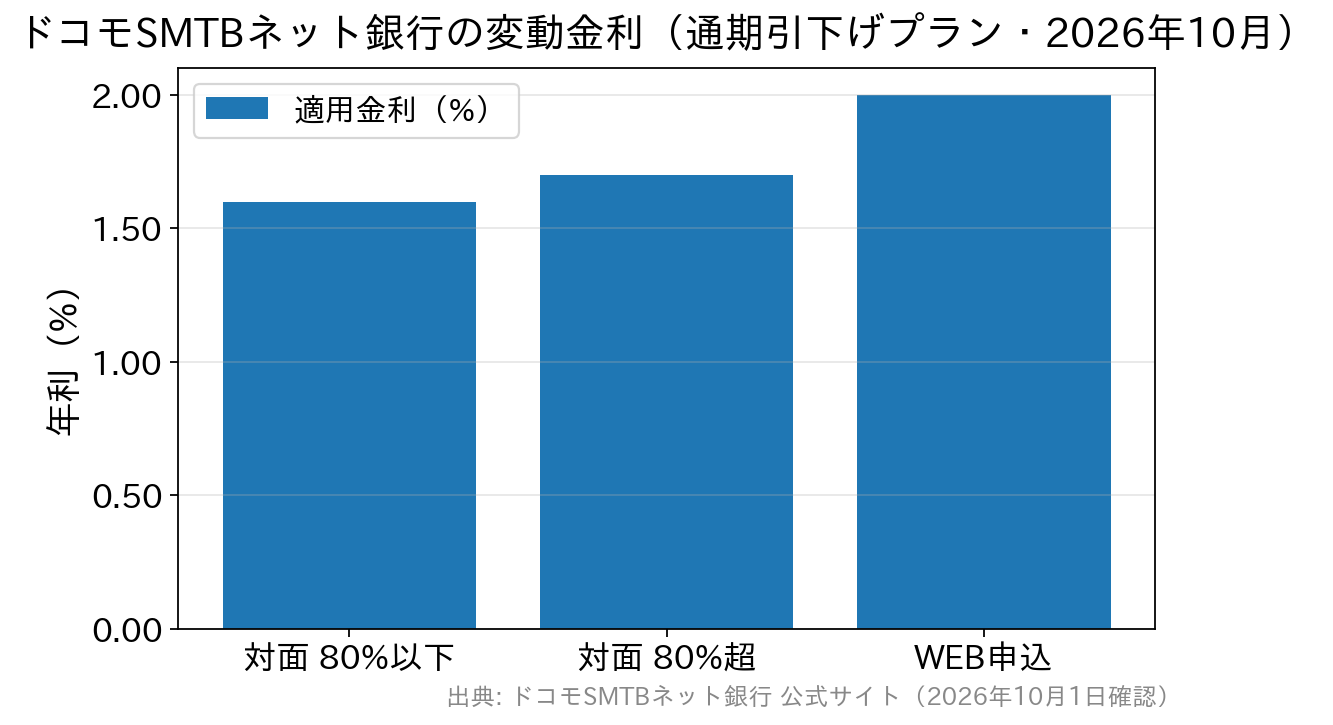
環境配慮型住宅への特別金利優遇は、WEB申込コースで8月実行分、対面相談コースでも9月実行分をもって終了しました。現在も残っているのは、対面相談コースの「物件価格の80%以下で借りる場合」の区分です。
ただし対面相談コースは審査結果による上乗せの上限が年0.550%とWEB申込コース(年0.300%)より広く、提示される金利は個別に異なります。表示金利の差がそのまま自分の差になるとは限らない点には注意してください。
対面相談コースは同行のホームページでは申し込めず、同行を所属銀行とする銀行代理業者の店舗が窓口です。そのひとつであるSBIマネープラザでは、担当者に相談しながら、仮審査で自分に提示される金利まで確かめられます(相談は無料)。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
背景には金利環境の変化があります。日本銀行は2026年9月18日の金融政策決定会合で、政策金利を年1.25%程度へ引き上げました(9月24日から適用・日本銀行 金融市場調節方針に関する公表文)。同行の変動金利の基準金利は、10月1日現在で年4.025%です。
先行きの金利は決まっていないため、「これから上がるから今のうちに」といった前提で判断しないことが大切です。月ごとの動きはドコモSMTBネット銀行の住宅ローン金利推移で追っています。
商号変更で「変わること」「変わらないこと」
同行は2025年10月1日にNTTドコモの連結子会社となり、現在はドコモと三井住友信託銀行による共同経営体制です。この体制を反映して、2026年8月3日から商号が「株式会社ドコモSMTBネット銀行」(英文表記 DOCOMO SMTB Net Bank, Inc.)に変わりました。
| 項目 | 2026年8月3日以降 | 備考 |
|---|---|---|
| 商号 | 株式会社ドコモSMTBネット銀行 | 旧:住信SBIネット銀行株式会社 |
| 金融機関コード・支店番号・口座番号 | 変更なし | 金融機関コードは0038 |
| 他行からの振込時の銀行名 | ドコモSMTBネット銀行を指定 | 旧行名での振込受付は2026年10月30日まで |
| 契約中の住宅ローン | そのまま継続 | 契約者側の手続きは不要 |
※同行公式サイトの案内をもとに当サイトが作成(2026年10月1日確認)。
すでに住宅ローンを借りている人が、商号変更のために行う手続きはありません。一方、これから申し込む人は、商号変更とは別の話としてWEB申込コースの受付終了に注意が必要です。
なお、比較サイトやパンフレットでは新旧2つの社名がしばらく混在します。同じ銀行を指していると理解しておけば混乱は避けられます。
適用金利|通期引下げプランと当初引下げプラン
金利は毎月見直されます。以下は同行公式サイトに掲載された2026年10月1日現在のWEB申込コースの適用金利です(新規借入・借換えとも同水準)。固定金利の各タイプは、対面相談コースも同じ水準で表示されています。
<通期引下げプラン>借入期間を通じて同じ引下げ幅
| 金利タイプ | 適用金利 | 基準金利 |
|---|---|---|
| 変動金利 | 年2.000%(対面相談コースは年1.600%〜) | 年4.025% |
| 固定5年 | 年3.439% | 年4.980% |
| 固定10年 | 年3.739% | 年5.280% |
| 固定20年 | 年5.519% | 年7.060% |
| 固定35年 | 年5.889% | 年7.430% |
<当初引下げプラン>当初の固定期間中の引下げ幅が大きい
| 金利タイプ | 適用金利 | 基準金利/引下げ幅 |
|---|---|---|
| 固定5年 | 年2.959% | 年4.980%/年-2.021% |
| 固定10年 | 年3.379% | 年5.280%/年-1.901% |
| 固定20年 | 年3.919% | 年7.060%/年-3.141% |
| 固定35年 | 年4.019% | 年7.430%/年-3.411% |
※実際の適用金利は申込時ではなく、借入日(借入実行日)の金利が適用されます。
※団体信用生命保険のプランによっては年0.200%〜0.400%が上乗せとなります。
※借入期間が35年超〜40年以内は年0.070%、40年超〜50年以内は年0.150%が上乗せとなります。
※審査結果によっては、表示金利に上乗せとなる場合があります(WEB申込コース年0.100%〜0.300%、対面相談コース年0.100%〜0.550%)。
押さえておきたいのは、同じ「固定20年」でも当初引下げプランは年3.919%、通期引下げプランは年5.519%と大きな差があることです。当初引下げプランは特約期間中の引下げ幅が大きいぶん、特約期間が終わった後の引下げ幅は小さくなります(公式サイトに、特約期間終了後に変動金利へ切り替わる場合の引下げ幅などが示されています)。
目先の金利の低さだけで選ばず、特約期間終了後にどうなるかまで含めて比べることが、金利上昇局面ではとくに重要です。
住宅ローンの審査基準(ご利用いただける方)
| 審査項目 | 審査基準 |
| 年齢 | 借り入れ時年齢:満18歳以上65歳以下 完済時年齢:満80歳未満 |
| 収入(年収) | 安定かつ継続した収入があること(金額基準非開示) |
| 職業・勤続年数 | 非開示 |
| 団信加入 | 必須(SBI生命保険) |
| 住所 | 日本国内に住んでいること |
| 借入期間・金額 | 1年以上50年以内/500万円以上3億円以下(10万円単位) |
| 保証会社 | 審査による(審査の結果、保証会社〔MG保証〕による保証を条件とする場合がある) |
※ドコモSMTBネット銀行の住宅ローン商品概要説明書(2026年8月3日現在)をもとに当サイトが作成。
利用条件を見る限り、特別に厳しすぎる基準とは言えません。ただし住宅ローンの審査は「総合評価」で、年齢・収入・勤務先・他の借入・物件の担保評価などを組み合わせて判断されます。
同行は原則として保証会社を利用しない住宅ローンを提供しています。一般に保証会社付きの住宅ローンのほうが審査に通りやすいことが多く、これが「審査が厳しい」と言われる理由の一つです。
実際には、審査の結果として保証会社による保証を条件に承認されるケースもあります。申込後に保証会社なし・ありの両方が検討される仕組みと考えておけばよいでしょう。自営業の方の注意点はドコモSMTBネット銀行の住宅ローンは自営業でも使えるかで解説しています。
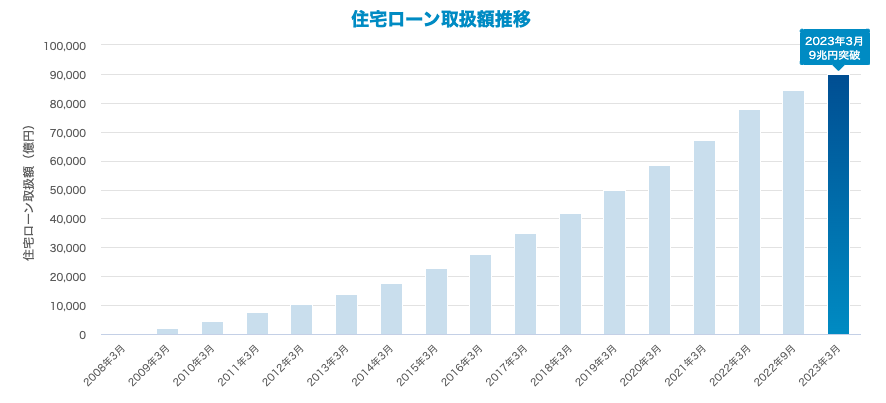
※図は住信SBIネット銀行当時に公表された融資実行額の推移です。なお同行は「2024年度の国内行における住宅ローン新規実行額No.1」としています(ドコモSMTBネット銀行調べ・2025年3月31日時点。りそなホールディングス、auじぶん銀行、三菱UFJフィナンシャル・グループ、三井住友フィナンシャルグループ、三井住友トラストグループを含む国内行および同社の開示資料に基づく)。
3つの商品ラインアップ(基本情報)
同行は「WEB申込コース」「対面相談コース」「フラット35」の3種類の住宅ローンを取り扱っています。3商品を同時に申し込むことはできず、商品を変える場合は申込を取り下げて出し直し、書類も改めて提出する必要があります。
「WEB申込コース」はウェブサイトやLINEで手続きする商品で、前述のとおり2026年10月30日17時で新規の仮審査受付を終了します。「対面相談コース」は全国50店舗以上の窓口で専任スタッフに相談しながら手続きできる商品で、同行を所属銀行とする銀行代理業者が申込みや問い合わせを受け付けます(契約自体は同行との契約です)。
WEB申込コースと対面相談コースの違い
かつては「どちらで申し込んでも基本的に同じ条件」と説明できる時期がありました。現在は金利の優遇と受付の状況がコースで異なります。
選び方の目安は次のとおりです。
- 10月30日17時までに仮審査を申し込み、手続きをすべてオンラインで完結させたい→ WEB申込コース。仮審査から契約までLINEやウェブ上で進められます。
- 10月30日17時以降に申し込む、または頭金を2割以上入れて物件価格の80%以下で借りる→ 対面相談コース。表示金利の面でも検討の余地が大きいコースです。
ただし繰り返しになりますが、対面相談コースは審査結果による上乗せが年0.100%〜0.550%で、実際に提示される金利は個別に異なります。表示金利の差だけで結論を出さず、仮審査で自分に提示される条件を確認してから比較してください。
金利優遇の取扱いは今後も改定される可能性があります。申込前に公式サイトの金利ページで条件を見ておきましょう。
フラット35(買取型)とフラット50
「フラット35」は住宅金融支援機構と民間金融機関が提携する全期間固定金利型の住宅ローンで、同行は2015年から買取型を取り扱っています。返済期間を最長50年まで延ばせる「フラット50」の取扱いも同行のフラット35ページで案内されています。
全期間固定は「返済額がずっと変わらない」ことが最大の価値で、変動金利の引き上げが続く局面では改めて検討したい選択肢です。
なお、フラット35の「保証型」について、同行のフラット35ページでは「現在新規お申込受付を行っておりません」と案内されています。同ページで申し込めるのは機構の【フラット35】(買取型)です。フラット35は一般の住宅ローンと審査の観点が異なるため、主力の住宅ローンを利用しにくい場合の選択肢の一つになります。
買取型の融資事務手数料は借入金額の2.20%(税込・最低11万円)で、全疾病保障を付帯する場合はさらに上乗せがあります。
フラット35の借入金利は住宅金融支援機構が毎月第1営業日に公表します。取扱金融機関ごとに金利は同一ではないため、機構の【フラット35】公式サイトとあわせて各取扱機関の金利を比べてください。
ちなみに、フラット35の実行件数では販売会社であるSBIアルヒ株式会社が16年連続でシェア1位となっています。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
スゴ団信|プランと上乗せ金利
同行の住宅ローンには「スゴ団信」という団体信用生命保険が用意されており、死亡・高度障害の一般的な保障に加えて、全疾病保障(就業不能状態の保障)と先進医療特約が上乗せ金利なしで基本付帯します。
さらに50歳以下であれば、がん・脳卒中・急性心筋梗塞の3大疾病で所定の状態になった場合に住宅ローン残高の50%が保障される「3大疾病50プラン」も上乗せなしで利用できます。引受保険会社はSBI生命保険で、対面相談コースでも同じスゴ団信が付帯します。
借入時の年齢が50歳以下の方
| プラン | 上乗せ金利 | 3大疾病の保障 |
|---|---|---|
| 3大疾病50プラン(基本) | なし | 住宅ローン残高の50% |
| 3大疾病100プラン(40歳未満) | 年0.200% | 住宅ローン残高の100% |
| 3大疾病100プラン(40歳以上) | 年0.400% | 住宅ローン残高の100% |
| ワイド団信 | 年0.300% | 引受条件を緩和(3大疾病保障・全疾病保障・先進医療特約は付帯されない) |
借入時の年齢が50歳超の方
| プラン | 上乗せ金利 | 3大疾病の保障 |
|---|---|---|
| 基本プラン | なし | なし(死亡・高度障害+全疾病保障+重度ガン保険金前払特約・先進医療特約) |
| 3大疾病50プラン | 年0.250% | 住宅ローン残高の50% |
| 3大疾病100プラン | 年0.400% | 住宅ローン残高の100% |
※出典:ドコモSMTBネット銀行 公式「団体信用生命保険(スゴ団信)」(2026年10月1日確認)。満年齢基準。3大疾病100プランでは重度ガン保険金前払特約は付保されませんが、3大疾病保障特約により住宅ローンの残金が0円となります。ワイド団信に付帯されない特約は、2021年のスゴ団信取扱開始時の同行発表によります。
見落としやすい点が2つあります。1つは、「3大疾病100プラン」の上乗せ金利が40歳を境に年0.200%と年0.400%で変わること。もう1つは、50歳を超えると3大疾病50%保障が基本付帯ではなくなり、年0.250%の上乗せが必要になることです。
年齢が1つ上がるだけで前提が変わる設計なので、40歳・50歳の節目にあたる方は必ず自分の区分を確認してから試算してください。プランごとの支払条件はスゴ団信の保障と上乗せ金利で詳しく解説しています。
団信は原則として途中で変更できません。他行と比べる場合は、上乗せなしで付く保障の範囲を横並びにするのが基本です。たとえばSBI新生銀行は、一般団信と全疾病保障付団信がいずれも上乗せなしで、ガン団信は年0.100%の上乗せです。
事務手数料
住宅ローンを比較するうえで金利と並んで重要なのが、借入時に金融機関へ支払う事務手数料です。借入金額に手数料率をかける「定率型」と、金額が固定されている「定額型」があり、金融機関によって設計が異なります。
同行の住宅ローンは定率型で、融資金額の2.20%(税込)がかかります。3,000万円を借りる場合は66万円、1億円なら220万円です。保証料は同行が負担しますが、諸費用は先にまとまった金額で出ていくため、自己資金の計画に必ず織り込んでおきましょう。
一方で、一部繰上返済の手数料は変動金利・固定金利特約期間中とも無料です。まとまった資金ができたときに何度でも返済に回せるため、借入後のコスト管理はしやすい設計になっています。
ドコモSMTBネット銀行 住宅ローンのメリット・デメリット
メリット①保証料0円・一部繰上返済0円というコスト構造
保証料がかからず、一部繰上返済も何度でも無料という設計は、借入後に自分でコントロールできる余地が大きいことを意味します。金利上昇局面では「繰上返済で残高を減らして利息を抑える」戦略が取りやすく、手数料を気にせず何度でも返済に回せる点は実務上の価値が大きいといえます。
メリット②上乗せなしで付く保障が手厚い
一般的な住宅ローンで無料付帯される団信は、死亡・高度障害でローン残高がゼロになる一般団信までです。同行は全疾病保障・先進医療特約が上乗せなしで基本付帯し、50歳以下なら3大疾病50%保障まで上乗せなしで付きます。より詳しい長所と短所はドコモSMTBネット銀行の住宅ローンのメリット・デメリットでも整理しています。
デメリット①WEBで完結できる申込が終わる
いま最も大きな変化がここです。WEB申込コースは10月30日17時で新規の仮審査受付を終了し、物件価格の80%以下に対する優遇もWEB申込コースでは8月実行分で終わっています。
仮審査から契約までネットで完結させたい人にとって、同行の選択肢は狭まりました。以降は店舗の対面相談コースで手続きを進めるか、他行を含めて比較し直すことになります。
デメリット②全疾病保障の支払条件は緩くない
無料で付く保障である以上やむを得ませんが、ローン残高がゼロになる条件は決して緩くありません。がん・脳卒中・急性心筋梗塞と5つの重度慢性疾患では就業不能が12か月を超えて続いた場合、それ以外の病気・ケガでは24か月を超えて続いた場合に残高が0円になります。
保障の開始は融資実行日から3か月の待機期間の後で、精神障害など所定の免責事由は対象外です。「あくまでお守り」と位置づけ、必要に応じて就業不能保険などで補うのが現実的です。詳細な支払条件は「被保険者のしおり」で必ず確認してください。
デメリット③事務手数料2.20%の初期負担
2.20%(税込)の定率型手数料は同行に限ったものではなく、ネット銀行を中心に一般的な水準です。ただし定額型を採用する金融機関なら初期費用を抑えられる場合があります(そのぶん金利や保証料の負担が変わる点に注意)。
借入額が大きいほど手数料の絶対額も膨らむため、初期費用を抑えたい事情があるなら、定額型の商品と「金利+手数料の総額」で比較することをおすすめします。
申込からお借入れまでの流れ
対面相談コースは、店舗でアプリ「かんたん住宅ローン」を入手して仮審査を申し込み、正式審査の申込・書類提出をアプリまたはWEB上で行い、WEBで契約手続きをする流れです。WEB申込コース(10月30日17時までの仮審査申込分)は、次のようにLINEまたはウェブ上で進めます。
STEP① 仮審査と口座開設の申込
住宅ローンの申込みと同時に口座開設の申込みを行います(口座を持っていない場合、正式審査までに開設が必要)。
公式サイトでは仮審査の結果を最短1日と案内しています。仮審査終了後、SBI生命から団信の案内メールが届きます。
STEP③ 正式審査
LINE上で審査を申し込み、必要書類をアップロードします。結果の連絡までは1週間〜10日程度が目安です。団信の査定結果は正式審査結果と一緒に連絡されます。
STEP④ 契約手続き・融資実行
ウェブで契約手続きを行い、本人名義の同行口座に融資額が入金されます。仮審査から融資まで最短1か月程度が目安とされています。適用金利は申込時ではなく借入実行日の金利です。
よくある質問
Q. 「物件価格の80%以下で借りる場合の優遇」は、もう使えないのですか?
A. WEB申込コースでは2026年8月実行分をもって終了しました。対面相談コースでは続いており、10月実行分の変動金利は物件価格の80%以下で年1.600%、80%超で年1.700%です。
Q. 社名変更にともなって、返済中の住宅ローンで手続きは必要ですか?
A. 必要ありません。金融機関コード・支店番号・口座番号は変更されず、口座振替による返済もそのまま続きます。他行から振り込む場合の銀行名は「ドコモSMTBネット銀行」を指定します(旧行名での振込受付は2026年10月30日まで)。
Q. 表示されている変動金利は誰でも適用されますか?
A. いいえ。表示金利に、団信のプラン(年0.200%〜0.400%)、35年超の借入期間による上乗せ、審査結果による上乗せが加わる場合があります。自分に適用される金利は仮審査・正式審査を経て確定します。
Q. 環境配慮型住宅の特別金利優遇はまだ使えますか?
A. 使えません。WEB申込コースは2026年8月実行分、対面相談コースは2026年9月実行分をもって終了しています。ZEH水準住宅・認定長期優良住宅などを購入する場合も、現在は通常の区分で金利が決まります。
Q. 返済期間は最長何年ですか?
A. 最長50年です。35年超〜40年以内は年0.070%、40年超〜50年以内は年0.150%の上乗せがあります。期間を延ばせば毎月の返済額は下がりますが、利息の総額は増えるため、完済時年齢(満80歳未満)とあわせて判断してください。
Q. 借換えでも金利は同じですか?
A. 2026年10月1日現在、新規借入と借換えの適用金利は同水準です。ただし借換えでは事務手数料などの諸費用が新たにかかるため、金利差だけでなく諸費用を含めた総額で損益を判断してください。手順はドコモSMTBネット銀行への住宅ローン借り換えで解説しています。
まとめ|いま押さえること
2026年8月3日の商号変更で「ドコモSMTBネット銀行」となりましたが、返済中の人の手続きは不要です。一方、これから申し込む人にとってはWEB申込コースの仮審査受付が10月30日17時で終わることが最大の変化で、以降は対面相談コースが窓口になります。
10月実行分の変動金利は対面相談コースで年1.600%(物件価格の80%以下)・年1.700%(80%超)、WEB申込コースで年2.000%です。上乗せなしで付く全疾病保障や、50歳以下の3大疾病50%保障は引き続き比較の土台になります。
保証料や手数料の設計は銀行ごとに異なるため、複数行を「金利+諸費用+団信」の総額で並べると、自分に合った1本を選びやすくなります。最新の金利・取扱状況は各金融機関の公式サイトでご確認ください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ドコモSMTBネット銀行の住宅ローンのおすすめ解説記事
- ドコモSMTBネット銀行の住宅ローンの金利推移・金利動向
- ドコモSMTBネット銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- ドコモSMTBネット銀行の住宅ローンの金利/手数料などを徹底解説!
- ドコモSMTBネット銀行のスゴ団信の評判は?メリットデメリットや注意点をわかりやすく解説!
- ドコモSMTBネット銀行のスゴ団信の年齢制限は?健康診断の有無などについて解説!
- ドコモSMTBネット銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- ドコモSMTBネット銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- ドコモSMTBネット銀行住宅ローンへの借り換えはお得?金利や手数料を解説
- ドコモSMTBネット銀行の住宅ローンのキャンペーンコードの入手方法
- ドコモSMTBネット銀行の住宅ローンはクレジットカード払いできる?