
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は、住宅ローンのWEB申込コースで仮審査の受付を2026年10月30日(金)17時に終了すると発表しました。これからの新規申込は、銀行代理業者が窓口の対面相談コースが中心になります。
メリットは、10月の変動金利が年1.600%(対面相談コース・物件価格の80%以下)と低い水準にあること、50歳以下なら上乗せなしで3大疾病50%保障と全疾病保障が付く「スゴ団信」、一部繰上返済手数料0円の3点です。
デメリットは、表示金利がそのまま自分に適用されるとは限らないことです。対面相談コースでは審査結果による上乗せが最大年0.55%と、WEB申込コースの年0.3%より上限が高く設定されています。
ドコモSMTBネット銀行の住宅ローンとは
ドコモSMTBネット銀行の住宅ローンは、ネット銀行が提供する住宅ローンとして大きな実績を持つ商品です。運営会社は2026年8月3日に商号を「株式会社ドコモSMTBネット銀行」へ変更しました。金融機関コード・支店番号・口座番号は変わっていません。
商品は「対面相談コース」「WEB申込コース」「フラット35」の3つです。3つを同時に申し込むことはできず、商品を変える場合は申込を取り下げて出し直し、書類も改めて提出します。
【2026年10月時点の金利動向メモ】日本銀行は9月17〜18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げることを決めました(日本銀行 公式・金融市場調節方針に関する公表文)。次回の会合は10月29〜30日に開かれる予定です。
変動金利の基準になるのは短期プライムレート、固定金利の基準になるのは長期金利(10年国債利回り)で、動く指標が別です。金利上昇のニュースを見たときは、どちらの話なのかを確かめると判断を誤りにくくなります。
対面相談コースの金利(2026年10月)
10月1日現在の適用金利は次のとおりです。新規借入れ・借り換えとも同じ水準で、適用されるのは申込時ではなく借入実行日の金利です。
| 金利タイプ(プラン) | 対面相談コースの金利 | 備考 |
|---|---|---|
| 変動金利(通期引下げプラン) | 年1.600% | 物件価格の80%以下で借りる場合 |
| 変動金利(通期引下げプラン) | 年1.700% | 物件価格の80%超で借りる場合 |
| 固定10年(当初引下げプラン) | 年3.379% | 特約期間終了後は基準金利から引下げ |
| 固定35年(当初引下げプラン) | 年4.019% | 借入期間35年超は上乗せあり |
※表示金利は最下限金利です。団信のプラン・審査結果・借入期間によって上乗せされる場合があります(後述)。
WEB申込コースの金利(10月30日17時までの仮審査申込分)
すでにWEB申込コースで仮審査を申し込んだ人や、受付終了までに申し込む予定の人に向けて、WEB申込コースの金利も載せておきます。
| 資金使途 | 金利タイプ | 2026年10月の金利 |
| 新規借り入れ | 変動金利 | 年2.000%(通期引き下げプラン) |
| 当初10年固定金利 | 年3.379%(当初引下げプラン) | |
| 35年固定金利 | 年4.019%(当初引下げプラン) | |
| 借り換え | 変動金利 | 年2.000%(通期引き下げプラン) |
| 当初10年固定金利 | 年3.379%(当初引下げプラン) | |
| 35年固定金利 | 年4.019%(当初引下げプラン) |
※団体信用生命保険のプランによっては住宅ローン金利に年0.2%~0.4%が上乗せとなります。
※借入期間が35年超~40年以内の場合は住宅ローン金利に年0.07%、40年超~50年以内の場合は年0.15%が上乗せとなります。
※審査結果によっては、表示金利に年0.1%~0.3%上乗せとなる場合があります。
※「環境配慮型住宅への特別金利優遇」および「物件価格の80%以下でお借入れいただく場合の金利優遇」は、WEB申込コースでは2026年8月実行分をもって終了しました(対面相談コースでは引き続きご利用いただけます)。
10月のWEB申込コースの変動金利は年2.000%で、対面相談コースの物件価格80%以下の金利(年1.600%)より高い水準となりました。
対面相談コースの主な特徴
- 2つの金利プラン
全期間の引下げ幅をそろえた通期引下げプランと、固定期間中の金利を大きく下げる当初引下げプランがあり、変動から固定35年まで選べます。 - 頭金2割で変動金利が下がる
物件価格の80%以下で借りると変動金利は年1.600%、80%超は年1.700%です。この区分による優遇はWEB申込コースでは2026年8月実行分で終わり、対面相談コースにだけ残っています。 - 団体信用生命保険(スゴ団信)
50歳以下なら金利上乗せなしで3大疾病50%保障と全疾病保障が基本付帯します。50歳超の人も全疾病保障は上乗せなしで付きます。 - 最長50年の返済期間
返済期間は最長50年まで設定できます。借入期間による上乗せは35年超〜40年以内で年0.07%、40年超〜50年以内で年0.15%です。 - 店舗とアプリを組み合わせた手続き
全国50店舗以上の窓口で相談し、アプリ「かんたん住宅ローン」で仮審査を申し込みます。正式審査の書類はアプリかWEBで提出し、契約もWEBで完了します。土日の相談にも対応しています。 - 一部繰上返済の手数料が0円
一部繰上返済は、変動金利期間中・固定金利特約期間中とも無料です。金利が上がる局面で元金を前倒しで減らしたい人には使いやすい条件です。
手数料・借入対象・審査の目安
- 手数料と諸費用
事務取扱手数料は融資金額の2.20%(税込)で、融資金額から直接差し引かれます。印紙代・登記費用・火災保険料はこの手数料に含まれず、手数料や諸費用を借入金額に含めて借りることもできます。 - 借入対象
新築・中古の購入、リフォーム、借り換えなどの資金に対応しています。土地と建物で2回に分けて融資を受けられる土地先行プランもあります。 - 審査基準
収入や勤務状況、信用情報などを総合的に確認したうえで審査されます。自営業・個人事業主は必要書類が会社員と異なるため、自営業でドコモSMTBネット銀行の住宅ローンを使うときの必要書類も参考にしてください。
WEB申込コースは10月30日で仮審査受付を終了
同行はWEB申込コースの金利ページで、2026年10月30日(金)17時をもって仮審査申込の受付を終了すると告知しています。それまでに仮審査を申し込んだ人は、終了後もWEB申込コースで手続きを続けられます。
10月30日17時以降に申し込む人は、対面相談コースを使う流れになります。対面相談コースは同行のホームページでは受け付けておらず、同行を所属銀行とする銀行代理業者が申込や問い合わせの窓口です。
WEB申込コースでは、「環境配慮型住宅への特別金利優遇」と「物件価格の80%以下で借りる場合の金利優遇」が2026年8月実行分で終了しました。対面相談コースでも環境配慮型住宅の特別金利優遇は2026年9月実行分で終了しており、残っているのは物件価格80%以下の区分です。
見落としやすい表示金利への上乗せ3条件(2026年10月時点)
公式サイトに大きく出ている金利は、誰にでも適用される金利とは限りません。対面相談コースの金利ページには、次の3つの上乗せ条件が明記されています。
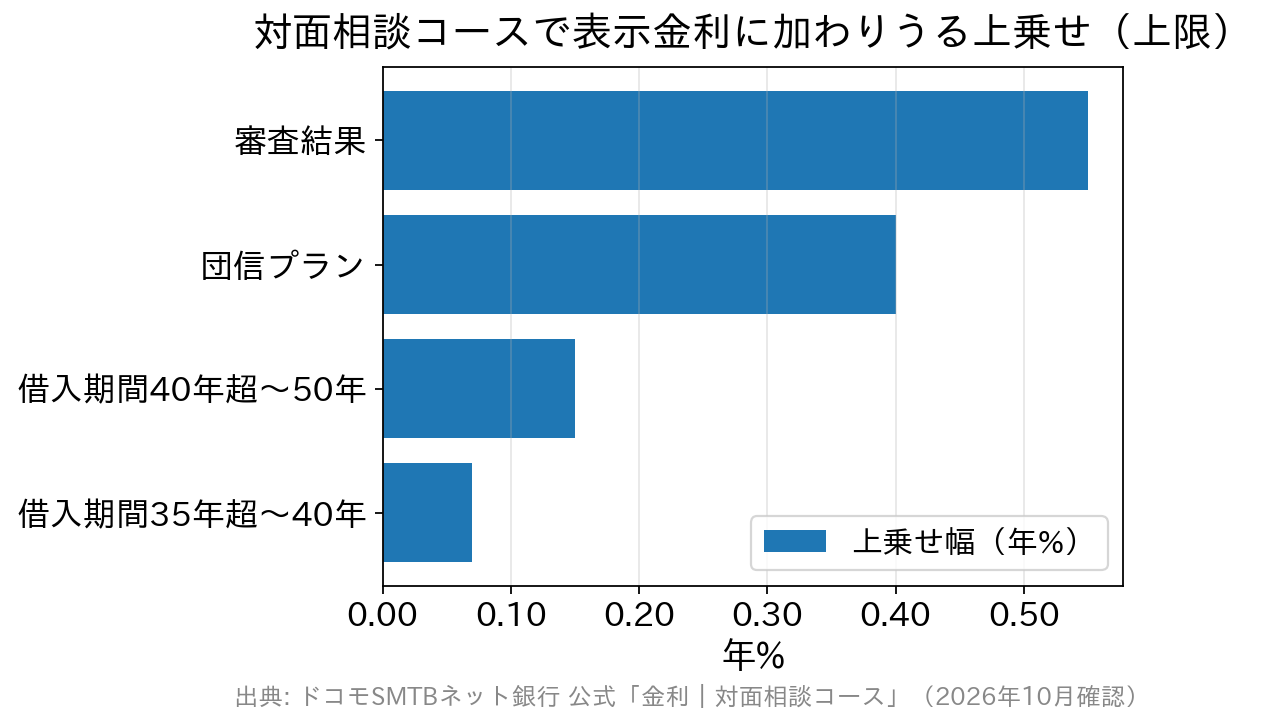
- 団信プランによる上乗せ
選ぶスゴ団信のプランによって、金利に年0.2%〜0.4%が上乗せされます。基本のプラン(50歳以下は3大疾病50%保障+全疾病保障、50歳超は全疾病保障)は上乗せなしです。 - 審査結果による上乗せ
同行または保証会社の審査結果によって、表示金利に年0.1%〜0.55%が上乗せされる場合があります。申し込むまで分からない部分なので、上限まで乗った場合の返済額でも家計が回るかを試算しておくと安全です。 - 借入期間による上乗せ
借入期間が35年超〜40年以内なら年0.07%、40年超〜50年以内なら年0.15%が加わります。返済期間を35年より長くするかどうかが、コストの分かれ目です。
これらは重なって適用される可能性があります。団信と審査結果の上限が同時に乗れば、表示金利に年0.95%が加わる計算です。他行と比べるときは、表示金利どうしではなく、自分の条件で提示される金利で並べると実態に近づきます。
これまでの金利の動きはドコモSMTBネット銀行の住宅ローン金利推移にまとめています。借入時期を考える材料になります。
金利タイプごとのメリット
変動金利タイプのメリット
- 借入時の金利が低い
10月の対面相談コースでは、変動金利(年1.600%〜)が固定10年(年3.379%)を大きく下回っています。借入れ当初の利息を抑えられます。 - 市場金利が下がれば恩恵がある
市場金利が下がった場合は、借入後の適用金利も下がる可能性があります。低い金利が続く限り、低い金利で借り続けられます。
固定金利タイプのメリット
- 金利上昇リスクの回避
一定期間または全期間の金利が固定されるため、その間は金利上昇の影響を受けません。返済を長期的に安定させたい人に向いています。 - 毎月の返済額が読める
金利が固定されている間は毎月の返済額が一定で、家計の管理がしやすくなります。 - 当初引下げプランの低い金利
当初引下げプランは、固定期間中の金利を大きく引き下げる設計です。借入れ直後の金利を低く固定でき、繰上返済で早めに元金を減らしたい人に向きます。
金利タイプごとのデメリット
変動金利・固定金利それぞれのデメリットと注意点は次のとおりです。
変動金利タイプのデメリットと注意点
- 金利上昇のリスク
市場金利が上がると、適用金利も上がります。同行の変動金利(元利均等返済)には「5年ルール」「125%ルール」があり、返済額の見直しは5年ごと、見直し後の返済額は前回の125%が上限です。返済額の急増は抑えられますが、利息の負担そのものは消えません。 - 繰上返済後は125%ルールが外れる
同行のよくあるご質問では、一部繰上返済をした後の返済額の再計算には5年ルール・125%ルールが適用されないと案内しています。金利上昇局面では、返済額軽減型を選んでも毎月の返済額が増える可能性があります。 - 元金の減りが遅くなる
金利が上がると、返済額が据え置かれていても利息の割合が増え、元金の減るスピードが落ちます。繰上返済の資金を準備しておくと備えになります。
固定金利タイプのデメリットと注意点
- 借入時の金利が高め
10月の対面相談コースでは、固定10年が年3.379%、固定35年(当初引下げプラン)が年4.019%で、変動金利との差は大きく開いています。当初の利息負担は重くなります。 - 金利が下がっても恩恵を受けられない
固定期間中は借入金利が変わらないため、市場金利が下がった場合もその恩恵は受けられません。 - 途中で全額返すと手数料がかかる場合がある
一部繰上返済は無料ですが、全額繰上返済は固定金利特約期間中に限り33,000円(税込)かかります(変動金利期間中は無料)。借り換えや売却の可能性がある人は覚えておきたい違いです。
団信に関するメリット・デメリット
ドコモSMTBネット銀行の住宅ローンに付く団体信用生命保険は「スゴ団信」です。対面相談コースでも付帯し、引受保険会社はSBI生命保険です。
スゴ団信のメリット
- 病気やケガへの幅広い保障
がんや3大疾病(がん・急性心筋梗塞・脳卒中)に加え、精神障害など所定の免責事由を除くすべての病気やケガによる就業不能状態を保障します。医師の指示による自宅療養も対象です。 - 死亡・高度障害時の残高保障
借入れた人が亡くなったり高度障害状態になったりした場合、保険金で住宅ローンの残高が完済されます。リビングニーズ特約や先進医療特約も付いています。 - 基本の保障に上乗せ金利がかからない
50歳以下なら3大疾病50%保障と全疾病保障が上乗せなしで基本付帯します。一般団信だけの住宅ローンと比べると、保障の幅で差がつきます。
スゴ団信のデメリット・注意点
- 保険金の支払いには条件がある
3大疾病保障は所定の状態になったときに支払われ、免責事由もあります。保障の手厚さを重視する人は、加入前に「被保険者のしおり」で支払条件を確かめておくと安心です。 - 手厚くするほど上乗せが増える
50歳以下が3大疾病100プランを選ぶと、40歳未満は年0.2%、40歳以上は年0.4%が上乗せされます。50歳超は3大疾病50プランで年0.25%、100プランで年0.4%です。年齢で条件が変わります。 - 原則として途中で変えられない
団信のプランは原則として借入れの途中で変更できません。健康状態によっては、ワイド団信での査定結果になる場合もあります。
スゴ団信は、基本の保障を上乗せなしで利用できる点が強みです。一方で、プランは途中で変えられないため、申し込み前に保障内容と年齢条件を確認しておく必要があります。
審査に関するメリットとデメリット
対面相談コースでは、アプリ「かんたん住宅ローン」から仮審査を申し込むと、最短翌日(営業日)で結果がアプリに届きます。書類はアップロードで出せるため、郵送は原則不要です。
アプリのメッセージ機能で、本人・不動産会社・銀行代理業者の3者がやり取りできます。進み具合を窓口に問い合わせなくても、アプリで確かめられます。
デメリットは、審査の結果が金利に反映される幅が大きいことです。前述のとおり審査結果によって年0.1%〜0.55%が上乗せされる場合があり、収入の安定性を示しにくい自営業者やフリーランスは、上乗せの可能性も含めて資金計画を立てる必要があります。
落ちる理由と対策はドコモSMTBネット銀行の住宅ローン審査の基準と落ちる理由で詳しく整理しています。
まとめ
ドコモSMTBネット銀行の住宅ローンは、10月の変動金利が年1.600%(対面相談コース・物件価格80%以下)と低く、スゴ団信や一部繰上返済手数料0円も備えた商品です。
WEB申込コースの仮審査受付が10月30日で終わるため、これから申し込む人は窓口の担当者に相談しながら進める形になります。頭金を2割以上用意できる人は、対面相談コースの低い区分の金利が使えます。
注意したいのは、審査結果による上乗せの上限が年0.55%とWEB申込コースより高い点です。表示金利の差だけで判断せず、上乗せまで含めた自分の金利で他行と比べると、実際のコストを見誤りません。
対面相談コースの窓口のひとつであるSBIマネープラザでは、借入れ・借換えのどちらも、申込みから借入れまで担当者がサポートします(相談は無料)。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
よくある質問(FAQ)
Q. 旧・住信SBIネット銀行の住宅ローンのデメリットは何ですか?
A. 表示金利に上乗せが付く場合があることです。現在のドコモSMTBネット銀行の対面相談コースでは、審査結果で年0.1%〜0.55%、団信プランで年0.2%〜0.4%、35年超の借入期間で年0.07%〜0.15%が加わることがあります。
Q. WEB申込コースは10月30日以降も使えますか?
A. 10月30日(金)17時までに仮審査を申し込んだ人は、その後もWEB申込コースで手続きを続けられます。それ以降に申し込む人は、銀行代理業者が窓口の対面相談コースを使います。
Q. 物件価格の80%以下で借りると金利は下がりますか?
A. 対面相談コースでは下がります。10月の変動金利は物件価格の80%以下で年1.600%、80%超で年1.700%です。WEB申込コースではこの優遇が2026年8月実行分で終了しています。
Q. 変動金利の5年ルール・125%ルールはありますか?
A. あります。変動金利・元利均等返済では返済額を5年ごとに見直し、増える場合も前回の125%が上限です。一部繰上返済をした後の再計算には、このルールは適用されません。
Q. 事務手数料や繰上返済の手数料はいくらですか?
A. 事務取扱手数料は融資金額の2.20%(税込)です。一部繰上返済は無料、全額繰上返済は変動金利期間中が無料・固定金利特約期間中が33,000円(税込)、条件変更手数料は5,500円(税込)です。
※金利・上乗せ条件・手数料は2026年10月時点の内容です。金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ドコモSMTBネット銀行の住宅ローンのおすすめ解説記事
- ドコモSMTBネット銀行の住宅ローンの金利推移・金利動向
- ドコモSMTBネット銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- ドコモSMTBネット銀行の住宅ローンの金利/手数料などを徹底解説!
- ドコモSMTBネット銀行のスゴ団信の評判は?メリットデメリットや注意点をわかりやすく解説!
- ドコモSMTBネット銀行のスゴ団信の年齢制限は?健康診断の有無などについて解説!
- ドコモSMTBネット銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- ドコモSMTBネット銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- ドコモSMTBネット銀行住宅ローンへの借り換えはお得?金利や手数料を解説
- ドコモSMTBネット銀行の住宅ローンのキャンペーンコードの入手方法
- ドコモSMTBネット銀行の住宅ローンはクレジットカード払いできる?