
ソニー銀行の住宅ローンが他行より極端に厳しい、ということはありません。ただし前年度の年収400万円以上・団体信用生命保険への加入・完済時満85歳未満(ワイド団信は満81歳未満)といった公式の利用条件を満たしていないと、審査以前に申し込みができません。
しかも2026年5月の改定で借入期間が最長50年・融資上限3億円へ広がった一方、融資割合と完済時年齢によって金利が上乗せされる仕組みが新設されており、「通るかどうか」と「いくらで借りられるか」がこれまで以上に連動するようになりました。
公式サイトで確認できる条件と、落ちたときの現実的な打ち手を順に整理します。
2026年5月の改定=最長50年・上限3億円と、セットで入った「金利の上乗せ」
審査基準の話に入る前に、2026年の重要な変更点を押さえておきましょう。ソニー銀行は2026年5月11日(月)の申し込み分から、住宅ローンの借入期間を最長35年から最長50年へ延長し、融資金額の上限を2億円から3億円へ引き上げました(対象は「住宅ローン」「変動セレクト住宅ローン」「固定セレクト住宅ローン」の3商品。投資用商品は対象外)。
借入期間が延びたことで毎月の返済額を抑えやすくなり、これまで35年では返済負担率(収入に対する年間返済額の割合)の基準に収まりにくかった人でも、審査の土俵に乗りやすくなる可能性があります。
ただし、この改定とセットで「金利の上乗せパターン」が新設された点を見落とさないでください。公式のお知らせと住宅ローン金利ページでは、新規購入の場合は「融資金額の割合」と「完済時の年齢」の組み合わせで、借り換えの場合は「融資期間」に応じて金利が上乗せされることが明記されています。
期間を延ばす・自己資金を入れない、という選び方は、そのまま金利の上乗せに跳ね返る設計です。
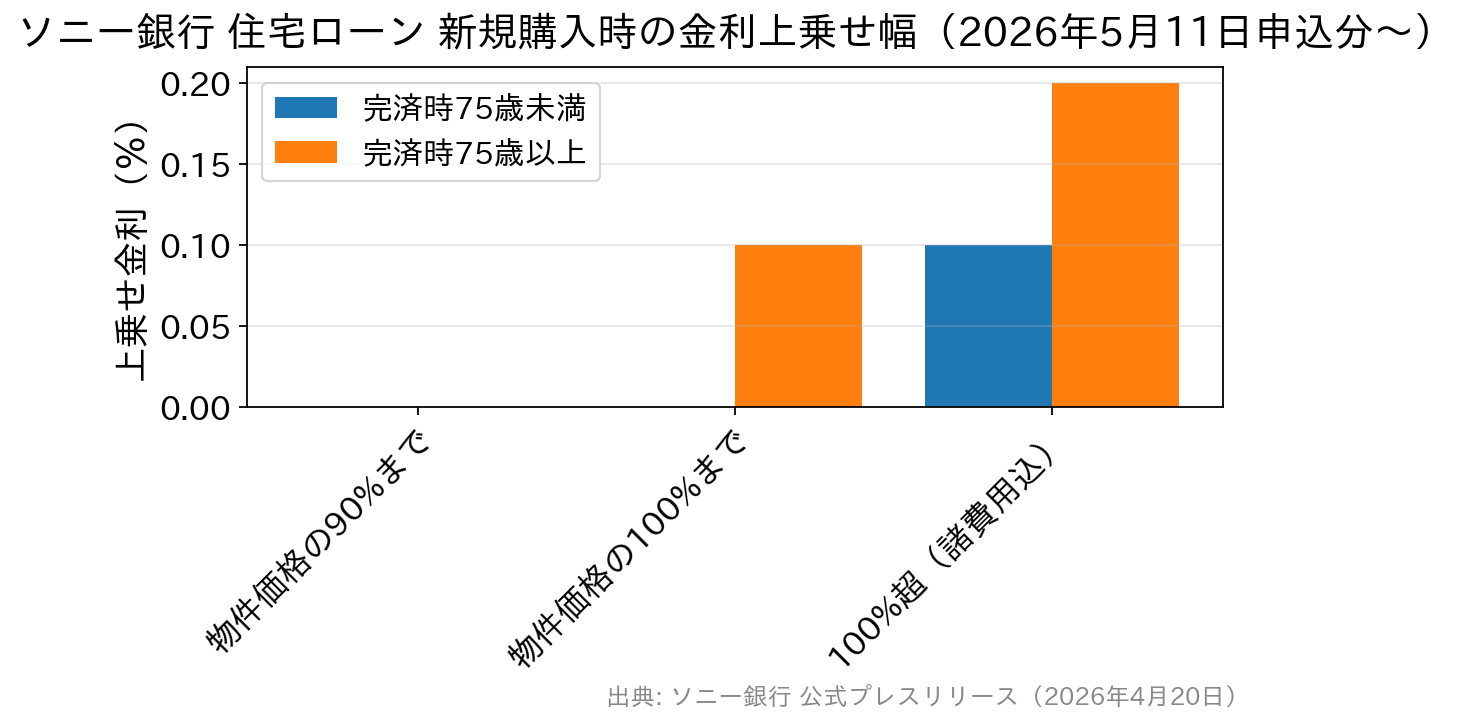
| ケース | 条件 | 上乗せ幅(年利) |
|---|---|---|
| 新規購入 | 物件の購入価格の90%まで | なし(完済時年齢を問わず) |
| 物件の購入価格の90%超100%以内 | 完済時75歳未満:なし/75歳以上:0.100% | |
| 物件の購入価格を超えて借入(諸費用込) | 完済時75歳未満:0.100%/75歳以上:0.200% | |
| 借り換え | 融資期間が35年を超える場合 | 0.200% |
※出典:ソニー銀行 公式「住宅ローン金利(適用金利)」および公式お知らせ「住宅ローンにおける融資期間延長ならびに融資金額上限拡大のお知らせ」(2026年4月20日/取扱開始2026年5月11日)。2026年9月16日確認。
つまり、頭金を1割入れて物件価格の90%までに収めれば上乗せなし、逆に諸費用まで含めて物件価格を超えて借り、かつ完済時年齢が75歳以上になると年0.200%上乗せという構造です。期間が長いほど総支払利息は増え、完済時年齢の上限(後述)は変わらないため、「50年で組める」ことが誰にとっても有利になるわけではありません。なお適用されるのは申込時ではなく実際の借入実行日の金利です。
金利環境をふまえた審査対策(2026年9月時点)
日本銀行は2026年6月の金融政策決定会合で政策金利を年1.0%程度へ引き上げ、7月30日・31日の会合ではこれを据え置きました。日本銀行の公表日程によると次回の会合は2026年9月17日・18日で、結果は18日に公表される予定です(本稿執筆時点で結論は出ていません)。
一方で銀行側の動きは続いており、三菱UFJ銀行とみずほ銀行は2026年8月3日に短期プライムレート(変動金利の基準)を年2.125%から年2.375%へ引き上げています。政策金利が据え置かれても、変動金利の基準は動くことがあるという点は押さえておきたいところです。
ソニー銀行自身の金利も上昇基調にあり、公式サイトで確認できる2026年9月16日適用中の変動セレクト住宅ローンの変動金利は、新規購入・借り換えとも年1.347%です。金利が上がる局面では、同じ借入額でも将来の返済額が膨らみやすく、返済負担率の観点で審査が慎重になりやすい点に注意が必要です。
金利そのものの水準や商品の向き不向きはソニー銀行の住宅ローンのメリット・デメリットで整理しています。
借入期間を最長50年まで延ばせるようになったことで月々の返済額は抑えやすくなりましたが、その分だけ総支払利息は増え、上で見たとおり完済時年齢によっては金利の上乗せも生じます。無理のない借入額に抑えることが、審査の通過にも入居後の家計にもプラスに働きます。
ソニー銀行の住宅ローンの利用条件(公式に公開されている部分)
住宅ローンの審査基準はすべてが公開されているわけではなく、年収や信用情報、勤務状況などの詳細な判断基準は基本的に非公開です。ただし、それ以前に公式に示されている利用条件を満たしていなければ、申し込み自体ができません。
以下はソニー銀行 住宅ローン商品詳細説明書(最終更新2026年5月11日・2026年9月16日確認)で公開されている条件です。
年齢条件
- 借入時の年齢: 申込時の年齢は満20歳以上、借入時は満65歳未満です。一般的な住宅ローンと同等の標準的な条件です。
- 完済時の年齢: 完済時の年齢は満85歳未満(ワイド団信の場合は満81歳未満)です。借入期間が最長50年に延びた一方で完済時年齢の上限は変わらないため、たとえば借入時55歳なら計算上は30年未満で組む必要があります。 完済時年齢の許容範囲は比較的広い一方、75歳を境に金利の上乗せ判定がある点は前述のとおりです。
収入・国籍の条件
- 年収: 住宅ローンでは年収の額そのものより「安定した収入が継続して見込めるか」が重視されますが、ソニー銀行では前年度の年収が400万円以上の方が対象です。自営業の方は申告所得が400万円以上であることが条件となります。ネット銀行のなかでは比較的しっかりした水準といえます。
- 国籍・在留資格: 日本国籍、または永住権のある方が対象です。見落とされがちですが、公式の利用条件に明記されています。
借入期間・借入金額
- 借入期間: 1年以上50年以下(1ヶ月きざみ。固定セレクト住宅ローンは10年以上50年以下)です。2026年5月11日の申し込み分から、従来の最長35年が最長50年へ延長されました。
- 借入金額: 500万円以上3億円以下(10万円単位。2026年5月の改定で上限が2億円から3億円へ拡大)です。
- 固定金利期間: 2年・3年・5年・7年・10年・15年・20年、20年超〜35年から選べます(20年超〜35年は借入残存期間が20年1ヶ月以上の場合に選択可)。借入期間が50年でも、固定金利を選べる最長期間は35年である点に注意してください。
対象物件・取扱地域
- 資金使途: 新築・中古住宅の購入、住宅の新築、増改築、他行からの借り換えに利用できます。本人が住む住宅のみが対象で、賃貸・セカンドハウスは対象外です。
- 取扱地域: 日本国内全域の市街化区域・非線引き区域が対象で、市街化調整区域と離島は取り扱っていません。物件の所在地で門前払いになるケースがあるため、地方や郊外の物件では早めの確認が必要です。
- 担保にできない物件: 借地上の建物(定期借地権を含む)、店舗・アパートなどとの併用物件は取り扱いがありません。担保物件は建築基準法などに適合しているものに限られ、検査済証の提出を求められることがあります。
- つなぎ融資: 土地代金のみ、または建物建築の中間金の融資は行っておらず、注文住宅では他社のつなぎローンを併用する必要があります。
働き方・団信の条件
- 勤続年数や職業: 安定した収入があるかを判断する材料として勤続年数や雇用形態が見られます。審査は総合評価のためこれだけで合否が決まるわけではありませんが、転職直後は審査に通りにくくなりやすく、契約社員・派遣社員は正社員より慎重に審査されると考えておきましょう。
- アルバイト・年金収入のみの場合: 公式のよくあるご質問では、無職でアルバイト収入や年金収入がある方は利用できないと案内されています(2026年9月確認)。
- 産休・育休中の場合: 公式のよくあるご質問では、育児休業中でも申込時点で復職していれば申し込みでき、育児休業証明書を提出したうえで本審査を行うと案内されています。復職前の申し込み可否は個別の状況で異なるため、事前にローン専用ダイヤルへ確認してください。
- 団体信用生命保険: 加入が必須で、保険料はソニー銀行の負担です。健康上の理由で一般団信に加入できない場合も、引受基準を緩和したワイド団信(適用金利に年0.2%上乗せ・完済時満81歳未満)に加入できることがあります。 がんと診断確定で残高が半分になる「がん団信50」は上乗せ金利なし、残高が全額なくなる「がん団信100」は年0.100%の上乗せで付帯できます。保障内容はソニー銀行のがん団信の解説で詳しく扱っています。借入後に団信の種類を変更することはできません。
- 収入合算・ペアローン: 利用できますが、相手も同様に上記の条件を満たす必要があります。
ソニー銀行の住宅ローンの審査は厳しい?
ソニー銀行に限った話ではありませんが、金利が低い住宅ローンは審査が厳しくなる傾向にあります。
金利が低いことは利用者にとってはお得ですが、銀行側にとっては利益が薄くなることを意味します。そのため銀行は、低金利で貸し出してもきちんと返済が見込める信頼度の高い人に貸したいと考え、貸し倒れリスクを管理するために審査基準を厳しめに設定する必要があるのです。
ソニー銀行のように金利を抑えた住宅ローンを扱う金融機関では、以下の項目がより慎重に審査される可能性があります。
- 収入の安定性と十分性 安定した収入と適切な収入水準は、返済能力を判断する重要な基準です。特に自営業者やフリーランスは、その時点で収入があっても安定性の観点で慎重に審査されます。
- 信用情報の確認 過去の金融取引、特にローンの返済履歴やクレジットカードの利用状況が詳細にチェックされます。遅延や延滞の履歴があると審査は厳しい結果になりやすいです。
- 借入額と物件の評価 融資金額と物件の価値のバランスも重要です。担保価値が低い場合は希望額を借りられないことがあり、立地や状態に問題があると承認自体が難しくなることもあります。ソニー銀行の場合は、物件価格に対する融資金額の割合が金利の上乗せにも直結します。
これらは、銀行が貸出リスクを適切に管理し、安定したサービスを提供するための仕組みです。金利を抑えた商品ほど厳格な審査が行われるのは一般的で、ソニー銀行だから特別に厳しいというわけではありません。
なお、仮審査と本審査で見られる中身は異なります。手順はソニー銀行の仮審査と本審査の違い・流れで確認できます。
ソニー銀行の住宅ローンの審査に落ちる理由は?
審査がある以上、通るだけでなく落ちる可能性もあります。審査内容は基本的に非公表のため落ちた理由を正確に把握することはできませんが、主な理由としては以下のようなものが考えられます。
- 信用情報に異動(事故)情報がある 信用情報機関にローンやキャッシングの長期延滞などが記録されている場合。
- 過去の借入・返済トラブル 過去に消費者金融などからの借入があり、返済遅延があった場合。
- 返済負担率が高すぎる 年収に対する年間返済額の割合が高い場合、総合的に審査が厳しくなります。
- 他の借入れがある 自動車ローンやクレジットカードのリボ払いなど他の借入があると、返済負担率に加算されマイナスに働きます。
- 最低年収に達していない 前年度年収400万円以上(自営業は申告所得400万円以上)の要件を満たしていない場合。
- 勤続年数が短い 勤続年数が短い、特に試用期間中の場合は厳しい結果になりやすいです。
- 雇用属性 正社員でない場合(契約社員・派遣社員など)や転職直後の場合。
- 歩合給の割合が大きい 歩合給が必ずしもNGではありませんが、割合が大きいとマイナス要素になり得ます。
- 勤務先が親族会社 勤務先が親族の経営する会社の場合、慎重に審査される傾向があります。
- 税金の未納がある 所得税や住民税の未納があると審査に通らないことがあります。
- 団信に加入できない 健康状態を理由に団体信用生命保険に加入できない場合、条件を満たしても借りられません。持病がある方はワイド団信(年0.2%上乗せ・完済時81歳未満)も含めて検討しましょう。
- 物件が取扱対象外 市街化調整区域・離島の物件、借地上の建物、店舗併用物件などは、申込者の属性にかかわらず取り扱いがありません。
ソニー銀行の住宅ローンの審査に落ちた場合の対策は?
ソニー銀行の審査に落ちてしまった場合、同じ条件で再審査をしても結果は変わりません。何かしらの対策を講じてから動くことが大切です。主な対策は以下の通りです。
- 審査に落ちた原因の特定 落ちた具体的な理由を推測することが重要です。銀行からは詳細を教えてもらえませんが、信用情報機関(CIC・JICC・KSC)に自分で開示請求して、異動情報や延滞履歴の有無を確認できます。なおCICのインターネット開示は2025年10月9日に再開され、現在はマイナンバーカードによる本人確認が必須です。
- 信用情報の改善 返済遅延や未払いがあれば解消し、今後は支払いを遅れないようにします。事故情報は一定期間で消えるため、時間をかけて改善する選択肢もあります。
- 収入状況・借入額の見直し 収入を増やすのは容易ではないため、借入希望額を下げることで返済負担率を適正化するのが現実的です。ソニー銀行では自己資金を1割入れて融資額を物件価格の90%までに収めると金利の上乗せもなくなるため、頭金を足すことは審査面でもコスト面でも効いてきます。
- 他の借入(負債)の削減 既存の借入を減らすことで、実質的な返済能力を高められます。
- ペアローン・収入合算の検討 配偶者やパートナーを共同申込者に加えることで、返済能力を高められます。
- 他の金融機関の検討 最も現実的な選択肢です。審査基準は銀行ごとに異なるため、別の金融機関では通る可能性があります。
ソニー銀行だけが突出して厳しいわけではないので、落ちた場合は焦らず根本的な原因を理解し、適切な対策を講じることが大切です。時間をかけて条件を改善したうえで再申し込みするのも一つの方法です。
なお、他行も併せて検討する場合、SBI新生銀行の住宅ローンも選択肢の一つです。事務取扱手数料(借入金額の2.20%〈税込〉の定率型)・保証料0円・一部繰上返済手数料0円と費用の内訳が分かりやすく、一般団信(上乗せ0円)に加えてがん団信・全疾病保障付団信(上乗せ0円)などを選べ、店舗相談とオンライン手続きの両方に対応しています。
原則として仮審査がなく本審査のみで完結する点も特徴です。2026年9月の変動金利は自己資金10%以上の優遇適用で年1.060%(SBIハイパー預金の優遇適用時は年0.990%)。年収条件も含めて各行で異なるため、複数行を比較して自分に合う一本を選びましょう。
ソニー銀行の住宅ローン審査に関するよくある質問
Q. ソニー銀行の住宅ローンは借入期間が何年まで組めますか?
A. 2026年5月11日の申し込み分から、最長35年が最長50年に延長されました(固定セレクト住宅ローンは10年以上50年以下)。ただし完済時年齢は満85歳未満(ワイド団信は81歳未満)が上限のため、借入時年齢によっては50年で組めない場合があります。
Q. 借入期間を長くすると金利は変わりますか?
A. 新規購入では、借入期間そのものではなく「融資金額が物件価格の何割か」と「完済時の年齢が75歳以上かどうか」の組み合わせで、最大年0.200%が上乗せされます。借り換えの場合は融資期間が35年を超えると年0.200%の上乗せです(いずれも2026年5月11日申込分から)。
期間を延ばすと完済時年齢も上がるため、結果的に上乗せの対象になりやすい点に注意してください。
Q. 年収400万円未満だと申し込めませんか?
A. ソニー銀行は前年度の年収400万円以上が利用条件のため、これを下回ると申し込みが難しくなります。収入合算やペアローンで世帯の収入を合算する、年収条件が異なる他行を検討する、といった対応が考えられます。
Q. 自営業・個人事業主でも申し込めますか?
A. 申し込めますが、自営業の方は申告所得が400万円以上であることが条件です。会社員より収入の安定性を慎重に見られる傾向があるため、確定申告書などで安定した所得を示せるかがポイントになります。
Q. 持病があって一般団信に通らない場合はどうなりますか?
A. 引受基準を緩和したワイド団信に加入できる場合があります。ただし適用金利に年0.2%が上乗せされ、完済時年齢の上限も満81歳未満に下がります。借入後に団信の種類を変更することはできないため、申し込み前に保障内容と上乗せ幅を比べて決めましょう。
Q. 審査に落ちたらすぐに別の銀行へ申し込んでよいですか?
A. 短期間に何件も申し込むと「申込ブラック」として不利に働くことがあります。まずは落ちた原因を推測し、信用情報の確認や借入額の見直しなど対策をしてから、改めて他行に申し込むのが安全です。
※本記事の利用条件・金利・団信の内容は2026年9月16日にソニー銀行の公式サイトで確認したものです。具体的な審査結果は個々の状況で異なり、条件も随時見直されるため、申し込み前に必ず公式サイトでご確認ください。
【参考・出典】
ソニー銀行 住宅ローン商品詳細説明書
ソニー銀行 住宅ローン金利(適用金利)
ソニー銀行 住宅ローンにおける融資期間延長ならびに融資金額上限拡大のお知らせ