
SBIアルヒの団体信用生命保険(団信)は、団信C・団信J・団信Sの3種類です。どれに入るかは申し込む住宅ローン商品で決まり、自分で選ぶことはできません。
2026年10月に各商品概要を確認したところ、上乗せ金利は据え置かれていました。がん50%は年0.050%、がん100%は年0.150%、機構の3大疾病付は年0.240%、ワイドは年0.300%です。
一方で、ベースとなるフラット35の金利は10月も上がりました。上乗せ幅が同じでも、金利水準が上がるほど総返済額への影響は大きくなります。
SBIアルヒ株式会社は、フラット35を主力とする住宅ローン専門会社です。2024年1月4日に社名を「アルヒ株式会社」から「SBIアルヒ株式会社」へ変更しました。
2025年には住宅ローンの商品名・サービス名も変更し、同年11月1日でARUHIロゴの利用を終えてSBIアルヒロゴへ統一しています。古い記事に残るARUHIの付く商品名は、いまの公式表記と違う場合があります。
フラット35の実行件数シェアは2025年度で27.7%、16年連続No.1です(2026年5月1日公表・2026年3月末現在/SBIアルヒ公式プレスリリース)。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
以下の上乗せ金利・保障範囲・加入年齢は、2026年10月時点で各団信の公式商品概要にて確認した内容です。
上乗せ金利は据え置き、ベースのフラット35金利は10月も上昇
SBIアルヒの3つの団信の上乗せ金利は、10月時点で改定されていません。これに対し、ベースとなるフラット35の借入金利は2026年10月にさらに上がりました。返済期間21年以上35年以下・融資率9割以下の最も多い金利は年3.830%です(住宅金融支援機構 最新の金利情報・2026年10月資金受取分)。
背景には、日本銀行が9月18日に政策金利を年1.25%程度へ引き上げたことと、長期金利の上昇があります。フラット35は毎月金利が見直されるため、資金を受け取る月の金利で試算し直す必要があります。
上乗せ幅が同じでも、ベースの金利が上がれば、年0.240%の上乗せが総返済額に与える影響は以前より大きくなります。団信は保障の中身と上乗せ分の総額をセットで比べる時期に入っています。
まず全体像を早見表にしました。
| 団信の種類 | 対象になる住宅ローン | 上乗せ0%で入れる保障 | 上乗せありの主な選択肢 |
|---|---|---|---|
| 団体信用生命保険C | スーパーフラット/フラットα | 一般団信 | がん50%=+年0.050%/がん100%=+年0.150%/生活習慣病=+年0.250%/ワイド=+年0.300% |
| 団体信用生命保険J | フラット35(機構団信) | 一般団信 | ペア連生団信=+年0.180%/3大疾病付団信=+年0.240% |
| 団体信用生命保険S | 住宅ローン【SBI信用保証】/【MG保証】 | 一般団信・全疾病付団信(いずれも主債務者) | ワイド団信=+年0.300%(主債務者)/連帯債務者は+年0.250%〜 |
SBIアルヒの団信は借りる商品で決まる
SBIアルヒの団信は、申し込んだ住宅ローン商品によって加入できる種類が変わります。銀行の住宅ローンは1つの商品の中から団信プランを選ぶのが一般的ですが、SBIアルヒは仕組みが違います。
商品を決めた時点で、選べる団信の範囲も決まります。最初に、自分がどの団信の対象になるのかを下の表で見てください。
| 団体信用生命保険 C | スーパーフラット、フラットαなどをご利用の方向け |
| 団体信用生命保険 J | フラット35を利用の方向け(機構団信) |
| 団体信用生命保険 S |
住宅ローン【SBI信用保証】/住宅ローン【MG保証】(ユアセレクト)を利用の方向け |
各商品の特徴やSBIアルヒ全体の評価はSBIアルヒ住宅ローンのメリット・デメリットを解説した記事で、団信Sの対象商品そのものの中身は住宅ローン【MG保証】ユアセレクトの事前審査・団信・金利の解説記事でまとめています。
団体信用生命保険C(スーパーフラット向け)の上乗せ金利と保障
団信Cは、一般団信に上乗せ金利を払うことで、がん保障や生活習慣病の保障を追加できるタイプです。上乗せ金利は、2026年10月に公式の団信C 商品概要で確認した値です。
| 一般団信/ ワイド団信 | がん50%団信 (がん50%保障プラン) | がん100%団信 (がん100%保障プラン) | 生活習慣病団信 <入院プラスα> | |
|---|---|---|---|---|
| 金利 | 上乗せなし (ワイド団信は+年0.300%) | +年0.050% | +年0.150% | +年0.250% |
| 団体信用生命保険(死亡・高度障害) | ○ | ○ | ○ | ○ |
| 余命6ヶ月以内(リビング・ニーズ特約) | ○ | ○ | ○ | ○ |
| がん診断確定 | - | ○ (50%) | ○ (100%) | ○ (100%) |
| がん診断給付金 | - | - | ○ (給付金100万円) | ○ (給付金100万円) |
| 上皮内がん・皮膚がん診断給付金 | - | - | ○ (給付金50万円) | ○ (給付金50万円) |
| 生活習慣病による継続180日以上の入院 | - | - | - | ○ |
| 病気・けがによる連続5日以上の入院 | - | - | - | ○ (給付金10万円) |
| 病気・けがによる連続31日以上の入院 | - | - | - | ○ (月々のローン返済額保障) |
申込時の年齢条件にも注意が必要です。一般団信・ワイド団信は満18歳以上満65歳以下ですが、がん50%団信・がん100%団信・生活習慣病団信は満18歳以上満50歳以下(いずれも最終返済時に満81歳未満)。
また、団信Cで疾病保障プランやワイド団信を選べるのはスーパーフラットで、フラットαは一般団信のみです(フラットαでは一般連生団信も選べません)。
保険金額は2億円以内、引受保険会社はクレディ・アグリコル生命保険株式会社です。
夫婦などで連帯債務にする場合は連生タイプも選べます。一般連生団信は+年0.280%、がん連生団信は+年0.580%の上乗せです(がん連生団信には、がん診断給付特約・上皮内がん・皮膚がん診断給付特約は付きません。ペアローン利用時はがん連生団信に加入できません)。
一般団信/ワイド団信=上乗せ0%と+年0.300%の使い分け
一般的な団信の保障は、契約者が死亡または所定の高度障害状態になった際に、保険金で住宅ローンの残債が全額返済されるというものです。遺族がローンを引き継ぐ必要がなくなるため、住宅ローンとセットで加入するのが基本です。
一方、過去の病歴や治療中であることを理由に、通常の団信に加入できない人もいます。そうした方に向けて用意されているのが「ワイド団信」で、引受条件が緩和されており、健康上の不安がある方でも住宅ローンを諦めずに済む可能性があります。
うつ病・高血圧症・糖尿病・肝機能障害などの持病がある方が主な想定です(審査があり、加入できない場合もあります)。
ワイド団信の上乗せは年0.300%です。住宅ローンの審査に通っても団信に加入できず契約できないケースがあるため、健康面に不安がある人は、早めにワイド団信を使えるかを問い合わせておく必要があります。
がん50%団信=+年0.050%で残債の半分に備える
がん50%団信は、一般団信の保障に加えて、所定の悪性新生物(がん)と診断確定された場合に住宅ローン残高の50%が保険金で返済されるプランです。死亡・高度障害の保障はそのままに、発症リスクの高いがんに備えられます。
医療の進歩でがんの生存率は高まっている一方、治療が長期化して収入が不安定になるケースは少なくありません。「治療は続けられるが、収入が減る」局面で残債が半分になるのは、家計にとって大きな支えになります。
上乗せは年0.050%と軽く、毎月の返済額を大きく押し上げずに備えを増やせる点で、コストと安心のバランスが取りやすいプランです。なお、責任開始日(融資実行日)からその日を含めて90日以内にがんと診断確定された場合は保険金の対象外(免責期間)です。
また、がん診断保険金が支払われた後も死亡・高度障害などの保障は継続しますが、死亡保険金などが支払われた時点ですべての保障が終了します。保険金による返済は返済期間短縮のみの取り扱いとなる点にも注意が必要です。
がん100%団信=+年0.150%で残債0円+給付金100万円
所定のがんと診断確定された場合に住宅ローン残高が全額0円になるのが、がん100%団信です。診断時点で残債が保険金で返済されるため、その後の返済負担がなくなります。
ただし保障対象は「所定の悪性新生物(がん)」で、上皮内がんや皮膚の悪性黒色腫以外の皮膚がんは、がん診断保険金・がん診断給付金の対象外です。責任開始日から90日以内の診断確定も対象外で、保障開始のタイミングにも注意が必要です。
このプランではがん診断給付金100万円、上皮内がん・皮膚がんの診断給付金50万円も用意されており、治療費や生活費の補填に充てられます(いずれも支払いは1回のみ)。上乗せは年0.150%です。
生活習慣病団信<入院プラスα>=+年0.250%で入院にも備える
生活習慣病団信は、がん100%保障に加えて、所定の生活習慣病で継続180日以上入院した場合に残高が0円になる保障や、入院一時給付金(連続5日以上の入院で10万円)、連続31日以上の入院で月々の返済額を保障する給付などを組み合わせたタイプです。
対象は糖尿病・高血圧性疾患・腎疾患・肝疾患・慢性膵炎・心疾患・脳血管疾患・大動脈瘤および解離・上皮内新生物・皮膚の悪性黒色腫以外の皮膚がんの10種類です。
保障のトリガーが「診断」だけでなく「入院日数」と連動する点が特徴で、働けない期間の家計を支える設計になっています。支払回数には上限があり、入院一時給付金は保険期間内で最大12回、月々の返済額を保障する給付は1回の入院あたり最大5回・保険期間内で最大36回までです。
上乗せは年0.250%。上乗せ幅は大きくなりますが、その分カバー範囲が広がります。
なお、がん50%団信・がん100%団信・生活習慣病団信・がん連生団信に加入すると、セカンドオピニオンサービスと24時間電話健康相談サービスが利用できます(24時間電話健康相談は家族も対象)。金利には表れない付帯サービスです。
がん保障を付けるか、上乗せ0%で行くかの判断軸
月々の返済額を抑えたいなら、一般団信のみという判断は今でも合理的です。返済期間が長いほど、わずかな金利差でも総返済額は大きく変わります。貯蓄や民間の医療保険で備える方針なら、シンプルな保障を選ぶ手もあります。
一方、がん保障は年0.050%から選べるため、毎月の負担をあまり増やさずに備えを厚くできます。すでに加入している生命保険・医療保険と保障が重複していないかを確認したうえで、「上乗せ分の総額」と「収入が減るリスク」を数字で比べて決めるのが後悔しない選び方です。
団体信用生命保険J(フラット35=機構団信)の上乗せ金利
団体信用生命保険Jは、フラット35を選択した方向けの機構団信です。
一般団信と3大疾病付団信の2種類があり、2026年10月時点の上乗せ金利は、下の表のようになっています(公式の団信J 商品概要と住宅金融支援機構の金利情報で確認)。
| 一般団信 | 3大疾病付団信 | |
|---|---|---|
| 金利 | 上乗せなし(ペア連生団信は+年0.180%) | +年0.240% |
| 団体信用生命保険(死亡・身体障害) | ○ | ○ |
| 3大疾病保障 | - | ○ |
| 介護保障 | - | ○ |
一般団信=死亡と身体障害1級・2級で残債0円
死亡と所定の身体障害状態になったときに、保険金で残債が0になります。所定の身体障害状態とは、身体障害者福祉法に定める障害の級別が1級または2級に該当し、身体障害者手帳の交付を受けたときを指します(住宅ローンの団信で身体障害状態が保障対象になるのは国内初)。
加入条件は申込書兼告知書の記入日現在で満15歳以上満70歳未満、保障は満80歳の誕生日の属する月の末日までです。連帯債務のご夫婦ならペア連生団信(+年0.180%)も選べます(戸籍上の夫婦のほか、内縁関係・婚約関係にある方、同性パートナーも対象)。
3大疾病付団信=+年0.240%でがん・心筋梗塞・脳卒中と要介護2以上まで
機構団信の保障に加えて、3大疾病(がん・急性心筋梗塞・脳卒中)が原因で一定の要件に該当した場合と、公的介護保険制度の要介護2〜要介護5に該当した場合などにも残債が0になります。上乗せは+年0.240%です。
加入は満15歳以上満51歳未満(過去にがんと診断された方は加入不可)。ペア連生団信は一般団信のみが対象で、3大疾病付団信ではペア連生を選べません。3大疾病・介護の保障は満75歳の誕生日の属する月の末日までで、翌月1日からは一般団信の保障内容に切り替わります。
実務上の注意点として、3大疾病付団信を希望する方で今回の借入予定額などを合算した保険金額が5,000万円を超える場合は、告知事項の有無にかかわらず所定の「健康診断結果証明書」の提出が必要です(作成料・検査料は自己負担)。
また、告知の結果3大疾病付団信に加入できなかった場合でも、一般団信に切り替えて加入できることがあります。
団信の選択で変わる借入金利の差は最大 年0.440%
フラット35は、団信の種類によって借入金利そのものが変わるのが特徴です。健康上の理由その他の事情で団信に加入しない選択もでき、その場合は掲載金利から年0.200%が差し引かれます(住宅金融支援機構のFAQで明記)。
2026年10月の最も多い金利(返済期間21年以上35年以下・融資率9割以下で年3.830%)を基準にすると、団信なしは年3.630%、新機構団信は年3.830%です。デュエットは年4.010%、3大疾病付は年4.070%になります。
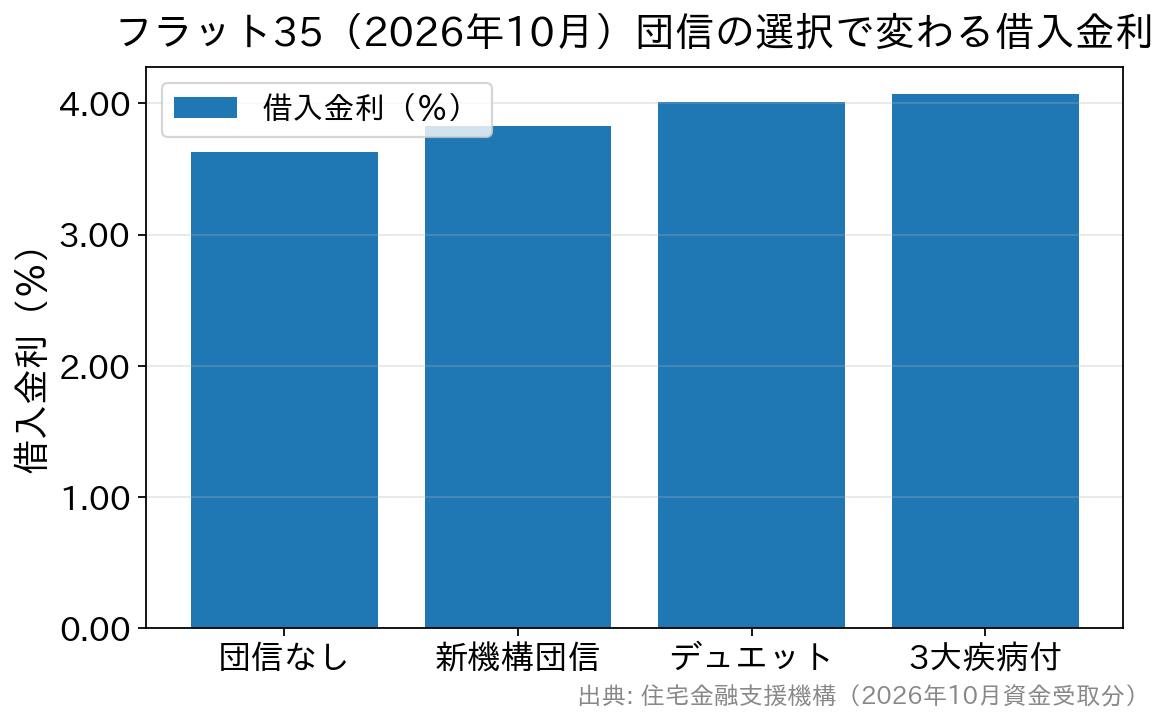
差は最大でも年0.440%ですが、35年返済の全期間固定では総返済額に無視できない差になります。「保障をどこまで金利で買うか」を、10月の金利水準で具体的に試算してから決めるのが現実的です。なお団信に加入しない場合は、民間の生命保険で同等の備えを用意できるかを必ずセットで検討してください。
一般団信で足りるか、3大疾病付まで広げるか
返済額を抑えたい方は一般団信で十分ですが、3大疾病+介護までカバーしたいなら3大疾病付団信が候補になります。民間の医療保険・就業不能保険と保障が重ならないかを確認し、上乗せ年0.240%の総額と比べて判断すると納得感が出ます。
加入できるのは満51歳未満までなので、年齢が近い方は先に可否を確認しておくと選択肢を失わずに済みます。
団体信用生命保険S(住宅ローン【SBI信用保証】/【MG保証】)の全疾病保障
団体信用生命保険Sは、住宅ローン【SBI信用保証】・住宅ローン【MG保証】(ユアセレクト)を利用する方向けの団信です。一般団信・全疾病付団信・ワイド団信の取り扱いがあり、引受保険会社はSBI生命保険株式会社、保険契約者は株式会社SBI新生銀行です(保険料はSBIアルヒが負担)。
2026年10月時点の上乗せ金利は下の表のとおりです。主債務者か連帯債務者かで上乗せが変わる点に注意が必要です(公式の団信S 商品概要)。
| 団信の種類 | 主債務者の上乗せ金利 | 連帯債務者の上乗せ金利 |
|---|---|---|
| 全疾病付団信 | 上乗せなし | +年0.250% |
| 一般団信 | 上乗せなし | +年0.250% |
| ワイド団信 | +年0.300% | +年0.550% |
| 全疾病付連生団信/一般連生団信 | +年0.225% | |
一般団信=主債務者は上乗せ0%
死亡・所定の高度障害状態のときに保険金で残債が0になります。リビングニーズ特約(余命6ヶ月以内と判断された場合)や重度がん保険金前払特約も付帯します。主債務者が加入する場合、上乗せ金利はかかりません(加入は満20歳以上満65歳以下・最終返済時に満80歳未満)。
全疾病付団信=主債務者なら上乗せ0%、ただし待機期間90日
全疾病付団信は、一般団信の保障に就業不能保障特約が加わったタイプです。主債務者なら上乗せ金利0%で付帯でき、加入できるのは満20歳以上満50歳以下の方です。
保障の効き方は、原因となる病気・けがによって次のように分かれます(公式の団信S 商品概要)。
| 原因 | 月々の返済額の保障(就業不能保険金) | ローン残高0円(債務繰上返済支援保険金) |
|---|---|---|
| 特定疾病(がん・急性心筋梗塞・脳卒中)+重度慢性疾患(高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)=8疾病 | 待機期間(90日)満了後に就業不能状態となった場合、てん補期間12ヶ月 | 就業不能状態が12ヶ月継続したとき |
| 上記以外の病気・けが | 待機期間(90日)満了後、就業不能状態が3ヶ月をこえて継続、てん補期間21ヶ月 | 就業不能状態が24ヶ月継続したとき |
就業不能保障特約には待機期間があります。団信の責任開始日から待機期間90日を経た翌日が保障開始日です。ここでいう就業不能状態とは、病気・けがの治療のため入院しているか、医師の指示により自宅などで療養している状態を指します。
就業不能状態が長期に及ぶケースは多くありませんが、働けない期間に返済が続くのは家計にとって大きな負担です。上乗せ0%(主債務者)で付帯できるなら、条件を満たすうちに加入しておく価値は高いといえます。
ワイド団信=主債務者 年0.300%/連帯債務者 年0.550%
ワイド団信は引受条件が緩和されており、持病や既往症がある方でも加入できる場合があります。上乗せは主債務者で年0.300%、連帯債務者で年0.550%です(加入は満20歳以上満65歳以下)。
なお団信Sの保険金額は2億円以内で、融資金額が1億円を超える場合はSBI生命所定の診断書が必要です。他社のローンですでに加入している場合は、その債務残高を合算して1人あたり3億円が加入限度額になります。
満50歳以下の主債務者なら全疾病付団信が第一候補
満50歳以下で主債務者なら、上乗せ0%で付帯できる全疾病付団信が第一候補です。保障範囲が広く、追加コストがかからないためです。50歳を超える場合は一般団信、健康上の不安がある場合はワイド団信が候補になります。
連帯債務・連生では上乗せが発生するため、申込形態によって金利が変わる点を必ず試算に織り込んでください。なお、団信の加入可否は健康状態の告知次第なので、審査の全体像はSBIアルヒのフラット35と信用情報(異動情報)の解説記事もあわせて読むと、審査の流れまでつかめます。
SBIアルヒの団信に関するよくある質問
Q. 団信C・J・Sは自分で選べますか?
A. 選べません。加入する団信は、申し込む住宅ローン商品によって自動的に決まります。スーパーフラット・フラットαなら団信C、フラット35なら団信J、住宅ローン【SBI信用保証】・【MG保証】なら団信Sです。
「がん100%団信に入りたい」といった保障ありきで考える場合は、商品選びの段階から逆算する必要があります。
Q. スーパーフラットとフラットαで、選べる団信は同じですか?
A. 同じではありません。同じ団信Cでも、がん50%・がん100%・生活習慣病・ワイドの各プランを選べるのはスーパーフラットのみで、フラットαは一般団信だけです(フラットαでは一般連生団信も選べません)。疾病保障を重視するなら、この違いは商品選びに直結します。
Q. フラット35で団信に加入しないことはできますか?
A. できます。フラット35は団信への加入が必須ではなく、健康上の理由その他の事情で加入しない場合も利用できます。その場合の借入金利は掲載金利から年0.200%低くなり、2026年10月の最も多い金利(年3.830%)なら年3.630%です。
ただし万一のときに残債が残るため、民間の生命保険などで代替の備えを用意できるかをセットで検討してください。
Q. 3大疾病付団信は75歳を過ぎるとどうなりますか?
A. 満75歳の誕生日の属する月の末日で3大疾病保障・介護保障が終わり、翌月1日からは一般団信と同じ保障内容(死亡・所定の身体障害状態)になります。保障が薄くなった後も、契約時に決まった上乗せ金利は変わりません。返済期間が長い人ほど、この点を織り込んで判断する必要があります。
Q. 全疾病付団信は融資実行日から保障されますか?
A. 就業不能保障の部分は融資実行日から90日の待機期間があり、その満了日の翌日が保障開始日です。死亡・高度障害の保障は融資実行日から始まりますが、就業不能保障だけタイミングが異なる点に注意してください。
Q. 契約後に団信のプランを変更できますか?
A. 原則としてできません。団信は加入時に選んだ内容が返済終了まで続く仕組みで、フラット35の機構団信も「加入後に保障内容の変更はできない」と明記されています。だからこそ、申し込みの段階で保障と上乗せ金利のバランスを詰めておく必要があります。
Q. 上乗せ金利は借入後に見直されますか?
A. 見直されません。上乗せ金利は契約時に決まり、返済期間中はその幅が続きます。一方でフラット35の金利は資金受取月ごとに変わり、2026年10月は年3.830%と9月からさらに上がりました。資金を受け取る月で総額が変わる点は、団信選びとは別に考えておく必要があります。
まとめ|上乗せ金利は商品・申込形態・年齢で決まる
SBIアルヒの団信は、選ぶ住宅ローン商品によって加入できる種類が異なり、上乗せ金利も申込形態や年齢で変わります。2026年10月時点の要点は3つです。
1. 上乗せ0%で入れる保障を取りこぼさない
一般団信は基本的に上乗せなし。住宅ローン【SBI信用保証】/【MG保証】なら、満50歳以下の主債務者は全疾病付団信も上乗せ0%で付帯できます(就業不能保障の開始は待機期間90日の満了後)。
2. 疾病保障は年0.050%〜0.250%の上乗せで調整する
スーパーフラットなら、がん50%=+年0.050%、がん100%=+年0.150%、生活習慣病=+年0.250%。フラット35(機構団信)なら3大疾病付=+年0.240%。加入時年齢の上限(がん系は満50歳以下、機構3大疾病は満51歳未満)があるため、迷っている間に選べなくなることがあります。
3. 健康に不安があるならワイド団信(+年0.300%)を早めに確認
住宅ローンの審査に通っても、団信に加入できなければ契約できません。持病がある人は、申込前にワイド団信を使えるかを問い合わせておく必要があります(フラットαはワイド団信の対象外です)。
団信は加入時に選んだ内容が原則として契約期間中ずっと続き、後から変更できません。すでに加入している生命保険・医療保険と照らし合わせ、保障の重複や不足がないように調整することが、無駄のない備えにつながります。
住宅ローン選びと団信選びは切り離せません。金利だけ、保障だけで決めず、上乗せ分を含めた総返済額とご自身のリスク許容度で判断してください。
参考・出典
- 住宅金融支援機構「最新の金利情報:【フラット35】」(2026年10月資金受取分)
- 住宅金融支援機構 FAQ「新機構団信制度に加入しない場合の金利」
- SBIアルヒ「団体信用生命保険C 商品概要」(2026年10月確認)
- SBIアルヒ「団体信用生命保険J 商品概要」(2026年10月確認)
- SBIアルヒ「団体信用生命保険S 商品概要」(2026年10月確認)
上乗せ金利・保障内容・加入条件は改定されることがあります。金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。