
関西みらい銀行の2026年11月の住宅ローン金利は、入院保障付き一般団信つきの変動金利(融資手数料タイプ)が年1.145%からとなりました。10年固定は年3.520%から、全期間固定(35年以内)は年3.900%からです。
最大引下げの金利プランは、2027年3月31日までに事前審査を申し込む人が対象です。入院保障付きの一般団信や、がん既往歴があっても加入できる場合がある団信メガMAXなど、団信の選択肢が多いのもこの銀行の特徴です。
関西みらい銀行の住宅ローンの要点
| 項目 | 2026年11月の状況 | 備考 |
|---|---|---|
| 変動金利の水準 | 引下げ後 年1.145%(融資手数料タイプ・入院保障付き一般団信つき) | 店頭表示金利から最大年▲2.430% |
| 固定金利の水準 | 10年固定 年3.520%、全期間固定(35年以内)年3.900% | いずれも融資手数料タイプの最下限金利 |
| 金利プランの受付期間 | 2026年10月1日〜2027年3月31日の事前審査申込分 | 全期間固定は2027年9月30日までの借入が条件 |
※関西みらい銀行 公式「住宅ローン(新規)」「ローン金利」(2026年11月1日現在)で確認。適用金利は借入日時点の金利と審査結果で決まります。
関西みらい銀行はりそなグループの銀行
関西みらい銀行は、りそな銀行・埼玉りそな銀行・みなと銀行とともに、りそなグループに属する銀行です。住宅ローンの金利プランでも、りそなグループアプリやりそなクレジットカードの利用が引下げの条件に入っています。
今月の金利と金利タイプ
変動・固定金利選択型・全期間固定の3タイプ
関西みらい銀行では、変動金利型・固定金利選択型(2年〜20年)・全期間固定金利型の3タイプを扱っています。保証料の払い方は融資手数料タイプ・一括前払いタイプ・保証料金利上乗せタイプから選び、融資手数料タイプが最も低い金利になります。
2026年11月1日現在の引下げ後金利(最下限金利)は、下の表のようになっています。
| 金利タイプ | 店頭表示金利 | 引下げ後(融資手数料タイプ) | 引下げ後(一括前払いタイプ) |
|---|---|---|---|
| 変動金利 | 年3.575% | 年1.145% | 年1.175% |
| 固定金利選択型 2年 | 年5.050% | 年2.620% | 年2.650% |
| 固定金利選択型 3年 | 年5.200% | 年2.770% | 年2.800% |
| 固定金利選択型 5年 | 年5.450% | 年3.020% | 年3.050% |
| 固定金利選択型 7年 | 年5.700% | 年3.270% | 年3.300% |
| 固定金利選択型 10年 | 年5.950% | 年3.520% | 年3.550% |
| 固定金利選択型 15年 | 年7.000% | 年4.570% | 年4.600% |
| 固定金利選択型 20年 | 年7.400% | 年4.970% | 年5.000% |
| 全期間固定(35年以内) | — | 年3.900% | 年3.930% |
| 全期間固定(35年超40年以内) | — | 年3.950% | 年3.980% |
※2026年11月1日現在の関西みらい銀行 公式「ローン金利」より。新規借入の最下限金利です。保証料金利上乗せタイプは、一括前払いタイプの金利に年0.2%を加えた金利になります。
日銀は政策金利を1.25%程度に据え置いた
日本銀行は2026年9月の金融政策決定会合で、政策金利を1.25%程度へ引き上げました。10月30日の会合では1.25%程度に据え置き、決定は賛成8・反対1でした(日本銀行「当面の金融政策運営について」)。
変動金利は短期金利の、固定金利は長期金利の影響を受けやすい傾向があります。12月以降の金利は各行の発表を待つ必要があるため、変動と固定それぞれの返済額を比べてから決めてください。
すでに変動で借りている人の金利はいつ変わる?
関西みらい銀行の変動金利型は、毎年4月と10月の第1営業日のローン基準金利を基準に金利を見直します。新しい金利は7月と翌年1月の約定返済分から適用されるため、10月1日時点の基準金利は2027年1月の返済分から反映されます。
返済額は約5年ごとに見直し、見直し後の返済額は旧返済額の125%が上限です。返済額が急に増えない代わりに、利息の割合が増えて元金が減りにくくなる点には注意が必要です。
返済中の対策としては、マイゲート(インターネットバンキング)からの一部繰上返済が手数料0円です。変動金利型から固定金利選択型への変更もでき、その場合は固定金利設定手数料11,000円(税込)がかかります。
選べる3種類の疾病保障付き団信
住宅ローンの利用には、団体信用生命保険(団信)への加入が必要です。関西みらい銀行では、一般団信のほかに3種類の疾病保障付き団信を用意しています。
- 入院保障付き一般団信:死亡・所定の高度障害状態に加えて、短期から長期までの入院について、ほぼすべての病気・けがを保障
- 生活習慣病団信〈入院プラスα〉(あんしん11α):がんと10種類の生活習慣病を保障し、病気・けがの短期から長期までの入院も幅広くカバー
- 団信メガMAX(三大疾病重点型 全疾病保障付き団信):三大疾病の保障に加え、すべての病気やけがが日帰り入院から全疾病保障の対象
保障を厚くするほど金利は上がります。11月の変動金利(融資手数料タイプ)で比べると、下の表のようになります。
| 団信タイプ | 変動金利(融資手数料タイプ) | 店頭表示金利からの引下げ幅 |
|---|---|---|
| 入院保障付き一般団信 | 年1.145% | 最大年▲2.430% |
| あんしん11α | 年1.275% | 最大年▲2.300% |
| 団信メガMAX | 年1.345% | 最大年▲2.230% |
※2026年11月の関西みらい銀行 公式「住宅ローン(新規)」の金利より(いずれも最下限金利)。
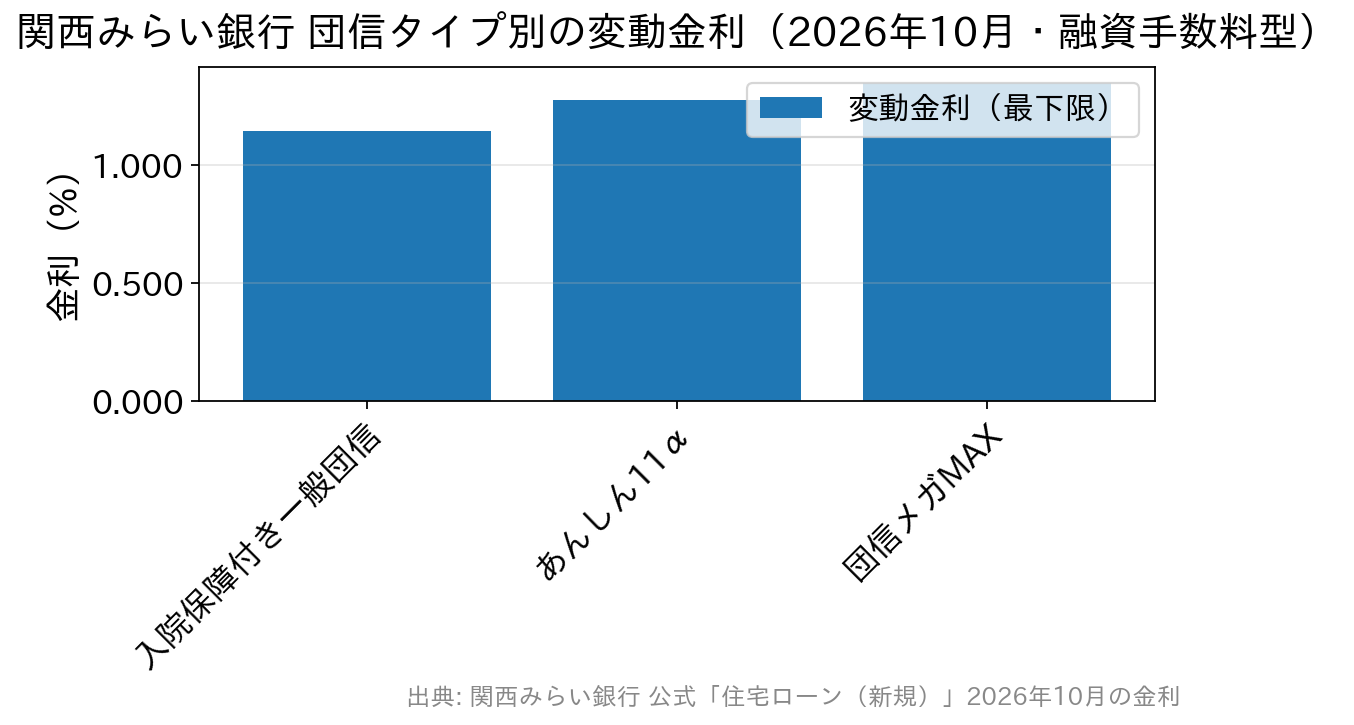
入院保障付き一般団信との差は、あんしん11αで年0.130%、団信メガMAXで年0.200%です。借入額と期間を決めたうえで各団信の総返済額を比べ、その差額を保険料と見て、すでに入っている医療保険・がん保険と比べると判断しやすくなります。
疾病保障付き団信は、住宅ローンの契約時にしか加入できません。契約した後で追加することはできないため、申込の段階で決めておく必要があります。
がん既往歴があっても加入できる場合がある団信メガMAX
団信メガMAXについて、公式サイトはがん既往歴のある人でも加入できる可能性があると案内しています。過去にがんを経験した人も、疾病保障付き団信を候補から外す前に相談できます。
健康上の理由で通常の団信への加入に不安がある人向けに、加入条件を緩和したワイド団信・スーパー団信も用意されています。保障内容は通常の団信と同じとされていますが、加入できるかは審査によります。
関西みらい銀行の住宅ローンの特徴
入院保障付きの一般団信が選べる
関西みらい銀行の通常の一般団信は、死亡・高度障害のときにローン残高が0円になる保障です。入院保障付き一般団信を選ぶと、短期から長期までの入院にも備えられます。
返済期間を最長40年まで選べる
返済期間は1年以上40年以内、借入可能額は50万円以上2億円以内です。諸費用は300万円以内で、300万円を超える場合は購入物件価格の10%が上限になります。
期間を延ばせば毎月の返済額は下がりますが、総支払利息は増え、完済時の年齢も上がります。借入時の年齢は満20歳以上満70歳未満、最終返済時は満81歳未満が条件です。全期間固定は35年を超えると金利が上がります。
オンラインでも店舗でも手続きできる
事前審査から借入まではオンラインで手続きでき、土・日・祝日に営業している店舗で相談することもできます。借り換え向けのWebプランでは契約に電子契約サービスを使い、手続きの際は同行が指定する司法書士が本人と会って書類の原本などを確認します。
関西みらいクラブの特典を受けられる

関西みらい銀行の住宅ローンを利用すると、関西みらいクラブで特典を受けられます。特典の中身と条件は、住宅ローン利用者向けの案内ページで申込前に確認できます。
借り換えで使うなら借りかえ専用住宅ローン(Webプラン)
他の金融機関から借り換える場合は、借りかえ専用住宅ローン(Webプラン)を使います。2026年11月の変動金利は、新規と同じ水準です。
新規との主な違いは利用条件です。公式の商品概要で案内されている主な条件は、次のとおりです。
- 2026年10月1日〜2027年3月31日の事前審査申込分が対象
- 現在の住宅ローンを2年以上返済し、直近1年間に延滞がないこと
- りそなグループ(りそな銀行・埼玉りそな銀行・関西みらい銀行・みなと銀行)で借りている住宅ローンからの借り換えは対象外(住宅金融支援機構分を除く)
- 返済期間は、現在の住宅ローンの残りの期間の範囲内
- 保証料は融資手数料(借入金額の2.20%・税込)で、契約は電子契約
借り換えでは、融資手数料・保証会社取扱手数料・登記費用などの諸費用がまとめてかかります。金利差だけでなく、諸費用を含めた総支払額で得になるかを比べてから判断してください。
変動と固定はどう選ぶか
11月の関西みらい銀行では、変動金利と10年固定、全期間固定の間に大きな差があります。どちらが得かは今後の金利次第で、事前に決めることはできません。
- 家計の余裕:金利が上がって返済額が増えても払い続けられるなら変動、返済額を固定して計画を立てたいなら固定
- 返済の見通し:繰上返済で早めに残高を減らせるなら、金利上昇の影響を受ける期間を短くできる
- 変動の仕組み:5年ルール・125%ルールで返済額は急増しないが、金利が大きく上がると元金がなかなか減らないことがある
- 固定の期間:固定金利選択型は、特約期間の終了後にその時点の金利で見直される
同じ借入額と返済期間で、変動・固定10年・全期間固定の毎月返済額を公式のシミュレーションで試算すると、差額の大きさが分かります。固定期間終了後の見直しまで含めて考えるなら、ソニー銀行への借り換えの考え方のように、他行の条件と比べる方法もあります。
デメリット・注意点
ネット銀行と比べると表示金利で見劣りすることがある
店舗を持つ銀行のため、低金利を前面に出すネット銀行と比べると、表示金利では見劣りする場合があります。金利の低さを最優先にするなら、住宅ローンで比較すべき金利・団信・諸費用の要点を確認したうえで、候補行を比べてください。
ネット銀行の団信と比べる場合は、上乗せの有無と保障範囲をそろえて比べます。auじぶん銀行の団信の上乗せ金利やPayPay銀行のがん団信の記事も参考になります。
融資手数料タイプは初期費用を確認しておく
融資手数料タイプは金利を抑えられる一方、借入時に融資手数料として借入金額の2.20%(税込)がかかります。あわせて保証会社取扱手数料55,000円(税込)、電子契約を使う場合は電子契約手数料(非対面5,500円/店頭11,000円・いずれも税込)が必要です。
当初に固定金利選択型(全期間固定を含む)を選ぶ場合は、固定金利設定手数料11,000円(税込)もかかります。登記費用などは別に必要です。
繰上返済をしても融資手数料は戻りません。早めに完済する見込みがあるなら、保証料を一括で払う一括前払いタイプと総支払額を比べて選ぶ方法があります。公式サイトの保証料例は、借入金額100万円あたり35年で20,610円、40年で21,747円です。
営業エリアに条件がある
取扱店の営業区域内に住むか勤務していて、担保物件も同行の営業区域内にあることが条件です。関西以外で家を買う予定の人は、対象エリアかどうかを先に問い合わせてください。
最大引下げには取引条件がある
最大引下げの金利プランは、2026年10月1日〜2027年3月31日に事前審査を申し込む人が対象です(全期間固定は2027年9月30日までの借入が条件)。
あわせて給与振込に加え、りそなグループアプリ・りそなクレジットカード(クラブポイントプラス)・公共料金自動引落・iDeCo加入・積立定期預金または積立投信(月1万円以上)のうち2項目の利用・申込が条件です。満たさない場合は引下げ幅が変わるため、事前審査の前に条件を確かめてください。
まとめ
関西みらい銀行の住宅ローンは、団信の選択肢が多く、店舗でもオンラインでも手続きできる点が特徴です。固定金利を選ぶ人は、特約期間ごとの金利差と手数料を合わせて比べてください。
- 入院保障付き一般団信を選べば、入院にも備えられる
- 団信メガMAXは、がん既往歴があっても加入できる場合がある
- 返済期間は最長40年。全期間固定は35年超で金利が上がる
- 金利プランの受付は2027年3月31日の事前審査申込分まで(取引条件あり)
金利や引き下げの条件は月によって変わることがあります。借り入れの前に、関西みらい銀行の公式サイトで当月の内容を確認してください。