
イオン銀行の住宅ローンに、申込時に入力して使う「キャンペーンコード」は用意されていません(2026年9月20日に当編集部が公式サイトで確認した範囲)。探しても見つからないのは、コードではなく申込内容と審査で金利の差引幅が決まる仕組みだからです。
代わりに効いてくるのが、手数料タイプの選び方・物件の性能・借入期間という3つの条件です。とくにローン取扱手数料を定額型にすると、定率型よりお借入れ利率が年0.200%高くなります。コードを探すより、こちらのほうが負担への影響は大きくなります。
金利の動きも押さえておきましょう。変動金利は2026年7月の引き下げ以降3か月続けて据え置かれている一方、当初固定金利は6月から4か月連続で上昇しています。
キャンペーンコードは用意されていない(2026年9月時点)
当編集部が2026年9月20日に公式サイトを確認した範囲では、イオン銀行が住宅ローンの「キャンペーンコード」を配布している事実は見当たりませんでした。コードの入力が必要なキャンペーンや、コードを持つ人だけが使えるキャンペーンも確認できません。
イオン銀行の住宅ローンは、コードの有無ではなく「申込内容と審査で決まる金利差引幅」で適用利率が決まる仕組みです。実際に適用される利率は、申込時点ではなく借入時点の店頭表示利率から差引幅を引いた値になります(イオン銀行 住宅ローン商品概要説明書)。
あたらしいキャンペーンがいつ始まっても不思議ではありませんので、申し込みの前に公式サイトで実施状況を見ておくと確実です。
2026年9月の金利|変動は3か月据え置き、当初固定は4か月連続で上昇
キャンペーンがなくても、イオン銀行の金利水準は検討に値します。物件価格の80%以内で新規借入する場合の変動金利は年1.040%〜(2026年9月1日現在/ローン取扱手数料 定率型・最大差引幅適用時の参考値)。お借換えの変動金利は年1.130%〜です。
当編集部は各行の公式金利ページを毎月実際に開いて表示金利を集計しています。イオン銀行の新規借入の変動金利は、2026年6月の年1.130%から7月に年1.040%へ引き下げられ、8月・9月と据え置きが続いています(当社調べ・各月1日前後に確認)。
一方で当初固定金利は上がり続けています。当初固定10年は6月の年3.280%から、7月3.430%・8月3.520%・9月3.650%と4か月連続で上昇し、この3か月で合計年0.370%上がった計算になります。当初固定3年・5年も同じ方向です。
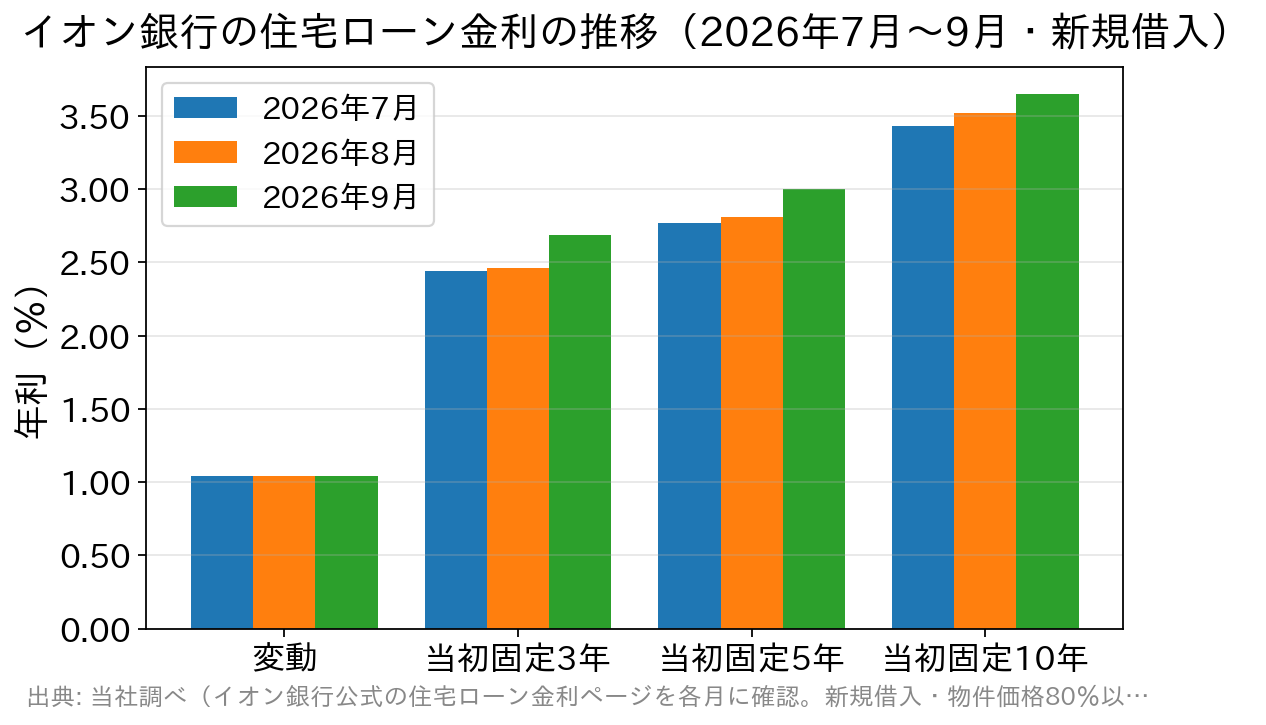
変動は据え置き、固定は上昇——この開き方は業界全体の傾向とも重なります。どちらを選ぶかで負担の見え方が大きく変わる局面です。月ごとの推移はイオン銀行の住宅ローン金利推移・動向で毎月更新しています。
コードより効く「条件で決まる優遇」は3つ
キャンペーンコードが見当たらない一方で、イオン銀行には申込内容や物件の条件によって金利・費用が変わる仕組みが公式に用意されています。コードを探すより、こちらを確認したほうが実際の負担に効いてきます。
1. 手数料は「定率型」か「定額型」かで利率が年0.200%変わる
ローン取扱手数料は2種類から選べます。定率型は借入金額の2.20%(税込・最低220,000円〈税込〉)、定額型は110,000円(税込)です。そして定額型を選ぶと、定率型に比べてお借入れ利率が年0.200%高くなります(商品概要説明書)。
初期費用を抑えたいなら定額型、借入額が大きく期間も長いなら定率型のほうが総額(利息+諸費用)で有利になりやすい、という関係です。広告や比較サイトに載っている金利は定率型を前提にしていることが多い点にも注意しましょう。
なお保証料と団信の保険料は0円、一部繰上返済手数料と金利変更手数料も無料です。全額繰上返済手数料は55,000円(税込)で、別途 印紙代・登録免許税・司法書士報酬などの実費がかかります。
2. 環境配慮型住宅なら金利優遇の対象になる
イオン銀行には、ZEH住宅・GX志向型住宅・長期優良住宅といった環境配慮型住宅を新たに購入・建築する場合の「環境配慮型住宅に対する住宅ローン金利優遇」があります(新規借入が対象。つなぎローン・フラット35・セカンドハウスローン・イオンプラスは対象外)。
これはコードではなく物件の性能で決まる優遇です。これから建てる・買う住宅が該当しそうなら、対象条件と引き下げ幅を早めに確かめておくと計画が立てやすくなります。
3. 借入期間が35年を超えると年0.100%の上乗せ
イオン銀行の住宅ローンの借入期間は1年以上50年以内ですが、35年を超える期間で借りる場合は、利用する金利プランの金利に年0.100%が上乗せされます。
返済期間を延ばして毎月の負担を軽くするか、35年以内に収めて上乗せを避けるか。毎月の返済額と総返済額の両方を試算してから決めるのが確実です。
団信は「全疾病団信が上乗せ0%」が強み
イオン銀行の住宅ローンは、金利水準だけでなく保障の厚みも特徴です。借入時に満50歳未満なら、金利の上乗せなしで「全疾病団信」を選べます(保険料はイオン銀行が負担)。
全疾病団信は、病気やケガによる所定の就業不能状態が続いた場合に住宅ローン残高が0円になる保障です(支払事由には所定の条件があります)。長い返済期間のなかで働けない時期があっても、家計への打撃を和らげられます。
ほかに、上皮内がん・皮膚がんおよび先進医療の保障が付くがん保障付団信、8つの疾病を保障する8疾病保障団信、特約なしの一般団信、引受基準を緩和したワイド団信があります。プランによっては金利が上乗せされ、全疾病団信を含む特約付きプランは借入時満50歳未満が条件です。
金利と保障を合わせて見たときの立ち位置は、イオン銀行の住宅ローンのメリット・デメリットで整理しています。
住宅ローンの利用でイオンセレクトクラブへ加入できる
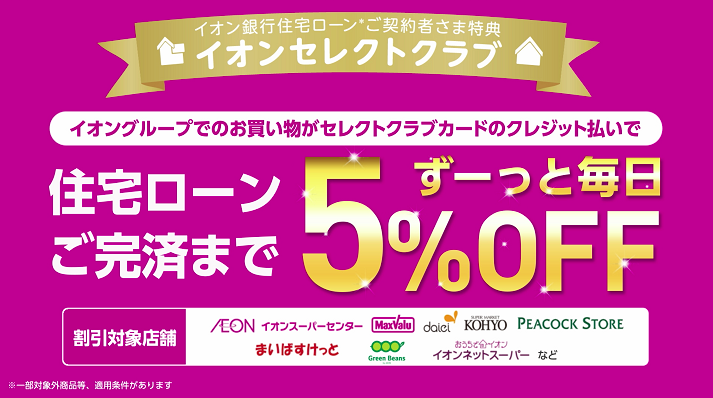
イオンセレクトクラブは、イオン銀行で対象ローンを契約した人だけが使える優待プログラムです。加入には、住宅ローンの申し込み時に「イオンカードセレクト(セレクトクラブカード)」を発行する必要があります。
対象ローンはイオン銀行住宅ローン(フラット35を含む)・セカンドハウスローン・投資用マンションローン・アパートローンで、返済用口座をイオン銀行に指定していることなどの条件があります。
最大の魅力は、イオングループ各店舗での買い物が、住宅ローンの返済期間中ずっと「毎日5%割引」になる点です(セレクトクラブカードのクレジット払いが対象。適用条件があり、一部対象外の店舗・商品があります)。
たとえば月に75,000円分の買い物をすると、5%で月々3,750円、年間45,000円の節約になります。35年の返済期間で使い続ければ累計1,575,000円——一定の利用額を前提とした試算とはいえ、金利差に匹敵する規模です。
食料品や日用品の購入で無理なく固定費を削れるのは、子育て世代や共働き家庭にとって現実的な助けになります。住宅ローンの返済は長期にわたるため、日常支出の削減がそのまま家計の安定に効いてくるからです。
イオン銀行はイオンモール内などに店舗があり、買い物のついでに窓口やATMを利用できます。ネット経由の利便性に加えて実店舗の相談窓口があることも、借入先として選ばれる理由の一つです。
借りたあとの金利はいつ変わる?(利上げ局面の確認ポイント)
キャンペーンよりも長い目で家計に効いてくるのが、借りたあとの金利がいつ・どう見直されるかです。日本銀行は2026年9月18日の金融政策決定会合で、短期金利(無担保コールO/N物)の誘導目標を「1.0%程度」から「1.25%程度」へ引き上げることを決めました。
その翌日には、みずほ銀行とみずほ信託銀行が短期プライムレートを2026年11月2日から年2.375%→年2.625%へ改定すると発表しています。短期プライムレートは多くの銀行が変動型住宅ローンの基準金利のもとに使う指標で、この動きは各行に順次波及していくとみられます。
ただし、指標が動いた日に自分の返済額が変わるわけではありません。見直しのルールは銀行ごとに違い、イオン銀行の場合は次のように定められています(住宅ローン商品概要説明書)。
| 確認する項目 | イオン銀行の場合 | ひとこと |
|---|---|---|
| 借入後の利率の見直し | 5月1日・11月1日を基準日として年2回見直し | 基準日の基準金利と前回基準日との差で決まる |
| 新しい利率の適用 | 6月・12月の約定返済日の翌日から | 実際の返済額に効いてくるのは7月・1月の返済分から |
| 返済額の再計算 | 11月1日を5回経過するごとに再計算 | いわゆる「5年ルール」にあたる仕組み |
| 返済額の上限 | 前回返済額の1.25倍が上限 | いわゆる「125%ルール」。超えた分は元金と利息の割合で調整 |
| 新規のお借入利率 | 原則毎月決定(月中に変更する場合あり) | 適用されるのは申込時点ではなく借入時点の利率 |
ここで見落としやすいのが、返済額が据え置かれても利息の負担そのものは消えないという点です。返済額に占める元金と利息の割合が変わるだけなので、金利が上がった局面では元金の減りが遅くなります。
「返済額が変わらない=影響がない」ではないと理解したうえで、繰上返済や家計の見直しを検討しておくと安心です。借り換えを考えている人はイオン銀行への住宅ローン借り換えの条件と費用もあわせて確認してください。
イオン銀行の住宅ローンに関するよくある質問(FAQ)
Q. イオン銀行の住宅ローンにキャンペーンコードはありますか?
A. 2026年9月20日時点で当編集部が確認した範囲では、コード入力が必要なキャンペーンは見当たりませんでした。適用利率は申込内容と審査で決まる金利差引幅で決まります。実施状況は時期によって変わります。
Q. イオン銀行の住宅ローンの変動金利はいくらですか?
A. 物件価格の80%以内で新規借入する場合、変動金利は年1.040%〜です(2026年9月1日現在/定率型・最大差引幅適用時)。お借換えの変動金利は年1.130%〜。実際の利率は借入時点の店頭表示利率から審査で決まる差引幅を引いた値になります。
Q. イオン銀行の住宅ローン金利は上がったのですか?
A. 分かれています。新規借入の変動金利は2026年7月に年1.130%から年1.040%へ下がり、8月・9月も据え置きです。一方で当初固定10年は6月の年3.280%から9月の年3.650%まで4か月連続で上昇しました(当社調べ)。
Q. 借りたあと、イオン銀行の金利はいつ見直されますか?
A. 5月1日・11月1日を基準日として年2回見直され、見直し後の利率は6月・12月の約定返済日の翌日から適用されます(=7月・1月の返済分から反映)。返済額の再計算は11月1日を5回経過するごとで、前回返済額の1.25倍が上限です。
Q. 手数料は「定率型」と「定額型」のどちらを選ぶべきですか?
A. 定率型は借入金額の2.20%(税込・最低220,000円〈税込〉)、定額型は110,000円(税込)で、定額型は利率が年0.200%高くなります。借入額が大きく期間が長いほど定率型が総額で有利になりやすく、初期費用を抑えたいなら定額型が選択肢です。自分の借入額・期間で試算して比べてください。
※本記事の金利・手数料・保障内容は2026年9月20日時点で確認した内容です。条件は随時変更されるため、最新の取り扱い状況は必ずイオン銀行の公式サイトでご確認ください。
参考・出典
- イオン銀行「イオン銀行住宅ローン 商品概要説明書」(PDF)(2026年9月20日確認)
- イオン銀行「住宅ローン金利」(2026年9月1日現在の適用金利)
- イオン銀行「環境配慮型住宅に対する住宅ローン金利優遇」
- 日本銀行「金融市場調節方針の変更(2026年9月金融政策決定会合)」
- みずほ銀行・みずほ信託銀行「短期プライムレートの改定について」(2026年9月18日)