
団体信用生命保険(団信)は、住宅ローンの契約者が死亡または高度障害状態になったときに、保険金でローン残高が完済される保険です。加入できるのは住宅ローンの契約時だけで、あとから内容を変えることはできません。
いま比較のポイントになっているのは、がん・三大疾病・就業不能まで広げた保障を何%の上乗せ金利で付けられるかという点です。上乗せ0円で就業不能まで守れる銀行もあれば、これまで無料だった保障を有料に改めた銀行もあります。
金利そのものが上昇している2026年は、上乗せ分の重みも以前より増しています。以下、2026年9月時点の各行の条件をもとに、団信の種類・上乗せ金利の相場・選び方を順に整理します。
団体信用生命保険(団信)とは
団信は、住宅ローン契約者の万が一(死亡や高度障害状態)に備えて加入する生命保険です。もっとも基本的なものは一般団信と呼ばれ、所定の状態になったときに住宅ローンの残債が一括で清算されます。
加入しておけば、残された家族が返済を引き継ぐことなくマイホームに住み続けられます。多くの銀行では「余命6か月以内と判断されたとき」に残高が0円になるリビング・ニーズ保障もセットです。
団信は銀行にとっても貸し倒れを防ぐ仕組みであるため、フラット35を除く大半の住宅ローンで加入が必須条件となっています。逆に言えば、フラット35は機構団信への加入が任意です。
団信の種類は大きく6つ
一般団信は死亡・高度障害に備える保険ですが、がんやその他の疾病、就業不能まで守る団信も増えました。まずは種類ごとの違いを押さえましょう。
一般団信 契約者が死亡もしくは高度障害状態になった際に残債が0円になる保障です。加入を必須としている銀行がほとんどで、保険料は基本的に銀行負担(上乗せ0円)です。
がん保障付団信 所定のがん(悪性新生物)と診断確定されたときに保険金が支払われる団信です。残債の半額が保障される「がん50%保障」と、全額が保障される「がん100%保障」の2種類があります。
年齢条件はありますが、がん50%保障を上乗せ0円で用意している銀行がある一方、有料化した銀行も出てきています。がん100%保障は年0.100〜0.200%程度の上乗せが一般的です。
最近は、がんと診断されたら100万円の診断給付金が受け取れる、先進医療の技術料が保障されるなど、より手厚いがん団信も登場しています。
3大疾病保障付団信 「がん」「急性心筋梗塞」「脳卒中」と診断されて所定の状態になったときに残債が0円になる団信です。上乗せは年0.100〜0.300%程度が一般的です。
8大疾病・全疾病保障付団信 3大疾病に加え、高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎、さらにすべての病気やケガによる就業不能状態まで保障を広げた団信です。上乗せ0円で付けられる銀行もあります。
ワイド団信 健康上の理由で一般団信に加入できない人のために、引受の基準を緩和した団信です。持病がある方でも住宅ローンを利用できるように作られています。
上乗せは年0.200〜0.300%程度が一般的で、保障内容は一般団信とほぼ同じです。がん保障などの上乗せ保障は付かない点に注意しましょう。
団信の種類と上乗せ金利の目安
主な団信の保障内容と、上乗せ金利の一般的な目安をまとめると次のとおりです。実際の幅や条件は銀行ごとに異なります。
| 団信の種類 | 主な保障内容 | 上乗せ金利の目安 |
|---|---|---|
| 一般団信 | 死亡・高度障害・リビング・ニーズで残債0円 | 0円(保険料は銀行負担が一般的) |
| がん50%保障団信 | 所定のがん診断で残債の50%を保障 | 0〜年0.100%(銀行によって分かれる) |
| がん100%保障団信 | 所定のがん診断で残債を全額保障+診断給付金が付くことも | 年0.100〜0.200%程度 |
| 3大疾病保障付団信 | がん・急性心筋梗塞・脳卒中で所定の状態になったら残債0円 | 年0.100〜0.300%程度 |
| 全疾病・8大疾病保障付団信 | 所定の期間、就業不能状態が続いたら残債0円 | 0〜年0.300%程度(上乗せ0円の銀行もある) |
| ワイド団信 | 持病などで一般団信に入れない人向けに条件を緩和 | 年0.200〜0.300%程度 |
主要3行の上乗せ金利を並べてみると(2026年9月時点)
「相場」だけでは判断しづらいので、各行が公表している上乗せ金利を並べてみます。同じ「がん100%保障」でも銀行によって0.050%の差があり、逆に上乗せ0円で就業不能まで守れる銀行もあることがわかります。
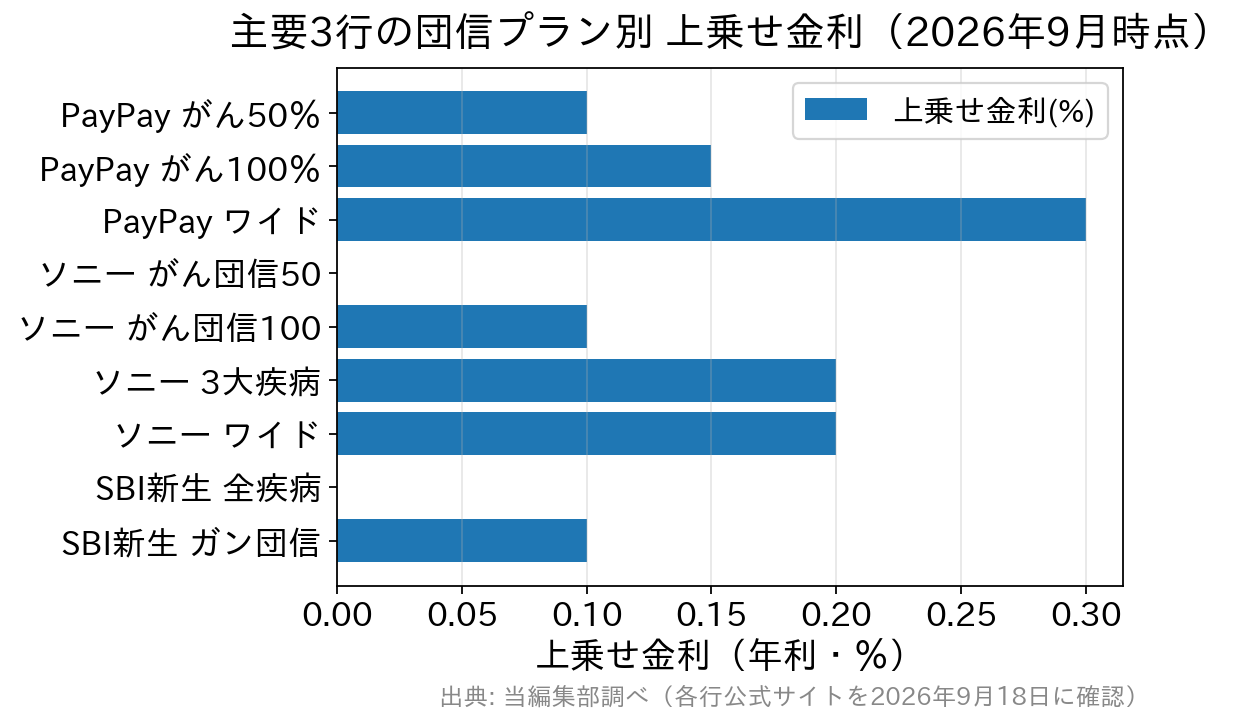
上乗せ金利の大小だけで優劣は決まりません。ベースとなる住宅ローンの適用金利、事務手数料、加入できる年齢の上限がそれぞれ違うためです。必ず「適用金利+上乗せ金利」の合計と、諸費用を含めた総額で比べましょう。
2026年に起きた団信の変化
2026年は、団信の条件そのものが動いた年です。「上乗せ0円が当たり前」だった保障が有料になる方向の改定と、引受保険会社が変わる動きの両方が起きています。
PayPay銀行は2026年6月1日のお借入分から、がん50%保障団信の上乗せ金利を年0.05%から年0.1%へ改定しました(同行のお知らせ)。数字は小さく見えますが、無料だった保障が有料になったわけではなく、有料の幅が倍になった形です。
一方でSBI新生銀行は、2026年3月2日に全疾病保障付団信を上乗せ0円で取り扱い始めています。さらに2026年9月8日には、団信の引受保険会社を2027年3月1日付で第一生命保険からSBI生命保険へ変更すると公表しました。
この変更では加入者の手続きや追加費用は不要とされ、一般団信には「リビングニーズ特約」「重度がん保険金前払特約」が自動付帯されます(SBI新生銀行の公表文)。保障が広がる方向の改定です。
金利面では、日本銀行の政策金利が2026年6月の会合で年0.75%程度から年1.0%程度へ引き上げられ、7月30・31日の会合では据え置かれました。9月17・18日の会合の結果は9月18日に公表される予定です。
団信は住宅ローン契約時にしか選べません。だからこそ「いつの情報か」を必ず確認したうえで比較してください。
ワイド団信は「入れるかどうか」で選択肢が決まる
健康診断で指摘を受けている方が最初に気にするのがワイド団信です。引受の基準を緩めた代わりに上乗せ金利がかかるのが基本の形で、2026年9月時点の主な銀行の条件は次のとおりです。
| 銀行 | ワイド団信の上乗せ金利 | 補足 |
|---|---|---|
| PayPay銀行 | 年0.300% | 一般団信に加入できない場合、保険会社が自動的にワイド団信の査定を行うことがある(保障内容は一般団信と同一) |
| ソニー銀行 | 年0.200% | 加入時年齢は満65歳未満、完済時年齢は満81歳未満。女性特典の入院一時給付金は付帯されない |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 年0.300% | 高血圧・糖尿病・肝炎などの理由で一般団信に加入できない場合の選択肢として案内 |
※2026年9月18日に各行公式サイトで確認した内容です。
注意したいのは、ワイド団信も審査があり、必ず加入できるわけではないという点です。保障内容も一般団信とほぼ同じで、がん保障などの上乗せ保障は付きません。
なお、SBI新生銀行の公式の団信案内に載っているのは一般団信・全疾病保障付団信・ガン団信の3プランで、ワイド団信は掲載されていません。取扱の有無は各行に直接確認するのが確実です。
そもそも団信に入れない場合でも、フラット35は機構団信への加入が任意なので住宅ローン自体は利用できます(その場合は借入金利が引き下げられます)。健康状態に不安があるなら、この選択肢も合わせて考えておくと安心です。
団信の選び方は4つの軸で考える
保障の必要性 単身世帯の方や十分な預貯金がある方は、手厚い団信が必要ないケースもあります。すでに加入している死亡保険やがん保険と保障が重複することもあるため、住宅ローン契約を機に保険全体を見直すのも一つの方法です。
上乗せ金利 手厚い団信では上乗せが年0.300%程度になることもあります。金利が上昇している局面では、この上乗せ分の負担感も以前より大きくなりやすい点に注意しましょう。
毎月いくら増えるのかをシミュレーションで把握しておくと、納得して選べます。借入3,000万円・35年なら、年0.100%の上乗せでおおむね月1,300円前後が目安です。
加入できる年齢 見落としやすいのが年齢条件です。手厚い保障ほど加入年齢の上限が低いのが一般的で、SBI新生銀行の全疾病保障付団信・ガン団信は20〜49歳、PayPay銀行のがん保障付団信は満51歳未満、ソニー銀行の保障特約付き団信は加入時満50歳未満が条件です。
40代後半で住宅ローンを検討している方は、「その保障に自分が入れるのか」を先に確認しておくと後戻りが少なくて済みます。
複数プランの併用可否 団信は複数のプランを組み合わせられないのが一般的です。SBI新生銀行では一般団信・全疾病保障付団信・ガン団信の3つのうち1つだけを選ぶ仕組みで、「全疾病もガンも両方」という申し込みはできません。
「がんに厚く備えるか、働けなくなるリスクに広く備えるか」という優先順位を、契約前に決めておく必要があります。
団信のメリット
最大のメリットは、契約者に万が一のことがあってもローン残高が保険金で清算され、残された家族が返済を続けずに済むことです。住まいを保ちながら精神的な負担も軽くできます。
また、すでに生命保険に加入している方は、団信で住宅ローン分の保障がカバーされることで生命保険を見直して保険料を下げられる場合があります。家計の見直しという観点からも意味があります。
さらに近年は、がんと診断された場合に残高が0円になる「がん団信」など、特定の疾病に対応した保障も増えました。契約時に自動的に組み込まれることが多い保険ですが、内容によって差が大きいため、住宅ローン選びの一部として比較しておきましょう。
団信のデメリットと注意点
注意が必要なのは、夫婦で収入を合算して組む「収入合算」や、夫婦それぞれが債務者になる「ペアローン」を利用する場合です。
収入合算では、主債務者のみが団信に加入し、合算する配偶者は連帯保証人になるのが一般的です。連帯保証人は団信に加入していないため、保証人側の返済義務は免除されません。
ペアローンでは夫婦それぞれが団信に加入しますが、保障されるのはそれぞれのローン残高のみです。一方に万が一のことがあっても、もう一方のローン残債までカバーされるわけではありません。
近年は例外として「ペアローン連生団信」も登場しています。どちらかに万一があれば二人分の残高が0円になる仕組みですが、取り扱う銀行は限られ、通常の団信より上乗せ金利が高くなるのが一般的です。
PayPay銀行はペアローン向けに一般団信・がん50%保障・がん100%保障の3タイプを用意しています。上乗せ幅は単独契約より大きくなるため、申し込み前に各タイプの上乗せ金利を同行の公式サイトで確認してください。
もう一つ、団信は生命保険料控除の対象外です。金融機関が契約者・受取人となる保険のため控除の要件を満たさず、がん団信や三大疾病団信の上乗せ分も同様に対象外となります。
団信に入ったことを理由に既存の生命保険を解約すると、これまで受けられていた生命保険料控除が減り、結果として税負担が増えることもあります。保障内容だけでなく税制面まで含めて判断しましょう。
コストパフォーマンスで選ぶなら(2026年9月時点)
ここからは、上乗せ金利に対する保障の厚みという観点で、注目しておきたい3行を挙げます。条件は改定されることがあるため、申込前に各行公式で最新の内容を確認してください。
PayPay銀行|保障範囲の広さで選ぶ
「保障はできるだけ広く、コストは抑えたい」という方にはPayPay銀行の超サポ団信が向きます。満51歳未満なら「がん50%保障」は年0.100%、「がん100%保障」は年0.150%の上乗せで選べます。
どちらのプランにも全疾病保障(入院限定)・失業保障・自然災害保障が付帯します。がん保障だけでなく、入院・失業・被災といった生活の変化まで守れるのが特徴です。
がん100%保障には、がん診断時の一時金100万円と上皮内がん一時金50万円も付きます。がん先進医療特約は技術料と同額(1回の療養につき2,000万円、通算2,000万円が限度)を保障します。
また、一定の条件を満たせば、がん経験者でも追加負担なくがん保障付団信に加入できる仕組みがある点も、他行にはあまり見られない特徴です。
ソニー銀行|がん保障の厚みで選ぶ
ソニー銀行は団信のコストパフォーマンスで知られる銀行です。加入時の年齢が満50歳未満であれば、「がん団信50」に金利上乗せなしで加入できます。がんと診断確定されたときに残高の50%が保障されるプランです。
さらに年0.100%の上乗せで選べる「がん団信100」は、残高100%保障に加えてがん診断給付金100万円・がん先進医療給付金(通算1,000万円)・上皮内がん、皮膚がん診断給付金50万円まで付きます。
がん保険に加入している方なら、保障を小さくしても差し支えない厚みです。「がんだけでなく急性心筋梗塞・脳卒中にも備えたい」場合は、年0.200%の上乗せで3大疾病団信を選ぶこともできます。
保障特約付き団信はいずれも加入時満50歳未満が条件で、過去にがん(上皮内がんを含む)にかかったことがある場合は申し込めません。引受保険会社はクレディ・アグリコル生命保険です。
SBI新生銀行|上乗せ0円で就業不能まで備える
「上乗せ金利をかけずに、がん以外の病気やケガにも幅広く備えたい」という方にはSBI新生銀行が候補になります。2026年3月2日から「全疾病保障付団信」を上乗せ金利なしで付帯できるようになりました。
すべての病気やケガによる就業不能状態に備えられるうえ、就業不能状態が続いている期間中の毎月の返済額も保障されます。重度のがんと診断された場合の保障も含まれます(加入年齢20〜49歳・ローン完済時80歳未満)。
ただし免責の条件はあります。ローン実行日から90日間は待機期間で、8疾病以外の病気やケガでは就業不能となってから最初の3か月間が免責期間です。
がんに重点を置きたい方には、年0.100%の上乗せで残高全額が保障される「ガン団信」も選べます。全疾病保障付団信とガン団信は併用できず、一般団信を含む3プランから1つを選ぶ形です。
第三者評価も判断材料になる
選びきれないときは、外部の調査結果を判断材料の一つにする方法もあります。oricon MEが2026年8月3日に発表した「住宅ローン」ランキングの専門家評価では、総合1位がドコモSMTBネット銀行(旧・住信SBIネット銀行/80.0点)、2位がソニー銀行(79.5点)、3位がSBI新生銀行(78.9点)でした。
この専門家評価は、ファイナンシャルプランナーなど専門家40人が11行を「金利」「返済サポート」「団体信用生命保険」の3項目で評価したものです(調査期間2026年4月15日〜4月27日)。項目別では団信でドコモSMTBネット銀行が2年連続の1位、返済サポートでソニー銀行、金利でSBI新生銀行がそれぞれ2年連続の1位でした。
同じ調査でも、実際に利用した人が回答する利用者調査は別集計です。そちらの総合1位はイオン銀行(71.2点・2年連続)、2位はPayPay銀行(70.6点)、3位は楽天銀行(70.2点)でした。
満足度や評価の調査であって、商品の優劣や金利の高低を決めるものではありません。あくまで参考として使いましょう。
団信に関するよくある質問(FAQ)
Q. 団信は住宅ローンを組んだ後から加入・変更できますか?
A. できません。団信に加入できるのは住宅ローン契約時のみで、後から保障内容を変更したり、特約を追加・解約したりすることは基本的にできません。契約時に必要な保障をよく見極めることが大切です。
Q. ワイド団信とは何ですか?上乗せ金利はいくらですか?
A. 健康上の理由で一般団信に加入できない方向けに、引受の基準を緩和した団信です。上乗せは年0.200〜0.300%程度が一般的で、2026年9月時点ではPayPay銀行とドコモSMTBネット銀行が年0.300%、ソニー銀行が年0.200%です。保障内容は一般団信とほぼ同じで、審査がある点にも注意してください。
Q. がん団信は付けたほうがよいですか?
A. 一概には言えません。すでに手厚いがん保険に加入している場合は重複する可能性があり、逆に十分な貯蓄や保険がない場合は備える価値があります。上乗せ金利でいくら増えるかをシミュレーションし、既存の保険と合わせて検討しましょう。
Q. 団信の保険料は生命保険料控除の対象になりますか?
A. 対象外です。団信は金融機関が契約者・受取人となる保険のため、所得税・住民税の生命保険料控除は受けられません。がん団信や三大疾病団信の上乗せ分も同様に控除対象外です。
Q. 「がん保障」と「全疾病(就業不能)保障」は、どちらを優先すべきですか?
A. 多くの銀行ではどちらか一方しか選べないため、自分のリスクに合わせて決めます。がん保障は「診断確定」というはっきりした条件で残高が0円になるのが強みです。全疾病・就業不能保障は幅広くカバーできる反面、「所定の就業不能状態が所定の期間続くこと」が条件で、待機期間や免責期間が設けられているのが一般的です。
すでにがん保険に入っているなら就業不能側を、収入が途絶えるリスクに不安があるなら幅広い保障を、と考えると整理しやすくなります。
Q. 金利が上がっている今、上乗せ金利の負担は重くなりますか?
A. 適用金利そのものが上がっている分、上乗せ金利を含めた総額の負担感は以前より大きくなります。だからこそ、上乗せ0円で付けられる保障(一般団信や一部のがん50%保障・全疾病保障)を活用し、必要な保障に絞ることが費用対効果の面で重要です。
まとめ
団信を賢く比較するには、保障内容だけでなく、住宅ローンの適用金利・上乗せ金利・事務手数料を合わせた総額で見ることが欠かせません。上乗せ0円で就業不能まで守れる銀行もあれば、がん保障が有料の銀行もあります。
2026年は、PayPay銀行のがん50%保障が年0.05%から年0.1%へ改定され、SBI新生銀行では2027年3月に引受保険会社が変わるなど、条件が動いた年でもありました。比較するときは必ず適用時点を確認してください。
各行の団信をもう一段くわしく知りたい方は、PayPay銀行の超サポ団信の上乗せ金利と選び方やソニー銀行のがん団信の保障内容と選び方もあわせてご覧ください。
団信は住宅ローン契約時にしか選べない、やり直しのきかない選択です。今回の種類・注意点・比較のポイントを参考に、ご自身に合った組み合わせを選びましょう。※保障内容・上乗せ金利・加入条件の最新の状況は、必ず各金融機関の公式サイトでご確認ください。
【参考・出典】PayPay銀行 団信プランのご紹介/ソニー銀行 団体信用生命保険(団信)/SBI新生銀行 団体信用生命保険