
SBI新生銀行の住宅ローンは、変動金利(半年型)で新規に住宅を購入・建設する場合に限り、借入期間を最長50年まで選べます。2025年11月17日から始まった取り扱いで、従来の最長35年から大きく広がりました。
ただし35年を超える借り入れには当初借入金利に年0.100%の上乗せがあり、完済時年齢80歳未満という上限もかかります。50年をフルに使えるのは、申込時点で30歳前後より若い人に限られる計算です。
そして2026年9月、日本銀行が追加利上げを決めました。5年ルール・125%ルールを採用していないSBI新生銀行で50年を組むなら、「金利が上がったとき毎月いくら増えるのか」まで見てから決めたいところです。2026年9月22日に公式サイトで確認した内容をもとに、条件・メリット・注意点を順に整理します。
【2026年9月】SBI新生銀行の住宅ローンと現在の金利
SBI新生銀行の住宅ローン(パワースマート住宅ローン)は、申し込みから契約まで来店不要で完結するオンライン型の商品です。事前審査と本審査を分けず本審査のみで手続きが完結する点も、他行と併願する人にとっては分かりやすい設計といえます。
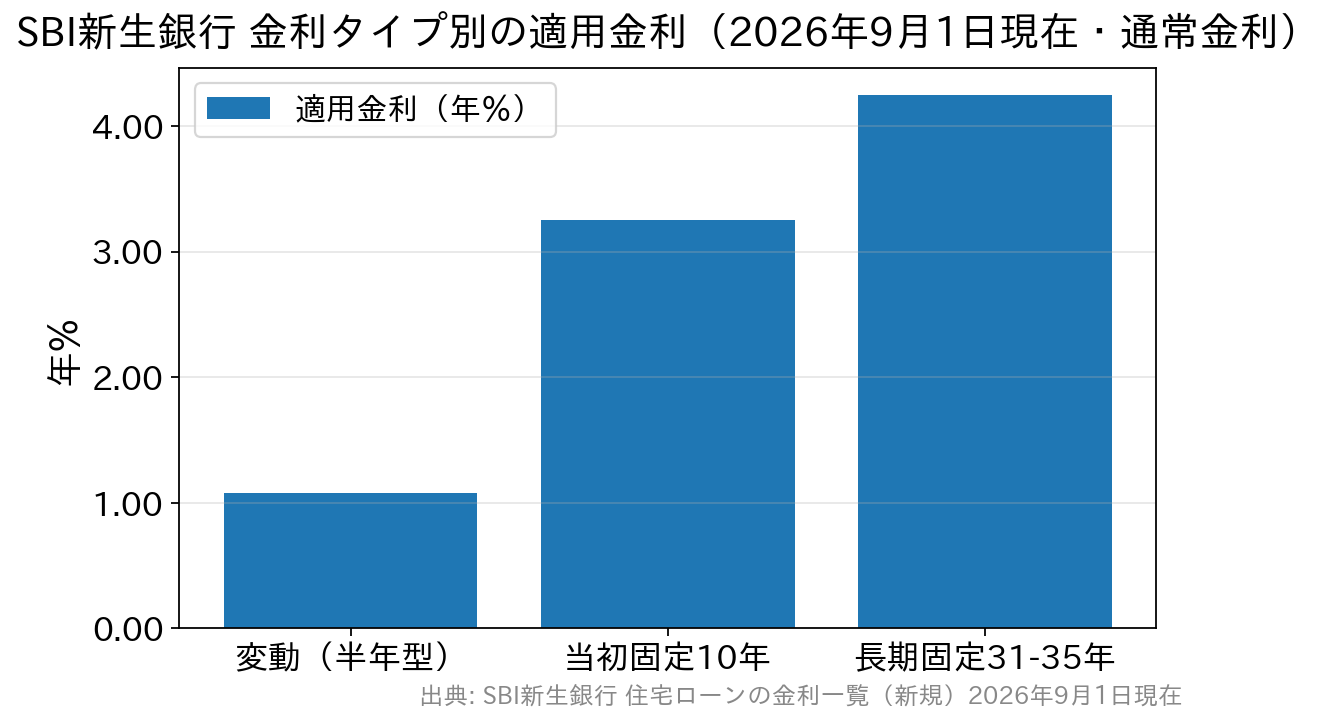
まず押さえておきたいのが、いまの金利水準です。同行が公表している新規借り入れの適用金利は次のとおりです(2026年9月1日現在)。
| 金利タイプ | 通常金利 | 自己資金優遇金利 |
|---|---|---|
| 変動金利(半年型) | 年1.080% | 年1.060% |
| 当初固定10年 | 年3.250% | 年3.230% |
| 長期固定31〜35年 | 年4.250% | 年4.230% |
※SBI新生銀行「住宅ローンの金利一覧(新規でお借り入れの方)」2026年9月1日現在。自己資金優遇金利は、借入金額が物件購入価格・建築請負価格の合計額の90%以内の新規借り入れが対象で、借り換えは対象外です。
変動金利は8月から据え置かれた一方、固定金利は当初固定10年・長期固定31〜35年ともに9月に年0.200%引き上げられました。50年ローンの対象は変動金利(半年型)だけですが、固定との差がさらに開いた点は判断材料になります。
さらにSBI新生銀行では、「SBIハイパー預金」を開設している人が変動金利(半年型)を借りる場合、当初借入金利から年0.090%が引き下げられます。通常金利の年1.080%に適用すると年0.990%となり、変動金利としては低い水準です。
注意したいのは併用の可否です。公式のプログラム説明では、自己資金10%以上金利優遇を利用中の人、当初固定金利・長期固定金利、提携不動産経由の住宅ローンは対象外と明記されています。つまり自己資金優遇とハイパー預金優遇はどちらか一方を選ぶことになります。
条件と手順はSBIハイパー預金による年0.090%優遇の解説記事でも詳しく整理しています。
もうひとつ、50年ローンを考えるうえで見落とせない特徴があります。SBI新生銀行は、変動金利につきものの「5年ルール」「125%ルール」を採用していません(公式サイトに明記)。この点は後述の注意点で詳しく取り上げます。
50年ローンを選べる条件(2025年11月17日開始)
これまでSBI新生銀行の住宅ローンの借入期間は最長35年でした。2025年11月に導入された「50年ローン」は、条件を満たした場合に借入期間を最長50年まで設定できる商品性です。公式サイトの記載を整理すると、次のようになります。
| 項目 | 内容 | 備考 |
|---|---|---|
| 50年を選べる条件 | 変動金利(半年型)を選び、新規の住宅購入・建設資金の借り入れであること | 5年以上50年以内(1年単位) |
| 対象外となるケース | 借り換え、リフォーム資金を含む借り入れ | 5年以上35年以内(1年単位) |
| 35年超の金利 | 当初借入金利に年0.100%の上乗せ | 借入期間が35年を超える場合 |
| 借入金額 | 500万円以上3億円以下(10万円単位) | — |
| 年齢の条件 | 借入申込時20歳以上65歳以下、かつ完済時年齢80歳未満 | 商品説明書(2026年3月2日現在) |
住宅価格の上昇や家計負担の増加に対応する狙いがあり、返済期間を大幅に延ばすことで、毎月の返済額を抑えながら住宅を取得しやすくなります。
50年ローンのメリット
家計の負担を抑える効果がある50年ローン。メリットを詳しく見ていきましょう。以下の試算はいずれも元利均等返済・ボーナス返済なし・諸費用は含まない前提で、変動金利は返済期間中ずっと同じ金利が続くと仮定した単純計算です。
月々の返済負担が大きく軽減
たとえば借入額5,000万円・金利年0.990%(SBIハイパー預金優遇の適用後)で返済期間35年の場合、毎月の返済額は約14.1万円になります。
これを50年ローンにすると、35年超のため金利は年0.100%上乗せ(この例では年1.090%)になるものの、月々は約10.8万円まで下がります。月々およそ3.3万円、年間では約39万円の負担軽減という計算です。
毎月の返済額が小さくなる分、同じ負担感のまま借入可能額を増やせるため、価格の高い物件や希望条件に合った立地・間取りを選びやすくなります。20代など若い世代にとっても、マイホーム取得のハードルが下がります。
購入できる物件の選択肢が広がる
「毎月の返済を13万円前後に抑えたい」というケースで考えてみます。同じ前提で計算すると、返済期間35年・金利年0.990%では借入可能額は約4,610万円にとどまります。
一方、返済期間を50年に延ばすと、上乗せ後の年1.090%で計算しても同じ月々の返済額で約6,010万円まで借り入れられる計算になり、より広い住まいや立地条件の良い物件など、選択の幅が大きく広がります。
「長く借りて、早く返す」も選べる
月々の返済負担を抑えることで、教育費や老後資金、万が一への備えなど、住宅費以外の支出とのバランスを取りやすくなります。長期の住宅ローンでは、将来の収支変動に柔軟に対応できることが重要です。
SBI新生銀行では、一部繰上返済手数料が無料です(全額繰上返済手数料も、安心パックWを付けて借入日から5年以内に完済する場合を除き0円)。資金に余裕ができたタイミングで返済を前倒しすれば、総返済額の軽減や実質的な返済期間の短縮につなげられます。
あえて50年で組んで毎月の義務額を軽くしておき、繰上返済で実際の完済を早める——という使い方ができるのは、長期返済ならではの発想です。
50年ローンで必ず確認したい注意点
メリットが大きい50年ローンですが、次の4点は申し込み前に必ず確認しておきましょう。
- 総返済額は35年より増えやすい
- 35年超は年0.100%の金利上乗せがある
- 完済時年齢80歳未満という期間の上限がある
- 5年ルール・125%ルールがなく、金利上昇が返済額に早く届く
総返済額は増える可能性が高い
返済期間が長いほど利息を支払う期間も長くなるため、35年ローンと比べると総返済額は増えやすい点に注意が必要です。
先ほどの前提(5,000万円・元利均等・金利一定)でそのまま完済まで返した場合、35年返済の総額が約5,918万円であるのに対し、50年返済では約6,488万円と、差はおよそ570万円になります。月々の負担軽減と総返済額のバランスは、必ずシミュレーションで確認しましょう。
年0.100%の金利上乗せがある
35年超の借り入れの場合、当初借入金利から年0.100%の上乗せとなります。長期・低月額の代わりに金利がわずかに上がる点は理解しておきましょう。
完済時年齢80歳未満という「期間の上限」
意外と見落とされがちなのが年齢条件です。商品説明書(2026年3月2日現在)では完済時年齢が80歳未満と定められているため、借入期間は「80歳−申込時年齢」の範囲に収まる必要があります。
つまり、50年をフルに使えるのは申し込み時点で30歳前後より若い人に限られることになります。40歳で申し込む場合、選べる期間の上限はおおむね40年程度です。検討の初期段階で押さえておきたいポイントです。
5年ルール・125%ルールがない=金利上昇が返済額に早く届く
50年ローンの対象は変動金利(半年型)です。変動金利である以上、金利上昇時には返済額が増えるリスクを抱えます。契約期間が長いほど、その影響を受ける期間も長くなります。
ここで重要なのが、SBI新生銀行は「5年ルール」「125%ルール」を採用していないという点です。多くの銀行では、金利が上がっても毎月の返済額は5年間据え置かれ(5年ルール)、見直し後も前回の125%までしか上がりません(125%ルール)。
SBI新生銀行にはこの緩衝装置がなく、公式サイトも「返済額の変更幅に上限または下限はありません」「適用利率が急激に上昇した局面においては、返済額が大幅に増える可能性があります」と明記しています(SBI新生銀行 変動金利のご紹介)。
では、実際にどれくらい変わるのでしょうか。借入額5,000万円・50年・当初年1.090%で組んだ場合、金利が上がったときの毎月返済額を単純計算すると次のようになります。
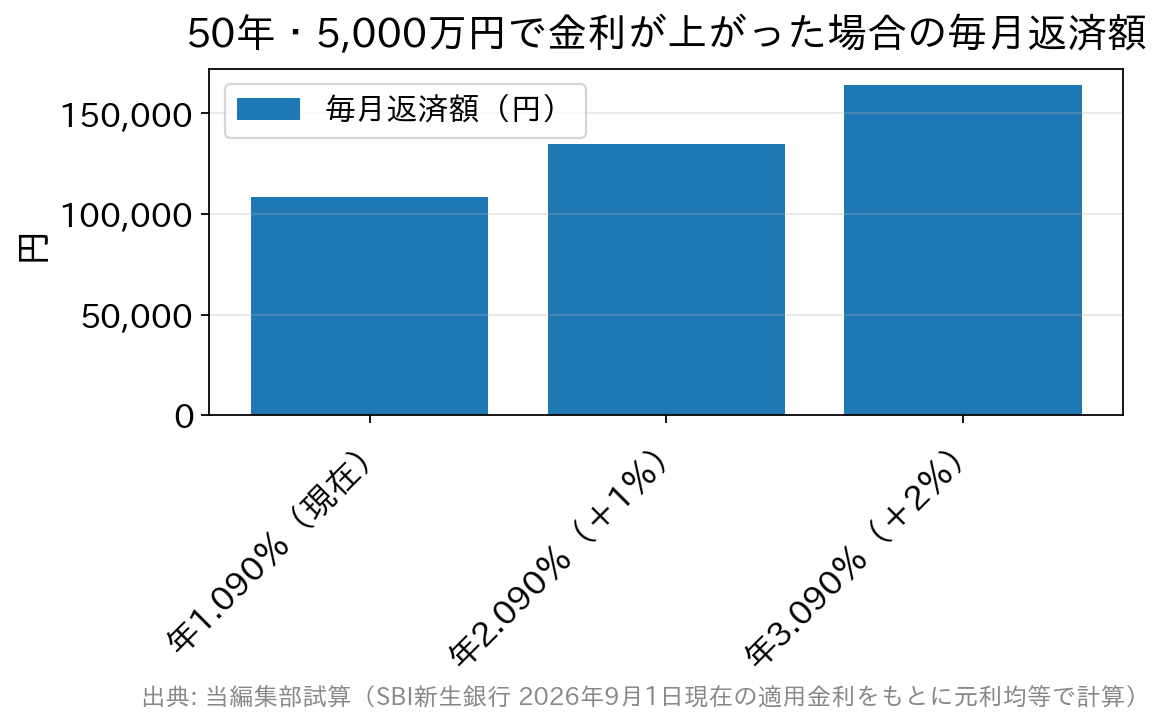
金利が1.000%上がれば毎月約2.6万円、2.000%上がれば約5.6万円の増加という計算です(返済開始直後に上昇し、その後一定と仮定した単純計算)。50年という長期で変動金利を選ぶなら、この幅を許容できるかを先に確かめておきたいところです。
なお、返済額が据え置かれる仕組みは短期的には安心ですが、その間に発生した利息が消えるわけではなく、返済終盤に未払利息としてしわ寄せが来ることがあります。SBI新生銀行の方式は、上昇分がその都度反映されるぶん「見えない負担の先送り」が起きにくいという見方もできます。
【2026年9月】日銀の追加利上げと変動金利の現在地
50年という長い期間を変動金利で借りるかどうかを判断するうえで、足元の動きも押さえておきましょう。
日本銀行は2026年9月18日の金融政策決定会合で金融市場調節方針の変更を決定し、無担保コールレート(オーバーナイト物)を年1.25%程度で推移するよう促す方針としました(日本銀行「金融市場調節方針に関する公表文 2026年」)。適用開始は2026年9月24日で、9月22日時点ではまだ新方針の適用前です。
変動金利の土台となる短期プライムレートは、主要行の最頻値が年2.375%(2026年8月3日以降・日本銀行の推移表で2026年9月11日現在)です。三菱UFJ銀行も同じ年2.375%(2026年8月3日より適用)を公表しています。
その三菱UFJ銀行は、日銀の決定と同じ2026年9月18日に「短期プライムレートの改定について」を公表しています。改定後の水準と適用日は同行のニュースリリースで確認できます。
ここで混同しないでほしいのは、短期プライムレートの改定はそのまま「来月から返済額が増える」ことを意味しないという点です。見直しの対象は各行の「基準金利」であり、実際に適用される金利は基準金利から引下げ幅を差し引いたものになります。
反映のタイミングも銀行ごとに違います。SBI新生銀行の住宅ローン基準金利は年2.300%で、通常金利はここから年1.220%、自己資金優遇は年1.240%が引き下げられて適用金利が決まります(2026年9月1日現在)。
適用利率の見直しは半年ごとです。公式サイトによると、ボーナス返済の設定がない場合、当初借入金利は初回の約定返済から6回目以降に最初に到来する6月26日または12月26日まで適用され、以降は半年ごとに変わります。
50年ローンを検討するなら、「金利が上がったとき、いつ・どのくらい返済額に効いてくるか」を自分の契約条件で確認しておくことが、これまで以上に重要になっています。SBI新生銀行の住宅ローン全体のメリット・デメリットとあわせて確認しておくと判断しやすくなります。
よくある質問(FAQ)
Q. 50年ローンは誰でも利用できますか?
A. 変動金利(半年型)を選び、新規で住宅を購入・建設する場合に限り最長50年まで選択できます。加えて完済時年齢80歳未満という条件があるため、実際に50年を選べる年齢層は限られます。
Q. 借り換えでも50年に延ばせますか?
A. できません。借り換え、およびリフォーム資金を含む借り入れは50年の対象外で、借入期間は5年以上35年以内となります。50年が使えるのは新規の住宅購入・建設資金の場合のみです。
Q. 固定金利でも50年にできますか?
A. 50年(35年超)の借入期間を選べるのは変動金利(半年型)です。当初固定金利・長期固定金利の借入期間は最長35年以内が基本です。
Q. SBIハイパー預金の優遇と自己資金優遇は併用できますか?
A. 併用できません。公式のプログラム説明で、自己資金10%以上金利優遇を利用中の人は対象外と明記されています。年0.090%引き下げのハイパー預金優遇(変動0.990%)と年0.020%引き下げの自己資金優遇のどちらかを選ぶことになります。
Q. 借り入れのときにかかる費用はどのくらいですか?
A. 事務手数料は借入金額×2.20%(税込)です。一方で保証料・保証事務手数料は無料、団体信用生命保険料も無料(一般団信の場合)とされています。電子契約を利用する場合は印紙税が不要になる代わりに、電子契約利用手数料5,500円(税込)がかかります。
Q. 月々の返済を抑えつつ総返済額も抑えるコツはありますか?
A. 返済期間を長く設定して月々の負担を軽くしつつ、家計に余裕ができたら手数料無料の一部繰上返済を活用する方法があります。繰上返済で期間を実質的に短縮すれば、総返済額の増加を抑えられます。
まとめ
SBI新生銀行の50年ローンは、住宅価格の上昇が続くいまの市場で、毎月の返済額を抑えながらマイホーム取得を目指したい人にとって現実的で有力な選択肢です。返済期間を大きく延ばすことで、同じ借入額でも月々の負担を軽減できます。
特に、若年層で早期に住宅購入を検討しているケースや、共働きで将来的な収入増を見込む家庭にとっては、返済初期の負担を抑えながら住環境を整えられる点が大きなメリットになります。一部繰上返済手数料が無料なので、「長く借りて、余裕ができたら前倒しで返す」という戦略が取りやすいのも同行ならではです。
一方で、返済期間が長期化するほど支払う利息の総額は増えやすく、金利動向の影響も受けやすくなります。申し込み前に確認したいのは次の3点です。
- 完済時年齢80歳未満という期間の上限
- 35年超の年0.100%上乗せ
- 5年ルール・125%ルールがないこと
日銀が2026年9月18日に追加利上げを決めた局面では、3点目の重みがとくに増します。月々の返済額の低さだけに目を向けるのではなく、金利が1.000%・2.000%上がった場合の返済額まで試算し、無理のない返済が続けられるかを確認しておきましょう。
十分な試算と現実的な返済計画を前提にすれば、これまで選択肢に入りにくかった住まいを現実に近づけてくれる、心強い手段となるはずです。
※本記事の金利・条件は2026年9月22日時点で公式サイトを確認した内容です(金利は2026年9月1日現在の表示)。金利は毎月見直されるため、最新の適用金利・取り扱い状況は各金融機関の公式サイトでご確認ください。