
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン審査は、極端に厳しいわけではありません。ただ、通るか落ちるかだけで終わらず、どの金利で通るかまで決まるのが他行との大きな違いです。
WEB申込コースの仮審査受付は2026年10月30日(金)17時で終了し、これから申し込む人は対面相談コースで審査を受けます。対面相談コースでは、審査結果によって表示金利に年0.1〜0.55%が上乗せされる場合があります(2026年10月8日確認)。
ドコモSMTBネット銀行の住宅ローンの審査基準
ここで扱うのは、銀行代理業者の窓口で相談しながら申し込む「対面相談コース」です。WEB申込コースは10月30日17時で仮審査の受付を終えます。それまでに仮審査を申し込んだ人は、WEB申込コースのまま手続きを続けられます。
同行は対面相談コースのほか、長期固定金利のフラット35も取り扱っています。WEB申込コース・対面相談コース・フラット35は同時に申し込めないため、どれで借りるかを先に決めておく必要があります。
審査項目のすべてが公開されているわけではありません。ここでは、同行の商品概要説明書(2026年8月3日現在)など公式情報をもとに、最低限求められる条件を整理します。
年齢条件
- 借入時の年齢: 満18歳以上満65歳以下が条件です。一般的な住宅ローンと同じ水準です。
- 完済時の年齢: 満80歳未満です。最長の50年で借りられるのは、借入時の年齢が満29歳以下の人に限られます。たとえば50歳で借りるなら、返済期間は30年未満に収める必要があります。
収入条件
- 年収: 商品概要説明書の条件は安定かつ継続した収入があることで、最低年収は公表されていません。編集部の目安としては年収300万円以上が望ましく、それ未満だと審査は厳しくなりやすいと考えておくと無難です。
借入期間と金額
- 借入期間: 新規は1年以上50年以内です。35年を超えると金利が上乗せされ、35年超〜40年以下は年0.07%、40年超〜50年は年0.15%です。上乗せは段階的で、40年を超えるかどうかがコストの分かれ目になります。
- 借入金額: 500万円以上3億円以下(10万円単位)です。上限は担保評価額に500万円を加えた額までとされています。
資金使途
- 新築・購入:本人または家族が住む住宅の新築・購入資金と、それにかかわる諸費用に使えます。
- 借り換え:他の金融機関からの借り換えにも使えます。借り換えと同時なら、リフォーム費用も金利の上乗せなしで借りられます。流れはドコモSMTBネット銀行への住宅ローン借り換えで整理しています。
その他の条件
- 勤続年数や職業: 安定した収入があるかの判断材料として、勤続年数や雇用形態が見られます。審査は総合評価ですが、転職直後は通りにくく、契約社員や派遣社員は正社員より慎重に見られる傾向があります。
- パート・アルバイト、産休・育休中: 雇用形態や復職の予定によって扱いが変わります。単独で申し込めるかどうかは、相談の段階で窓口に確かめておくと確実です。
- 団体信用生命保険(団信): 同行指定の団信への加入が条件です。引受保険会社はSBI生命保険株式会社で、加入が認められないと利用できません。
- 保証会社: 保証料は同行が負担します。審査結果によっては、保証会社(MG保証株式会社)の保証を利用することになります。
- 夫婦などで借りる場合: 原則はそれぞれがローンを組むペアローンか、一人を連帯保証人にする形です。収入合算者は連帯保証人になり、連帯債務型では申し込めません。
- 自営業・個人事業主: 申し込みはできますが、提出書類や見られ方が給与所得者とは異なります。詳しくはドコモSMTBネット銀行の住宅ローンは自営業でも使える?で解説しています。
実際の審査結果は申込者ごとに異なります。年齢を含む利用条件は、同行の「住宅ローン:商品概要説明書」で確かめられます。
ドコモSMTBネット銀行の住宅ローンの審査は厳しい?
ドコモSMTBネット銀行の住宅ローンは、審査が非常に厳しいというほどではありませんが、一定のハードルはあります。背景にあるのは、低い金利で住宅ローンを提供していることです。
低金利は借り手には大きな利点ですが、銀行にとっては1件あたりの利益が小さいことを意味します。利ざやが薄い商品ほど、返済の遅れや貸し倒れが経営に与える影響は大きくなります。
そのため、申込者の信用リスクをできるだけ抑えることが欠かせません。誰にでも貸すわけにはいかず、一定の基準を満たした人が低金利を受けられる仕組みです。
その要になるのが審査です。同行は次のような項目を中心に、申込者の返済能力と信用力を総合的に見ています。
- 収入の安定性と水準 安定した収入と適切な水準は、返済能力を判断する基本です。自営業者やフリーランスは、収入の振れ幅が審査に影響することがあります。
- 信用情報 ローンの返済履歴やクレジットカードの利用状況が細かく確認されます。遅延や延滞の記録は不利に働きます。
- 借入額と物件の評価 担保となる物件の価値も重い項目です。担保価値が低いと希望額に届かず、立地や状態に問題があれば承認が難しくなります。
- 健康状態(団信) 団信への加入が条件のため、健康状態も実質的な審査要素です。通常の団信に入れない人向けに「ワイド団信」があり、健康面に不安があっても加入できる場合があります。
金利が低い商品ほど、銀行は貸し倒れに備えて慎重に審査するのが一般的です。
審査でチェックされる主な項目
| 審査の観点 | 見られるところ | 備考 |
|---|---|---|
| 収入の安定性 | 勤続年数・雇用形態・収入水準 | 転職直後・試用期間中は不利になりやすい |
| 信用情報 | ローン・カードの返済履歴、異動情報の有無 | 延滞・異動記載があると難易度が大きく上がる |
| 返済負担率 | 年収に対する年間返済額の割合 | 他の借入(自動車ローン・リボ等)も加算される |
| 物件評価 | 担保となる物件の価値・立地・状態 | 担保価値が低いと希望額に届かないことがある |
| 健康状態(団信) | 告知書にもとづく加入審査 | 通常の団信が難しければワイド団信の選択肢あり |
収入見込みに照らして適切かは当局も見ている
返済負担率がここまで重く見られる理由は、金融行政の側からも説明できます。金融庁が2026年9月15日に公表した「2026事務年度金融行政方針」は、金利が上がるなかで償還期間が著しく長い住宅ローンが販売されている点に触れています。
そのうえで、利用者の収入見込みなどに照らして適切なローンが組まれているかを、利用者保護の観点から注意深くモニタリングするとしています(金融庁 2026事務年度金融行政方針)。
審査基準が引き上げられた、新しい規制が入った、という話ではなく、当局が実態を把握していく段階の方針です。それでも、収入見込みに対して無理のない借り方かを見る方向性は読み取れます。
借りられる上限額と、返し続けられる金額は別物です。申込者の側もその前提で返済計画を立てておくと安全です。
【重要】審査に通っても、表示どおりの金利とは限らない
同行の審査で、意外と知られていないのがこの点です。対面相談コースの案内には、審査結果によっては表示金利に年0.1〜0.55%が上乗せとなる場合があると明記されています。審査では、通ったうえでどの金利で借りられるかまで決まります。
SBIマネープラザの商品ページ(2026年10月8日確認)には、上乗せされうる条件として次のものが挙げられています。
- 審査結果:年0.1〜0.55%
- 団信のプラン:選ぶプランによって年0.2〜0.4%(一般団信は上乗せなし)
- 借入期間:35年超〜40年以下は年0.07%、40年超〜50年は年0.15%
- 借入額の割合:新規の変動金利で物件価格の80%超を借りる場合は年0.1%
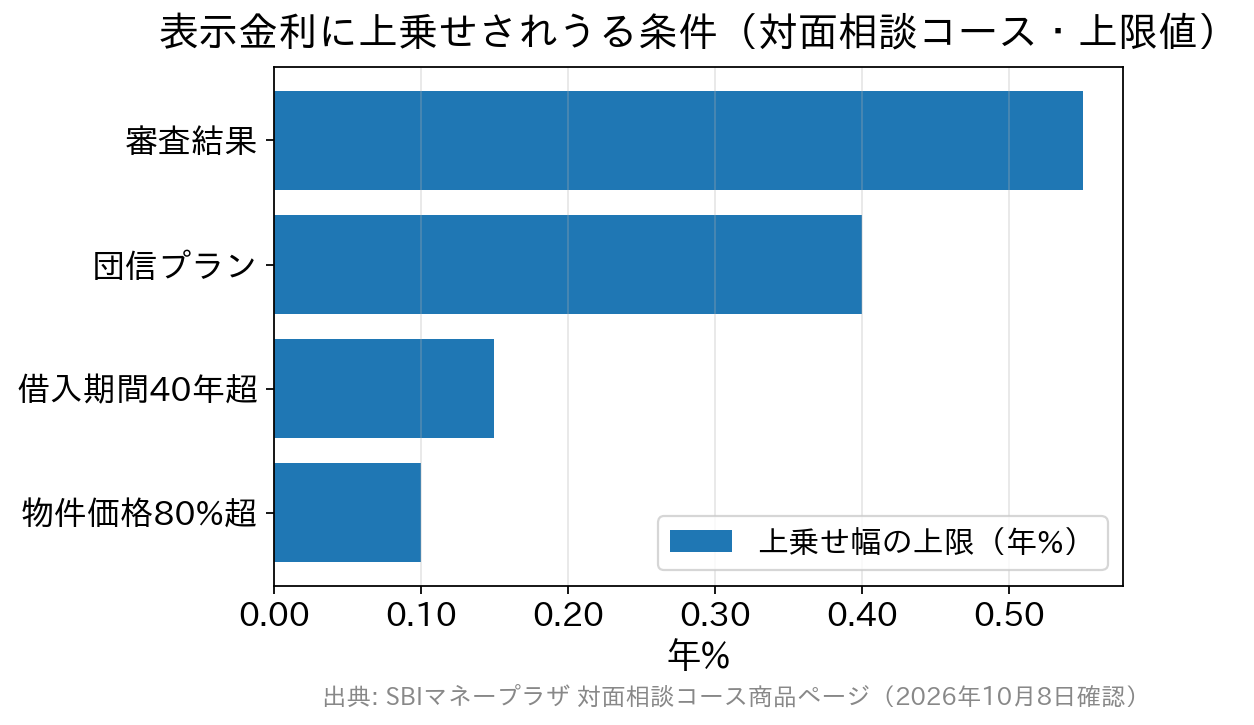
これらは重なって適用されることがあります。たとえば団信で年0.3%、借入期間45年で年0.15%、審査結果で年0.2%が乗れば、表示金利に年0.65%が上積みされる計算です。表示金利だけで他行と比べていると、借入時に想定と違う水準になりかねません。
頭金2割で使える物件価格80%以内の優遇
対面相談コースの変動金利は、物件価格の80%以内で借りるかどうかで適用金利が分かれます。通期引下げプランの変動金利は、2026年10月実行分で80%以内なら年1.600%、80%を超えると年0.1%高くなります。
この80%以内の優遇は、WEB申込コースでは2026年8月実行分で終わり、対面相談コースでは続いています。一方、対面相談コースの環境配慮型住宅への特別金利優遇は、2026年9月実行分で終了しました。
頭金を2割以上用意できる人は、この優遇が使えるかを確かめておく価値があります。同行の銀行代理業者であるSBIマネープラザでは、審査に不安がある場合も含めて、担当者に相談しながら申し込めます(相談は無料)。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
頭金を入れると借入額と返済負担率が下がり、審査にもプラスに働きます。対面相談コースでは、頭金が金利を下げる直接の手段にもなるわけです。
自分で調整できる上乗せ要因は、借入期間を35年以内に収めること、団信のプラン選び、借入額を物件価格の80%以内に抑えることです。適用されるのは申込時ではなく借入実行日の金利である点も、金利が動く局面では見落とせません。金利の動きはドコモSMTBネット銀行の住宅ローン金利推移で追えます。
審査はどれくらいかかる?手続きの流れ
対面相談コースの手続きは、同行とSBIマネープラザの案内によると次の流れです。
- 相談・仮審査:店舗で専用アプリ「かんたん住宅ローン」を入手し、アプリから申込・仮審査を始めます。相談は店舗のほか、アプリ内チャットや電話でも受けられます。
- 正式審査:申込と必要書類の提出を、アプリまたはWEB上で行います。
- 契約手続き:WEBサイトで契約内容を登録し、契約します。
- 融資実行:申込から借入までは、資金使途によって異なりますが約1か月半が目安とされています。申込内容や時期によって前後するため、余裕をもった資金計画が欠かせません。
団信の告知は、保険会社の案内にもとづいて行います。告知した健康状態によっては、通常の団信ではなくワイド団信での加入を案内されることがあります。
ドコモSMTBネット銀行の住宅ローン審査に落ちる理由は?
審査に落ちる理由として考えられるのは、次のようなものです。
- 信用情報に異動記載がある ローンやキャッシングの長期延滞などが信用情報機関に記録された状態を異動記載といいます。この状態での住宅ローン利用は難易度が非常に高く、借りる時期から考え直す必要があります。
- 金融関連の返済遅延 過去に消費者金融などから借りて返済が遅れた記録がある場合。
- 返済負担率が高すぎる 年収に対する年間返済額の割合が高いと、総合的に審査が厳しくなります。
- 他の借入れがある 自動車ローンやリボ払いなどは返済負担率に加算され、審査でマイナスに働きます。
- 収入水準が足りない 同行が想定する収入水準に届いていない場合。
- 勤続年数が短い とくに試用期間中は厳しい結果になりやすいです。
- 雇用属性 契約社員・派遣社員・アルバイト・パートなど正社員でない場合や、転職直後の場合。
- 歩合給の割合が高い 歩合給そのものが不可ではありませんが、割合が高いとマイナス要素になりやすいです。
- 勤務先が親族会社 親族が経営する会社に勤めている場合、審査が厳しくなる傾向があります。
- 独身である ライフプランの変化を考慮され、慎重に評価されることがあります。
- 配偶者名義での申込み 過去の金融トラブルを別名義で避けようとしても、厳しく審査されます。
- 税金の未払い 所得税や住民税の未払いがあると、審査に通らないことがあります。
- 健康状態に問題がある(団信の審査) 治療中の病気や過去の大きな病歴で、ワイド団信を含めて団信に加入できない場合。
審査に落ちた場合の対策は?
審査に落ちたときの対策は、次のとおりです。
- 落ちた原因を探る まずは原因をつかむことが先決です。信用情報の開示が役立ちますが、銀行が詳しい理由を教えてくれないのが一般的です。
- 信用情報を整える 返済遅延や未払いがあれば解消し、以後は遅れないようにします。信用情報は一定期間で更新されるため、時間をかけて整えるのも有効です。
- 収入と借入額のバランスを見直す 返済能力が足りないと判断された場合は、借入額を減らすのが現実的です。収入を増やすのは簡単ではないため、他の借入を減らす方向で考えます。
- 負債を減らし、自己資金を上積みする 既存の借入を減らすと返済余力が高まり、審査で有利に働く場合があります。自己資金を増やせば借入額が下がり、物件価格の80%以内に収まれば対面相談コースの金利優遇も受けられます。
- 借入期間を見直す 35年を超える期間で申し込んでいる場合、35年以内に収めると年0.07〜0.15%の上乗せがなくなり、総返済額も抑えられます。完済時年齢は満80歳未満が条件なので、年齢から逆算して期間を決めます。
- ペアローンや収入合算を検討する 家族やパートナーと組むことで、世帯としての返済能力を高められます。収入合算の場合、合算する人は連帯保証人になります。
- 別の商品に切り替えるなら取下げが必要 同行はWEB申込コース・対面相談コース・フラット35を同時に申し込めないと明記しています。切り替えるには先の申込を取り下げてから改めて申し込む必要があり、提出済みの書類は共有されず出し直しになります。
- 他の金融機関を検討する 審査基準は銀行ごとに異なるため、他行なら通る可能性があります。金利だけでなく諸費用や保障内容も並べて、複数行を比べると選びやすくなります。
落ちたときは焦らず根本的な原因を見極め、条件を整えてから再申込みを考えるのも一つの方法です。商品の特徴を整理し直したい場合はドコモSMTBネット銀行の住宅ローンのメリット・デメリットもあわせてどうぞ。
団信の審査に落ちた場合の対策は?
多くの金融機関と同じく、ドコモSMTBネット銀行でも団信への加入が住宅ローン利用の前提です。この加入審査は銀行ではなく保険会社が行います。
同行の場合、引受保険会社はSBI生命保険株式会社で、団信(スゴ団信)の加入審査もSBI生命が担当します。
団信の審査は、利用者が記入する告知書にもとづいて行われます。健康状態の告知が中心で、内容が保険会社の基準に合えば診断書なしで加入が認められます。
借入額が大きい場合や告知内容に気になる点がある場合は、健康診断書や人間ドックの結果の提出を求められることもあります。
病歴や通院歴を正直に書くと通らないのでは、と不安になる人もいます。しかし、告知書に虚偽を書くことは絶対に避けるべきです。発覚すれば保険金が支払われないうえ、契約が無効になり、残債の一括返済を求められるおそれもあります。
一度落ちたあとで虚偽の告知をして出し直しても、通る見込みはほぼありません。情報は保険会社内で共有されており、信頼も失います。
持病や健康上の不安がある人には、次の選択肢があります。
① ワイド団信を使える住宅ローンを選ぶ
ワイド団信は、一般的な団信より加入基準が緩やかで、一定の持病や既往症があっても加入できる可能性がある団信です。ドコモSMTBネット銀行でも、健康上の理由で通常の団信に入れない場合に、保険会社からワイド団信の加入を案内されることがあります。
ワイド団信を選ぶと、団信プランに応じた金利の上乗せがかかります。先進医療特約・3大疾病保障特約・全疾病保障は付かない点も、事前に知っておきたいところです。
ソニー銀行など他のネット銀行もワイド団信を扱っています。上乗せ幅や付帯条件は金融機関ごとに違うため、複数行の条件を並べて比べると選びやすくなります。
② 団信加入が必須ではないフラット35を選ぶ
もう一つは、団信加入が必須ではないフラット35を使う方法です。住宅金融支援機構と民間金融機関が提供する全期間固定金利の住宅ローンで、団信への加入を条件にしていません。
健康上の理由で団信に入れなくても、住宅ローンを組める可能性があります。団信を付けない場合は、万一のときに残債が保障されない点に注意が必要です。
候補になるのは、SBIアルヒのフラット35や、ドコモSMTBネット銀行のフラット35(買取型)です。同行のフラット35のうち「保証型」は、同行サイトでの新規申込受付を停止しています。
審査についてよくある質問
Q. ドコモSMTBネット銀行の住宅ローン審査は厳しいですか?
A. 極端に厳しくはありませんが、信用情報・返済負担率・雇用の安定性はしっかり見られます。異動記載(長期延滞の記録)や返済負担率の高さが、落ちる主な原因になりやすいです。
Q. 審査に通れば、表示されている金利で借りられますか?
A. 必ずしもそうではありません。対面相談コースでは、審査結果によって年0.1〜0.55%が上乗せされる場合があります。団信プランで年0.2〜0.4%、35年超の借入期間で年0.07〜0.15%が加わることもあり、これらは重なります。
Q. 10月30日を過ぎるとWEBで仮審査を申し込めないのですか?
A. WEB申込コースの仮審査受付は2026年10月30日(金)17時で終わります。それまでに申し込んだ人はWEB申込コースで続けられ、以降は対面相談コースでの申込みになります。
Q. 夫婦の収入を合わせて審査を受けられますか?
A. 受けられます。原則はそれぞれが借りるペアローンか、一人を連帯保証人にする形です。収入合算の場合は合算する人が連帯保証人になり、連帯債務型での申込みはできません。
Q. 持病があると団信に入れず、住宅ローンも組めませんか?
A. そうとは限りません。通常の団信が難しくても、ワイド団信で加入できる場合があります。それも難しいときは、団信加入が必須ではないフラット35(買取型)という選択肢があります。
※本記事の条件・金利は2026年10月8日に公式サイトで確認した内容です。金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ドコモSMTBネット銀行の住宅ローンのおすすめ解説記事
- ドコモSMTBネット銀行の住宅ローンの金利推移・金利動向
- ドコモSMTBネット銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- ドコモSMTBネット銀行の住宅ローンの金利/手数料などを徹底解説!
- ドコモSMTBネット銀行のスゴ団信の評判は?メリットデメリットや注意点をわかりやすく解説!
- ドコモSMTBネット銀行のスゴ団信の年齢制限は?健康診断の有無などについて解説!
- ドコモSMTBネット銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- ドコモSMTBネット銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- ドコモSMTBネット銀行住宅ローンへの借り換えはお得?金利や手数料を解説
- ドコモSMTBネット銀行の住宅ローンのキャンペーンコードの入手方法
- ドコモSMTBネット銀行の住宅ローンはクレジットカード払いできる?