
フラット35には、変動金利型にある5年ルールと125%ルールがありません。借入時に完済までの金利と毎月の返済額が決まる全期間固定型なので、返済額の上がり方を抑える仕組みがそもそも要らないためです。
2026年10月のフラット35の金利(借入期間21〜35年・融資率9割以下)は年3.830%で、現行の算出方法になった2017年10月以降で最も高くなりました。日本銀行が9月18日に政策金利を1.25%程度へ引き上げ、変動金利の側でも返済額がいつ・どこまで上がるかを左右するこの2つのルールに関心が集まっています。
5年ルールとは返済額を5年間据え置く仕組み
5年ルールとは、変動金利型で元利均等返済を選んだ場合に、毎月の返済額を5年間変えない仕組みのことです。金利は半年ごとに見直されても、返済額は5年ごとにしか見直されません。
据え置かれるのは毎月の支払額で、適用される金利ではありません。金利が上がると、同じ返済額のうち利息に回る分が増え、元本に回る分が減ります。
変動金利の見直しは、多くの銀行で短期プライムレートに連動する基準金利をもとに行われます。金利を上げるかどうかの判断は、基本的に金融機関の側にあります。
125%ルールとは増額幅の上限
125%ルールとは、5年ごとに返済額を見直すとき、新しい返済額を前回の1.25倍までに抑えるルールのことです。
例えば、5年前の返済額が10万円だったとします。金利が大きく上がって本来なら14万円が必要になっても、次の5年間の返済額は12万5,000円までに抑えられます。
2つのルールがもたらす安心と先送り
家計の急変を和らげる効果
子どもの進学などで当面は支出を増やせない家庭でも、5年ルールがあれば返済額は5年間変わりません。その間に家計を組み直す時間ができます。
6年目以降に返済額が上がる場合も、125%ルールで増え方に上限があります。毎月の負担が一度に跳ね上がる事態は避けられます。
増えた利息が消えるわけではない
2つのルールは返済額の増加を先に延ばす仕組みで、金利上昇で増えた利息が免除されるわけではありません。払いきれなかった分は、返済期間の終盤に回ります。
金利が大きく上がり、その月の利息が毎月の返済額を上回ると、返済しても元本が減りません。払いきれなかった利息は未払利息として積み上がります。
未払利息は、最終回の返済時などにまとめて精算を求められるのが一般的です。総返済額を減らす制度ではない点に注意が必要です。
フラット35にルールがない理由
フラット35は、民間金融機関と住宅金融支援機構が提携して扱う全期間固定金利の住宅ローンです。住宅金融支援機構のフラット35公式サイトも、資金を受け取る時点で返済終了までの借入金利と返済額が確定すると説明しています。
返済額が途中で動かないため、増え方を抑える仕組みも、未払利息が生じる余地もありません。5年ルール・125%ルールはフラット35に無いのではなく、要らないと考えると分かりやすいでしょう。
一定期間だけ金利を下げるフラット35Sも、引下げ後の金利と期間が借入時に決まります。途中で金利が上がる部分も含めて、返済額の推移は最初から確定しています。
変動金利でも2つのルールがない銀行がある
変動金利型でも、5年ルール・125%ルールを採用していない金融機関があります。SBI新生銀行は公式サイトの変動金利の案内で、両ルールを採用していないと明記しています(2026年10月時点)。元金均等返済を選んだ場合も、もともとこの2つのルールは適用されません。
ルールがない場合、金利の見直しがそのつど毎月の返済額に反映されます。返済額が上がりやすい一方、未払利息が積み上がりにくく、終盤にまとめて払う事態は起きにくくなります。
どちらが有利かは、返済額の変動を抑えたいか、支払いの先送りを避けたいかで変わります。ルールの有無は商品説明書に記載されているので、契約前に確認してください。銀行ごとの扱いはソニー銀行の5年ルール・125%ルールやドコモSMTBネット銀行(旧・住信SBIネット銀行)の5年ルール・125%ルールでも取り上げています。
10月の金利で見るフラット35と変動金利
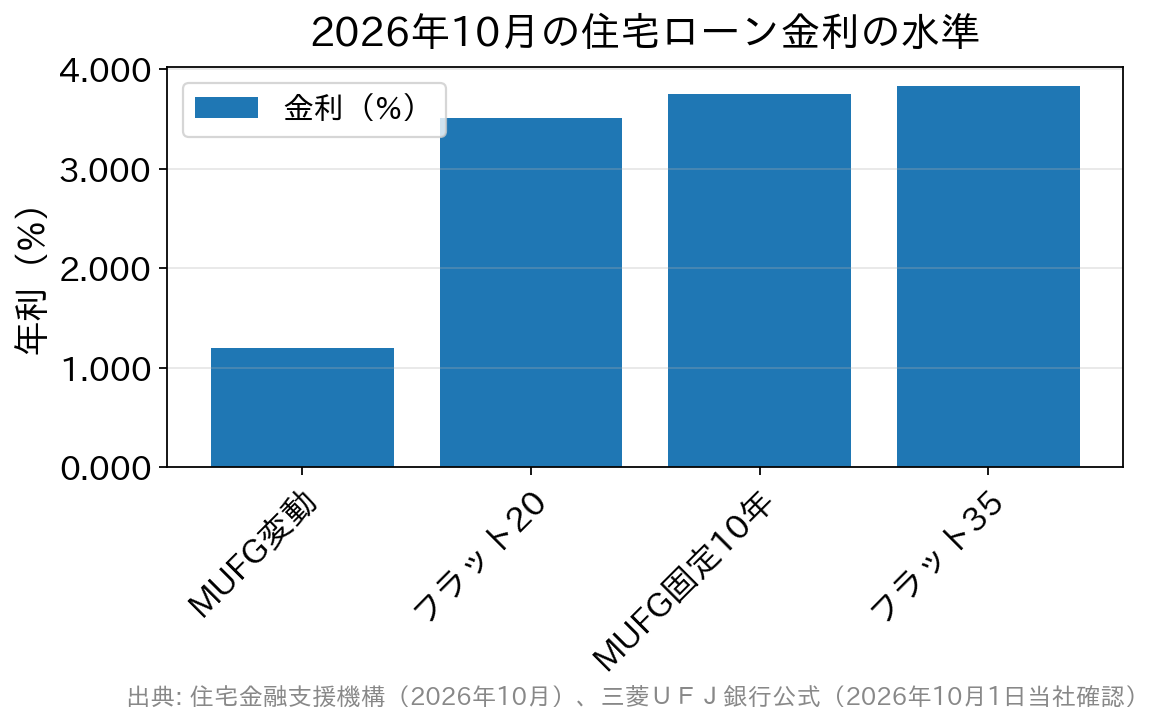
住宅金融支援機構が10月1日に公表した10月のフラット35の最頻金利は、借入期間21〜35年・融資率9割以下で年3.830%、20年以下で年3.510%でした。いずれも現行の算出方法になった2017年10月以降で最も高い水準です。
| 金利の種類(2026年10月) | 金利 | 返済額の決まり方 |
|---|---|---|
| フラット35(21〜35年・融資率9割以下) | 年3.830% | 借入時に完済まで確定 |
| フラット20(20年以下・融資率9割以下) | 年3.510% | 借入時に完済まで確定 |
| 三菱UFJ銀行 当初固定10年(新規) | 年3.750% | 10年間は確定、その後は見直し |
| 三菱UFJ銀行 変動金利(新規・最優遇) | 年1.195% | 半年ごとに金利を見直し |
※フラット35は団信込みの最頻金利。三菱UFJ銀行の金利は当社が2026年10月1日に公式金利ページで確認した値です。
全期間固定型の金利は、長期金利(新発10年国債利回り)の動きを映します。財務省の国債金利情報では、10年の金利は10月上旬に年3.1%前後で推移しました。
連休明けの10月13日の債券市場では、米国の長期金利低下などを受けて新発10年国債利回りが一時3%を割り込んだと報じられました。1日の動きで、固定金利の上昇が止まったと判断できる材料ではありません。
一方の変動金利は、政策金利から短期プライムレートを経て動きます。日本銀行は9月18日に政策金利を1.25%程度へ引き上げ、三菱UFJ銀行とみずほ銀行は短期プライムレートを11月2日から年2.625%に引き上げると発表しました。
これを受けて、変動金利の基準金利が今後どう動くか、返済額にいつ反映されるかは銀行と契約によって異なります。金利の改定日と返済額が変わる日は別で、5年ルールのある銀行なら、返済額は次の5年の節目まで動きません。
125%ルールが働くのはどのくらいの上昇か
返済額が前回の125%に届くのは、どの程度の金利上昇なのでしょうか。
3,000万円を35年・元利均等返済、年0.5%で借りたケースで考えます。5年後の見直しで金利が年2%程度を超えていれば、本来の返済額は当初の1.25倍を上回り、125%ルールで頭打ちになる計算です(当社試算・金利は5年間一定と仮定)。
借入時の金利が年1%台の人は、上昇の出発点が高い分、同じ1.25倍に届くにはさらに大きな上昇が必要です。かつては起こりにくい想定でしたが、政策金利の引き上げが続く中では、自分の契約で何%なら上限に届くかを一度計算しておくと備えやすくなります。
仕組み全体は住宅ローンの5年ルール・125%ルールの仕組みと注意点で詳しく扱っています。
5年ルール・125%ルールとフラット35のよくある質問
Q. フラット35の返済額は途中で変わることがありますか?
A. 金利の変動で変わることはありません。フラット35は資金を受け取る時点で完済までの金利と返済額が確定します。フラット35Sの引下げ期間が終わって金利が上がる場合も、その金利と時期は借入時に決まっています。
Q. 125%ルールで増えなかった分は払わなくてよいのですか?
A. 払う必要があります。125%ルールは支払いを先に延ばす仕組みで、免除ではありません。未払利息が出た場合は、最終回の返済時などにまとめて精算するのが一般的です。
Q. 長期金利が上がると変動金利も上がりますか?
A. 直接は連動しません。長期金利が基準になるのはフラット35や当初固定型で、変動金利の基準は政策金利の影響を受ける短期プライムレートです。金利上昇のニュースがどちらの金利の話かを分けて読むと、自分の返済への影響を判断しやすくなります。
Q. 変動金利からフラット35に借り換えると、5年ルールの心配はなくなりますか?
A. 借り換え後は返済額が完済まで確定するため、5年ルール・125%ルールによる先送りは生じません。ただし2026年10月時点ではフラット35の金利が変動金利を大きく上回るため、毎月の返済額は増えるのが通常です。事務手数料などの諸費用を含めた総額で比べてください。
まとめ
フラット35は借入時に完済までの返済額が決まるため、5年ルール・125%ルールは適用されません。2026年10月の金利は年3.830%と過去最高の水準ですが、将来の返済額が動かない点は変わりません。
変動金利型では多くの銀行が2つのルールを採用し、返済額の急増を抑えています。その分、増えた利息は後に回り、未払利息が生じることもあります。SBI新生銀行のようにルールを置かず、金利の動きをそのつど返済額に反映する銀行もあります。
9月の利上げを受けて、変動金利の見直しはこれから各行で進みます。家計の余力と、返済額の確定を重視するかどうかで、固定と変動のどちらが合うかを決めてください。
金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。