
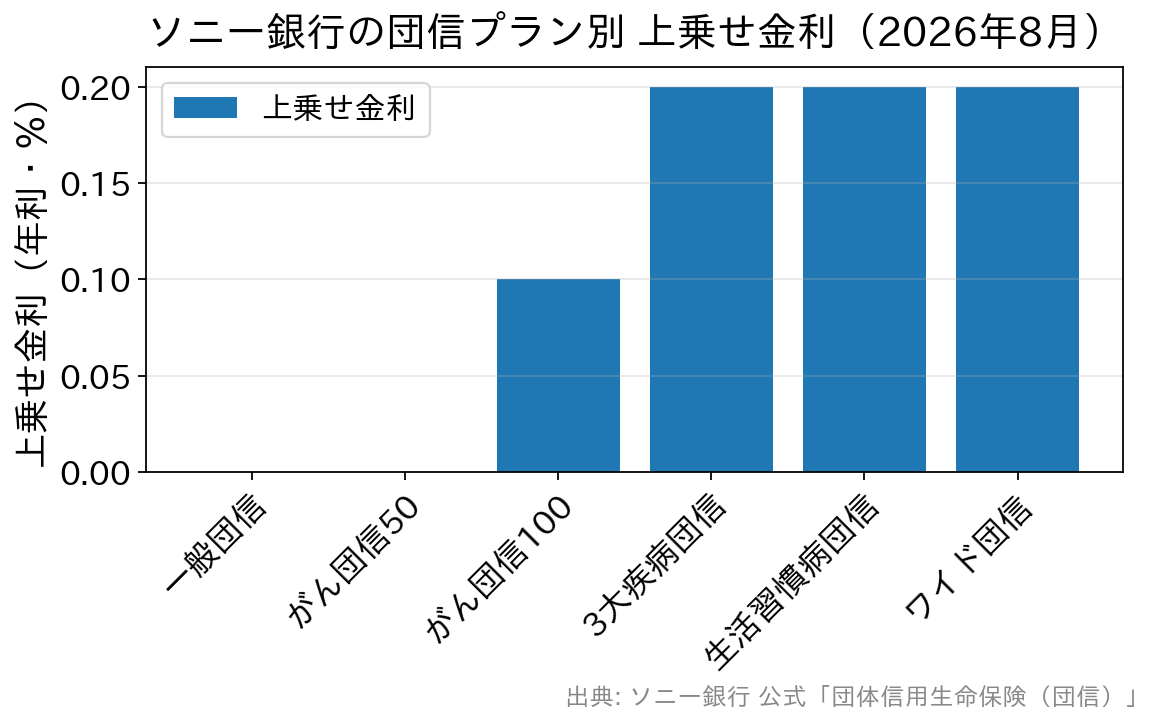
ソニー銀行の住宅ローンは、がんと診断確定されたときに残高の50%を保障する「がん団信50」を上乗せ金利なしで付けられる点が最大の特徴です。残高がゼロになる「がん団信100」でも、上乗せは年0.100%にとどまります(2026年9月20日にソニー銀行公式サイトで確認)。
ただし、がん保障が付くプランを選べるのは加入時の年齢が満50歳未満の人だけです。50歳以上が選べるのは一般団信かワイド団信で、疾病保障は付きません。年齢・免責期間・保障対象外のがんまで見ておかないと、期待した保障が届かないことがあります。
金利が上がる局面では、年0.100%・年0.200%という上乗せ幅の重みも以前より増しています。ソニー銀行の6プランを、保障範囲・上乗せ金利・加入条件の3点で並べて整理しました。
ソニー銀行の住宅ローンと団信の位置づけ(2026年9月時点)
ソニー銀行はソニーフィナンシャルグループのネット銀行で、住宅ローンは「変動セレクト住宅ローン」「固定セレクト住宅ローン」「住宅ローン」の3商品です。取扱手数料は前の2商品が融資金額の2.20%(税込)、「住宅ローン」は44,000円(税込)の定額で、諸費用の組み立て方を選べます。
2026年5月11日の申し込み分からは、この3商品で融資期間が最長50年、融資金額の上限が3億円へ拡大されました(投資用商品は対象外)。返済期間が延びるほど、団信で守るべき期間も長くなります。
諸費用の考え方から選びたい人にとっては、定額型を取りやめて借入金額×2.20%(税込)の定率型に一本化したSBI新生銀行との違いも分かりやすくなりました。商品そのものの性格はソニー銀行の住宅ローンのメリット・デメリットで整理しています。
ソニー銀行の団信6プランと上乗せ金利の一覧
ソニー銀行の団信は6プランあり、加入できるのはいずれか1つです。上乗せ金利なしで選べるのは一般団信とがん団信50の2つ。持病がある人向けのワイド団信まで用意している点も、ネット銀行としては手厚い部類に入ります。
各プランの保障内容と上乗せ金利は次のとおりです(2026年9月20日時点・ソニー銀行公式サイトで確認)。
| 団信プラン | 主な保障内容 | 加入時/完済時の年齢 | 上乗せ金利 |
|---|---|---|---|
| 一般団信 | 死亡・所定の高度障害・余命6カ月以内と診断された場合(リビング・ニーズ)に残高を保障 | 満65歳未満/満85歳未満 | なし |
| がん団信50 | 基本保障+がん(所定の悪性新生物)と診断確定で住宅ローン残高の50%を保障 | 満50歳未満/満85歳未満 | なし |
| がん団信100 | 基本保障+がん診断確定で残高100%。がん診断給付金100万円、がん先進医療 通算2,000万円(一時給付金30万円)、上皮内がん・皮膚がん50万円が付帯 | 満50歳未満/満85歳未満 | 年0.100% |
| 3大疾病団信 | がん団信100の保障・給付特約に、急性心筋梗塞・脳卒中で所定の状態になったときの保障をプラス | 満50歳未満/満85歳未満 | 年0.200% |
| 生活習慣病団信 | がん団信100の保障・給付特約に、生活習慣病の長期入院時保障・入院一時金給付・入院時ローン月額給付をプラス | 満50歳未満/満85歳未満 | 年0.200% |
| ワイド団信 | 引受基準を緩和した団信(保障内容は一般団信と同等)。持病等で一般団信が難しい方向け | 満65歳未満/満81歳未満 | 年0.200% |
保障特約が付く4プラン(がん団信50・がん団信100・3大疾病団信・生活習慣病団信)は、加入時の年齢が満50歳未満の人が対象です。50歳以上が選べるのは一般団信とワイド団信(いずれも加入時満65歳未満)で、疾病保障は付帯しません。
また、過去に「がん」にかかったことがある場合は保障特約付き団信に加入できません(肉腫・白血病・悪性リンパ腫も「がん」に含まれます)。商品ごとの金利や申込条件はソニー銀行の住宅ローンの詳細ページで確認できます。
がん団信50|上乗せ金利なしで残高の50%を保障
がん団信50は、がん(所定の悪性新生物)と診断確定されたときに住宅ローン残高の50%が保険金で支払われるプランです。満50歳未満であれば上乗せ金利なしで付けられます。
支払いの条件は入院や就業不能ではなく、医師による診断確定というシンプルな形です。早期に見つかり、日常生活に支障なく治療できた場合でも、条件を満たせば対象になります。
一方で、がん団信100に付く「がん診断給付金」「がん先進医療給付」「上皮内がん・皮膚がん診断給付」は付きません。残高の50%が保障された後も、死亡・高度障害・余命6カ月以内と判断されたときの基本保障は継続します。
がん団信100|年0.100%で残高100%+給付金100万円
がん団信100は年0.100%の上乗せで、がん診断確定時に残高が100%保障されたうえ、給付金も受け取れるプランです。給付の内訳は次の3つです。
- がん診断給付金100万円(被保険者1名あたり1回)
- がん先進医療給付 通算2,000万円+がん先進医療一時給付金30万円
- 上皮内がん・皮膚がん診断給付金50万円(いずれか1回)
ソニー銀行公式の試算例では、借入額5,000万円・返済期間35年(ボーナス返済なし)で年0.100%を上乗せすると、月々の返済額は141,142円から143,485円へ、差は月2,343円です(適用金利 年1.000%→年1.100%で計算した参考値)。
他行と比べるときは、上乗せ幅と保障範囲を必ずセットで見てください。たとえばPayPay銀行は、がん50%保障団信が年0.100%、がん100%保障団信が年0.150%の上乗せです(加入時年齢は満51歳未満)。
同じ「がん◯%保障」でも中身は違います。PayPay銀行のプランには全疾病保障(入院限定)・失業保障・自然災害保障が含まれ、ソニー銀行は給付金と付帯サービスで厚みを出す設計です。PayPay銀行の住宅ローン団信・がん団信の中身と並べると、設計思想の違いが見えてきます。
3大疾病団信|心筋梗塞・脳卒中は「60日」か「所定の手術」が条件
3大疾病団信は、がん団信100の保障・給付特約に急性心筋梗塞と脳卒中の保障を加えたプランで、上乗せは年0.200%です。
支払いの条件は診断だけではありません。急性心筋梗塞は「初めて医師の診療を受けた日から60日以上、労働の制限を必要とする状態が継続したと診断されたとき」または「治療を直接の目的として所定の手術を受けたとき」です。
脳卒中は「初めて医師の診療を受けた日から60日以上、言語障害・運動失調・麻ひなどの神経学的後遺症が継続したと診断されたとき」または「所定の手術を受けたとき」。対象となるのはくも膜下出血・脳内出血・脳梗塞です。
生活習慣病団信|180日の長期入院と入院給付を上乗せ
生活習慣病団信は、がん団信100の保障・給付特約に所定の生活習慣病による長期入院の保障を足したプランで、上乗せは年0.200%です。残高が0円になるのは入院が180日以上継続した場合です。
対象となるのは糖尿病・心疾患・高血圧性疾患・大動脈瘤および解離・脳血管疾患・腎疾患・肝疾患・慢性膵炎などです。180日は軽い条件ではありませんが、このプランだけに付く給付金があります。
5日以上連続して入院したときの入院一時金10万円(通算12回まで)と、31日以上連続の入院でローン返済予定額が支払われる入院時ローン月額給付(通算36回・1入院あたり最大5回)です。残高がゼロになるほどではない入院にも備えたい人には、検討する価値があります。
一般団信・ワイド団信|50歳以上と持病がある人の受け皿
一般団信とワイド団信は、死亡・所定の高度障害状態、または余命6カ月以内と判断されたときに保障されるプランです。一般団信は上乗せなし、ワイド団信は年0.200%の上乗せとなります。
ワイド団信は引受基準を緩和した団信で、持病や既往症がある人、治療中の人でも加入しやすいよう設計されています。ただし審査はあり、健康上の理由がある人がすべて加入できるわけではありません。
ワイド団信は完済時年齢が満81歳未満になり、後述の付帯サービスと女性特典の対象外です。条件が合わないときは、auじぶん銀行の住宅ローン団信と上乗せ金利など、他行のプランも並べて比べてみてください。
2026年9月時点で動いている団信まわりの話題
団信は加入後に内容を変えられない一方で、商品側は動きます。他行を含めて、住宅ローンを検討中の人に関係する直近の変更を押さえておきましょう。
SBI新生銀行は2026年9月8日、住宅ローンに付帯する団信の引受保険会社を2027年3月1日付で第一生命保険からSBI生命保険へ変更する予定だと公表しました。対象は一般団信(安心保障付団信を含む)とガン団信です。
この変更で加入者の手続きは不要とされ、申込書・告知書・診断書の再提出や追加費用も発生しないとしています。一般団信には「リビングニーズ特約」「重度がん保険金前払特約」が自動付帯され、ガン団信は引受会社が変わるだけで保障内容に変更はないと案内されています。
同行で現在選べるのは、上乗せなしの全疾病保障付団信と年0.100%上乗せのガン団信(いずれも加入年齢20〜49歳・完済時80歳未満)です。保証料と一部繰上返済手数料が0円で諸費用の見通しが立てやすく、保障を足しても金利上乗せを抑えたい人には比較対象になります。
PayPay銀行は、2026年6月1日の借り入れ分から、がん50%保障団信の上乗せ金利を年0.050%から年0.100%へ改定しました。上乗せなしだった時期の紹介記事がウェブ上に残っているため、他社と比べるときは改定後の数字で見てください。
上乗せ金利だけで選ばない|保険金と給付金の違い
比較ではどうしても上乗せ金利に目が行きますが、保険金と給付金では受け取り方が違います。保険金はソニー銀行に支払われて住宅ローンの返済に充当されるのに対し、給付金は被保険者へ直接支払われ、残高に充てる必要がなく使途も自由です。
がん診断給付金100万円を、治療費だけでなく収入が落ちた期間の生活費や通院の交通費に回せる——この差は、家計への効き方として小さくありません。
保障特約が付く4プランにはセカンドオピニオンサービスと24時間電話健康相談サービスが付帯します(一般団信・ワイド団信には付きません)。
さらに女性特典として、所定の病気やケガで連続5日以上入院したときに一時金10万円が支払われる特約が、女性の加入者に自動付帯されます(ワイド団信は対象外。生活習慣病団信は入院一時金給付が標準で付くため、女性特典としての付帯はありません)。
引受保険会社はクレディ・アグリコル生命保険です。ソニー生命保険が引き受ける団信は別ページで案内されており、条件が異なります。
申し込み前に押さえる注意点|免責90日・年齢・対象外のがん
団信は、住宅ローンを申し込んだ人が全員加入できるわけではありません。保険会社の審査があり、結果によっては希望どおりの保障にならないこともあります。比較的最近の入院歴や大きな病歴がある場合はとくに注意が必要です。
条件面で見落としやすいのが免責期間です。ローン実行日から90日以内に診断確定したがんは保障の対象外で、がん診断給付・がん先進医療給付・上皮内がん/皮膚がん診断給付も同じ扱いになります。
また、上皮内がんと、皮膚の悪性黒色腫以外の皮膚がんは残高保障の対象外です。これらは、がん団信100などに付く上皮内がん・皮膚がん診断給付金50万円で備える形になります。
完済時年齢は85歳未満(ワイド団信は81歳未満)で、80歳未満が多い一般的な住宅ローンより長く使えます。保障開始日は「住宅ローン実行日」か「保険会社が加入を承諾した日」のいずれか遅い日です。
そして加入後に保障内容は変更できません。融資期間が最長50年まで延びた今、どのプランで数十年を過ごすのかは、申し込みの段階で決め切っておく必要があります。
どのプランを選ぶか|タイプ別の考え方
保障の厚みでいえば中心はがん団信100です。年0.100%の上乗せで残高100%保障に加え、がん診断給付金100万円・がん先進医療 通算2,000万円・上皮内がん/皮膚がん50万円まで付いてきます。
数千万円のローン残高を丸ごとカバーする民間のがん保険は多くなく、あったとしても保険料はかなり高くなります。公式試算の月2,343円(借入額5,000万円・35年)という差を、月々2,000円台でどれだけ保障が増えるかという形に置き換えると判断しやすくなります。
一方、すでに手厚いがん保険に入っている人は考え方が変わります。保障が重複しているなら、上乗せなしのがん団信50や一般団信で足りることもあります。団信は「不足を埋める」もので、上乗せが厚いほど良いわけではありません。
加入時に50歳以上の場合、疾病保障付き団信は多くの銀行で年齢上限に引っかかります(SBI新生銀行の全疾病保障付団信・ガン団信も加入年齢は20〜49歳です)。この年代では、完済時年齢が85歳未満まで認められるソニー銀行の一般団信のように、年齢条件そのものを比較軸に置くほうが現実的です。
まとめ
ソニー銀行の団信は、がん・3大疾病・生活習慣病の保障が細かく分かれ、必要な範囲だけを選んで上乗せ金利を抑えられるのが持ち味です。上乗せなしでがん団信50を選べる点は、金利が上がっている局面ほど効いてきます。
選ぶ順番は、①自分が加入できるプランを年齢と健康状態で絞る、②残高保障と給付金のどちらが必要かを決める、③上乗せ金利の差を月々の返済額に置き換える——の3段階で考えると迷いにくくなります。
すでに生命保険や医療保険に加入している人は、申し込み前に重複を確認しておきましょう。保障内容・上乗せ金利・加入条件は改定されることがあるため、申し込み前に必ず公式サイトで最新の内容をご確認ください。
よくある質問(FAQ)
Q. ソニー銀行のがん団信50は上乗せ金利なしで付けられますか?
A. 付けられます。がん団信50は上乗せ金利なしで、がんと診断確定されると住宅ローン残高の50%が保障されます。対象は加入時年齢が満50歳未満の人で、がん診断給付金や先進医療給付は付帯しません。
Q. ソニー銀行のがん団信100の上乗せ金利はいくらですか?
A. 年0.100%です。がん診断確定で残高が0円になり、がん診断給付金100万円、がん先進医療 通算2,000万円(一時金30万円)、上皮内がん・皮膚がん50万円が付きます。公式試算では借入額5,000万円・35年で月々の差は2,343円でした。
Q. ソニー銀行の3大疾病団信は、心筋梗塞や脳卒中になればすぐ残高が0円になりますか?
A. 診断だけでは支払われません。急性心筋梗塞は「初めて医師の診療を受けた日から60日以上、労働の制限を必要とする状態が継続」、脳卒中は「同じく60日以上、神経学的後遺症が継続」と診断されたとき、またはそれぞれ治療を直接の目的とする所定の手術を受けたときが条件です。
Q. ソニー銀行のワイド団信は持病があっても加入できますか?
A. ワイド団信は引受基準を緩和した団信で、上乗せは年0.200%です。健康状態の告知内容によってはワイド団信での加入が案内されます。ただし審査はあり、健康上の理由がある人すべてが加入できるわけではありません。完済時年齢は満81歳未満になります。
Q. 借り入れの直後にがんと診断されても保障されますか?
A. ローン実行日から90日以内に診断確定した場合は保障の対象外です(免責期間)。がん診断給付、がん先進医療給付、上皮内がん・皮膚がん診断給付も同じ扱いになります。
参考・出典
- ソニー銀行「団体信用生命保険(団信)」(2026年9月20日確認)
- ソニー銀行「団体信用生命保険(団信)の保障内容」(2026年9月20日確認)
- SBI新生銀行「住宅ローン団体信用生命保険の引受保険会社変更について」(2026年9月8日)
- PayPay銀行「がん50%保障団信の上乗せ金利の改定について(6月1日)」