
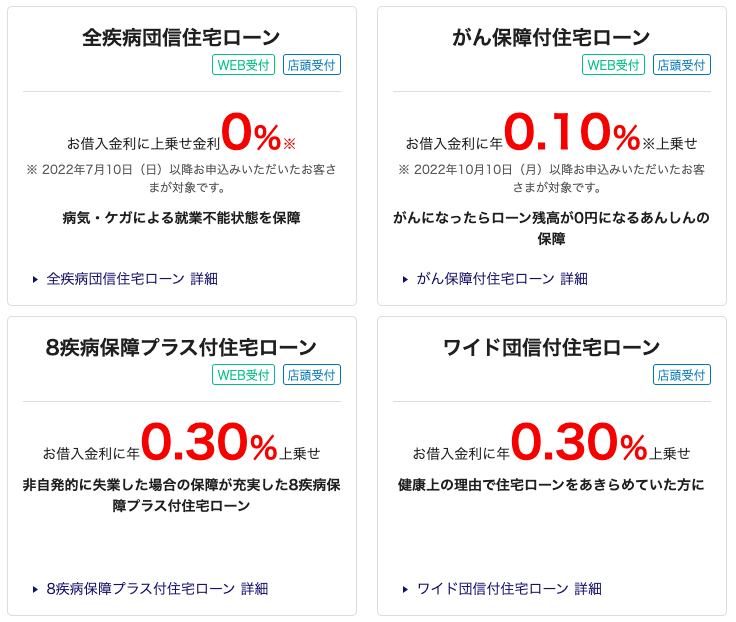
イオン銀行の住宅ローンで選べる団信は5種類です。上乗せ金利は一般団信と全疾病団信が0円、がん保障付が年0.100%、8疾病保障プラスとワイド団信が年0.300%となっています(2026年10月時点)。
疾病保障が付く4種類は、どれも借入時に満50歳未満であることが条件です。50歳以上で選べるのは一般団信だけで、種類を決められるのは契約時の一度に限られます。各保障の中身と、上乗せ金利が35年でいくらになるかを順に整理しました。
10月の金利環境と団信コストの関係
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げました(日本銀行 金融政策決定会合の決定内容)。6月に続く3か月ぶりの利上げです。
これを受けても、イオン銀行の10月の新規借入の変動金利は年1.040%で据え置かれました。一方で当初固定10年は年3.730%に上がり、固定金利側の上昇が続いています(当社が2026年10月1日にイオン銀行の公式金利ページで確認)。
政策金利の変更は、短期プライムレートや各行の基準金利を経て、時間差で変動金利に届きます。反映の時期は銀行と契約によって異なります。団信の上乗せは適用金利に足される形なので、金利水準が上がるほど上乗せ分の実額も膨らみます。
イオン銀行の金利がどう動いてきたかは、イオン銀行の住宅ローン金利推移と最新動向で追っています。
団体信用生命保険(団信)とは
団体信用生命保険(団信)とは、住宅ローンの契約者が死亡または所定の高度障害状態になったとき、残りのローンを保険金で完済する保険のことです。
遺された家族は返済を負わずに住み続けられます。金融機関にとっても貸倒れを防げるため、フラット35などを除く多くの住宅ローンで加入が必須とされています。
イオン銀行は2007年に設立されたイオングループの銀行です。全国のイオン店舗内の窓口でも住宅ローンの相談を受け付けています。
団信に加入できるのは住宅ローンの契約時だけで、契約後に種類を変えることはできません。イオン銀行も公式サイトでこの点を案内しています。保障の範囲を広げられる次の機会は、別の金融機関への借換え時です。
イオン銀行で選べる団信は5種類
契約時に次の5種類から1つを選びます。年齢条件と上乗せ金利は下の表のとおりです。
| 団信 | 借入時の年齢 | 上乗せ金利 |
|---|---|---|
| 一般団信 | 満71歳未満 | なし |
| 全疾病保障団信住宅ローン | 満50歳未満 | なし |
| がん保障付団信 | 満50歳未満 | +年0.100% |
| 8疾病保障プラス付住宅ローン | 満50歳未満 | +年0.300% |
| ワイド団信付住宅ローン | 満50歳未満 | +年0.300% |
※2026年10月時点・イオン銀行公式サイトにて確認。8疾病保障プラスに居住不能の補償を付ける場合は、さらに年0.050%が上乗せされます。
引受保険会社は明治安田トラスト生命保険です。旧イオン・アリアンツ生命が引き受けていた団信も、同社に移っています。8疾病保障プラスのうち居住不能の補償は、あいおいニッセイ同和損害保険が引き受けます。
申込時の年齢はどの団信も満18歳以上です。疾病保障付きの4種類は借入時に満50歳未満でなければ選べず、50歳以上の人は一般団信のみとなります。
一般団信は50代で借りる人の選択肢
死亡・所定の高度障害状態に加え、余命6か月以内と判断されたときにも残高が0円になる基本の団信です。借入時に満50歳以上でも選べる唯一の団信で、上乗せ金利はかかりません。
全疾病団信は上乗せ0円で就業不能まで保障
一般団信の保障に加え、病気やケガで所定の就業不能状態になったときの返済を支えます。返済日に就業不能が15日を超えて続いていれば、その月の返済額が保障されます。回数の制限はありません。
就業不能が1年を超えて続いたときは、住宅ローン残高が0円になります。完治した後も残高は0円のままです。上乗せ金利なしでここまで付く点が、この団信の特徴です。
保障は借入後すぐに始まり、免責期間がありません。イオン銀行のコラムでもこの点が説明されています。がん保障付団信に90日の待機期間があるのとは扱いが異なります。
申込前に知っておきたい条件は次の2つです。
- 就業不能の期間は病気・ケガごとに数え、別々の病気やケガの期間は通算しません。10日入院した後に別のケガで9日入院しても、15日超には当たりません(医学上重要な関係があると保険会社が認めた場合は、継続として扱われることがあります)。
- 支払いの対象外となる場合があります。精神障害、妊娠・出産、他覚所見のないむちうち症や腰痛、地震・噴火・津波などが該当します。名称から受ける印象より範囲は限られます。
15日超とは、返済日(当日を含む)からさかのぼって16日以上続いている状態を指します。15日を超えて入院していても、返済日の時点で就業不能が続いていなければ対象になりません。
がん保障付団信は診断確定で残高0円
上乗せは年0.100%です。入院の有無を問わず、所定のがんと診断確定されると住宅ローン残高が0円になります。がんが治った後も残高は0円のままです。
- 所定の上皮内がん・皮膚がんと診断されたときは、一時金30万円が出ます(保険期間中1回)。
- がんの先進医療を受けたときは、技術料と同額が支払われます(所定の上限額あり)。
がん関連の保障が始まるのは、借入日を保険加入日として91日目からです。保障開始より前に罹患したがんは、診断確定が保障開始後でも対象にならないと案内されています。
8疾病保障プラスは失業と災害の補償も付く
上乗せは年0.300%です。がん・脳卒中・急性心筋梗塞に5つの重度慢性疾患を加えた8疾病の就業不能を保障し、さらに非自発的な失業の補償が付きます。
失業補償は、勤務先の倒産や会社都合の解雇などで失業状態が1か月を超えて続いた場合が対象です。最長6か月間、毎月の返済相当額が補償されます。上皮内がん・皮膚がんの一時金30万円も含まれます。
がんの先進医療は、1回の療養につき2,000万円、通算2,000万円を限度に技術料と同額が出ます。同じ先進医療の療養について1回限り10万円も上乗せされます。
オプションの居住不能信用費用保険は、さらに年0.050%の上乗せです。火災や自然災害、地震などで住宅が全壊・大規模半壊して住めない状態が続いたとき、最長6か月間(ローン期間を通算して最大36か月分まで)返済相当額が補償されます。
ワイド団信は保障ではなく入りやすさが増える
健康上の理由で通常の団信に入れない人向けに、引受基準を緩めた団信です。上乗せは年0.300%ですが、保障内容は一般団信と同じで、疾病保障が増えるわけではありません。
融資実行時に満50歳未満、完済時に満80歳未満であることが条件です。保険会社の審査があり、持病のある人が必ず加入できるわけでもありません。
公式サイトは、引受の可能性がある症例として糖尿病・高血圧症・狭心症・うつ病・潰瘍性大腸炎などを挙げています。同時に、加入の可否は病名だけでは決まらず、口頭での照会には応じないとしています。
健康状態によっては一般団信で加入できることもあります。まず申込書兼告知書を出して判断を受ける流れです。
【試算】上乗せ年0.100%と年0.300%の負担額
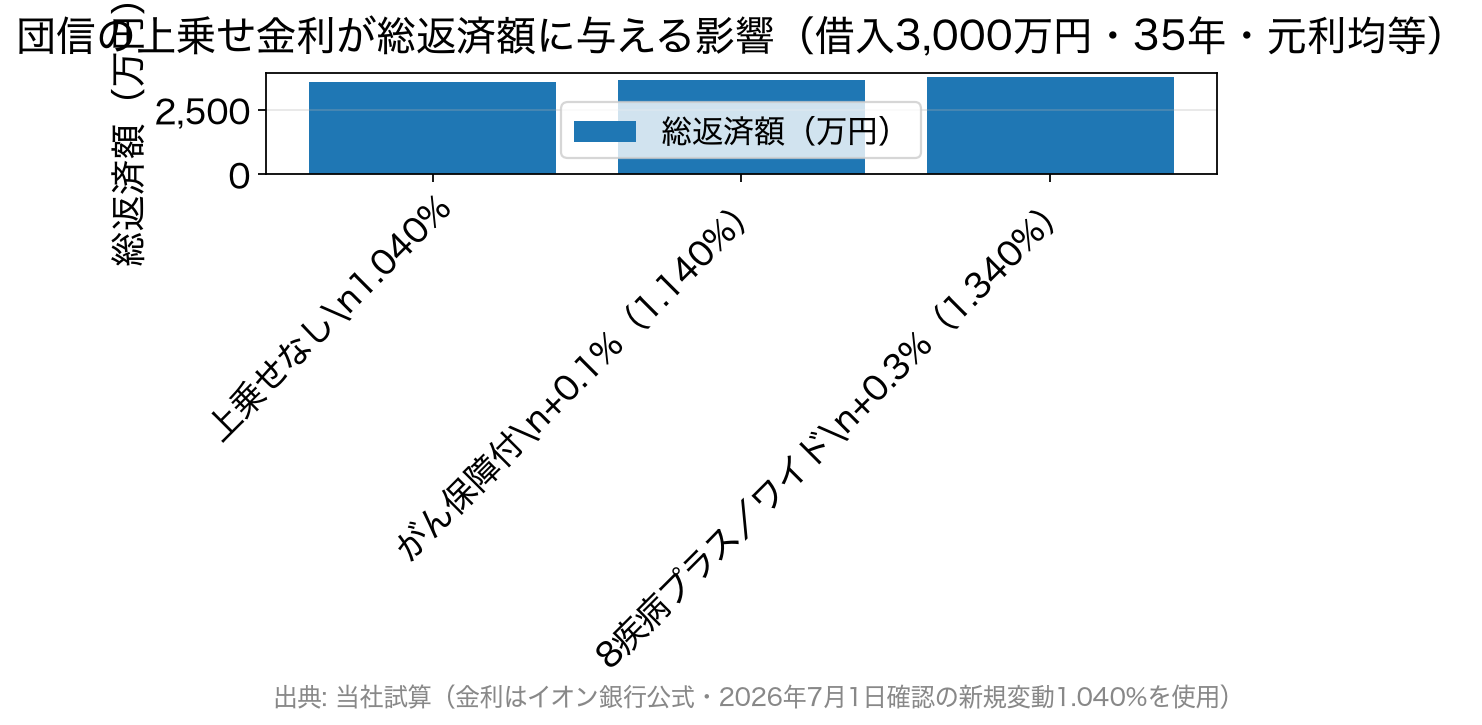
年0.100%の上乗せでも、35年続けば金額は小さくありません。借入3,000万円・35年・元利均等返済(ボーナス返済なし)で、イオン銀行の10月の新規変動金利年1.040%が完済まで続くと仮定して試算しました。
| 団信 | 適用金利(試算) | 毎月返済額/総返済額 |
|---|---|---|
| 一般団信・全疾病団信(上乗せなし) | 年1.040% | 約85,200円/約3,580万円 |
| がん保障付団信(+年0.100%) | 年1.140% | 約86,700円/約3,640万円(+約59万円) |
| 8疾病保障プラス・ワイド団信(+年0.300%) | 年1.340% | 約89,500円/約3,760万円(+約180万円) |
※当編集部が実測した2026年10月適用の金利をもとにした当社試算です(元利均等返済・ボーナス返済なし・諸費用は含みません)。変動金利は全期間一定と仮定した参考値で、実際は金利の見直しで返済額が変わります。
上乗せ年0.100%なら35年で約59万円、年0.300%なら約180万円が団信の実質的な保険料です。がん保障を約59万円で35年持てると考えれば負担は比較的軽い部類です。年0.300%を払う場合は、同じ保障を民間の就業不能保険で用意したときの費用と比べてから決めると判断しやすくなります。
変動金利が引き上げられれば、上乗せ幅が同じでも差額は広がります。
団信の選び方を年齢と保険の加入状況で考える
イオン銀行の団信は、上乗せなしの全疾病団信を基本に、必要な保障を足していく構成です。選び方は次のように整理できます。
- 費用をかけたくない人、医療保険や就業不能保険にすでに入っている人は、全疾病団信(上乗せ0円)で足りることが多いと考えられます。
- がんへの備えを厚くしたい人は、がん保障付団信(+年0.100%)が候補です。診断確定で残高0円、上皮内がんの一時金も付きます。
- 病気に加え失業や災害まで備えたい人は、8疾病保障プラス(+年0.300%、居住不能補償で+年0.050%)が当てはまります。既存の保険との重複を見てから決めてください。
- 借入時に満50歳以上の人は一般団信のみとなるため、疾病への備えは民間保険で組み立てることになります。
住宅ローン契約者には、イオングループでの買い物が割引になる特典(イオンセレクトクラブ)もあります。適用条件や割引率は変わることがあります。
他行の団信と比べるときの見方
団信は銀行ごとに設計が異なるため、上乗せ0円でどこまで保障されるかを軸に比べると違いが分かります。
PayPay銀行はがん50%保障が年0.100%、がん100%保障が年0.150%の上乗せで、がんの保障割合を選べる設計です。詳しくはPayPay銀行の住宅ローン団信・がん団信で取り上げています。
auじぶん銀行は年齢や団信の組み合わせで適用金利が変わるため、auじぶん銀行の住宅ローン団信の上乗せ金利とあわせて比べると差が見えます。SBI新生銀行も一般団信と全疾病保障付団信を上乗せ0円で扱っており、上乗せなしで就業不能に備えられる銀行の一つです。
商品性の全体像はイオン銀行の住宅ローンのメリット・デメリットにまとめています。
イオン銀行の団信に関するよくある質問
Q. イオン銀行の団信の保険会社はどこですか?
A. 一般団信・全疾病団信・がん保障付団信・8疾病保障プラス・ワイド団信は、明治安田トラスト生命保険が引き受けています。旧イオン・アリアンツ生命の団信も同社に移りました。8疾病保障プラスの居住不能の補償は、あいおいニッセイ同和損害保険です。
Q. 50歳を超えていると、がん団信やワイド団信は選べませんか?
A. 選べません。全疾病・がん保障付・8疾病保障プラス・ワイド団信は、いずれも借入時に満50歳未満が条件です。50歳以上で加入できるのは一般団信のみで、疾病への備えは民間の保険で補う形になります。
Q. 借りた直後にがんと診断されても残高は0円になりますか?
A. なりません。がん関連の保障は借入日から91日目に始まり、それより前の診断は対象外です。保障開始前に罹患していたがんも、診断が後でも対象になりません。8疾病保障プラスのがん関連保障も同じ扱いです。
Q. 全疾病団信の15日超は、複数の病気を合計して数えられますか?
A. 数えられません。就業不能の期間は病気・ケガごとに計算し、別の病気・ケガの期間は通算しないと案内されています。医学上重要な関係があると保険会社が認めた場合は、継続した就業不能として扱われることがあります。
Q. 居住不能信用費用保険は地震保険とどう違いますか?
A. 地震保険は建物や家財の損害を補う保険です。居住不能信用費用保険は、住めない期間の毎月の返済額を最長6か月分(通算36か月分まで)補う点が異なります。上乗せは年0.050%なので、火災保険・地震保険の内容と並べて検討してください。
まとめ
イオン銀行の団信は、上乗せなしの全疾病団信を基本に、がん保障(+年0.100%)や8疾病と失業の補償(+年0.300%)を足せる構成です。2026年9月の利上げ後も変動金利は据え置かれていますが、金利が上がれば上乗せの実額も重くなります。
生命保険や医療保険に入っている人は、申込前に保障の重複を確認してください。団信は契約後に変えられないため、契約時の選択が完済まで続きます。
金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。