
SBI新生銀行の住宅ローンには、事前審査(仮審査)と本審査を分ける仕組みがありません。1回の審査申し込みで結論まで進む一本道で、公式は「お申し込みから最短1ヵ月半でお借り入れいただけます」と案内しています。そのぶん、申し込みの段階から本審査に必要な書類を一式そろえておく必要があります。
申込条件は、借入申込時の年齢が20歳以上65歳以下で完済時年齢80歳未満、前年度税込年収300万円以上の正社員または契約社員(自営業は業歴2年以上・2年平均300万円以上の所得)。会社員の勤続年数は公式の申込条件に書かれていないため、転職して間もない方でも申し込めます。
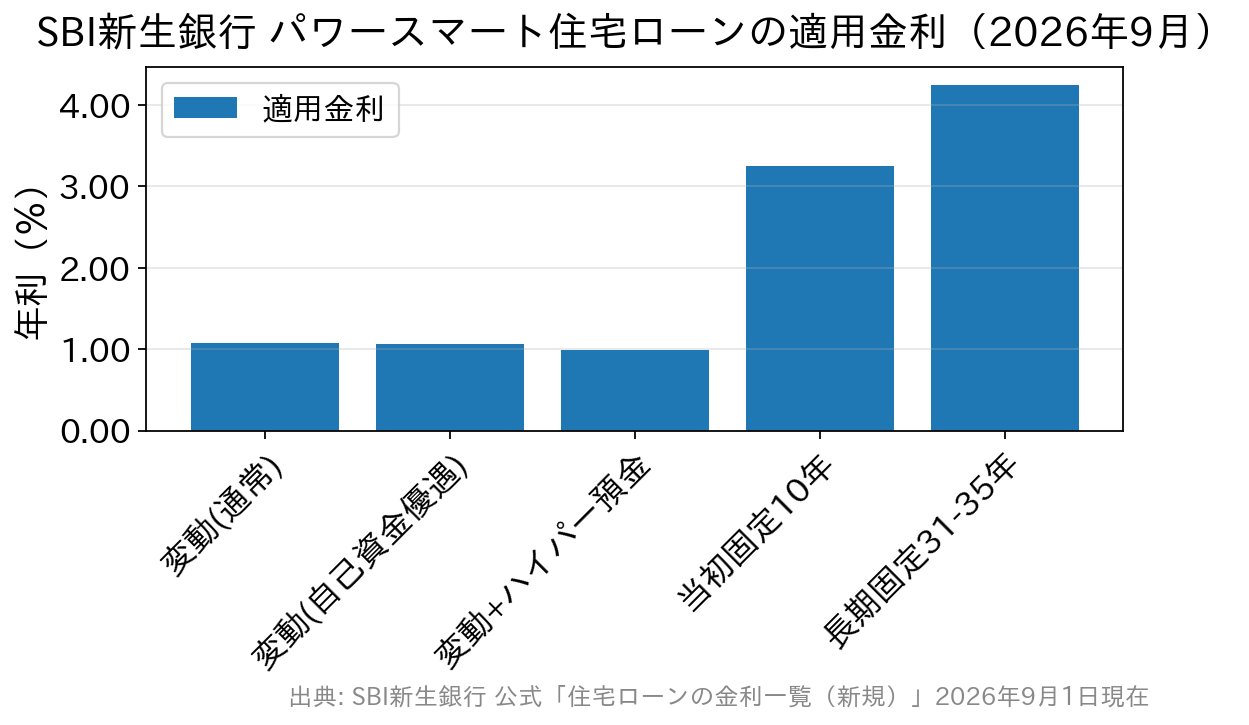
金利は原則として毎月見直され、適用されるのは申込時ではなく契約日(条件確定日)の金利です。2026年9月にご契約の場合、変動金利(半年型)の通常金利は年1.080%、SBIハイパー預金の優遇を適用すると年0.990%となっています(2026年9月1日現在)。
以下、審査の流れ・申込条件・団信・見落としやすい条件を順に整理します。
SBI新生銀行の住宅ローンとは
SBI新生銀行の「パワースマート住宅ローン」は、審査の申し込みから契約まで来店不要で進められるネット完結型の住宅ローンです。保証料は原則不要、一部繰上返済手数料は0円と、費用の見通しが立てやすい設計になっています。
団体信用生命保険は、金利上乗せ0円の「一般団信」と「全疾病保障付団信」に加え、年0.1%の上乗せで住宅ローン残高の100%を保障する「ガン団信」から1つを選ぶ形です(加入年齢の条件は後述します)。
また、外国籍(永住許可あり、または配偶者が連帯保証人となる等の条件付き)の方、転職して間もない方、築古物件の購入、先に新居を買う「買い先行」の住み替えなど、一般的にハードルが高い状況でも相談しやすい点が支持されています。
2026年9月の適用金利と、金利が決まるタイミング
| 金利タイプ | 通常金利(2026年9月契約分) | 自己資金優遇金利(新規借り入れのみ) |
| 変動金利(半年型) | 年1.080% | 年1.060% |
| 変動金利(半年型)+SBIハイパー預金の優遇 | 年0.990% | 併用不可 |
| 当初固定金利 10年 | 年3.250% | 年3.230% |
| 当初固定金利 20年 | 年4.050% | 年4.030% |
| 長期固定金利 31〜35年 | 年4.250% | 年4.230% |
※2026年9月1日現在の公式金利一覧より。変動金利の通常金利は、基準金利 年2.300%から引下げ幅 年1.220%を差し引いた水準です(自己資金優遇の引下げ幅は年1.240%)。出典:SBI新生銀行「住宅ローンの金利一覧(新規でお借り入れをご検討の方)」
この表で押さえておきたいのが、2種類ある優遇は併用できないという点です。
- 自己資金10%以上の金利優遇:借入金額が物件購入価格および建築請負価格の合計額の90%以内の方が対象です。変動・当初固定・長期固定のいずれにも適用でき、当初借入期間の終了後も引下げ幅の優遇が続きます。お借り換えは対象外です。
- SBIハイパー預金開設者限定の金利優遇プログラム:契約手続き内容の確定までにSBIハイパー預金を開設し、変動金利(半年型)で借り入れる場合に当初借入金利から年0.09%引き下げられます。お借り換え・リフォーム資金も対象ですが、当初固定金利・長期固定金利、および自己資金10%以上の優遇を利用中の方は対象外です。
変動金利はいつ見直され、返済額にいつ反映されるのか
変動金利(半年型)を選んだ場合、借入後の利率は毎年5月1日・11月1日を基準日として年2回見直され、新しい利率は基準日翌月(6月・12月)の約定返済日の翌日から適用されます(半年毎増額返済<ボーナス返済>月を7月・1月に設定している方は、7月・1月の約定返済日の翌日から)。
そしてSBI新生銀行は、「5年ルール」「125%ルール」を採用していません。利率が変われば毎月の返済額もその都度見直されるため、返済額が据え置かれて利息だけが膨らむ「未払利息」は生じない一方、金利上昇分をその時点の家計で受け止める必要があります。
仕組みの詳細はSBI新生銀行の住宅ローンは5年ルール・125%ルールなし|仕組みと注意点で解説しています。
この「基準日」と「返済額への反映時期」は銀行ごとに異なります。たとえば鹿児島銀行は2026年9月11日、住宅ローン(新変動金利型)などの適用金利を10月1日から現行+0.25%へ引き上げると発表しましたが、同行の公表資料によれば基準日は4月1日・10月1日で、新利率の適用は12月の約定返済日の翌日、返済額に反映されるのは2027年1月の返済分からとされています。さらに同行には5年ルール・125%ルールがあるため、条件によっては返済額そのものがすぐには変わりません。自分のローンがどの方式かは、契約書と返済予定表で確認するのが確実です。
なお、日本銀行の金融政策決定会合は2026年9月17日・18日に開かれ、結果の公表と総裁記者会見は18日に予定されています。政策金利が動いた場合でも、各行の基準金利の改定・基準日・返済額への反映と段階を踏むため、手元の返済額にすぐ影響するとは限りません。
事前審査(仮審査)はなし=1回の審査で結論が出る
ここは誤解が多いところです。SBI新生銀行は、事前審査(仮審査)と本審査を分けず、1回の審査申し込みで結論を出す運用です。公式の「お借り入れ・お借り換えの流れ」でも、審査は「審査お申し込み → 必要書類提出 → ご契約手続き(内容の確定) → お借り入れ」の一本道として案内されています。
多くの銀行は、簡易な仮審査を通った人だけが本審査に進む二段構えです。SBI新生銀行のように審査が1回で完結する方式には、次のような特徴があります。
- メリット:書類のやりとりが一度で済み、融資決定までの時間を短縮しやすい。「本審査の結果を早く知りたい」人に向く。
- 注意点:申し込みの時点から本審査に必要な書類を一式そろえる必要がある。「まず気軽に融資可能額だけ知りたい」という使い方はしにくい。
- 併願する場合:他行と比較検討したいときは、他行側の仮審査を先に済ませてスケジュールを合わせると進めやすくなります。
審査に必要な書類の案内は申し込みから約5営業日を目安に発送され、実際の審査期間は申込内容によって異なります。物件の引き渡し日から逆算して、余裕をもって申し込みましょう。
申し込みから融資実行までの流れ
1.審査の申し込み
Webフォームに必要事項(年収、勤務先、借入希望額、物件情報など)を入力して申し込みます。SBI新生銀行の口座を持っていなくても申し込めます(審査の過程で総合口座パワーフレックスが開設されます)。入力内容は途中保存でき、外出先で分かる部分だけ入力しておくことも可能です。
2.必要書類の提出
申し込みから約5営業日を目安に、審査に必要な書類の案内が届きます。本人確認書類、源泉徴収票や確定申告書、物件関連書類などをマイページからアップロードします。書類の提出とあわせて団体信用生命保険の申し込みが必要です。
3.審査
返済比率(年収に対する返済額の割合)、信用情報、物件の担保評価などを総合的に判断します。公式も「審査結果によっては、借入利率等の借入条件がご希望にそえない場合がある」と案内しており、希望額どおりに満額が出るとは限りません。
また公式の手数料ページには、審査結果によっては全国保証株式会社の保証を付けることを提案する場合があると明記されています(その場合の保証料は審査結果により一律ではありません)。「保証料は原則不要」は、例外があり得る点も含めて理解しておきましょう。
申し込み時点で口座を持っていない方は、審査の過程で総合口座パワーフレックスが自動的に開設されます。
口座開設後、キャッシュカードが郵送で届きます(審査結果の案内より先に届く場合があります)。
4.審査結果の案内と契約内容の確定
マイページから申し込んだ方は、マイページ上で正式な審査結果が案内されます(マイページ以外から申し込んだ方にはSMSで登録案内が届きます。リフォーム資金・つなぎ融資は郵送または電話で案内)。その後、担当者と「借入金額」「借入期間」「金利タイプ」などを打ち合わせて確定します。
この「契約手続き内容の確定日」は、SBIハイパー預金の金利優遇プログラムを適用できるかどうかの期限でもあります(この日までにSBIハイパー預金の開設が完了している必要があります)。
契約内容の確定後、融資実行日までに司法書士との面談が必要になります。
5.契約・融資実行
契約手続きは原則として電子契約サービスで行います(一部の契約形態では電子契約を利用できない場合があります)。融資実行日には、司法書士が抵当権設定登記の手続きが可能であることを確認したうえで資金が実行されます。
借り換えの場合は、先方金融機関からの抵当権抹消書類を受け取って司法書士に渡す流れです。
審査お申し込み条件(年齢・収入・国籍)
公式の商品説明書が公表している主な申込条件は次のとおりです。
- 借入申込時の年齢が20歳以上65歳以下で、かつ完済時年齢が80歳未満であること
- 団体信用生命保険への加入資格を有すること
- 前年度税込年収300万円以上の正社員または契約社員であること
- 自営業の方は業歴2年以上、かつ2年平均300万円以上の所得(経費控除後)を有すること
- 日本国籍または永住許可を有すること(永住許可がない場合は、日本国籍または永住許可のある配偶者が連帯保証人となること)
- SBI新生銀行に総合口座パワーフレックスを開設していること(未開設でも審査の過程で開設されます)
会社員の勤続年数は、公式の申込条件に明記されていません。そのため転職して間もない場合でも申し込みは可能です(勤続年数の要件が明示されているのは自営業の「業歴2年以上」です)。ただし収入の安定性は審査で総合的に見られるため、「勤続年数を問わない=必ず通る」という意味ではない点にご注意ください。
対象になる資金使途・物件の条件
資金使途は、本人または家族(配偶者、本人または配偶者の両親に限る)が居住するための、戸建・マンション(中古を含む)の購入資金、戸建住宅の新築資金、他の金融機関で借入中の住宅ローンの借換資金、リフォーム資金、およびこれらにかかる諸費用です。諸費用のみの借り入れはできません。賃貸中の物件も対象外です。
物件側の条件も確認しておきましょう。
- 延床面積50平米以上(マンションは専有面積30平米以上)
- 住居専用、または店舗・事務所との併用住宅(住居部分が延床面積の50%以上で、併用部分は自己使用に限る)
- 融資実行から完済まで火災保険への加入が必要
取り扱いできないケースとして、建物の敷地が定期借地権・普通借地権である場合、市街化調整区域内(開発許可を得ている場合を除く)、都市計画区域外、別荘、建築基準法その他の法令に合致していない物件、土地のみの購入資金(底地権の買い取りを除く)が挙げられています。気になる物件が市街化調整区域内・都市計画区域外にあたるかどうかは、販売する不動産会社か市区町村の担当課に確認してください。
借入金額・借入期間・金利タイプ
| 項目 | 要件・基準(2026年9月時点) |
| 借入金額 | 500万円以上3億円以下(10万円単位)。ただし当行所定の担保評価に基づく融資可能額の範囲内。リフォーム資金分は30万円以上、諸費用分は10万円以上(いずれも10万円単位)。リフォーム資金のみの場合は500万円以上1億円以下。ミックスローン利用時は1回の借入合計3,000万円以上かつ各ローン500万円以上 |
| 借入期間 | ・変動金利(半年型)で新規に住宅購入・建設資金を借りる場合:5年以上50年以内(35年超は当初借入金利に年0.1%上乗せ) ・上記以外(借り換え・リフォーム資金を含む場合)の変動金利:5年以上35年以内 ・当初固定金利:5年以上35年以内 ・長期固定金利:21年以上35年以内 ※いずれも完済時年齢が80歳未満となるよう設定 |
| 金利タイプ | ・変動金利(半年型)、当初固定金利(1〜20年)、長期固定金利(21〜35年)から選択 ・契約締結後に別の金利タイプへ変更することはできないが、変動金利・当初固定金利の利用中は、利率変更時に当初固定金利を選び直すことが可能(手数料5,500円〈税込〉)。長期固定金利は完済まで金利が変わらない ・当初借入金利の適用期間終了後は、申し出がなければ変動金利(半年型)が自動適用 ・「ステップダウン金利タイプ」は新規取扱を終了 |
| 返済方式 | ・元利均等返済のみの取り扱い。毎月26日(銀行休業日の場合は翌営業日)に返済用口座から自動引落。半年毎増額返済(ボーナス併用返済)は借入金額の40%を上限に設定可 ・一部繰上返済はインターネットバンキングから手数料0円で何度でも可能。ただし「期間短縮型」のみで、毎月の返済額は変わらない |
| 担保・保証 | ・対象物件にSBI新生銀行を第一順位とする抵当権を設定・登記(当行指定の司法書士。費用は自己負担) ・保証料は原則不要(審査結果により全国保証株式会社の保証を提案される場合があり、その保証料は一律ではない) ・連帯保証人は原則不要。永住許可がない場合は配偶者が連帯保証人 |
| 手数料等 | ・事務取扱手数料:借入金額の2.20%(税込)の定率型 ・電子契約サービス利用時は印紙税が不要な代わりに電子契約利用手数料5,500円(税込) ・このほか抵当権設定登録免許税、司法書士報酬、火災保険料等がかかる |
| その他 | ・すでに当行のパワースマート住宅ローンを利用中の方は、当行での借り換えはできない |
借入期間で目を引くのが、変動金利(半年型)で新規に住宅を購入・建設する場合に限って最長50年まで選べる点です。ただし35年を超えると当初借入金利に年0.1%が上乗せされ、完済時年齢80歳未満という枠も外れません。
条件と向き・不向きはSBI新生銀行の50年ローン|条件とメリット・注意点で詳しく整理しています。
団体信用生命保険(団信)は加入年齢が分かれ目
SBI新生銀行の住宅ローンは団信への加入が必須で、3つのプランから1つだけを選びます(複数加入や重複申し込みはできません)。
| プラン | 上乗せ金利 | 加入年齢 |
|---|---|---|
| 一般団信 | なし | 20〜65歳(完済時80歳未満) |
| 全疾病保障付団信(就業不能保障特約付) | なし | 20〜49歳(完済時80歳未満) |
| ガン団信(がん保障特約付・残高100%保障) | 年0.1%上乗せ | 20〜49歳(完済時80歳未満) |
出典:SBI新生銀行「団体信用生命保険(団信)のご紹介」(2026年9月確認)
見落としやすいのが加入年齢です。上乗せ0円で手厚い全疾病保障付団信と、がん100%保障のガン団信はいずれも20〜49歳が対象で、50歳以上の方が選べるのは一般団信になります。団信保障の上限金額はいずれも3億円です。
全疾病保障付団信には、住宅ローン実行日から90日間の待機期間があり、この期間に就業不能状態となった場合は原因を問わず支払対象外です。また8疾病(がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)以外の病気やケガでは、就業不能状態になってから最初の3ヵ月間が免責期間となります。
加入には健康状態の告知が必要で、告知内容によっては保険会社が加入を断ることがあります。その場合、住宅ローン自体を契約できないことがある点は押さえておきましょう。
夫婦・親子で申し込む場合(ペアローン・収入合算)
単独では希望額に届かない場合、次の2つの方法があります(SBI新生銀行では連帯債務者の取り扱いはありません)。
- ペアローン:2人がそれぞれローンを契約します。合算の借入申込額500万円以上、物件を2人の共有名義とすること、2人の関係が夫婦または一親等であることが条件です。契約が2本になるため諸費用もそれぞれ発生しますが、2人とも住宅ローン控除を受けられます。互いに相手の債務の連帯保証人になります。
- 収入合算:契約は1本なので諸費用は変わりません。収入合算者は年齢20歳以上65歳以下・前年度税込年収100万円以上(自営業は2年平均100万円以上)で、申込人の配偶者・父母・義父母・子・子の配偶者のいずれか。1名までで連帯保証人となります。ただし収入合算者は住宅ローン控除を受けられません。
なお公式では、同性パートナーの方をペアローンの相手・収入合算者(連帯保証人)・担保提供者に指定できると案内されています。
押さえておきたい最近の変更点
SBI新生銀行の住宅ローンは商品内容の見直しが進んでおり、過去の記事や口コミに載っている情報がすでに終了していることもあります。申し込み前に、次の点を確認しておきましょう。
- 「ステップダウン金利タイプ」は新規取扱を終了しています。「10年後から段階的に金利が下がる」タイプは、現在は新規で選べません。
- 「自動繰上返済(スマート返済)」も新規取扱を終了しています。ただし、手動の一部繰上返済(手数料0円・何度でも/期間短縮型)は引き続き利用可能です。
- 介護に備える「介護保障付団信(安心保障付団信)」は新規申込を終了しています。現在選べる団信は上表の3プランです。
- 事務取扱手数料は、借入金額×2.20%(税込)の定率型に一本化されています(旧・定額型の取扱は終了)。
- 変動金利に「5年ルール」「125%ルール」はありません。金利が上がると返済額もその都度見直される代わりに、未払利息は生じません。
※商品内容・キャンペーンは変更される場合があります(2026年9月時点)。
よくある質問(FAQ)
Q. SBI新生銀行に事前審査(仮審査)はありますか?
A. 原則として事前審査と本審査を分けず、1回の審査申し込みで完結します。公式の借り入れの流れも「審査お申し込み → 必要書類提出 → 契約手続き内容の確定 → お借り入れ」という一本道です。結論が早く出る一方、申し込みの段階から必要書類を一式そろえる必要があります。
Q. 申し込みから借り入れまで、どのくらいの期間がかかりますか?
A. 公式は「お申し込みから最短1ヵ月半でお借り入れいただけます」と案内しています。必要書類の案内は申し込みから約5営業日を目安に発送され、その後の審査期間は申込内容によって異なります。物件の引き渡し日から逆算し、余裕をもったスケジュールを組みましょう。
Q. 借入希望額が満額出ないことはありますか?
A. あります。公式にも「審査結果によっては、借入利率等の借入条件がご希望にそえない場合があります」と記載されています。借入可能額は担保評価額に基づく融資可能額の範囲内で、さらに年収と負債状況に応じた制限が設けられます。物件の売買契約を進める前に、資金計画に余裕をもたせておくと安心です。
Q. 転職して間もない場合や外国籍でも申し込めますか?
A. 会社員の勤続年数は公式の申込条件に明記されていないため、転職直後でも申し込めます。外国籍の方は、永住許可があれば日本国籍の方と同条件、永住許可がない場合は日本国籍または永住許可のある配偶者が連帯保証人になることが条件です。
Q. 中古マンションでも借りられますか?面積の条件はありますか?
A. 中古物件も対象です。ただしマンションは専有面積30平米以上、戸建は延床面積50平米以上という条件があります。借地権上の物件や市街化調整区域内の物件などは取り扱いできないため、購入を検討している段階で物件の条件を確認しておきましょう。
まとめ
SBI新生銀行の住宅ローンは、ネット完結の利便性に加え、保証料原則0円・一部繰上返済手数料0円・上乗せ0円で選べる団信という分かりやすい費用体系が魅力です。審査が1回で完結するため、書類さえそろえられれば結論が早く出るのも実務上のメリットといえます。
2026年9月時点の変動金利(半年型)はSBIハイパー預金の優遇適用で年0.990%と、ネット銀行と並ぶ水準にあります。
一方で、全疾病保障付団信とガン団信は20〜49歳が対象、自己資金優遇とSBIハイパー預金の優遇は併用できない、変動金利に5年ルール・125%ルールがない、借地権や市街化調整区域の物件は取り扱い不可など、事前に知っておきたい条件も少なくありません。
商品全体の長所と短所はSBI新生銀行の住宅ローン|メリット・デメリットと注意点にまとめています。
金利は毎月見直され、優遇プログラムの条件も変わることがあります。最新の金利・手数料・団信・優遇プログラムの取り扱いは、申し込み前に公式サイトでご確認ください。