
ARUHI住宅ローン(MG保証)ユアセレクトは、SBIアルヒが取り扱う変動金利型を軸にしたオリジナル住宅ローンです。2026年9月の融資実行金利は変動金利(半年型)で年2.014%〜(借入期間5〜40年)。
ネット銀行より高めの金利水準ですが、借入期間は最長50年、融資上限は2億円、全疾病保障付団信が上乗せ0円で基本付帯し、申し込みから実行まで最短2週間という柔軟さが持ち味です。
正式名称は「ARUHI住宅ローン(MG保証)」で、書類上は「住宅ローン【MG保証】」と表記されます。愛称が「ユアセレクト」です。SBIアルヒ株式会社は日本初のモーゲージバンク(住宅ローン専門の金融機関)であり、今も日本最大級のフラット35の融資実績を維持しています。
※SBIアルヒの【フラット35】実行件数シェアは、2025年度で27.7%と16年連続で第1位です(※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数、2026年3月末現在、SBIアルヒ調べ)。
「4人に1人以上」がSBIアルヒ経由でフラット35を借り入れている計算です。
※店舗により申込できる住宅ローンが異なりますので来店予約時に取り扱い商品を必ず確認してください。
SBIアルヒ株式会社の店舗で相談する大きなメリットの1つに、「フラット35も申し込みながら、ネット銀行などの住宅ローンも申し込むことができる」という点があります。
一般的な銀行の場合、自社の住宅ローンを販売することになるので、様々な商品を幅広く取り扱えるのは大きな特徴です。もちろん、複数の住宅ローンに同時に申し込むこともできます。
(いきなり店舗に訪問しても専門スタッフに応対してもらえませんので、こちらの来店予約フォームで、近隣店舗への来店を予約してから相談するようにしましょう。)
ARUHI住宅ローン(MG保証)ユアセレクトとは?
「ARUHI住宅ローン(MG保証)ユアセレクト」は、SBIアルヒが取り扱う住宅ローン商品で、SBIアルヒ株式会社と株式会社SBI新生銀行が共同で開発した住宅ローンです。2023年8月21日に取り扱いが始まり、保証はMG保証株式会社、団体信用生命保険の引受保険会社はSBI生命保険株式会社が担っています。
住宅ローン専門会社としての提案力と、銀行と連携した商品設計を組み合わせている点が特徴とされています。
ネット完結型が主流になりつつある中でも、店舗での対面相談を通じて資金計画を組み立てられる点は、このローンの大きな強みです。金利タイプの違いや返済プランについて直接説明を受けながら進められるため、住宅ローンの仕組みに不安を感じている方でも、理解を深めながら手続きを進めやすい環境が整っています。
本商品は、SBIアルヒの直営店舗およびフランチャイズ店舗を中心に取り扱われています(SBIアルヒの拠点数は約90拠点・2026年3月末現在)。ただし、店舗によって取扱商品が異なる場合があるため、具体的な申込可否については事前に確認することが必要です。
物件選びと並行して相談できる点は、初めて住宅ローンを組む方にとって安心材料のひとつといえるでしょう。
ユアセレクトは、変動金利型、当初固定金利型、全期間固定金利型の3つの金利タイプから選択できます。ただし、借入期間を36年〜50年とする場合は変動金利型のみが対象となるほか、審査の結果によっては固定金利を選べず変動金利が適用となる場合がある点にも注意が必要です。
また、団体信用生命保険は全疾病保障付団信が基本付帯となっています(所定の支払条件や免責事項があり、すべてのケースで無条件に保障されるわけではありません)。
\ ARUHI住宅ローン(MG保証)ユアセレクトの相談はこちら /
2026年9月の融資実行金利と、金利が見直されるタイミング
ユアセレクトの適用金利は審査によって決定され、適用されるのは申込時ではなく資金受取日(融資実行日)の金利です。そのため公式サイトでも「年〇%〜年〇%」という幅で示されています。2026年9月実行分は次のとおりです。
| 金利タイプ | 固定期間 | 2026年9月の融資実行金利 |
|---|---|---|
| 変動金利(半年型) | 借入期間5〜40年 | 年2.014%〜年5.044% |
| 借入期間41〜50年 | 年2.114%〜年5.194% | |
| 当初固定金利型 | 5年 | 年3.664%〜年3.864% |
| 10年 | 年4.114%〜年4.314% | |
| 20年 | 年4.914%〜年5.114% | |
| 全期間固定金利型 | 25年 | 年4.964%〜年5.164% |
| 30年 | 年5.014%〜年5.214% | |
| 35年 | 年5.414%〜年5.614% |
※2026年9月実行金利。団信Sの全疾病付団信または一般団信に加入した場合の金利です。ワイド団信は年0.30%、連帯債務者の団信加入分はさらに上乗せとなります。出典:SBIアルヒ公式「ユアセレクト」
もうひとつ押さえておきたいのが、借入後に金利が見直されるタイミングです。公式の貸付条件によれば、適用金利の見直しは毎年4月1日と10月1日を基準日として行われ、新しい金利が適用されるのは基準日の後に到来する6月6日または12月6日。
したがって返済額に反映されるのは7月分または1月分の約定返済からとなります(初回の金利変更日は、融資実行から半年経過した後に到来する6月6日または12月6日)。金利が動いてから手元の返済額が変わるまでには、半年前後のタイムラグがあるということです。
いまの金利環境のなかで、この商品をどう位置づけるか(2026年9月)
ユアセレクトは変動金利型を軸にした商品なので、検討にあたっては「変動と固定の差がいまどうなっているか」を押さえておくと判断しやすくなります。
固定金利の上昇は続いています。住宅金融支援機構が公表した【フラット35】の2026年9月資金受取分の借入金利(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)は、最も多い金利で年3.460%。
前月(年3.290%)からさらに上がりました(フラット20は年3.140%、フラット50は年3.700%)。住宅金融支援機構「最新の金利情報」で毎月第1営業日に更新されています。
一方、変動金利の基準となる短期プライムレートは、三菱UFJ銀行が2026年8月3日から年2.375%を適用しており(同行公式・2026年9月確認)、9月に入ってからの追加変更はありません。ただし、適用金利への反映時期は金融機関ごとに異なります。
ユアセレクトは前述のとおり基準日が4月1日・10月1日ですが、たとえば鹿児島銀行は2026年9月11日、住宅ローン(新変動金利型)などの金利を10月1日から現行+0.25%へ引き上げると発表し、返済額への反映は2027年1月の返済分からと公表しています。
「どの金融機関でも同じタイミングで同じだけ上がる」わけではないということです。
なお、日本銀行の金融政策決定会合は2026年9月17日・18日に開かれ、結果の公表と総裁記者会見は18日に予定されています。政策金利の先行きを断定することはできませんが、固定金利がはっきり上がっている一方で、変動金利の上がり方には金融機関ごとのばらつきがあるのが2026年9月の状況です。
ユアセレクトのように変動金利型を選ぶ場合は、目先の金利水準だけでなく「上がったときにどこまで返済できるか」を必ず試算しておきましょう。
ARUHI住宅ローン(MG保証)ユアセレクトの特徴
ARUHI住宅ローン(MG保証)ユアセレクトの特徴は以下の通りです。
年収に対して借りられる額が大きくなりやすい
ユアセレクトの大きな特徴は、他の住宅ローンに比べて大きな借入をしやすい点です。判断の目安になるのが返済比率で、年収に対する年間返済額の比率を指します。例えば、年収が300万円で年間の返済額が90万円の場合、返済比率は30%になります。
多くの金融機関は、この返済比率を年収などに応じて30〜40%の範囲に設定しています。
フラット35やスーパーフラットでは、年収400万円未満では「返済比率30%以下、年収400万円以上では35%以下」という基準があります。これは、収入に応じて許容される借入額に制限を設けることで、借り過ぎを防ぐためです。
ユアセレクトは返済比率の上限そのものを公表していませんが、公式サイトが示す借入可能額の目安は次のとおりで、フラット35の基準で試算した場合より大きめの水準です(既存の借り入れがない前提の参考値であり、融資額を約束するものではありません)。
| 前年度税込年収 | 借入期間35年 | 借入期間50年 |
|---|---|---|
| 300万円 | 2,560万円 | 2,800万円 |
| 500万円 | 4,260万円 | 4,670万円 |
| 700万円 | 5,970万円 | 6,540万円 |
これにより大きな借入が可能となり、より理想に近い住宅の購入がしやすくなる一方、年収に対する借入額が多くなると日常生活への負担も大きくなります。借入額を決める際には将来の返済計画や生活費などを考慮して慎重に判断することが重要です。
審査でどこを見られるのかは住宅ローンの審査基準を解説|返済負担率・年収倍率・審査金利で整理しています。
審査がスピーディー
一般的な金融機関での審査期間は、申し込みしてから資金決済されるまで、おおよそ1.5ヶ月〜2ヶ月という期間がかかります。審査に必要な書類のやりとりなども発生するため、審査期間を短縮することはなかなか難しいのですが、ARUHI住宅ローン(MG保証)ユアセレクトについては申し込み〜実行まで最短2週間(一切不備等がない場合)と、かなり審査期間が短縮されています。
最短2週間というスケジュールを実現できる金融機関は数少ないので、急ぎの場合にもおすすめです。
諸費用やリフォーム資金の借り入れにも対応
ARUHI住宅ローン(MG保証)ユアセレクトは、中古住宅の購入に際してのリフォームやリノベーション費用も借り入れ可能です。
一般的に、住宅ローンが購入費用のみに適用される場合、リフォームやリノベーションに必要な費用は別途準備する必要がありますが、このローンを利用すればそういった心配は必要ありません。
さらに、諸費用に関しても「住宅に付随するインテリア資金」や「住宅に付随するエクステリア資金」、外構工事費用、登記費用、不動産仲介手数料など、さまざまな費用をローンに組み入れることが可能です。
住宅購入時の自己資金の負担を軽減し、より手軽に住宅改修を含めた住宅購入計画を実現できるでしょう。ただしセカンドハウスとして利用する住宅の建設・購入資金は取り扱いできません。
借入年数50年まで
ARUHI住宅ローン(MG保証)ユアセレクトは、最長50年までの借入期間に対応しています(2024年7月16日より、従来の最長35年から最長50年へ延長されました)。返済期間は5年以上で、「最終返済時年齢80歳未満」と「50年」のいずれか短い年数まで設定できます。
借入期間を長く設定できることで、月々の返済額を抑えられ、無理のない返済プランを立てやすくなります。公式サイトの試算例では、3,000万円を借りた場合の月々返済額は35年で99,594円、50年で81,035円と、その差は約1万9千円です。
他の金融機関も徐々に借入年数の引き上げに動いてきていますが、まだまだその数は少ないほうです。利用者のニーズにいち早く応えてくれているという点で、ARUHI住宅ローン(MG保証)ユアセレクトは金融機関の中でもかなり評価の高い住宅ローンといえるでしょう。
ただし同じ試算例では総返済額が35年の約4,183万円に対し50年は約4,863万円と約680万円増えます。借入期間を延ばすほど完済時の年齢が上がり、総返済額も増える点はセットで押さえておきましょう。
融資上限が2億円
融資上限が2億円の金融機関は今では珍しくないですが、ARUHI住宅ローン(MG保証)ユアセレクトは幅広い諸費用やリフォーム費用にも対応しているので、「物件価格+諸費用」が高額となる場合でも安心して借り入れ申し込みができます(借入額は500万円以上2億円以内・1万円単位。契約書に記載の価額に対する上限割合が別途定められています)。
\ ARUHI住宅ローン(MG保証)ユアセレクトの申し込みはこちら /
ARUHI住宅ローン(MG保証)ユアセレクトの団信
ユアセレクトの団信は「団体信用生命保険S(団信S)」という名称で用意されており、加入は必須です。どのプランを選ぶかによって適用金利が変わるため、保障内容とあわせて上乗せ幅も確認しておきましょう。
一般団信+全疾病保障付団信
ARUHI住宅ローン(MG保証)ユアセレクトの団信は「一般団信」に「全疾病保障付団信」が付加されています。
一般団信とは、借入者が死亡した場合や、所定の高度障害状態に該当した場合に、住宅ローンの残高が全額返済されたものとみなされ、実質的に0円になる保障制度です。
全疾病保障は、就業不能になったら月々のローン返済額の保障が受けられたり、就業不能状態が12ヶ月(8疾病以外の場合は24ヶ月)継続したらローン残高が0円になるという保障です(支払条件には所定の免責期間・待機期間などの条件が定められています)。
主債務者は上乗せ金利なしでこの保障を利用することができますので、無料で付加できる保障としてはとても手厚い商品性となっています。特に、住宅ローンの返済は、長期間の返済が続くため、病気や万が一の事態に備えた保障が充実していることは大きな安心材料となります。
なお、健康状態などにより全疾病保障付団信に加入できなかった場合でも、適用される金利は変わりません(SBIアルヒ公式サイトにて2026年9月確認)。「保障が付かないのに金利だけ上がる」という不利益が生じない設計になっている点は、安心して申し込める要素といえます。
ただし保険会社の査定の結果、いずれの団信にも加入できない場合は借り入れ自体ができません。
ワイド団信
ワイド団信とは一般団信よりも、引受条件が緩和された団信のことです。
健康上の理由(例えばうつ病・高血圧症・糖尿病など)で一般団信に加入できなかった方でも、加入できる場合があります。
利用にあたっては年0.300%の金利上乗せがあります(一般的な上乗せ水準です)。なお、ワイド団信は連生(ペアでの加入)では取り扱いがありません。
ワイド団信を取り扱っている金融機関は限られているので、ユアセレクトでもワイド団信という選択肢があるのは非常にありがたいですね。
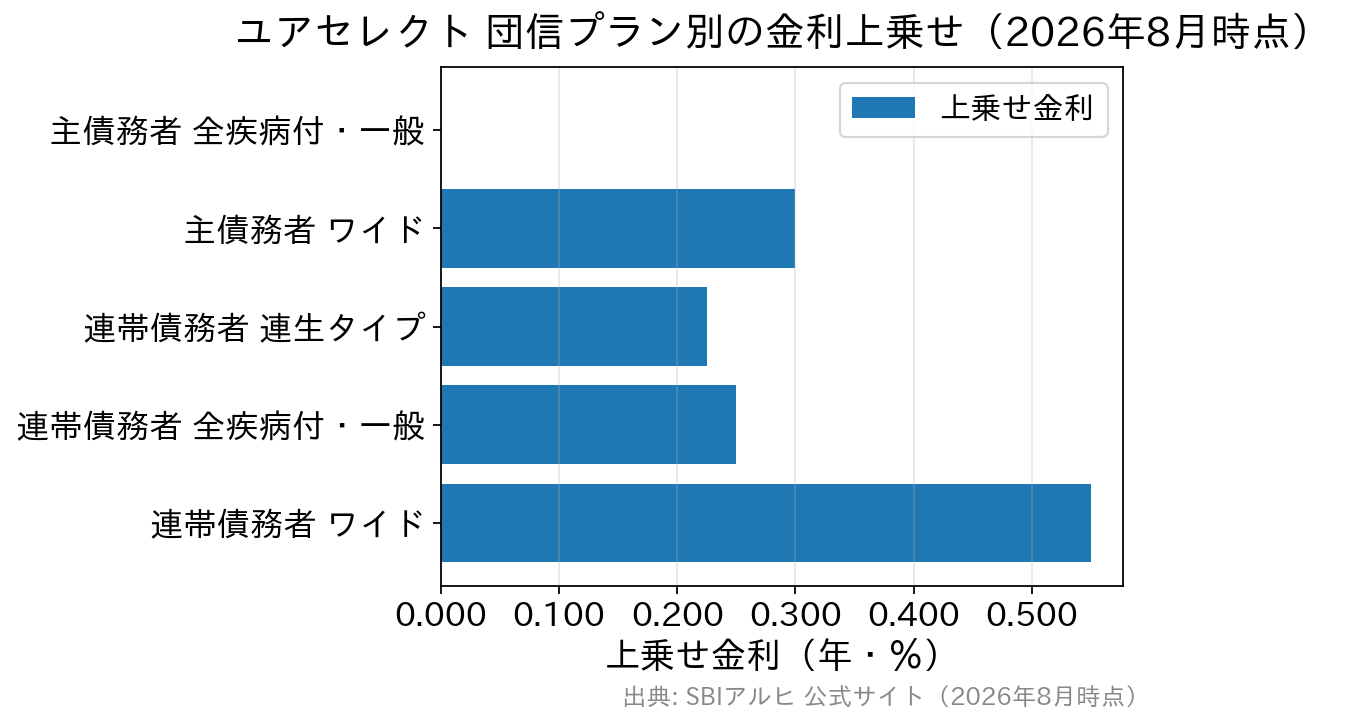
連帯債務で借りる場合は、連帯債務者にも上乗せがかかる
見落とされがちなのが、連帯債務で申し込む場合は連帯債務者も団信への加入が必須となり、その分の金利上乗せが発生する点です。共働きで収入を合算して借りるケースでは、想定していた金利と実際の適用金利がずれる原因になります。
| 加入する人・プラン | 金利の上乗せ | 補足 |
|---|---|---|
| 主債務者:全疾病保障付団信/一般団信 | 上乗せなし | 表示されている適用金利がそのまま適用 |
| 主債務者:ワイド団信 | 年0.300% | 連生での取り扱いはなし |
| 連帯債務者:全疾病付団信/一般団信 | 年0.250% | 連帯債務の場合は加入が必須 |
| 連帯債務者:全疾病付連生団信/一般連生団信 | 年0.225% | 連生タイプを選んだ場合 |
| 連帯債務者:ワイド団信 | 年0.550% | ― |
※SBIアルヒ公式サイトにて2026年9月時点で確認。
参考までに、他行では上乗せなしで就業不能まで備えられる商品もあります。たとえばSBI新生銀行は2026年3月2日から、すべての病気・ケガによる就業不能状態に対応する「全疾病保障付団信」を金利上乗せなし(負担0円)で取り扱っています。
ユアセレクトの共同開発先でもあるSBI新生銀行は、事務手数料が借入金額×2.20%(税込)の定率型に一本化され、一部繰上返済手数料も0円と諸費用の考え方が分かりやすい点も特徴です。審査の柔軟さを求めるならユアセレクト、金利と保障のバランスを重視するならSBI新生銀行というように、優先順位を整理して比べてみるとよいでしょう。
諸費用・繰上返済手数料はいくらかかる?
金利だけでなく、借入時と返済中にかかる費用も総返済額を左右します。ユアセレクトの主な費用は次のとおりです。
| 項目 | 金額 | 補足 |
|---|---|---|
| 融資手数料 | 融資金額の2.2%(税込) | 最低220,000円(税込)。税率の適用基準日は契約日ではなく融資実行日 |
| 一部繰上返済手数料 | インターネット:無料 電話・郵送:11,000円(税込) | 期間短縮型のみ。ネットは1万円以上、電話・郵送は30万円以上(いずれも1万円単位) |
| 全額繰上返済手数料 | 55,000円(税込) | ― |
| 金利固定化手数料 | 5,500円(税込) | 変動金利から当初固定金利型へ移行するとき |
| 保証人 | 不要 | 抵当権設定費用(登録免許税・司法書士報酬等)は別途負担 |
一部繰上返済が「期間短縮型」のみである点は、家計の事情で毎月の返済額そのものを下げたい人にとっては注意点です。借入時の手数料も2.2%(税込)と定率型なので、3,000万円を借りれば66万円(税込)がかかります。
金利水準だけで比べず、住宅ローンはどこを比較する?金利・団信・諸費用の要点で挙げているように、諸費用まで含めた総額で見比べましょう。
ARUHI住宅ローン(MG保証)ユアセレクト利用時の注意点
金利が高め
ARUHI住宅ローン(MG保証)ユアセレクトの金利は、一般的なネット銀行の住宅ローンと比べると高めに設定されています。2026年9月の変動金利は年2.014%〜で、同じ月にネット系銀行が年1%前後を提示しているのと比べると差は小さくありません。
これは、柔軟な審査・条件を可能にするための仕組みであり、審査基準が緩和されている分、金利が高くなる傾向があるためです。適用金利は審査により決定され、また資金受取日の金利が適用されます(申込時の金利ではありません)。
金利だけを重視する場合は、PayPay銀行やSBI新生銀行などのネット系住宅ローンと比較したうえで、「審査の通りやすさ・条件の柔軟さ」と「金利負担」のどちらを優先するかを整理して検討するとよいでしょう。
ネット銀行側の審査の考え方はPayPay銀行 住宅ローンの審査基準|事前審査・本審査の流れもあわせてご覧ください。
勤続年数・雇用形態の要件はある
審査が柔軟といっても、誰でも申し込めるわけではありません。公式の貸付条件では、対象は給与所得者(アルバイト・パートは除く)、個人事業主、会社役員で、給与所得者は原則勤続年数1年以上、個人事業主・会社役員は原則営業年数1年以上とされています。
年齢は借入申込日に満18歳以上満65歳以下、融資実行日に満20歳以上満65歳以下、最終返済時に満80歳未満です。
なお収入合算は1名まで可能で、合算者はアルバイト・パートでも対象になります(その場合は勤続2年以上)。合算者は連帯債務者となるため、前述の団信の上乗せが発生します。
借り過ぎてしまうリスク
ARUHI住宅ローン(MG保証)ユアセレクトを利用して希望通りの金額を借りることができたとしても、高額な借り入れをした分、それに伴う毎月の返済額も当然大きくなります。
たとえば、返済比率が50%であれば、年収400万円の場合、年間の返済額は200万円にもなります。実際の手取り額が約320万円と仮定すると、月々の手取り約26万円から約17万円を返済に充てることになり、残りは9万円程度になってしまいます。
これでは返済負担が非常に高くなりますので、現実的な借り入れとは言えません。
また、今は何とか返済できるとしても、将来的に収入が減ったり予期せぬ支出が増えたりした場合、返済することができずに生活が成り立たなくなる可能性もあります。つまり、高額な借入はそれだけ返済のリスクも高まることを意味します。
そのため、借入額を決める際は、現在の収支状況や将来のライフイベントを踏まえた長期的な返済計画を慎重に立て、無理のない金額の借り入れを心掛けることが重要です。
金利上昇局面であることを踏まえた余裕づくり
2026年は日本銀行の政策金利引き上げを受けて、短期プライムレートも段階的に引き上げられています。変動金利型は借入後に適用金利が見直される仕組みのため、借入可能額の上限近くまで借りると、金利が上がった局面で家計の余裕が一気に失われます。
「借りられる額」ではなく「返し続けられる額」で考える——これは金利が上がっていく局面ではとくに重要です。借入可能額が大きくなりやすい商品だからこそ、金利が1%上がったときの返済額もあらかじめ試算し、余裕を持った借入額に設定しておきましょう。
ARUHI住宅ローン(MG保証)ユアセレクトの事前審査・申し込み方法
SBIアルヒの公式サイトには「住宅ローン【MG保証】の事前審査」の専用ページが用意されており、本申し込みの前に事前審査を申し込むことができます。前述のとおり、書類上は「住宅ローン【MG保証】」と表記されるため、申込画面で「ユアセレクト」の表記が見当たらなくても慌てる必要はありません。
また、店舗で相談しながら申し込む場合は来店予約が必要です。物件が決まる前の段階でも「いくらまで借りられそうか」を確認しておくと、その後の物件探しがスムーズになります。取扱商品は店舗によって異なるため、予約時にユアセレクトを扱っているかを確認しておきましょう。
\ ARUHI住宅ローン(MG保証)ユアセレクトの相談申し込みはこちら /
よくある質問(FAQ)
Q. 2026年9月のユアセレクトの金利はいくらですか?
A. 変動金利(半年型)が年2.014%〜年5.044%(借入期間5〜40年)、借入期間41〜50年は年2.114%〜年5.194%です。当初固定金利型は5年で年3.664%〜、全期間固定金利型は35年で年5.414%〜となっています。
適用金利は審査で決まり、申込時ではなく資金受取日の金利が適用されます。
Q. ARUHI住宅ローン(MG保証)ユアセレクトの借入期間は何年までですか?
A. 最長50年です(2024年7月16日より、従来の最長35年から延長されました)。返済期間は5年以上で、「最終返済時年齢80歳未満」と「50年」のいずれか短い年数まで。ただし借入期間36年〜50年を選ぶ場合は変動金利型のみとなります。
Q. 勤続年数が短くても申し込めますか?
A. 公式の貸付条件では、給与所得者は原則勤続年数1年以上、個人事業主・会社役員は原則営業年数1年以上とされています。アルバイト・パートの方は申込本人にはなれませんが、収入合算者(勤続2年以上)としてなら対象です。
Q. 全疾病保障付団信の審査に通らなかった場合、金利は上がりますか?
A. 上がりません。保険会社の判断で全疾病保障付団信に加入できなかった場合でも、適用となる金利に変更はないとされています。ただしいずれの団信にも加入できない場合は借り入れ自体ができません。保障が付かないケースに備え、別途の医療保険・就業不能保険を検討しておくと安心です。
Q. 夫婦の連帯債務で借りると金利はどうなりますか?
A. 連帯債務者も団信への加入が必須となり、プランに応じて金利が上乗せされます。公式サイトでは、全疾病付団信・一般団信で年0.250%、全疾病付連生団信・一般連生団信で年0.225%、ワイド団信で年0.550%と案内されています。
単独で借りる前提の金利で試算していると差が出るため、申込前に必ず確認しましょう。
まとめ
ARUHI住宅ローン(MG保証)ユアセレクトの本質は「選択肢を狭めない住宅ローン」である点にあります。金利タイプの幅広さだけでなく、借入可能額の考え方や相談体制まで含めて、画一的な住宅ローンに不安を感じる人に向けた設計になっているのが特徴です。
他の金融機関で希望額に届かなかった方や、審査に不安を感じている方にとっては、有力な選択肢となり得ます。
一方で、2026年9月の変動金利は年2.014%〜とネット系より高く、融資手数料は2.2%(税込・最低22万円)、一部繰上返済は期間短縮型のみ——というコスト面の条件も見えてきます。金利環境も、フラット35が年3.460%と上昇を続け、短期プライムレートも引き上げ後の水準にあります。借入可能額が大きくなりやすい商品だからこそ、上限まで借りるのではなく、金利上昇を織り込んだ余裕のある借入額を意識したいところです。
住宅ローン審査は、1社だけに絞って進めてしまうと選択肢が一気に狭まってしまうため、他社の住宅ローンと並行して申し込んでおくことで、結果的に判断の幅を広げやすくなります。金利を重視するならネット系(PayPay銀行・SBI新生銀行など)も含めて比較し、条件の柔軟さを重視するなら本商品を候補に入れる、といった使い分けがおすすめです。
金利・手数料・団信の条件は改定されることがあります。最新の取り扱い状況は必ず公式サイトでご確認ください。