
SBI新生銀行の住宅ローンは、変動金利(半年型)が年0.990%(2026年9月適用分・SBIハイパー預金の金利優遇を適用した場合)という水準と、上乗せ0円で選べる全疾病保障付団信が二枚看板です。新規借入・借り換えのどちらでも候補に入ります。
一方で、手続きの大半をネットで自分で進めること、審査が原則1回で書類を先にそろえる必要があること、そして変動金利に「5年ルール・125%ルール」がないことは、申し込み前に理解しておきたい点です。
さらに2026年9月8日には、団信の引受保険会社を2027年3月1日付で変更する案内も公表されました。ここでは2026年9月時点の金利・団信・審査を、同行の公式情報にもとづいて整理します。
SBI新生銀行の住宅ローンとは
SBI新生銀行の住宅ローン(パワースマート住宅ローン)は、審査申し込みから契約までネットで進められる商品です。借入金額は500万円以上3億円以下、借入期間は変動金利(半年型)で新規に住宅を購入・建設する場合が5年以上50年以内となっています。
借り換えなど、それ以外の借り入れは5年以上35年以内です。借入期間が35年を超える場合は、当初借入金利に年0.100%が上乗せされます。50年まで借りられる一方、期間を延ばすほど総返済額は増える点は押さえておきましょう。
商品面では「保証料が原則不要」「一部繰上返済は1円から手数料0円」といった、費用のわかりやすさが特徴です。2026年3月2日にはSBI生命の全疾病保障付団信を金利上乗せなしで取り扱い始めるなど、保障の拡充も続いています。
50年の借入期間について詳しく知りたい方は、SBI新生銀行の50年ローンの条件と注意点もあわせてご覧ください。
SBI新生銀行の住宅ローン金利(2026年9月適用分)
| 資金使途 | 金利タイプ | 適用金利(2026年9月適用分) |
|---|---|---|
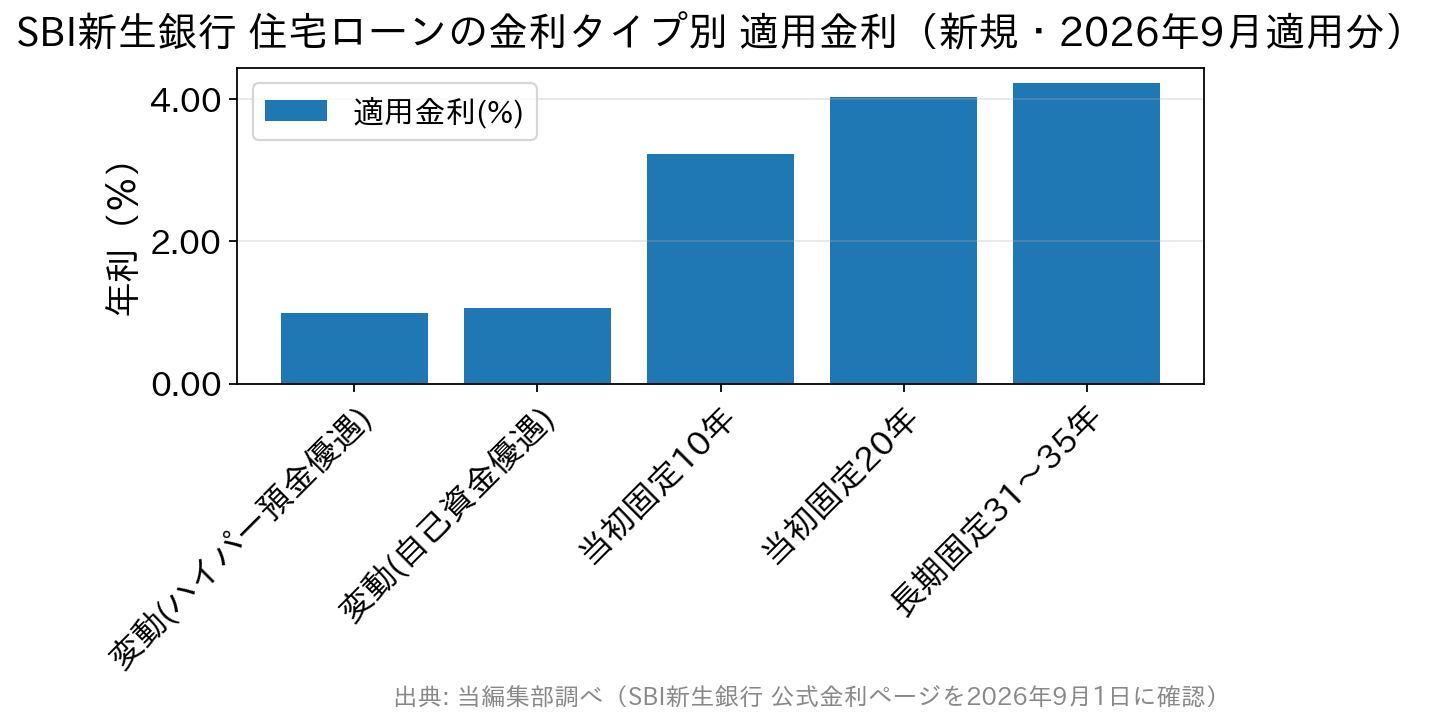
| 新規借り入れ | 変動金利(半年型) | 年0.990%(SBIハイパー預金の金利優遇適用時)/自己資金10%以上の優遇適用時は年1.060% |
| 当初固定金利(10年) | 年3.230% | |
| 当初固定金利(20年) | 年4.030% | |
| 長期固定金利(31〜35年) | 年4.230% | |
| 借り換え | 変動金利(半年型) | 年0.990%(SBIハイパー預金の金利優遇適用時)/優遇適用前は年1.080% |
| 当初固定金利(10年) | 年3.250% | |
| 当初固定金利(20年) | 年4.050% | |
| 長期固定金利(31〜35年) | 年4.250% |
※2026年9月適用分として、当編集部が同行の公式金利ページを2026年9月1日に確認した値です。金利は毎月見直され、実際に適用されるのは契約日(条件確定日)の金利です。借入期間が35年を超える場合は年0.100%が上乗せされます。
2026年9月の金利環境と、この表の読み方
変動と固定で、動き方がはっきり分かれています。SBI新生銀行の変動金利(半年型)は8月から据え置かれた一方、当初固定10年は年3.030%から年3.230%へ、長期固定(31〜35年)は年4.030%から年4.230%へと、それぞれ0.200ポイント上がりました。
全期間固定の代表格である【フラット35】も同じ方向です。借入期間21年以上35年以下・融資率9割以下の最も多い金利は、2026年9月資金受取分で年3.460%となり、8月の年3.290%から0.170ポイント上昇しました(住宅金融支援機構の金利情報)。
背景には、国内外の政策金利の動きがあります。米連邦準備制度理事会(FRB)は2026年9月16日(米国時間)のFOMCで政策金利を0.25%引き上げ、誘導目標を3.75〜4.00%とすることを全会一致で決めました(FRBの公表文)。
日本側は、日本銀行の金融政策決定会合が9月17日から開かれ、結果の公表と総裁会見は9月18日に予定されています(本記事の執筆時点では結果は判明していません)。政策金利は2026年6月の会合で年0.75%程度から年1.0%程度へ引き上げられた水準です。
ここで大事なのは、変動金利と固定金利では見ている金利が違うということです。変動は短期プライムレート(政策金利に連動しやすい)、固定やフラット35は長期金利が基準になります。「長期金利が動いたから変動もすぐ動く」とは限りません。
また、仮に政策金利が上がっても、基準金利の改定から適用利率、毎月の返済額へ届くまでには時間差があります。「利上げ=翌月から返済額が増える」ではない点は、変動金利を検討するうえで押さえておきたい考え方です。
SBI新生銀行の住宅ローンのメリット
変動金利は年0.990%から(SBIハイパー預金の優遇)
変動金利(半年型)の標準の適用金利は年1.080%ですが、「SBIハイパー預金」を開設したうえで借り入れると、当初借入金利から年0.090%が引き下げられ年0.990%になります。金利タイプを変えない限り、当初借入金利の適用期間が終わったあとも引き下げ幅は続きます。
適用には、本審査後、契約手続き内容の確定までにSBIハイパー預金を開設していることが必要です。自己資金10%以上の金利優遇とは併用できないため、どちらが有利になるかは借入条件で変わります。
団信は上乗せ0円から選べる
すべての病気やケガで所定の就業不能状態が続いた場合に残高が保障される全疾病保障付団信を、金利上乗せなしで選べます。がんと診断確定された時点で残高が保障されるガン団信は、年0.100%の上乗せで付けられます。
疾病保障を有料オプションとしている銀行が多いなかで、就業不能まで見る保障が上乗せ0円で選べるのは、費用面でのわかりやすさにつながります。保障の中身は後述の団信の節で詳しく整理します。
保証料・繰上返済手数料が不要
他行で一般的に必要となる保証料が原則不要で、初期費用を抑えやすい設計です。事務取扱手数料は借入金額の2.20%(税込)の定率型なので、総額は「事務手数料+登記費用+火災保険料」で見積もると実態に近づきます。
一部繰上返済はネットで手続きでき、1円から何度でも手数料0円です。金利が上がりやすい局面では、この「いつでも無料で元金を減らせる」仕組みが効いてきます。
諸費用もまとめて借りられる
SBI新生銀行では、選んだ金利タイプと同じ金利で、手数料や諸費用も借入金額に含めて申し込めます。インテリアや家電の購入費、引越し費用なども対象にできるため、手元資金を厚く残したまま進めやすくなります。
ただし借入額が増えれば利息も増えます。「手出しが減る」ことと「総返済額が減る」ことは別なので、諸費用を含めた場合と含めない場合の返済額を必ず見比べてください。
SBI新生銀行の住宅ローンのデメリット
対面のサポートが中心ではない
申し込みから契約まで基本的にネットと郵送で完結するため、店舗でじっくり相談しながら進めたい方には物足りなさが残るかもしれません。住宅ローン相談の窓口は用意されていますが、店舗数は大手銀行ほど多くありません。
その代わり、手続きの進行は専任の担当者がオンラインでサポートします。書類の不備や不明点を電話・メールでやり取りできれば、進めにくさを感じる場面は多くないでしょう。
審査は原則1回=書類を最初にそろえる必要がある
SBI新生銀行は、原則として事前審査(仮審査)と本審査を分けず、一体で審査します。とくに借り換えは本審査のみでの手続きです(新規で住宅を購入・建設する場合の扱いは公式の案内をご確認ください)。
「一度で済むので融資実行までを短縮しやすい」のは利点ですが、裏を返せば最初から多くの書類が必要ということです。他行と併願するなら、他行側の事前審査を先に済ませておくと動きやすくなります。
5年ルール・125%ルールは採用していない
変動金利でよく知られる「5年ルール(金利が上がっても5年間は毎月返済額を据え置く)」と「125%ルール(見直し後の返済額を前回の1.25倍までに抑える)」を、SBI新生銀行は採用していません。
適用利率が変わるたびに、毎月返済額もボーナス返済額もそのつど見直されます。金利上昇局面では返済額が早く増える一方、未払利息が積み上がりにくく、返済の終盤に不足分をまとめて負担する事態は起きにくいという表裏の関係です。
どちらが有利かは一概に言えません。仕組みの違いはSBI新生銀行に5年ルール・125%ルールがない仕組みの解説で整理しています。金利が上がったときの返済額を必ず試算してから判断してください。
終了したサービスに注意
過去の記事や口コミで紹介されている「ステップダウン金利タイプ」「自動繰上返済(スマート返済)」「介護保障付団信(安心保障付団信)」は、いずれも新規の取扱・申込を終了しています。古い情報を前提にしないよう注意してください。
なお、手動の一部繰上返済は現在も1円から手数料0円で利用できます。「自動」の仕組みが終わっただけで、繰上返済そのものができなくなったわけではありません。
SBI新生銀行の団信は3プランから1つを選ぶ
団信は「団体信用生命保険」の略で、契約者に万一のことがあった場合に保険金で住宅ローン残高が完済される保険です。SBI新生銀行では加入が必須で、次の3プランから1つだけを選びます(複数加入はできません)。
| 保障プラン | 上乗せ金利 | 加入年齢 |
|---|---|---|
| 一般団信 | なし | 20〜65歳(ローン完済時80歳未満) |
| 全疾病保障付団信 | なし | 20〜49歳(ローン完済時80歳未満) |
| ガン団信 | 年0.100% | 20〜49歳(ローン完済時80歳未満) |
※2026年9月18日に同行公式の団体信用生命保険ページで確認。団信保障の上限金額はいずれも3億円です。
年齢条件の差は見落とされがちです。全疾病保障付団信とガン団信は50歳以上だと申し込めず、選べるのは一般団信になります。50歳前後で検討している方は、この点を先に確認しておくと計画が立てやすくなります。
全疾病保障付団信(上乗せ0円)
死亡・高度障害の保障に加え、8疾病(がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)とそれ以外の病気やケガで所定の期間、就業不能状態が続いた場合に住宅ローン残高が保障されます。
就業不能の期間中は毎月の返済額も保障されます。支払い回数は1回の就業不能状態につき8疾病なら最大12回、それ以外は最大21回、ローン期間中の通算で最大36回までです。
免責の条件は必ず確認してください。住宅ローン実行日から90日間は待機期間で、この間に就業不能となった場合は原因を問わず対象外です。8疾病以外の病気やケガでは、就業不能となってから最初の3か月間が免責期間になります。
ガン団信(上乗せ年0.100%)
正式には「がん保障特約付リビング・ニーズ特約付団体信用生命保険」で、一般団信の保障に加え、所定の悪性新生物(がん)と医師に診断確定された時点で住宅ローン残高が全額保障されます。
ただし責任開始日から90日以内に診断確定された場合は保険金が支払われません。また上皮内がんと、悪性黒色腫以外の皮膚がんは保障の対象外です。他行と比べるときは「100%保障か50%保障か」と「上乗せ幅」をセットで見比べましょう。
ワイド団信の扱いと、2027年3月の引受保険会社変更
健康に不安がある方が気にする「ワイド団信(引受基準緩和型)」について、2026年9月18日時点の公式の団信案内に載っているのは上記3プランのみで、ワイド団信は掲載されていません。取扱の有無は同行に直接確認するのが確実です。
もう1つ、2026年9月8日に公表された変更があります。団信の引受保険会社が2027年3月1日付で第一生命保険からSBI生命保険へ変わるという案内です(SBI新生銀行の公表文)。
対象は一般団信(安心保障付団信を含む)とガン団信で、加入者の手続きや追加費用は不要とされています。一般団信には「リビングニーズ特約」「重度がん保険金前払特約」が自動付帯され、ガン団信は保障内容の変更なしで引受会社だけが変わります。
保障が広がる方向の変更であり、加入中の方が今すぐ動く必要はありません。ただし団信は住宅ローン選びで比較しづらい部分なので、各行の保障内容を見比べる際は「誰が引き受けているか」も見ておくと判断材料が増えます。
各行の団信の考え方は団信・がん団信・ワイド団信の選び方でも比較しています。
SBI新生銀行の審査で知っておきたいこと
審査基準そのものは公表されていませんが、同行が案内している対応範囲を見ると、勤務先や物件の条件で幅を持たせている様子がうかがえます。以下は「相談の余地がある」という意味であり、審査結果を保証するものではありません。
外国籍の方にも対応
永住権がある外国籍の方は、通常の住宅ローン審査が可能です。永住権を持たない方でも、日本国籍または永住権を持つ配偶者が連帯保証人になる条件を満たせば、通常と同様の審査を受けられます。
ただし永住許可のない外国籍の方は電子契約を利用できません。印紙税が必要になるなど手続きの流れが変わるため、あらかじめ確認しておきましょう。
転職直後・産育休中でも相談できる
転職して間もない、転職予定、産育休中といった状況は、住宅ローン審査で不利になりやすい要素です。SBI新生銀行では、将来の返済能力も含めて総合的に判断するとされています。
買い先行・築古物件も相談可能
自宅を売却する前に新居を購入する「買い先行」では、既存ローンの残債を返済比率に含めない取り扱いがあります。売却を急がずに住み替えを進めたい方には、選択肢として検討する価値があります。
築年数が古い物件や旧耐震基準の建物についても相談できるため、中古住宅やリノベーション前提の購入を考えている方に向きます。フラット35を軸に考えている方は、SBIアルヒの住宅ローンの評判とメリット・デメリットもあわせて比べてみてください。
よくある質問(FAQ)
Q. SBI新生銀行の住宅ローンにワイド団信はありますか?
A. 2026年9月18日時点の公式の団信案内に載っているのは、一般団信・全疾病保障付団信・ガン団信の3プランで、ワイド団信の記載はありません。健康状態に不安がある場合は、取扱の有無を同行に直接確認してください。
Q. SBI新生銀行の住宅ローンのデメリットは何ですか?
A. 大きくは3つです。対面相談の窓口が限られること、審査が原則1回で最初から書類一式が必要なこと、変動金利に5年ルール・125%ルールがなく金利上昇が返済額にすぐ反映されることです。
Q. 団信の金利上乗せはどのくらいですか?
A. 一般団信と全疾病保障付団信は上乗せ0円、ガン団信は年0.100%の上乗せです。3プランのうち1つだけを選ぶ形で、併用はできません。全疾病保障付団信とガン団信は加入年齢が20〜49歳に限られます。
Q. 事務手数料や保証料はいくらですか?
A. 事務取扱手数料は借入金額の2.20%(税込)の定率型、保証料は原則0円です。電子契約サービスを使うと印紙税は不要になりますが、電子契約利用手数料5,500円(税込)がかかります。ほかに登録免許税・司法書士報酬・火災保険料が必要です。
Q. 金利が上がったら、毎月の返済額はすぐに増えますか?
A. SBI新生銀行は5年ルール・125%ルールを採用していないため、適用利率が変わると毎月返済額も見直されます。ただし政策金利の変更から基準金利の改定、適用利率への反映までには時間差があります。変動を選ぶなら金利上昇時の返済額を先に試算しておきましょう。
まとめ
SBI新生銀行の住宅ローンは、変動金利年0.990%(SBIハイパー預金の優遇適用時・2026年9月適用分)と、上乗せ0円の全疾病保障付団信という組み合わせが強みです。保証料が原則不要で、一部繰上返済も1円から無料という費用のわかりやすさも支持されています。
一方で、2026年9月は当初固定・長期固定が0.200ポイント上がり、フラット35も年3.460%へ上昇しました。固定を選ぶなら金利水準そのものを、変動を選ぶなら5年ルールがない前提での返済額の動きを、それぞれ確認してから決めたい局面です。
団信は2027年3月1日に引受保険会社が変わり、一般団信の保障が広がります。加入者の手続きは不要ですが、他行と比べる際の材料としては見ておく価値があります。
住宅ローンは長期にわたる契約です。※金利・団信・キャンペーンの最新の取り扱い状況は、必ず公式サイトでご確認ください。
【参考・出典】SBI新生銀行 団体信用生命保険/住宅ローン団体信用生命保険の引受保険会社変更について/住宅金融支援機構【フラット35】金利情報