
PayPay銀行は2026年10月1日、住宅ローンの基準金利を年0.250%引き上げました。借り換えの変動金利(全期間引下型)は年1.580%となり、新規借入と同じ水準です。
いまの金利との差が年0.5%に届かない人は、諸費用を差し引くと効果がほとんど残りません。得をするかどうかは、金利差と残高、残りの返済期間で決まります。
背景には、日本銀行が9月18日の金融政策決定会合で政策金利を年1.25%程度へ引き上げたことがあります(日本銀行)。これを受けて、10月はネット銀行でも変動金利の引き上げが続きました。
一方で、
「今の住宅ローンを本当に借り換えるメリットがあるのか分からない」
「どの金融機関・どの商品を選べばよいのか判断できない」
「多少お得になる程度なら、今のままでもよいのではないか」
と迷っている方もいるはずです。
借り換えは、金利が下がれば必ず得をするという単純な話ではありません。諸費用や残りの返済期間、今後のライフプランによって、期待したほどの効果が出ないこともあります。
本文の金利や手数料、団信の条件は、2026年10月1日時点のPayPay銀行の公式情報をもとにしています。周りに勧められたからという理由だけで決める前に、数字で比べる材料として使ってください。
10月の動き|変動・固定とも引き上げ、35年超は年0.300%上乗せ
10月1日の改定で、PayPay銀行の金利は変動・固定とも上がりました。9月に大きく動いた固定は小幅な引き上げにとどまり、今回は変動の上げ幅が目立ちました。
- 変動金利(全期間引下型)は年1.580%となりました。基準金利の年0.250%の引き上げがそのまま反映されています(2026年10月1日時点・公式サイトにて確認)。
- 固定10年(当初期間引下型)は年3.520%、固定20年は年4.060%、固定35年は年4.210%です。
- 借入期間が35年を超える契約には年0.300%が上乗せされます。2026年9月1日以降の契約分から上乗せ幅が引き上げられました。
- 大手行では、10月にみずほ銀行とりそな銀行が変動金利を引き上げ、三菱UFJ銀行と三井住友銀行は据え置きました(当社調べ・2026年10月1日)。三菱UFJ銀行とみずほ銀行は、短期プライムレートを11月2日から年2.625%へ引き上げると発表しています。
- 全期間固定の代表であるフラット35(返済期間21年以上35年以下・融資率9割以下)は、10月の最頻金利が年3.830%となりました(住宅金融支援機構)。
どの金利タイプを選んでも、借り換え後の金利は1年前より高い水準にあります。固定から固定への借り換えは条件が厳しくなりました。いまの適用金利が年2%を超えている人なら、変動への借り換えで差が出る余地があります。
借り換えはこんな人におすすめ
PayPay銀行が合うかどうかを考える前に、借り換えそのものに意味があるかを見ておく必要があります。目安は次の3つで、どれにも当てはまらない場合は効果が限られます。
借り換え前と借り換え後の金利差が年0.500%以上あること
借り換えでは、前後の金利差が大きいほど支払利息が減ります。よく言われる目安は年1%以上の差ですが、残高や期間によっては年0.5%程度の差でも諸費用を上回る効果が出ます。
逆に差が小さいと、諸費用を取り戻せずに総支払額が増えることもあります。
変動金利も水準が切り上がってきました。PayPay銀行は2026年7月に続き10月にも変動金利を引き上げたため、以前ほど大きな差は付きにくくなっています。
変動へ移れば毎月の返済額は下がる一方、将来さらに金利が上がるリスクは残ります。上昇した場合の返済額も試算し、耐えられる金利タイプを選ぶことが欠かせません。
金利差だけで決めず、借り換え費用と総返済額、返済負担率、ライフプラン全体を並べて判断すると、後から迷わずに済みます。
住宅ローンの残高が1,000万円以上残っていること
残高が多いほど、金利が下がったときの効果は大きくなります。金利差が年1%未満でも、残高が大きければ借り換えで得をする可能性があります。
住宅ローンの完済日まで10年以上残っていること
返済期間が長いほど、金利差の影響は大きくなります。早い段階で借り換えれば、そのぶん長く低い金利の恩恵を受けられるためです。
実際の効果は、金融機関のサイトにある借り換えシミュレーションで試算できます。PayPay銀行のサイトでも、現在のローンと借り換え後の返済額を並べて比べられます。
試算では、事務手数料や登記費用も含めて考える必要があります。金利差だけで計算すると、諸費用の分だけ見込みが甘くなるからです。
PayPay銀行の借り換え金利と優遇割
2026年10月1日時点の借り換え金利は、下の表のようになっています。借り換えも新規借入と同じ水準で、ソフトバンクの回線などとのセットで使える「住宅ローン金利優遇」を適用すると、さらに下がります。
引き下げ幅は、スマホ優遇割が年0.070%、スマホ/ネット/でんき優遇割が年0.130%です。公式サイトによると、変動金利と固定金利のどちらにも適用できます。
| 金利タイプ | 借り換え金利(2026年10月1日時点) |
|---|---|
| 変動金利(全期間引下型) | 年1.580% |
| 変動金利(スマホ優遇割を適用) | 年1.510% |
| 変動金利(スマホ/ネット/でんき優遇割を適用) | 年1.450% |
| 固定10年(当初期間引下型) | 年3.520% |
| 固定20年(当初期間引下型) | 年4.060% |
| 固定35年(当初期間引下型) | 年4.210% |
※優遇割を適用した金利は、公式に記載された引き下げ幅を差し引いて計算した値です。団信のプランによっては金利が上乗せされます。借入期間が35年を超える契約には、別途年0.300%が上乗せされます。
適用金利は「基準金利−引下幅+団信の上乗せ金利」で決まります。金利は毎月見直され、実際に借り入れる日の金利が適用されます。
10月は変動の上げ幅が大きかったものの、変動と固定10年の差はなお年1.940%あります。変動を前提に借り換えるなら、今後の見直しで返済額が増える可能性まで含めて判断する必要があります。
PayPay銀行の住宅ローンに借り換えるメリット
いまの金利が高めの人なら返済額を下げられる
10月の改定で、PayPay銀行の変動金利は大手行やイオン銀行の借り換え向け変動金利を上回る水準になりました(当社調べ・2026年10月1日)。金利の低さだけでPayPay銀行を選ぶ理由は、以前より薄れています。
それでも、いまの金利が年1.580%より十分に高い人なら、借り換えで負担を軽くできます。たとえば数年前に年1.900%の固定金利で3,000万円を借りた人が、変動金利(年1.580%)へ借り換えたとします。
【返済期間20年、元利均等返済ボーナス払いなし、完済まで金利変動しない前提の仮のケース】
| 現在の住宅ローン(年1.900%) | 借り換えた場合(年1.580%) | 差額 | |
|---|---|---|---|
| 毎月の返済額 | 15万0,348円 | 14万5,870円 | -4,478円 |
| 年間返済額 | 180万4,176円 | 175万0,440円 | -5万3,736円 |
| 総返済額 | 3,608万3,520円 | 3,590万8,800円 (諸費用90万円を含む) |
-17万4,720円 |
金利差は年0.32%で、毎月の返済は約4,500円軽くなります。ただし諸費用を含めた総返済額の差は約17万円にとどまり、10月の引き上げ前に比べて効果は大きく縮みました。
PayPay銀行は、借り換えの諸費用の目安を借入金額の4%程度と案内しています。この例で諸費用が120万円かかれば、総返済額は逆に約12万5,000円増えます。
しかもこの試算は、完済まで金利が変わらない前提です。いまの金利が年1.580%に近い人は、諸費用の分だけ損をする可能性が高いといえます。
団体信用生命保険の保障が充実
団体信用生命保険(団信)とは、契約者が亡くなったり所定の高度障害状態になったりしたとき、保険金で住宅ローンの残高を完済する保険のことです。遺族に返済の負担を残さないための仕組みです。
金融機関によっては、死亡や高度障害だけでなく、特定の病気やけがで保険金が支払われる団信も扱っています。
PayPay銀行は、一般団信のほか、がん保障付きの超サポ団信(がん50%保障・がん100%保障)とワイド団信、ペアローン向けのペアローン連生団信をそろえています。超サポ団信には全疾病保障(入院限定)や失業保障、自然災害保障も付きます。
がん保障付きの団信に入れるのは満51歳未満です。借り換えは購入時より年齢が上がっているぶん、この年齢制限にかかりやすくなります。51歳以上で選べるのは、一般団信と、一般団信に入れなかった場合のワイド団信です。
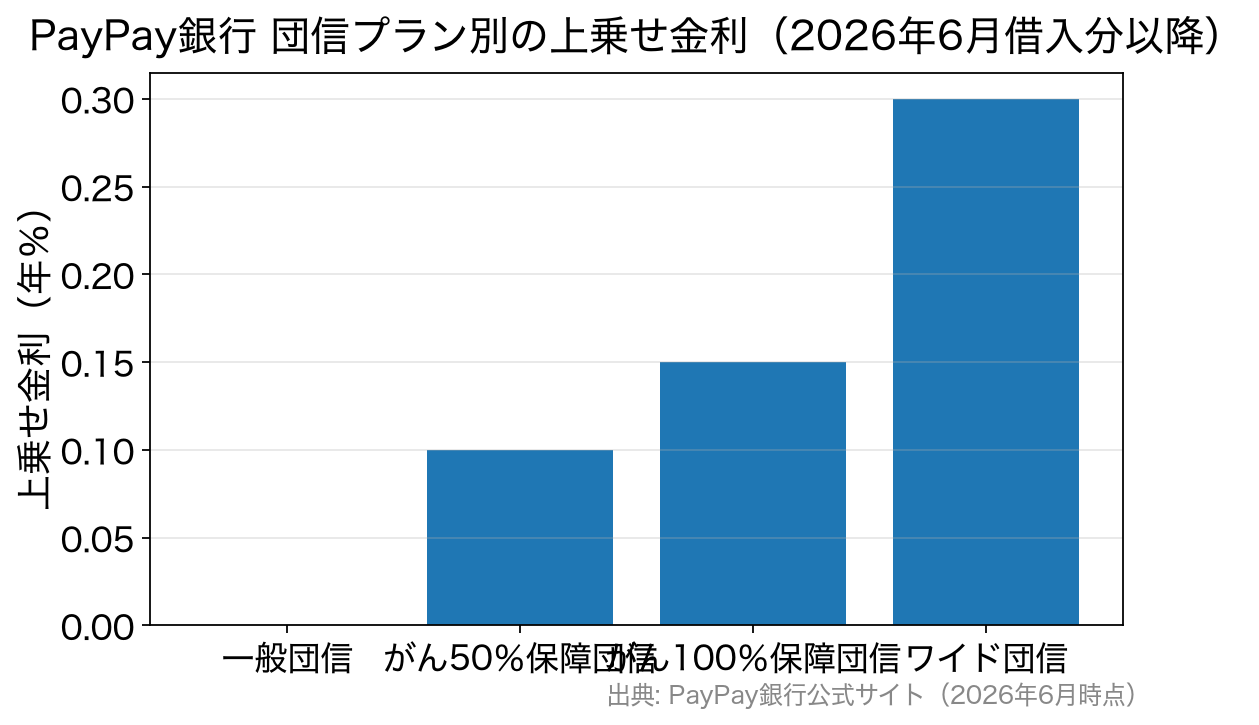
がん50%保障団信は、2026年6月1日借入分から年0.100%の上乗せ金利に改定されました。所定のがんと診断されると、住宅ローン残高が半分になる保障です。
年0.150%の上乗せで選べるがん100%保障団信は、所定のがんと診断されると残高が0円になります。がん一時金などの給付特約も付いています。
| 団信保障プラン | 上乗せ金利 | 加入可能年齢 | 概要 |
|---|---|---|---|
| 一般団信 | なし | 65歳未満 | 死亡・所定の高度障害状態、医師の診断書等により保険会社に余命6ヶ月以内と判断された場合、住宅ローン残高が「0円」に。 |
| がん50%保障団信 | 年0.100% (2026年6月借入分より) |
51歳未満 | 一般団信+がん(所定の悪性新生物)と診断確定されたら住宅ローン残高が「半分」に。全疾病保障(入院限定)・失業保障・自然災害保障付き。 |
| がん100%保障団信 | 年0.150% | 51歳未満 | 一般団信+がん(所定の悪性新生物)と診断確定されたら住宅ローン残高が「0円」+給付特約つき。全疾病保障(入院限定)・失業保障・自然災害保障付き。 |
| ワイド団信 | 年0.300% | 65歳未満 | ほかの団信の審査で加入が難しかった場合に限り審査する、引受基準を緩和したプラン。最初からワイド団信を指定して申し込むことはできない。(保障内容は一般団信と同一。) |
団信ごとの保障の違いは、PayPay銀行の住宅ローン団信とがん団信の解説で詳しく取り上げています。
ペア連生団信の取扱も
PayPay銀行では、2人がそれぞれ主債務者になるペアローンで申し込む場合、ペアローン連生団信に加入できます。
ペアローン連生団信は、2人のどちらかに万一のことがあったとき、2人分の住宅ローン残高がともに0円になる団信です。保障を厚くしたい共働き世帯には選択肢になります。
住宅金融支援機構が2026年2月20日に公表した「住宅ローン利用者の実態調査」(2025年4〜9月に借り入れた人が対象)によると、ペアローンまたは収入合算の利用は38.7%でした。20代に限ると半数を超えています。
2人で組む世帯が増えたぶん、どちらかに万一があったときにもう一方の残高がどうなるかは、借り換えのときにも見直したい項目です。
上乗せ金利は、ペア連生一般団信が年0.200%、ペア連生がん50%保障団信が年0.300%、ペア連生がん100%保障団信が年0.400%です。がん保障付きのプランは満51歳未満が対象です。
住宅ローン借り換え時の注意点
諸費用
借り換えでは、事務手数料や登記費用などの諸費用がかかります。どの金融機関に借り換えても発生する費用で、PayPay銀行の場合は次のとおりです。
事務取扱手数料
借入金額の2.20%(税込)がかかります。保証料は不要です。
印紙税
通常は住宅ローンの契約書に印紙を貼る必要がありますが、PayPay銀行の公式サイトでは、同行の住宅ローンに印紙税はかからないと案内しています。
登記関連費用
抵当権設定の登録免許税(借入額の0.40%)と、司法書士報酬・実費が6万〜10万円程度かかります。借り換え元の抵当権抹消には、不動産1個につき1,000円の登録免許税と、司法書士報酬などが2万円程度必要です。
火災保険料
住宅ローンを組むときは、一般に火災保険への加入が求められます。借り換えの場合、いまの火災保険をそのまま続けることもできます。
返済期間を35年より長くするなら上乗せ金利に注意
借り換えでは、毎月の返済額を下げたくて返済期間を長めに取りたくなることがあります。ただしPayPay銀行では、借入期間が35年を超える契約に年0.300%の金利が上乗せされます(2026年9月1日以降の契約分)。
上乗せ幅が引き上げられたため、期間を延ばして毎月の返済額を下げる方法は以前よりコストが重くなりました。期間を延ばせば、毎月の負担は軽くなる一方で総返済額は増えます。
35年以内に収めた場合と超えた場合の両方を、上乗せ後の金利で試算してから決めるのが確実です。
金利変動に注意
借り換えを考え始めたときと、実際に借り換えるときで金利が変わっていることがあります。2026年は日銀の利上げを受けて各行が基準金利を見直しており、PayPay銀行も7月と10月に変動金利を引き上げました。
金利の上昇を見込んで固定に借り換えても、予想ほど金利が上がらなければ、思ったほどの効果は出ません。
どの程度の金利変動で借り換えが有利になるのかは、複数の金利シナリオでシミュレーションすると見えてきます。
PayPay銀行には「5年ルール」「125%ルール」がない
変動金利で借り換えるなら、返済額の見直し方も比べておく必要があります。PayPay銀行の住宅ローンには5年ルールも125%ルールもありません(同行の商品要項に明記)。
これらのルールがある銀行では、金利が上がっても5年間は毎月返済額が変わらず、上がった後の返済額も直前の1.25倍が上限です。急な負担増は避けられますが、元金の減りが遅れ、最終回に残高が残ったり未払利息が出たりするおそれがあります。
PayPay銀行は金利の見直しに合わせて返済額も見直すため、金利が上がれば毎月の返済額にすぐ反映されます。その代わり、最終回へのしわ寄せは起きにくい設計です。
どちらが有利とは一概にいえません。金利上昇局面で借り換えるなら、返済額が増えても家計が耐えられるかを先に見ておくことが大切です。ルールの仕組みは住宅ローンの5年ルール・125%ルールの解説にまとめています。
借り換えでよくある質問
Q. 短期プライムレートが上がると、PayPay銀行の変動金利もすぐ上がりますか?
A. PayPay銀行の変動金利は、短期プライムレートではなく同行の基準金利をもとに決まります。借入中の人の金利は年2回(4月1日・10月1日)が基準日で、10月1日に見直した金利は12月の約定返済日の翌日から適用されます。
大手行の多くは短期プライムレートを基準にしており、三菱UFJ銀行とみずほ銀行は11月2日に引き上げると発表しています。いま借りている銀行の見直し時期は、商品説明書に書かれています。
Q. 借入期間を35年より長くすると、金利はどれくらい上乗せされますか?
A. PayPay銀行では年0.300%の上乗せです(2026年9月1日以降の契約分)。40年・50年で組んで毎月の返済額を下げる方法は、上乗せ幅の引き上げでコストが重くなりました。35年以内に収める場合と、上乗せ後の金利と総返済額で比べてから決めてください。
Q. 借り換えの諸費用はどれくらい見ておけばよいですか?
A. 借入額の2.20%(税込)の事務取扱手数料に、登記関連費用(抵当権設定の登録免許税は借入額の0.40%+司法書士報酬など)と抵当権抹消費用が加わります。PayPay銀行は目安を借入金額の4%程度としています。上の試算例では、諸費用を90万円と置きました。
Q. いま固定金利で借りています。固定のまま借り換えるべきですか?
A. 10月も固定金利は引き上げられ、フラット35の最頻金利も上がりました。いま固定へ借り換えると、借りた当時より高い固定金利になる可能性が高くなっています。
数年前の低い固定金利で借りている人は、そのまま返済を続けたほうが有利なケースも少なくありません。まずは現在の適用金利と借り換え後の金利を並べ、諸費用を取り戻せるかを計算するところから始めると判断がぶれません。
まとめ
PayPay銀行は2026年10月1日に基準金利を引き上げ、借り換えの変動金利は年1.580%になりました。団信の選択肢が多く、保証料や印紙税がかからない点は変わりませんが、金利の低さだけで選ぶ局面は過ぎました。
借り換えで得をするのは、いまの金利が十分に高く、残高と残りの期間がまとまっている人です。シミュレーションで、諸費用を差し引いた後の効果を数字で比べてから判断してください。
借り換え先はPayPay銀行に限らず、複数の銀行を比べたうえで選ぶのが基本です。ソニー銀行への借り換えの損得や、イオン銀行の借り換えの金利と手数料もあわせて比べると、候補を絞りやすくなります。
金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。
PayPay銀行の住宅ローンのおすすめ解説記事
- PayPay銀行の住宅ローンの落とし穴を徹底解説!
- PayPay銀行の住宅ローンは異動情報があっても大丈夫?
- PayPay銀行の超サポ団信を徹底解説!
- PayPay銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- PayPay銀行の住宅ローンは5年ルール、125%ルールがあるの?
- PayPay銀行の住宅ローンのがん団信の特徴は?わかりやすく解説!
- PayPay銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- PayPay銀行の住宅ローン金利推移・金利動向
- PayPay銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- PayPay銀行の住宅ローンの団信の年齢制限は?告知事項についても徹底解説!
- PayPay銀行の住宅ローンの審査基準について。本審査・事前審査の流れは?
- PayPay銀行住宅ローンへの借り換えはお得?金利や手数料を解説