
長期金利(新発10年国債利回り)が2026年9月1日に約30年ぶりとなる年3.000%に到達し、9月には大手5行のうち三菱UFJ銀行と三井住友銀行の2行が住宅ローンの変動金利を0.250%引き上げました。
金利が動く局面では、同じ年収でも「借りられる額」が変わります。この記事では、住宅ローンの審査で何が見られるのかを、返済負担率・年収倍率・審査金利という3つの軸から整理します(2026年9月時点の情報です)。
住宅ローン審査の基本
住宅ローンの審査は、簡単に言えば金融機関が住宅ローンを申し込んできた人に対して「この人にお金を貸しても大丈夫か」「いくらまで貸せるか」を決める手続きで、申込者の返済能力や信用情報などから総合的に判断します。
審査で確認されるのは、申込者の年収や職業、勤続年数、過去の借入履歴など「お金に関する信用力」です。これに加えて、担保として設定される購入予定の物件(マイホーム)の評価や調査も行われます。
住宅ローンは、金融機関が個人に対して数千万円という大きな金額を長期間にわたり貸す契約です。そのため、申込者の状況や物件の価値など、あらゆる要素を慎重に確認したうえで審査が進められます。
銀行ごとに住宅ローン審査のチェックポイントは異なりますが、どの金融機関でも見られる基本的な観点は以下のとおりです。
1. 収入と雇用状況
- 安定した収入
長期的で安定した収入は、返済能力の重要な指標です。正社員や長期契約の職に就いている場合、審査に有利になることが多いです。 - 雇用の種類と期間
雇用形態(正社員、契約社員、自営業など)と勤務年数も考慮されます。派遣社員やアルバイトの場合は、利用できる金融機関がかなり限定されることがあります。一般的に、長期にわたる安定した雇用は返済能力が高いと評価されます。
2. 信用情報
- 信用履歴:
銀行は、過去のローン返済履歴やクレジットカードの利用状況をチェックします。返済の遅延や延滞の記録があると不利になります(ほぼ審査が通らなくなります)。また、消費者ローンの借り入れが多いと、多重債務者や延滞予備軍とみなされてネガティブに見られることもあります。 - 信用スコア
信用情報機関が提供する信用スコアは、借り手の信用度を数値化したものです。高いスコアは良好な信用状況を示します。なお、日本の住宅ローンではスコア(数値)を使った審査はあまり行われていません。
3. 借入額と返済能力
- 借入額
希望する借入額が収入に対して占める割合も重要なポイントです。これは「返済負担率(返済比率)」と呼ばれ、後述するように年収に対する年間返済額の割合で判断されます。 - 返済能力
返済能力は簡単に言えば収入の審査ですが、厳密にはその収入が一時的なものではなく、安定的に得られるかという観点で確認されます。特に、個人事業主や会社の代表者は確定申告書3期分、法人の決算書3期分などの提出を求められることが多く、複数年度の実績を見られます。 - また、住宅ローンの審査では、すでに抱えている他の借入状況もしっかり確認されます。収入に対して返済額の比率が高すぎると「返済負担が重すぎる」と判断され、審査に通らない可能性が高まるので注意が必要です。
4. 資産と負債
- 資産状況
既存の資産(貯蓄、不動産、投資など)も審査に影響します。資産が多いほど、返済に対する安全マージンが高まります。 - 既存の負債
他のローンやクレジットカードの残高も考慮されます。多額の既存負債は、新たな借入の返済能力を低下させる要因となります。
5. 物件の価値
- 物件の評価
購入予定の物件の市場価値や立地条件が審査に影響します。高い市場価値と良好な立地はリスクを低減します。 - 物件の用途
自己居住用か投資用かによっても審査基準は変わります。投資用物件はリスクが高いと見なされることがあります。
6. その他の要因
- 年齢と健康状態
年齢が高くなると、特に35年などの長期ローンを希望する場合に審査が不利になることがあります。また、健康状態も返済能力に影響します。多くの住宅ローンは団体信用生命保険(団信)への加入が条件のため、健康状態によっては希望どおりの借入が難しくなることもあります。 - 家族構成
扶養家族が多い・幼い子どもがいる場合は、今後の教育費などを踏まえ、返済余力が低いと見なされる可能性があります。
返済負担率(返済比率)と審査金利
借入額と返済能力のバランスを測る代表的な指標が「返済負担率(返済比率)」です。これは、住宅ローンに加えて自動車ローンやカードローンなども含めた年間の返済額が、年収に対して占める割合を示します。
たとえば【フラット35】では、総返済負担率の基準が年収400万円未満は30%以下、年収400万円以上は35%以下と定められています(住宅金融支援機構「ご利用条件」・2026年4月1日現在)。民間の金融機関でも、多くは30〜40%程度を上限の目安としています。
ここで見落とされがちなのが、「すべての借入れ」が計算に入るという点です。機構の基準では、フラット35以外の住宅ローンだけでなく、自動車ローン・教育ローン・カードローン(クレジットカードのキャッシング、商品の分割払いやリボ払いを含む)まで年間返済額に合算されます。
賃貸予定・賃貸中の住宅にかかる借入金も原則として合算対象で、スマートフォンの端末代金を分割で払っている場合も、契約の内容によっては借入れとして扱われます。「住宅ローン以外は関係ない」と考えないことが大切です。
注意したいのが、審査で使われる金利です。多くの金融機関は、実際の適用金利ではなく、それより高めの「審査金利」を使って返済負担率を計算します。2026年9月時点も金利は上昇局面にあり、日銀が2026年6月に政策金利を年1.0%程度へ引き上げたあと、市場では追加利上げの観測が強まっています(日銀の次回の金融政策決定会合は9月17日・18日で、現時点で何かが決まっているわけではありません)。
将来の金利上昇に備えて審査金利を高めに設定する動きもあるため、適用金利が低くても、審査金利が高ければ借りられる額は小さくなります。「変動金利の低さ」だけで借入可能額を見込まないことが大切です。
【フラット35】の主な申込要件(2026年4月1日現在)
民間ローンの審査基準は公表されないことがほとんどですが、フラット35は要件が公式サイトに明記されているため、審査の全体像をつかむ手がかりになります。
| 項目 | 内容 | ポイント |
|---|---|---|
| 総返済負担率 | 年収400万円未満は30%以下/400万円以上は35%以下 | 自動車・教育・カードローン、リボ払いなども合算 |
| 申込時の年齢 | 満70歳未満 | 親子リレー返済なら70歳以上も申込可 |
| 借入額 | 100万円以上1億2,000万円以下(1万円単位) | 建設費・購入価額の範囲内 |
| 借入期間 | 「80歳-申込時の年齢」と35年のいずれか短い年数が上限 | 下限は15年(満60歳以上は10年) |
| 保証人 | 必要なし | 保証料も不要 |
| 繰上返済手数料 | 必要なし | 一部繰上返済は「住・MyNote」なら10万円以上、窓口は100万円以上から |
| 団体信用生命保険 | 加入しない場合も利用できる | その場合は借入金利が異なる |
※住宅金融支援機構「【フラット35】ご利用条件」(2026年4月1日現在)より当サイトで作成。詳細な要件は必ず公式サイトでご確認ください。
表の最後の項目は、意外と知られていません。多くの民間住宅ローンは団信への加入が必須ですが、フラット35は健康上の理由などで団信に加入しない選択もできます。持病があって団信の審査が心配な方にとっては、ワイド団信(引受基準緩和型)とあわせて検討したい選択肢です。
ただし団信に入らない場合は万一のときの保障がなくなるため、生命保険での代替も含めて慎重に判断しましょう。
なお、融資率(借入額÷建設費または購入価額)が9割を超える場合は、返済の確実性等をより慎重に審査すると機構が明記しています。自己資金を1割用意できるかどうかは、金利だけでなく審査の通りやすさにも関わるポイントです。
年収倍率の目安(2025年度の実績値)
借入額の目安としては、「年収の何倍まで借りるか」という年収倍率もよく使われます。住宅金融支援機構が2026年7月24日に公表した「2025年度フラット35利用者調査」によると、全国平均の年収倍率は6.6倍(前年度6.5倍)でした。住宅の種類によって水準はかなり違います。
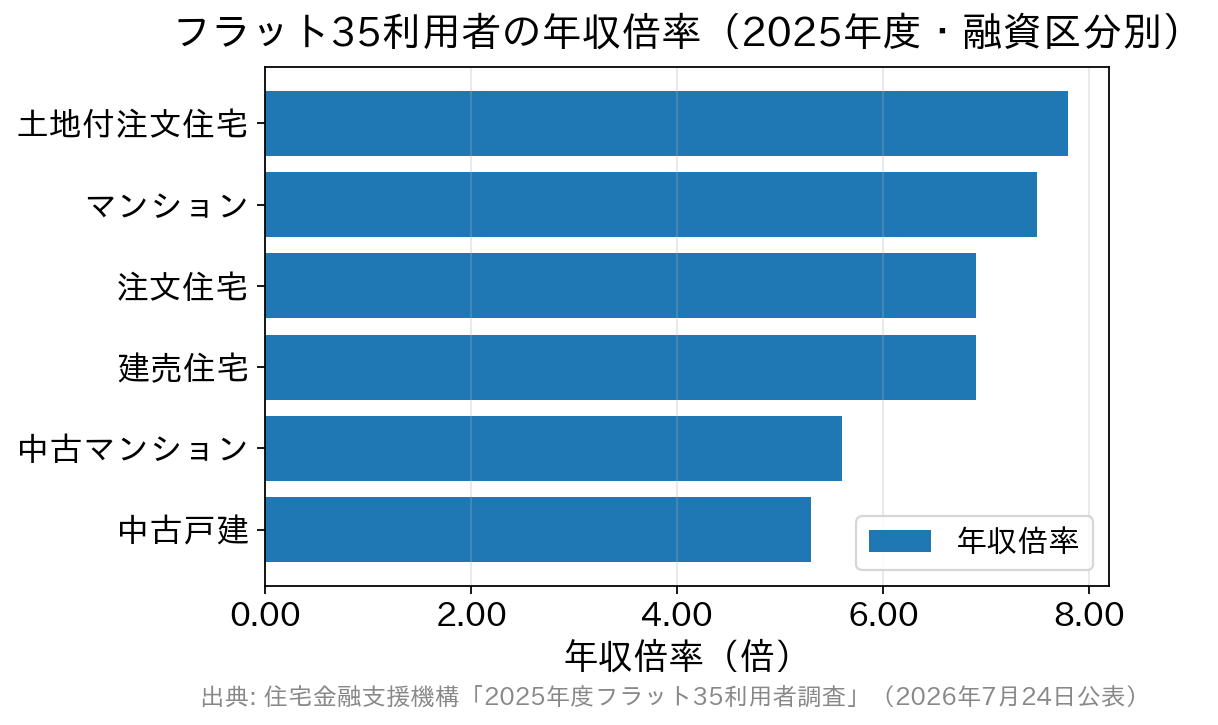
もっとも高いのは土地付注文住宅の7.8倍、次いでマンションの7.5倍で、中古戸建は5.3倍にとどまります。同じ調査で平均世帯年収は716万円(前年度+47万円)、平均所要資金はマンションが5,882万円ともっとも高く、いずれの区分も前年度より増えました。
年収が増えたペースより、住宅価格が上がるペースのほうが速いため、年収倍率がじわりと切り上がっている——というのが最新の実績値から読み取れる姿です。
一方で、同調査の平均総返済負担率は22.8%(前年度-0.4ポイント)と、むしろ下がっています。借入額は増えているのに返済負担率が下がったのは、平均世帯年収の伸びと、手持金(頭金)の増加が効いているためと考えられます。
借りられる額と無理なく返せる額は別物です。近年は年収の7〜8倍前後まで貸し出す金融機関もありますが、将来の金利上昇や教育費・老後資金も見据え、余裕をもった借入額に抑えることが、長く安心して返済を続けるコツです。
審査基準を整理
以下に、前述した審査基準を整理しました。
| 審査基準 | 主要な考慮点 | 審査への影響 |
|---|---|---|
| 収入と雇用状況 | 定期収入、雇用形態、勤務年数 | 高い安定性が有利 |
| 信用情報 | 過去のローン返済履歴、延滞の有無 | 良好な信用履歴が有利 |
| 借入額と返済能力 | 返済負担率、収入に対する返済負担 | 低い返済負担率が有利 |
| 資産と負債 | 既存の資産、他の負債 | 資産が多く、他の負債が少ないことが有利 |
| 物件の価値 | 物件の市場価値、立地条件 | 高い市場価値と良好な立地が有利 |
| その他の要因 | 年齢、健康状態、家族構成 | 年齢が若く、健康で扶養家族が少ないことが有利 |
事前審査(仮審査)と本審査の違い
住宅ローンの審査は、一般的に「事前審査(仮審査)」→「本審査」という2段階で進みます。
事前審査は、申込者の年収・勤務先・借入希望額・他の借入状況などをもとに、「いくらまで借りられそうか」を短期間(早ければ即日〜数日)で確認する手続きです。物件の売買契約前に、購入予算のめやすを立てる目的でよく利用されます。
本審査は、事前審査を通過したあとに行う正式な審査で、収入や物件に関する書類を提出し、団体信用生命保険(団信)の告知なども含めて詳しく確認されます。事前審査に通っても、本審査で借入状況や物件評価に問題が見つかれば減額・否決となることもあるため、事前審査=内定ではない点に注意しましょう。
なお、審査の流れは金融機関によって異なります。たとえばSBI新生銀行のように、原則として事前審査(仮審査)を行わず本審査のみで完結する銀行もあります。手続きが一度で済むぶん、必要書類を最初から一式そろえて臨むのがコツです。
複数の金融機関を検討している場合は、各行の審査フローや必要書類を早めに確認しておくと手続きをスムーズに進めやすくなります。
審査が通りにくくなる主なケース
- 返済の延滞歴がある:住宅ローン以外でも、クレジットカードや携帯電話の分割払いの延滞は信用情報に記録されます。
- カードローン・リボ払いの残高が残っている:返済負担率に合算されるため、借入可能額が目減りします。使っていないカードローンの枠も、金融機関によっては考慮されることがあります。
- 転職・独立の直後:勤続年数が短いと収入の安定性を慎重に見られます。
- 健康状態の告知に不安がある:団信の加入可否が借入の前提になる商品が多いためです。
- 物件が担保評価を満たさない:借入希望額に対して物件の評価が低いと、減額されることがあります。
審査に向けて事前にできること
- 他の借入を整理する:自動車ローンやカードローン、リボ払いの残高は返済負担率に含まれます。可能なら申込前に完済・整理しておくと、借入可能額を確保しやすくなります。
- クレジットの延滞をつくらない:携帯電話の分割払いを含め、支払いの遅延は信用情報に記録されます。日頃から延滞を起こさないことが重要です。
- 頭金・自己資金を用意する:自己資金があると借入額を抑えられ、返済負担率も下がるため審査に有利になります。フラット35では融資率が9割を超えると金利が高くなり、返済の確実性もより慎重に審査されます。
- 「いくら借りられるか」より先に「いくらなら返せるか」を決める:金利が動く局面では、審査金利しだいで借入可能額そのものが揺れます。先に上限額を決めておくと、金利改定のたびに予算を組み直さずに済みます。
よくある質問(FAQ)
Q. 派遣社員やアルバイトでも住宅ローンは借りられますか?
正社員に比べると利用できる金融機関は限られますが、勤続年数や収入の安定性によっては申し込める場合があります。まずは複数の金融機関の条件を確認するとよいでしょう。
Q. 転職したばかりだと審査に不利ですか?
勤続年数が短いと安定性の面で慎重に見られることがあります。ただし、同業種でのキャリアアップ転職など、収入や継続性を説明できる場合は不利になりにくいケースもあります。
Q. 審査に通れば希望額まで必ず借りられますか?
いいえ。審査自体は通っても、返済負担率や物件評価の関係で希望額より少ない融資にとどまることがあります。借入希望額と審査の結果が一致しないこともある点は理解しておきましょう。
Q. 「審査金利」とは何ですか?金利が上がると借りられる額は減りますか?
審査金利とは、金融機関が返済負担率を計算する際に使う、実際の適用金利より高めに設定した金利のことです。将来の金利上昇に備えるためのもので、適用金利が低い変動金利でも、審査上はより高い金利で返済額を見積もられることがあります。
2026年9月時点は金利の上昇局面が続いており、フラット35の最頻金利は9月実行分で年3.460%(借入期間21年以上35年以下・融資率9割以下・団信加入)と、算出方法が変わった2017年10月以降で最も高い水準になりました。
こうした環境では審査金利が高めに設定され、同じ年収でも借入可能額が小さくなることがあります。「変動金利の低さ」だけで借入額を見込まないことが大切です。
Q. 2026年9月に住宅ローン金利が上がったと聞きました。審査にも影響しますか?
9月に変動金利を引き上げたのは大手5行のうち三菱UFJ銀行(新規・変動 年1.195%)と三井住友銀行(同 年1.525%)の2行で、残る3行は据え置きです。「全部の銀行がいっせいに上がった」わけではありません。
一方で10年固定は5行すべてが引き上げており、固定型のほうが先行して動いています。審査金利は各行が非公表としていることが多く、市場金利の上昇がそのまま反映されるとは限りませんが、「去年の試算のまま予算を組んでいる」場合は、直近の条件で事前審査を取り直しておくと安全です。
なお、これらはいずれも最優遇金利で、誰にでも適用される金利ではありません。
Q. リボ払いや携帯の分割払いも審査に影響しますか?
影響します。フラット35の総返済負担率は、住宅ローン以外の自動車ローン・教育ローン・カードローン(キャッシング、商品の分割払いやリボ払いを含む)まで合算して計算されます。民間ローンでも同様に扱われるのが一般的です。申込前に整理できる残高は減らしておくと、借入可能額を確保しやすくなります。
Q. 持病があって団信に入れそうにありません。住宅ローンは無理でしょうか?
あきらめる必要はありません。フラット35は、健康上の理由その他の事情で団体信用生命保険に加入しない場合でも利用できます(その場合は借入金利が異なります)。民間ローンでも、引受基準を緩めたワイド団信を用意している金融機関があります。
ただし団信に加入しない場合は万一のときに残債が残るため、別途の生命保険などで備えを検討しましょう。
まとめ
住宅ローンの審査は、大きく分けて申込者の返済力と購入予定物件の担保力という2つの柱で構成されています。金融機関にとっては、貸し倒れや返済遅延のリスクをできる限り避けることが最重要であり、そのために慎重な審査が行われています。
住宅ローンの審査は決して単純ではありません。近年はAIを活用した審査も進み、複数の要素を組み合わせて判断されるケースが増えています。その結果、短期間で審査が完了することもあれば、想像以上に時間がかかることもあります。
また、審査は通過したものの、希望額まで融資を受けられない場合も少なくありません。
なお、審査基準は金融機関ごとに異なるため、ここで挙げた内容はあくまで一般的な考え方として参考にしてください。
これから住宅ローンを利用する予定の方は、金利や保障内容といった商品性だけでなく、審査基準にも目を向け、事前に準備できる点は早めに整えておくことが大切です。金利が動く局面ではとくに、「いくら借りられるか」より「いくらなら無理なく返せるか」を先に決めておくと、条件の比較もぶれません。
そうすることで、住宅ローンの手続きをよりスムーズに進めやすくなるでしょう。