
SBI新生銀行の住宅ローンで選べる団体信用生命保険(団信)は、一般団信・全疾病保障付団信・ガン団信の3つです。上乗せ金利がかかるのはガン団信の年0.1%だけで、就業不能まで備える全疾病保障付団信は上乗せなしで選べます(2026年10月時点・同行公式サイトで確認)。
ただし疾病保障の2プランは加入年齢が20〜49歳に限られ、契約直後の90日間は保障の対象外になるルールもあります。2026年9月には、一般団信とガン団信の引受保険会社を2027年3月1日付でSBI生命保険へ変更する予定も発表されました。保障内容・年齢条件・上乗せの重さを順に整理します。
団信とは|SBI新生銀行では加入が必須
団体信用生命保険(団信)は、住宅ローンの契約者が死亡または所定の高度障害状態になったときに、保険金でローン残高が返済される生命保険です。SBI新生銀行の住宅ローンでは、団信への加入が必須と公式に明記されています。
保障を厚くするプランは、金利への上乗せで保険料を負担する形が一般的です。SBI新生銀行では、上乗せが必要なのはガン団信だけで、全疾病保障付団信は上乗せなしという設計になっています。
最近の変更点|2026年に動いた2つのこと
2026年3月:全疾病保障付団信の取扱いを開始
SBI新生銀行は2026年3月2日から、SBI生命保険の「全疾病保障付団信」を金利上乗せなしで取り扱い始めました。これに先立ち、介護保障を付けた団体信用介護保障保険(安心保障付団信)は新規の申し込みを終了しており、現在の申込プラン一覧にも掲載されていません。
2026年9月発表:一般団信・ガン団信の引受保険会社が2027年3月に変更予定
同行は2026年9月8日、一般団信(安心保障付団信を含む)とガン団信の引受保険会社を、2027年3月1日付で第一生命保険からSBI生命保険へ変更する予定と公表しました。加入中の人の手続きは不要で、申込書・告知書の再提出や追加費用もないと案内されています。
変更にあわせて、一般団信には「リビングニーズ特約」と「重度がん保険金前払特約」が自動で付帯される予定です。ガン団信は引受保険会社だけが変わり、保障内容は変わりません。保険の責任開始日も住宅ローンの借入日のままです。
SBI新生銀行の団信3プラン
2026年10月時点で申し込める団信は次の3種類で、申し込めるのは1つだけです。複数の団信を重ねて申し込むことはできません。
一般団信(上乗せなし/加入年齢20〜65歳)
最も基本的なプランで、契約者が死亡または所定の高度障害状態になった場合に住宅ローン残高が保険金で支払われます。金利の上乗せはなく、加入条件は20〜65歳・ローン完済時80歳未満です。
全疾病保障付団信(上乗せなし/加入年齢20〜49歳)
正式名称は「全疾病保障(就業不能保障特約)付団信」です。一般団信の保障に加え、病気やケガで所定の就業不能状態が続いた場合にも保障が広がります(精神障害等、所定の免責事由に該当するものを除く)。
保障は2段構えです。就業不能状態が続いて返済日が来ると、その月の返済額が就業不能保険金として支払われます。所定の就業不能状態が所定の期間を超えて続いた場合は、その時点のローン残高相当額が保険金(債務繰上返済支援保険金)として支払われます。
このプランには「リビングニーズ特約」と「重度がん保険金前払特約」も付いています。標準的な治療をすべて受けても効果がなかったなど、保険会社が所定の重度のがんと判断した場合は、その時点のローン残高相当額が支払われます。加入条件は20〜49歳・ローン完済時80歳未満です。
ガン団信(年0.1%の上乗せ/加入年齢20〜49歳)
正式名称は「がん保障特約付リビング・ニーズ特約付団体信用生命保険」です。死亡・高度障害の保障に加え、所定の「がん」と診断確定された時点で住宅ローン残高の100%が保障されます(上皮内がん、大腸の粘膜内がん等は悪性新生物に含みません)。
上乗せは借入金利に年0.1%で、加入条件は20〜49歳・ローン完済時80歳未満です。
3プランの比較一覧
| プラン名 | 主な保障内容 | 金利上乗せ | 加入年齢・上限額 | 引受保険会社 |
|---|---|---|---|---|
| 一般団信 | 死亡・所定の高度障害時にローン残高を保障 | なし | 20〜65歳/完済時80歳未満/上限3億円 | SBI生命保険・第一生命保険(第一生命分は2027年3月1日にSBI生命へ変更予定) |
| 全疾病保障付団信 | 上記+就業不能状態が続いた場合に毎月の返済額・ローン残高を保障。リビングニーズ特約・重度がん保険金前払特約付 | なし | 20〜49歳/完済時80歳未満/上限3億円 | SBI生命保険 |
| ガン団信 | 死亡・高度障害+がん診断確定時にローン残高の100%を保障 | 年0.1% | 20〜49歳/完済時80歳未満/上限3億円 | 第一生命保険(2027年3月1日にSBI生命へ変更予定) |
※2026年10月時点・同行公式「団体信用生命保険(団信)のご紹介」等で確認。上限金額は同行で複数のローンを借りている場合は合計額で判定され、超える部分は契約者負担で別途生命保険に加入する扱いです。
10月の金利で見る、ガン団信の上乗せ0.1%の重さ
上乗せの重みは、適用金利と並べると実感しやすくなります。パワースマート住宅ローンの2026年10月1日現在の適用金利と、ガン団信を選んだ場合の金利は次のとおりです。
| 資金使途・金利タイプ | 2026年10月の適用金利 | ガン団信(+年0.1%)を選んだ場合 |
|---|---|---|
| 新規・変動金利(半年型/通常金利) | 年1.430% | 年1.530% |
| 新規・変動金利(半年型/自己資金優遇) | 年1.410% | 年1.510% |
| 新規・当初固定10年(通常金利) | 年3.400% | 年3.500% |
| 借り換え・変動金利(半年型) | 年1.430% | 年1.530% |
※2026年10月時点・同行公式サイトにて確認。全疾病保障付団信・一般団信を選んだ場合は上乗せがないため、左の金利のままです。金利は毎月見直され、適用されるのは契約日(条件確定日)の金利です。自己資金優遇は借り換えには適用されません。
同行には、SBIハイパー預金を開設して変動金利(半年型)を借りると当初借入金利が年0.09%引き下がる金利優遇プログラムもあり、引下げ幅はガン団信の上乗せとほぼ同じです。ただし公式には「1つのお取引に対して適用できるキャンペーン・プログラムが複数ある場合は、原則として1つのみ」と案内されており、自己資金優遇と重ねて使えるとは限りません。組み合わせは申し込み前に確認しておきましょう。
長期で見ると上乗せはまとまった額になる
年0.1%でも、数千万円を数十年かけて返す住宅ローンでは差が積み上がります。同行のコラム(同行サイトの住宅ローンシミュレーションによる2025年10月の試算)では、3,000万円・35年の借入で、年0.1%の上乗せにより月々の返済額は1,355円、35年間の総返済額は572,156円増えるとされています。
加入を決める前に、自分の借入額・期間で毎月の返済額と総返済額を試算しておきましょう。
加入前に確認したい3つの注意点
全疾病保障付団信の待機期間・免責期間・支払回数
就業不能の保障には待機期間と免責期間があります。住宅ローン実行日から90日間は待機期間で、この間に就業不能状態になった場合は原因を問わず支払いの対象外です。
がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎の8疾病以外の病気やケガでは、就業不能状態になってから最初の3ヵ月間が免責期間です。毎月の返済額を保障する就業不能保険金の支払回数にも上限があります。
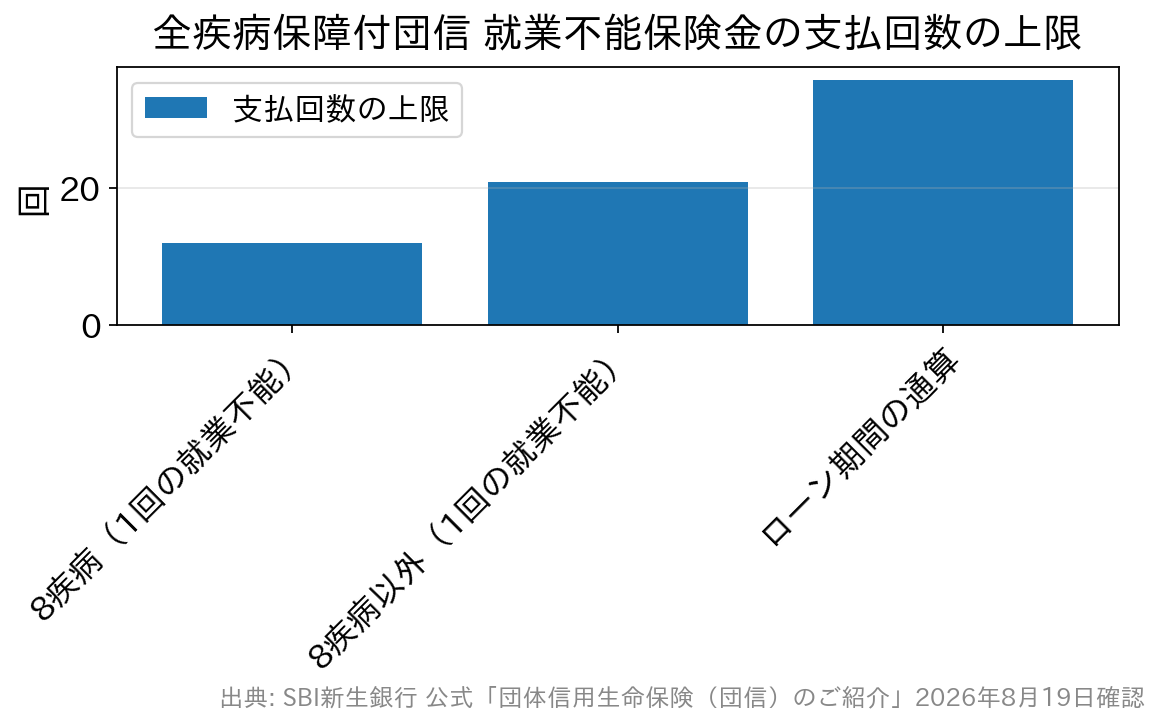
1回の就業不能状態につき8疾病なら最大12回、それ以外は最大21回、ローン期間中の通算は最大36回までです。同じ原因で180日以内にふたたび就業不能状態になった場合は、前回と継続して計算されます。
また公式には、軽労働(梱包・検品等)や座業(事務等)ができる場合は「自宅等における療養」に該当しないと明記されています。働けなくなれば無条件に保障されるわけではない点は押さえておきましょう。
ガン団信にも「90日」のルールがある
ガン団信では、責任開始日からその日を含めて90日以内に悪性新生物と診断確定された場合、保険金は支払われません。全疾病保障付団信の待機期間とは別のルールですが、契約直後の90日間は保障が立ち上がっていないという点は共通です。
健康に不安を感じてから保障を厚くしようとしても間に合わないのが団信です。プランは健康なうちに比べて決めておくのが現実的です。
健康状態によっては希望のプランに入れない
団信は生命保険の一種なので、加入時には健康状態の告知が必要です。告知や健康診断結果証明書の内容により、保険会社が加入を断ることがあると公式にも明記されています。借入額によっては、健康診断結果証明書の提出を求められることもあります。
既往歴や投薬状況によっては、次のようなケースもあります。
- 団信そのものに加入できない
- 一般団信には入れるが、ガン団信や全疾病保障付団信には入れない
同行の団信申込の案内では、保険会社の審査でがん保障特約などを付けられない場合でも、団信の審査が承認されれば第一生命保険の団信に加入できるとしています。健康状態が理由で団信に加入できないときは、引受基準を緩和した「ワイド団信」を用意している金融機関を検討する方法もあります。
他行の団信と比べる際は、ドコモSMTBネット銀行(旧・住信SBIネット銀行)のスゴ団信の保障と上乗せ金利やソニー銀行の団信6種類と年齢制限の記事が参考になります。なおドコモSMTBネット銀行は、WEB申込コースの仮審査申込の受付を2026年10月30日(金)17時で終了する予定で、以降は銀行代理業者が窓口の対面相談コースでの申込になります。
「団信の上乗せ」と「借入期間の上乗せ」は別もの
パワースマート住宅ローンでは、ガン団信の年0.1%とは別に、借入期間が35年を超える場合にも当初借入金利へ年0.1%が上乗せされます。新規の住宅購入・建設資金を変動金利(半年型)で借りる場合、借入期間は5年以上50年以内から選べます。
つまり、返済期間を35年超に延ばし、さらにガン団信を選ぶと、上乗せは合計で年0.2%になります。総返済額で比べるときは、①金利タイプの適用金利 ②借入期間による上乗せ ③団信による上乗せ、の3つを足して試算してください。50年で借りる場合の考え方はSBI新生銀行の50年ローンの条件と注意点にまとめています。
借入金額は500万円以上3億円以下(10万円単位)で、団信の保障上限3億円と対応しています。
どんな人にどの団信が向いているか
上乗せなしで保障を広げたい人には、全疾病保障付団信が候補になります。働けない期間の返済と、長期化したときの残高の両方に備えられ、重度のがんにも一定の備えがあります。
がん保険に別途加入しておらず、がんへの備えを重視する人には、診断確定の時点でローン残高が0円になるガン団信が合います。全疾病保障付団信の重度がん保障は「所定の重度のがん」と判断された場合が対象で、診断確定だけで残高が0円になるわけではないためです。
両方には加入できないため、「働けない期間の返済」と「がん診断時点での完済」のどちらを重く見るかで決めるのが現実的です。50歳以上の人は疾病保障の2プランの加入年齢から外れるため一般団信を選ぶことになり、不足分は医療保険や就業不能保険で補う設計を検討します。
よくある質問
Q. SBI新生銀行で安心保障付団信(介護保障)に新しく加入できますか?
A. できません。安心保障付団信は新規の申し込みを終了しており、2026年10月時点の申込プランは一般団信・全疾病保障付団信・ガン団信の3つです。
Q. 全疾病保障付団信とガン団信は両方付けられますか?
A. 付けられません。公式サイトには3つの保障プランのうち1つのみ申し込めると明記されており、申込時にどちらか一方を選ぶ必要があります。
Q. 2027年3月の引受保険会社の変更で、加入中の団信の手続きは必要ですか?
A. 必要ありません。同行の案内では、申込書・告知書・診断書等の再提出や追加費用は不要で、責任開始日も変わりません。一般団信にはリビングニーズ特約と重度がん保険金前払特約が自動付帯される予定です。
Q. 全疾病保障付団信を選ぶと、がんは保障されないのですか?
A. 保障されます。重度がん保険金前払特約が付いており、所定の重度のがんと判断された場合はローン残高相当額が支払われます。ただし、ガン団信のように診断確定だけで残高が0円になるわけではありません。
Q. 50歳以上でも疾病保障を付けられますか?
A. 全疾病保障付団信・ガン団信の加入年齢はいずれも20〜49歳(ローン完済時80歳未満)のため、50歳以上の人は一般団信(20〜65歳)を選ぶことになります。
まとめ
SBI新生銀行の団信は3プランから1つを選ぶ形で、上乗せが必要なのはガン団信の年0.1%だけです。全疾病保障付団信は上乗せなしで就業不能まで備えられる一方、加入年齢が49歳までで、90日の待機期間や支払回数の上限があります。
2027年3月には一般団信・ガン団信の引受保険会社がSBI生命保険へ変わる予定で、一般団信の保障には特約が加わります。金利だけでなく、保障の範囲・支払条件・上乗せの総額をあわせて比べることが、長く返し続けられる住宅ローン選びにつながります。
※本記事の保障内容・加入条件・金利は2026年10月時点の同行公式サイトの掲載内容にもとづきます。条件は改定されることがあるため、申し込み前に公式サイトおよび「被保険者のしおり」「重要事項説明書」で最新の内容をご確認ください。