
イオン銀行の住宅ローンの主なメリットは、全疾病団信が上乗せ金利なしで付くことと、完済までイオングループでの買い物が5%オフになる特典です。一方で、固定金利特約は最長10年までで、疾病保障付きの団信は借入時50歳未満に限られます。
10月の適用金利は、新規借入の変動金利(物件価格の80%以内)が年1.040%、当初固定10年が年3.730%でした(2026年10月1日適用)。日本銀行が9月18日に政策金利を年1.25%程度へ引き上げたあとも、新規向けの変動金利は動いていません。以下、金利の決まり方から審査・申込の流れまで順に整理します。
イオン銀行の住宅ローンとは
イオン銀行は、イオングループの一員として2007年に設立された銀行です。預金、決済、投資、住宅ローンまでをグループの店舗網と組み合わせて提供しており、買い物と金融をひとつの窓口で扱える点に特色があります。
ネット銀行と比べられることが多いものの、全国のイオンモールなどに店舗を構え、住宅ローンの相談や申込も窓口で受け付けています。店舗は365日年中無休で、平日に時間が取れない共働き世帯でも土日に相談できます。
住宅ローンを選ぶときは、金利に加えて特典や手数料、団信の中身まで含めた負担で比べる必要があります。イオン銀行は、グループでの買い物特典を組み合わせた総額で見ると評価が変わる銀行です。
イオン銀行の住宅ローンの主なメリット
金利の決まり方と手数料の仕組み
イオン銀行の住宅ローンには、変動金利と当初固定金利(固定金利特約)があり、別に住宅金融支援機構と提携するフラット35も扱っています。新規借入、借換えのどちらでも借入期間中の優遇が続く金利プランが用意されています。
金利は基準金利から優遇幅を差し引いて決まる
適用金利は、基準金利(店頭表示利率)から優遇幅を差し引いて決まります。2つは動く時期が違うため、分けて押さえると混乱しません。
| 要素 | 見直しのタイミング | 誰に影響するか |
|---|---|---|
| 基準金利(店頭表示利率) | 毎年5月1日と11月1日を基準日に年2回見直し。見直し後の利率は6月・12月の約定返済日の翌日から適用(7月・1月の返済分から反映) | すでに借りている人(返済中の金利) |
| 優遇幅(引下げ幅) | 新規借入向けの適用金利は原則毎月見直し | これから借りる人(実行月の金利) |
変動金利の基準金利は年3.220%です(2026年10月時点)。次の基準日は11月1日で、ここで見直された利率は2027年1月の返済分から返済中の人に反映されます。日銀の9月の利上げが11月の見直しにどう影響するかは、まだ発表されていません。
これから借りる人の金利は毎月見直されるうえ、適用されるのは申込時ではなく融資実行時の金利です。同じ変動金利でも、基準金利を上げた月に優遇幅を広げる銀行もあれば、そのまま適用金利を上げる銀行もあります。月ごとの動きはイオン銀行の住宅ローン金利推移でまとめています。
日銀の利上げと10月の金利環境
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を年1.0%程度から年1.25%程度へ引き上げると決めました。適用は9月24日からです(日本銀行「金融市場調節方針の変更について」)。
これを受けて短期プライムレートを引き上げる銀行が続いており、三菱UFJ銀行とみずほ銀行は11月2日から年2.625%にすると発表しました。変動金利は短期プライムレート、固定金利は長期金利を参照するため、動く時期と幅は商品ごとに異なります。
イオン銀行の10月の新規借入金利は、変動金利が据え置かれた一方、当初固定は3年・5年・10年がそろって引き上げられました。借りる月によって適用金利が変わるため、申込前に実行予定月の金利を確かめることが欠かせません。
取扱手数料は、借入金額の2.20%(税込・最低220,000円)の定率型と、110,000円(税込)の定額型から選びます。定額型を選ぶと、定率型より借入利率が年0.2%高くなります。
保証料は原則不要です(審査結果により保証料ありのプランで案内される場合があります)。一部繰上返済手数料は無料ですが、全額繰上返済には55,000円(税込)がかかり、抵当権抹消の登記費用は別に必要です。
このほか借入時には、抵当権設定の登録免許税(借入金額の0.4%)や司法書士報酬がかかります。仲介手数料や登記費用、火災保険料などの諸費用は、住宅ローンに含めて借りることもできます。
イオンセレクトクラブへの加入
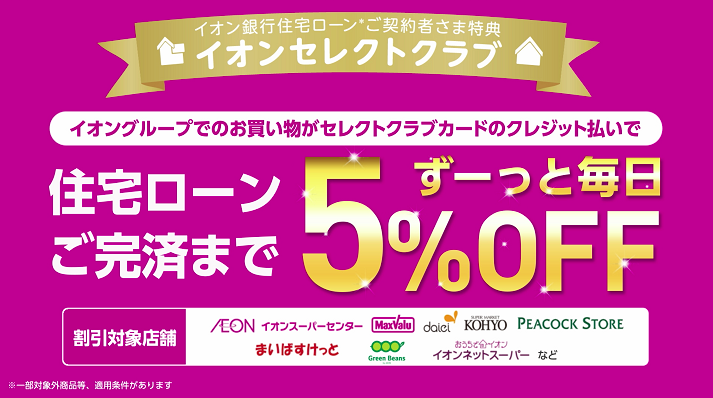
イオンセレクトクラブは、イオン銀行で住宅ローンを借りている人だけが入れる特典サービスです。入会すると専用のイオンゴールドカードセレクト<イオンセレクトクラブ>が発行されます。
このカードでイオングループの対象店舗の買い物をクレジット払いすると、住宅ローンを完済するまで毎日5%オフになります。入会にはイオン銀行の口座を返済用口座にすることなどの条件と、所定の審査があります。
毎月75,000円をイオングループで使う家庭なら、割引は月3,750円、年45,000円です。35年続けば合計1,575,000円になります。対象店舗や対象取引の条件は変わることがあるため、あくまで割引の規模をつかむための試算です。
セレクトクラブカードはゴールドカードなので、通常のゴールドカードと同じ付帯サービスも使えます。住宅ローンを完済して退会すると、通常のイオンゴールドカードセレクトに切り替わります。返済用口座を他行へ移すと中途退会になる点は覚えておきたいところです。
割引の対象は、イオンやマックスバリュなどのグループ対象店舗での買い物です。食料品や日用品を毎週まとめて買う家庭ほど、金利差では見えにくい負担の軽さにつながります。
上乗せなしの全疾病団信を含む5種類の団信
イオン銀行で選べる団信は、一般団信を含めて5種類です。疾病保障が付くのは全疾病団信、がん保障付団信、8疾病保障プラス、ワイド団信の4種類で、なかでも全疾病団信は上乗せ金利なしで選べます。
全疾病団信住宅ローン
毎月の返済日に所定の就業不能状態が15日を超えて続いていると、その月の返済額が保障されます。保障は何回でも受けられ、借入時に満50歳未満の人が加入できます。
所定の就業不能状態が1年を超えて続いた場合は、住宅ローンの残高が0円になります。免責期間はなく、借入後すぐに保障が始まります。ボーナス返済月はボーナス返済分も保障の対象です。
15日を超えて続くとは、返済日(その日を含む)からさかのぼって16日以上就業不能が続いている状態を指します。月の途中で15日を超えて入院しても、返済日の時点で続いていなければ対象になりません。期間は病気やケガごとに数え、別の原因の期間は通算されません。
支払いの対象外となる免責事由もあります。精神障害、妊娠・出産、医学的な他覚所見のないむちうち症や腰痛、地震・噴火・津波などによる就業不能は対象になりません。名称の印象ほど範囲は広くないため、しおりで確かめておく必要があります。
がん保障付住宅ローン
所定のがんと診断確定されると、入院の有無を問わず住宅ローンの残高が0円になります。金利に年0.100%を上乗せして加入し、借入時に満50歳未満であることが条件です。
所定の上皮内がん・皮膚がんと診断されたときは一時金30万円が支払われます。がんの先進医療を受けたときは、1回500万円・通算1,000万円を限度に技術料と同額が出ます。がんの保障は借入日から90日を過ぎた翌日から始まります。
8疾病保障プラス付団信
がん・脳卒中・急性心筋梗塞に5つの重度慢性疾患を加えた8疾病を保障し、非自発的な失業にも備えられる団信です。上乗せ金利は年0.300%で、申込時満18歳以上・借入時満50歳未満の人が加入できます。
がんは保障開始日以降に初めて診断されれば進行度を問わず対象で、脳卒中と急性心筋梗塞は所定の状態が60日以上続くと対象になります。高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎は、就業不能が12か月を超えて続いた場合が対象です。
失業の保障は、失業が1か月を超えて続いた場合に最長6か月間、毎月の返済相当額が支払われる仕組みです。自然災害などで住めなくなった場合に備える居住不能の保障は、さらに年0.050%を上乗せして付けられます。
ワイド団信付住宅ローン
健康上の理由で通常の団信に入れない人向けに、引受条件を緩めた団信です。保障内容は一般団信と同じで、金利に年0.300%が上乗せされます。融資実行時に満50歳未満、完済時に満80歳未満であることが条件です。
上乗せ金利なしで就業不能まで備えられる全疾病団信は、イオン銀行を選ぶ大きな理由になります。各団信の上乗せが35年でいくらの負担になるかは、イオン銀行の住宅ローン団信5種類の解説で試算しています。
※団信の保障内容・加入条件・上乗せ金利・支払条件は、2026年10月10日に公式サイトで確認したものです。加入前には「被保険者のしおり」の内容も読んでおく必要があります。
店舗での相談も可能
イオン銀行の住宅ローンは、Webのほか、全国のイオンモールなどにある店舗で申込から融資実行まで手続きできます。店舗は土日・祝日や年末年始も含めて365日営業しています(営業時間は店舗により異なります)。
書類の書き方や資金計画を担当者と確かめながら進められるため、初めて住宅ローンを借りる人でも手続きの見通しを立てやすくなります。
フラット35は中古購入とリフォームをまとめて借りやすくなった
イオン銀行が扱うフラット35では、2026年9月1日の借入分から、中古住宅の購入とあわせて行う簡易なリフォームの工事費用を、物件の引き渡し時にまとめて借りられるようになりました(住宅金融支援機構「【フラット35】中古住宅融資が使いやすくなります!」)。
対象は内装の変更や設備の設置など、フラット35の適合証明の内容に影響しない工事です。柱位置や間取りの変更、床面積の増減、断熱材の交換は対象外で、借入に含めた工事を行わなかった場合はその費用分を繰上返済します。
あわせて10月1日からは、住宅金融支援機構のフラットすまい・るポイントが始まりました。2026年10月1日以降に借り入れたフラット35などが対象で、借入額に応じて2,000〜150,000ポイントが付与されます。申請は借入日から6か月以内で、取扱金融機関を問いません。
イオン銀行の住宅ローンの主なデメリット・注意点
長期固定金利の取り扱いがない
イオン銀行の固定金利特約は2年・3年・5年・7年・10年から選ぶ形で、最長は10年です。20年固定や35年固定のような長期の固定期間はなく、全期間固定で組むならフラット35を使うことになります。
10月は当初固定10年が引き上げられ、固定で組むかどうかの判断材料が動いています。10年を超えて金利を固定したい人は、フラット35や他の金融機関の長期固定もあわせて比べる必要があります。
団信の加入年齢の制限
疾病保障付きの4種類の団信は、いずれも借入時に満50歳未満の人が対象です。一般団信は借入時満71歳未満で加入できます。
50歳以上で借りる人が選べるのは一般団信だけです。病気への備えを厚くしたい場合は、民間の医療保険や就業不能保険で補うか、50歳以上でも疾病保障を付けられる他の金融機関を候補に入れることになります。
返済中の金利はあとから効いてくる
基準金利の基準日は5月1日と11月1日で、見直し後の利率は7月・1月の返済分から反映されます。利上げのニュースを見てもしばらく返済額が変わらず、数か月後にまとめて効いてくることがあります。
返済額の再計算は、11月1日を5回経過するごとに行われます。その間に金利が動いても返済額は変わらず、元金と利息の内訳で調整されます(見直し時の上限は前回返済額の1.25倍)。返済額が同じでも利息の割合が増え、元金が減りにくくなる点は理解しておく必要があります。
変動金利で借りるなら、金利が上がった場合の返済額を事前に試算し、繰上返済の余力を残しておくと安心です。一部繰上返済手数料は無料なので、余裕資金ができた時点で元金を減らしやすい仕組みです。
イオン銀行住宅ローンの審査と申込の流れ
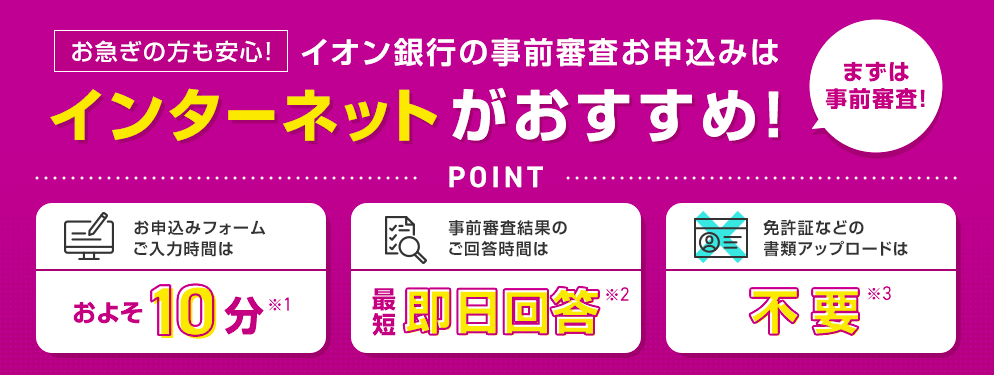
申込は、事前審査の申込、事前審査結果の連絡、正式審査の申込、正式審査結果の連絡、契約手続き、融資実行の順に進みます。
事前審査の申込
最初の手続きです。インターネットと店舗のどちらでも申し込めます。担当者と相談しながら進めたい人は、店舗に足を運ぶ方法もあります。
事前審査結果の連絡
事前審査の結果は、最短で申込当日または翌日に連絡されます(審査状況により前後します)。通過すると、結果と正式審査に進むための案内が届きます。
正式審査の申込と結果の連絡
正式審査はインターネットのほか、店舗への書類持ち込みでも申し込めます。結果は必要書類が届いてから1週間程度で通知され、通過した人には借入手続きの案内が届きます。
契約手続きと融資実行
契約は店舗かネットの電子契約で行えます。電子契約なら、紙の契約書に貼る印紙代がかかりません。
適用されるのは申込時ではなく融資実行時の金利です。申込から実行までに月をまたぎそうな場合は、どの月の金利が適用されるかを担当者に確かめておくと安心です。
イオン銀行の住宅ローンに関するよくある質問
Q. 日銀の9月の利上げで、イオン銀行の住宅ローン金利は上がりましたか?
A. 10月の新規借入の変動金利は年1.040%で据え置かれ、当初固定の3年・5年・10年は引き上げられました(2026年10月1日適用)。返済中の人の変動金利は、11月1日を基準日とする見直しで決まり、2027年1月の返済分から反映されます。
Q. イオン銀行の変動金利はいつ見直されますか?
A. 基準金利の基準日は毎年5月1日と11月1日で、見直し後の利率は6月・12月の約定返済日の翌日から適用されます。新規借入向けの適用金利は原則毎月見直されるため、実行月によって金利が変わります。
Q. イオン銀行の住宅ローン審査の結果はどのくらいで出ますか?
A. 事前審査は最短で申込当日または翌日に連絡があります。正式審査は必要書類が届いてから1週間程度で結果が通知されます。審査の混み具合によって前後します。
Q. イオン銀行の住宅ローンは何年まで借りられますか?
A. 借入期間は1年以上50年以内で、最終返済時に満80歳未満であることが条件です。35年を超えて借りると金利に年0.1%が上乗せされ、繰上返済で35年以内に短くしても上乗せは続きます。
借換えで既存ローンの残り期間より長く借りる場合は、借入利率が年0.20%高くなります(35年超の上乗せと重なるときは年0.20%のみ)。
Q. 取扱手数料は定率型と定額型のどちらを選ぶべきですか?
A. 定率型は借入金額の2.20%(税込・最低220,000円)で、金利の上乗せはありません。定額型は110,000円(税込)ですが借入利率が年0.2%高くなります。借入額が大きく期間が長いほど、総額では定率型が有利になりやすくなります。
まとめ
イオン銀行の住宅ローンは、全疾病団信を上乗せ金利なしで付けられることと、保証料が原則不要で一部繰上返済手数料が無料であることが特徴です。病気で働けなくなるリスクに追加費用なしで備えられます。
完済までイオングループでの買い物が5%オフになる特典は、日常的にイオンやマックスバリュなどを使う家庭ほど効果が大きくなります。金利だけでなく、こうした特典を含めた総額で比べると評価が変わります。
一方で、固定期間は最長10年までで、疾病保障付きの団信は借入時50歳未満に限られます。日銀の利上げを受けて固定金利が上がった10月の状況も踏まえ、ご自身の年齢や今後の家計に合うかを判断してください。借換えを検討している人はイオン銀行の住宅ローン借り換えの解説も参考になります。
※本記事の金利は2026年10月1日適用分、手数料・団信・特典は2026年10月10日に確認した内容です。金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。