
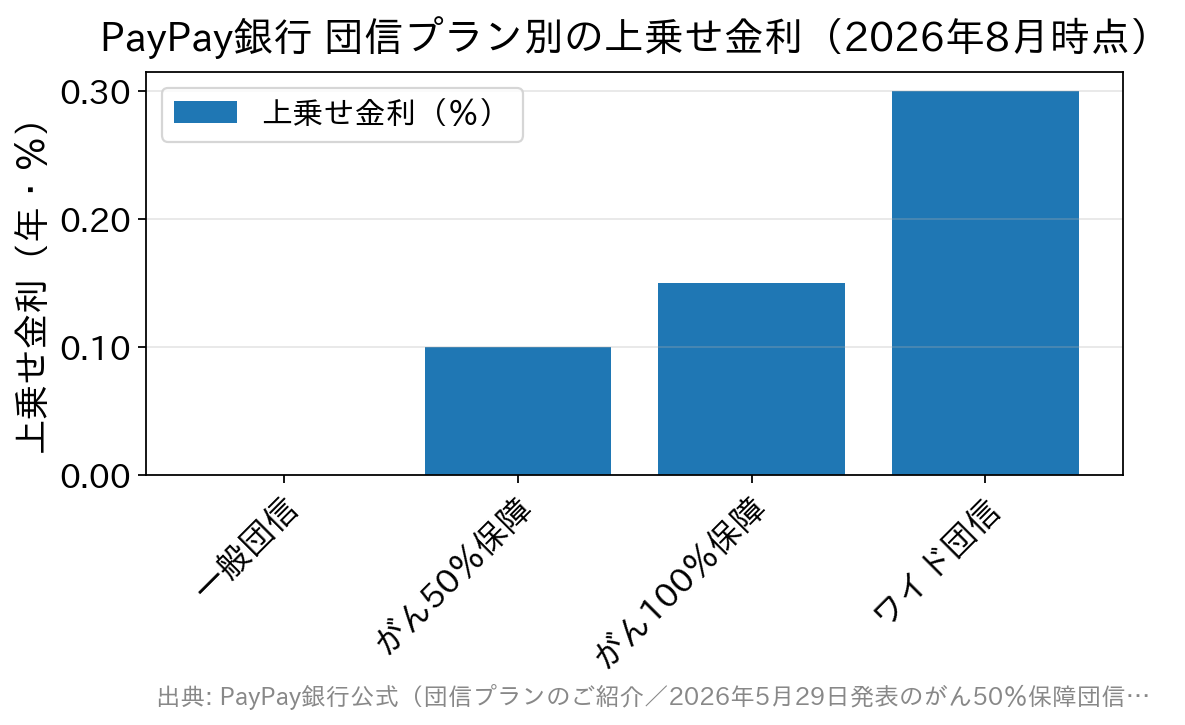
PayPay銀行(旧ジャパンネット銀行)の超サポ団信は、がん保障付きのプランを選ぶと、がん診断・入院時の全疾病・失業・自然災害の保障がまとめて付く住宅ローン専用の団信です。2026年10月時点の上乗せ金利は、単独契約でがん50%保障が年0.100%、がん100%保障が年0.150%で、一般団信は上乗せがありません。
ペアローンで使うペア連生団信は、一般団信が年0.200%、がん50%保障が年0.300%、がん100%保障が年0.400%の上乗せです。がん保障付きのプランを選べるのは、借入時に満51歳未満の人に限られます。
超サポ団信のプラン別上乗せ金利
単独・収入合算で契約する場合と、ペアローンで連生にする場合で上乗せ幅が異なります。
| 単独・収入合算で契約する場合 | 上乗せ金利 | 加入できる年齢 |
|---|---|---|
| がん50%保障団信 | 年+0.100% | 満51歳未満 |
| がん100%保障団信 | 年+0.150% | 満51歳未満 |
| 一般団信 | 上乗せなし | 満65歳未満 |
| ペアローンで連生にする場合 | 上乗せ金利 | 加入できる年齢 |
|---|---|---|
| ペア連生 がん50%保障団信 | 年+0.300% | 満51歳未満 |
| ペア連生 がん100%保障団信 | 年+0.400% | 満51歳未満 |
| ペア連生 一般団信 | 年+0.200% | 満65歳未満 |
※2026年10月時点・PayPay銀行公式サイトにて確認。適用されるのは借入日時点の金利と上乗せです。
健康告知の結果、一般団信に加入できない場合は、保険会社がワイド団信の査定を自動で行うことがあります。保障は一般団信と同じで、年0.300%の上乗せがかかります。引受基準を緩める分の費用で、保障が増えるわけではありません。
2026年に入ってからの変更点
超サポ団信の保障そのものより、上乗せの条件と土台の金利が動きました。検討中の人に関わる変更を時期順に並べます。
| 時期 | 変更内容 | 借り手への影響 |
|---|---|---|
| 2026年6月1日 お借入分から | がん50%保障団信の上乗せを年0.05%から年0.1%へ改定(2026年5月29日発表) | がん50%保障が無料という以前の説明は、現在の条件と異なる |
| 2026年9月1日 実行分から | 借入期間が35年を超える契約の上乗せが年0.1%から年0.3%に | 40年・50年返済では、団信とは別にこの上乗せが加わる |
| 2026年10月 | 変動金利(全期間引下型)は新規・借換とも年1.580%に引き上げ。当初固定10年は年3.520% | 団信の上乗せは適用金利に足されるため、土台の金利もあわせて見る |
10月の金利は、当社が2026年10月1日にPayPay銀行の公式金利ページで確認した値です。日本銀行が9月18日に政策金利を1.25%程度へ引き上げた後、PayPay銀行は10月の変動金利を引き上げました。
政策金利の動きは日本銀行の金融政策決定会合の公表資料で確認できます。団信の上乗せ幅が同じでも、土台の金利が上がれば支払う利息の総額は増えます。
超サポ団信で受けられる保障
PayPay銀行は2000年にジャパンネット銀行として開業したネット銀行です。超サポ団信は2024年6月に取扱いが始まりました。がん保障付きのプランには、次の保障がセットで付きます。
がん診断保障は残高の50%か100%
所定の悪性新生物(がん)と診断確定されたとき、その時点の住宅ローン残高の50%または100%が保障されます。
上皮内がんと皮膚がん(悪性黒色腫を除く)は、がん診断保障の対象外です。公式サイトによると、上皮内がんには大腸の粘膜内がんや、膀胱・尿路・乳管などの非浸潤がんが含まれます。
がん先進医療特約とがん診断時一時金
がん保障付きのプランでは、がんを原因として所定の先進医療を受けたとき、技術料と同額が支払われます。上限は1回の療養につき2,000万円、通算2,000万円で、ほかに支援給付金10万円が出ます。
がん100%保障団信にだけ、診断時の一時金が付きます。待機期間の満了後にがんと診断確定されたら100万円、上皮内がんなら50万円です。上皮内がんは診断保障の対象外ですが、この一時金では対象になります。
がん50%保障との上乗せ差は年0.050%です。この差で、残高保障の割合と一時金の有無が変わります。
全疾病保障(入院限定)はがん以外の病気・ケガに対応
がん以外の病気やケガで入院が続いたまま返済日が来たとき、その月の返済相当額が保障されます。入院による就業不能が12か月を超えて続いた場合は、住宅ローン残高が0円になります。
保障は入院している場合に限られ、精神疾患など一部は対象外です。この保障は一般団信には付きません。
失業保障と自然災害保障
失業保障は、勤務先の倒産や会社都合の解雇など非自発的な理由で失業し、所定の免責期間を超えて続いた場合が対象です。返済日が来た月の返済相当額が保障されます。
自然災害保障(居住不能信用費用保険)は、火災や自然災害、地震で住宅が全壊・大規模半壊し、住めなくなったときの保障です。その月の返済相当額が最長6か月間出ます。
火災保険や地震保険が建物の損害を補うのに対し、こちらは住めない期間の返済を補います。どちらも一般団信には付きません。
満51歳を境に選べるプランが変わる
がん50%保障団信とがん100%保障団信は、借入時に満51歳未満でないと選べません。満51歳以上で選べるのは一般団信(満65歳未満)で、がん・全疾病・失業・自然災害の保障は付きません。
50代で借りる場合、病気や就業不能への備えは民間の医療保険・就業不能保険で組むことになります。年齢条件と告知の詳細は、PayPay銀行の住宅ローン団信の年齢制限と告知事項で扱っています。
借入金額(ペア連生の場合は合算額)が1億円を超えるときは、専用診断書の提出が必要です。告知日から1年以内の人間ドックの成績表や、勤務先の健康診断結果の写しで代えることもできます。
ペアローンで使うペア連生団信
夫婦それぞれが主債務者になるペアローンでは、ペア連生団信を選べます。どちらかが保険金の支払事由に当たると、もう一方も対象者とみなされ、二人とも同じ保障を受けます。
たとえばがん100%保障のペア連生なら、一方ががんと診断確定された時点で、二人分の住宅ローン残高が0円になります。通常の団信では、事由に当たった本人の残高だけが0円です。
連生を選ぶ場合は、二人が同じプランに加入する必要があります。ペアローンでも連生は必須ではなく、それぞれ単独と同じプランを選ぶこともできます。
連生の上乗せは単独の2倍以上
上乗せ幅は、がん50%保障で単独年0.100%に対し連生年0.300%、がん100%保障で年0.150%に対し年0.400%です。一般団信も、連生にすると年0.200%がかかります。
上乗せは二人それぞれのローンに付きます。連生にするかどうかは、もう一方の返済まで0円にする価値がこの差に見合うかで決まります。返済額の目安は、PayPay銀行の公式シミュレーションに上乗せ後の金利を入れて試算してください。
ペア相手の免除分は課税される場合がある
ペア連生で保険金が支払われた場合、ペア相手の住宅ローンが免除される部分は一時所得とみなされ、所得税がかかる場合があります。PayPay銀行も公式サイトで注意を促しており、具体的な扱いは最寄りの税務署への確認が案内されています。
一般団信とがん50%保障の差は年0.100%
2026年6月以降、単独契約では一般団信が上乗せなし、がん50%保障が年0.100%という関係になりました。金利の負担を最優先するなら一般団信、年0.100%で保障を広げるならがん50%保障団信という選び方です。
一般団信には、がん保障に加えて全疾病(入院)・失業・自然災害の保障も付きません。年0.100%で手に入るのは、がん保障だけでなく保障の組み合わせ全体です。
がん保障の上乗せ幅をほかの銀行と並べると
団信は上乗せ0円でどこまで保障されるか、がん保障にいくら上乗せされるかで比べると違いが見えます。
イオン銀行の団信は、全疾病団信を上乗せ0円で用意し、がん保障付は年0.100%です。SBI新生銀行も一般団信と全疾病保障付団信を上乗せ0円で扱っています。
auじぶん銀行は、50歳以下が一般団信を選ぶと金利が下がる仕組みがあり、がん50%保障を付けた場合との差の出方が異なります。詳しくはauじぶん銀行の住宅ローン団信で比べています。
超サポ団信のよくある質問
Q. PayPay銀行のがん団信で、大腸の粘膜内がんは残高保障の対象ですか?
A. 対象外です。大腸の粘膜内がんは上皮内がんに含まれ、がん診断保障(残高の50%・100%)の対象になりません。がん100%保障団信を選んでいれば、上皮内がんとして診断時一時金50万円の対象になります。
Q. がん50%保障団信は、今も上乗せなしで付けられますか?
A. 付けられません。2026年6月1日のお借入分から年0.100%の上乗せがかかります。改定前の年0.05%や無料と書かれた情報は古いため、上乗せ後の金利で試算してください。
Q. 40年返済でがん50%保障を選ぶと、上乗せはいくらになりますか?
A. 2026年9月1日実行分から、借入期間が35年を超える契約には年0.300%の上乗せがかかります。団信とは別枠なので、がん50%保障の年0.100%と合わせて年0.400%が適用金利に加わります。
Q. 一般団信を断られたら、PayPay銀行で住宅ローンを組めませんか?
A. 組めないとは限りません。一般団信に加入できない場合、保険会社がワイド団信の査定を自動で行うことがあります。認められれば年0.300%の上乗せで、一般団信と同じ保障を受けられます。
まとめ
超サポ団信は、がん保障付きを選ぶと全疾病(入院)・失業・自然災害の保障も付く設計です。選べるのは借入時に満51歳未満の人で、上乗せは単独なら年0.100%か年0.150%、ペア連生なら年0.200〜0.400%です。
10月は変動金利が引き上げられ、上乗せの実額も重くなりました。団信のプランは契約後に変更できません。加入中の生命保険・医療保険との重複を見てから、必要な保障を選んでください。
金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。