
団体信用生命保険(団信)は、住宅ローンの契約者が亡くなったり高度障害状態になったりしたとき、保険金でローン残高を完済する保険です。加入できるのは住宅ローンの契約時だけで、あとから保障を変えることはできません。
2026年は、がん保障を有料に改めた銀行と、上乗せ0円で全疾病まで広げた銀行に分かれました。団信選びは何%の上乗せで、どこまでの保障が付くかで比べる時代になっています。
2026年10月時点の各行の条件をもとに、団信の種類、上乗せ金利の相場、ワイド団信の扱い、選び方の順に整理します。
団体信用生命保険(団信)とは
団信は、住宅ローン契約者の死亡や高度障害状態に備える生命保険です。基本形は一般団信と呼ばれ、所定の状態になると住宅ローンの残債が一括で清算されます。
加入していれば、残された家族は返済を引き継がずにマイホームに住み続けられます。多くの銀行では、余命6か月以内と判断されたときに残高が0円になるリビング・ニーズ保障もセットです。
団信は銀行にとっても貸し倒れを防ぐ仕組みのため、フラット35を除く大半の住宅ローンで加入が必須条件です。フラット35だけは機構団信への加入が任意となっています。
団信の種類は大きく6つ
一般団信は死亡・高度障害に備える保険ですが、がんや生活習慣病、就業不能まで守る団信も増えました。種類ごとの違いは次のとおりです。
一般団信 死亡または高度障害状態で残債が0円になる保障です。加入を必須とする銀行がほとんどで、保険料は基本的に銀行負担(上乗せ0円)です。
がん保障付団信 所定のがん(悪性新生物)と診断確定されたときに保険金が出る団信です。残債の半額を保障する「がん50%保障」と、全額を保障する「がん100%保障」があります。
年齢条件はあるものの、がん50%保障を上乗せ0円で用意する銀行がある一方、有料にした銀行も出てきました。がん100%保障は年0.100〜0.200%程度の上乗せが一般的です。
がんと診断されたら100万円の診断給付金が出るもの、先進医療の技術料を保障するものなど、より手厚いがん団信も登場しています。
3大疾病保障付団信 がん・急性心筋梗塞・脳卒中で所定の状態になったときに残債が0円になる団信です。上乗せは年0.100〜0.400%程度と、銀行や年齢で幅があります。
8大疾病・全疾病保障付団信 3大疾病に高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎を加え、病気やケガによる就業不能まで広げた団信です。上乗せ0円で付く銀行もあります。
ワイド団信 健康上の理由で一般団信に入れない人のために、引受の基準を緩めた団信です。持病があっても住宅ローンを使えるように設計されています。
上乗せは年0.200〜0.300%程度が一般的で、保障内容は一般団信とほぼ同じです。がん保障などの特約は付かない点に注意が必要です。
団信の種類と上乗せ金利の目安
主な団信の保障内容と上乗せ金利の一般的な目安をまとめました。実際の幅や条件は銀行ごとに異なります。
| 団信の種類 | 主な保障内容 | 上乗せ金利の目安 |
|---|---|---|
| 一般団信 | 死亡・高度障害・リビング・ニーズで残債0円 | 0円(保険料は銀行負担が一般的) |
| がん50%保障団信 | 所定のがん診断で残債の50%を保障 | 0〜年0.100%(銀行によって分かれる) |
| がん100%保障団信 | 所定のがん診断で残債を全額保障+診断給付金が付くことも | 年0.100〜0.200%程度 |
| 3大疾病保障付団信 | がん・急性心筋梗塞・脳卒中で所定の状態になったら残債0円 | 年0.100〜0.400%程度(年齢で変わる銀行もある) |
| 全疾病・8大疾病保障付団信 | 所定の期間、就業不能状態が続いたら残債0円 | 0〜年0.300%程度(上乗せ0円の銀行もある) |
| ワイド団信 | 持病などで一般団信に入れない人向けに条件を緩和 | 年0.200〜0.300%程度 |
主要3行の上乗せ金利を並べると
相場だけでは判断しにくいため、各行が公表する上乗せ金利を並べました。同じがん100%保障でも銀行で年0.050%の差があり、上乗せ0円で就業不能まで守れる銀行もあります。
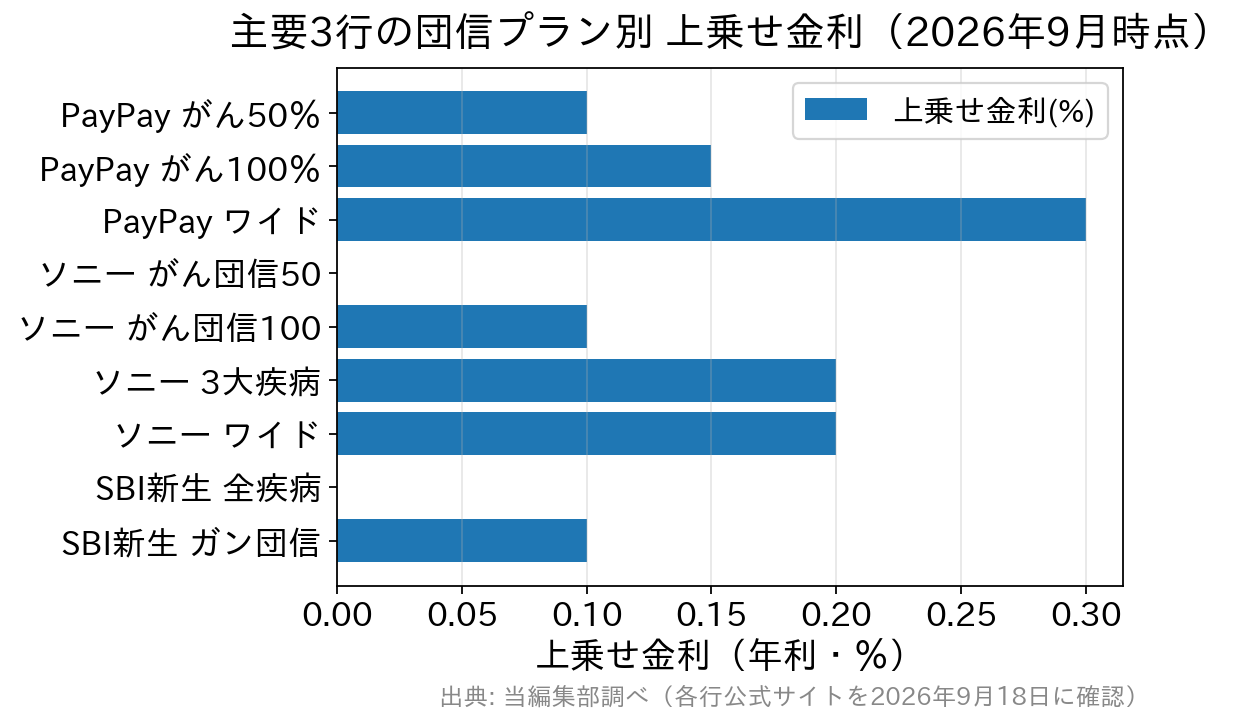
上乗せ金利の大小だけでは優劣は決まりません。ベースの適用金利、事務手数料、加入できる年齢の上限が銀行ごとに違うからです。比べるときは適用金利と上乗せ金利の合計、諸費用を含めた総額で見る必要があります。
2026年に起きた団信と金利の変化
2026年は、団信の条件そのものが動いた年でした。無料に近かった保障を有料側へ寄せる改定と、引受保険会社が変わる動きの両方が起きています。
PayPay銀行は2026年6月1日のお借入分から、がん50%保障団信の上乗せ金利を年0.05%から年0.1%へ改定しました。有料の保障の上乗せ幅が2倍になった形です。
SBI新生銀行は2026年3月2日、全疾病保障付団信を上乗せ0円で取り扱い始めました。9月8日には、団信の引受保険会社を2027年3月1日付で第一生命保険からSBI生命保険へ変えると公表しています。
この変更で加入者の手続きや追加費用は不要とされ、一般団信には「リビングニーズ特約」「重度がん保険金前払特約」が自動付帯されます。保障が広がる方向の改定です。
ドコモSMTBネット銀行(旧・住信SBIネット銀行)では、住宅ローン「WEB申込コース」の仮審査申込の受付が2026年10月30日(金)17時で終了します。以降の申込は銀行代理業者が窓口の対面相談コースとなり、スゴ団信は対面相談コースでも付帯されます。
金利面では、日本銀行が2026年9月18日の金融政策決定会合で政策金利を年1.0%程度から年1.25%程度へ引き上げ、9月24日から適用しました(日本銀行「金融市場調節方針の変更について」)。
適用金利が上がるほど、団信の上乗せ分も総返済額に響きます。団信は契約時にしか選べないため、比べる情報がいつ時点のものかを必ず確かめてください。
ワイド団信は加入できるかどうかで選択肢が決まる
健康診断で指摘を受けている人がまず気にするのがワイド団信です。引受の基準を緩めた代わりに上乗せ金利がかかるのが基本の形で、2026年10月時点の主な銀行の条件は次のとおりです。
| 銀行 | ワイド団信の上乗せ金利 | 補足 |
|---|---|---|
| PayPay銀行 | 年0.300% | 一般団信に加入できない場合、保険会社が自動的にワイド団信の査定を行うことがある(保障内容は一般団信と同一) |
| ソニー銀行 | 年0.200% | 加入時年齢は満65歳未満、完済時年齢は満81歳未満。疾病保障の特約は付かない |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | 年0.300% | 高血圧・糖尿病・肝炎などで一般団信に加入できない場合の選択肢。告知内容によってワイド団信での査定結果が出ることがある |
※2026年10月時点・各行の公式サイトにて確認
見落としやすいのは、ワイド団信にも引受の審査があり、申し込めば必ず入れるものではないという点です。保障内容も一般団信とほぼ同じで、がん保障などの特約は付きません。
SBI新生銀行の団信案内に載っているのは、一般団信・全疾病保障付団信・ガン団信の3プランです。ワイド団信は掲載されていないため、取扱の有無は申込前に直接確かめるのが確実です。
団信に入れない場合でも、フラット35は機構団信への加入が任意なので住宅ローン自体は利用できます。この場合は借入金利が引き下げられます。健康状態に不安があるなら、この道も並べて検討できます。
団信の選び方は4つの軸で考える
保障の必要性 単身世帯や預貯金が十分にある人は、手厚い団信が要らないこともあります。すでに入っている死亡保険やがん保険と重なる場合もあるため、住宅ローンを機に保険全体を見直す方法もあります。
上乗せ金利 手厚い団信では上乗せが年0.300%を超えることもあります。政策金利が引き上げられた局面では、この上乗せ分の負担感も以前より大きくなりがちです。
毎月いくら増えるのかをシミュレーションで確かめておくと、納得して選べます。借入3,000万円・35年なら、年0.100%の上乗せでおおむね月1,300円前後が目安です。
加入できる年齢 手厚い保障ほど加入年齢の上限は低くなります。SBI新生銀行の全疾病保障付団信・ガン団信は20〜49歳、PayPay銀行のがん保障付団信は満51歳未満、ソニー銀行の保障特約付き団信は加入時満50歳未満が条件です。
40代後半で住宅ローンを検討している人は、その保障に自分が入れるのかを先に確かめておくと、後戻りが少なくて済みます。
複数プランの併用可否 団信は複数のプランを組み合わせられないのが一般的です。SBI新生銀行では一般団信・全疾病保障付団信・ガン団信の3つから1つだけを選ぶ仕組みで、両方への加入はできません。
がんに厚く備えるのか、働けなくなるリスクに広く備えるのか。この優先順位を契約前に決めておく必要があります。
団信のメリット
最大のメリットは、契約者に万が一のことがあってもローン残高が保険金で清算され、残された家族が返済を続けずに済むことです。住まいを保ったまま、精神的な負担も軽くできます。
すでに生命保険に入っている人は、住宅ローン分の保障を団信がカバーすることで、生命保険を見直して保険料を下げられる場合があります。家計を見直すきっかけにもなります。
近年は、がんと診断されたら残高が0円になるがん団信など、特定の疾病に対応した保障も増えました。契約時に自動的に組み込まれることが多い保険ですが、内容の差は大きいため、住宅ローン選びの一部として比べておく価値があります。
団信のデメリットと注意点
注意が必要なのは、夫婦で収入を合算して組む収入合算や、夫婦それぞれが債務者になるペアローンを利用する場合です。
収入合算では主債務者だけが団信に加入し、合算する配偶者は連帯保証人になるのが一般的です。連帯保証人は団信に加入していないため、保証人側の返済義務は免除されません。
ペアローンでは夫婦それぞれが団信に加入しますが、保障されるのは自分のローン残高だけです。一方に万が一があっても、もう一方の残債まではカバーされません。
例外として、どちらかに万一があれば二人分の残高が0円になるペアローン連生団信もあります。ただし取り扱う銀行は限られ、通常の団信より上乗せ金利が高くなるのが一般的です。
PayPay銀行はペアローン向けに、一般団信・がん50%保障・がん100%保障の3タイプを用意しています。上乗せ幅は単独契約より大きくなるため、各タイプの上乗せ金利を申込前に把握しておく必要があります。
もう一つ、団信は生命保険料控除の対象外です。金融機関が契約者・受取人となる保険のため控除の要件を満たさず、がん団信や3大疾病団信の上乗せ分も同じく対象外です。
団信に入ったことを理由に既存の生命保険を解約すると、受けていた生命保険料控除が減り、結果として税負担が増えることもあります。保障内容だけでなく、税制面まで含めた判断が欠かせません。
上乗せ金利と保障の厚みで見る4行(2026年10月時点)
ここからは、上乗せ金利に対する保障の厚みという観点で、注目しておきたい4行を取り上げます。順位ではなく、保障の考え方の違いとして読み比べてください。
ドコモSMTBネット銀行|上乗せ0円で全疾病と3大疾病50%
ドコモSMTBネット銀行の団信はスゴ団信と呼ばれ、全疾病保障が上乗せ金利なしで基本付帯されます。50歳以下なら、3大疾病50%保障も上乗せなしで付きます。
がん・急性心筋梗塞・脳卒中で所定の状態になった場合に残高の100%を保障する3大疾病100プランは、40歳未満で年0.2%、40歳以上で年0.4%の上乗せです。引受保険会社はSBI生命保険です。
全疾病保障の支払条件は病気の種類で異なります。がんなどの特定疾病と重度慢性疾患5つは12か月の就業不能継続で残高0円、それ以外の病気・ケガは24か月の継続で残高0円となり、融資実行日から3か月の待機期間もあります。
前述のとおりWEB申込コースの仮審査受付は10月30日17時で終わり、以降は対面相談コースでの申込です。対面相談コースは審査結果による上乗せが最大年0.55%(WEBは年0.1〜0.3%)と幅が広い点も、あわせて確かめておくと安心です。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
PayPay銀行|保障範囲の広さで選ぶ
保障はできるだけ広く、コストは抑えたい人にはPayPay銀行の超サポ団信が向きます。満51歳未満なら、がん50%保障は年0.100%、がん100%保障は年0.150%の上乗せで選べます。
どちらのプランにも全疾病保障(入院限定)・失業保障・自然災害保障が付帯します。がんだけでなく、入院・失業・被災といった暮らしの変化まで守れるのが特徴です。
がん100%保障には、がん診断時の一時金100万円と上皮内がん一時金50万円も付きます。がん先進医療特約は技術料と同額を保障します(1回の療養につき2,000万円、通算2,000万円が限度)。
また、一定の条件を満たせば、がん経験者でも追加負担なくがん保障付団信に加入できる仕組みがあり、他行にはあまり見られない特徴になっています。
ソニー銀行|がん保障の厚みで選ぶ
ソニー銀行は加入時の年齢が満50歳未満なら、がん団信50に金利上乗せなしで加入できます。がんと診断確定されたときに残高の50%が保障されるプランです。
年0.100%の上乗せで選べるがん団信100は、残高100%保障に加えてがん診断給付金100万円・がん先進医療給付金(通算1,000万円)・上皮内がん、皮膚がん診断給付金50万円まで付きます。
急性心筋梗塞・脳卒中にも備えたい場合は、年0.200%の上乗せで3大疾病団信を選べます。すでにがん保険に入っている人なら、保障を小さめにしても差し支えない厚みです。
保障特約付き団信はいずれも加入時満50歳未満が条件で、過去にがん(上皮内がんを含む)にかかったことがある場合は申し込めません。引受保険会社はクレディ・アグリコル生命保険です。
SBI新生銀行|上乗せ0円で就業不能に備える
上乗せ金利をかけずに、がん以外の病気やケガにも備えたい人にはSBI新生銀行も候補です。2026年3月2日から全疾病保障付団信を上乗せ金利なしで付帯できるようになりました。
すべての病気やケガによる就業不能状態に備えられ、就業不能が続く期間中の毎月の返済額も保障されます。重度のがんと診断された場合の保障も含みます(加入年齢20〜49歳・完済時80歳未満)。
免責の条件はあります。ローン実行日から90日間は待機期間で、8疾病以外の病気やケガでは、就業不能となってから最初の3か月間が免責期間です。
がんに重点を置くなら、年0.100%の上乗せで残高全額を保障するガン団信もあります。全疾病保障付団信とガン団信は併用できず、一般団信を含む3プランから1つを選ぶ形です。
第三者評価も判断材料になる
選びきれないときは、外部の調査結果を材料の一つにする方法もあります。oricon MEが2026年8月3日に発表した住宅ローンランキングの専門家評価では、総合1位がドコモSMTBネット銀行(80.0点)、2位がソニー銀行(79.5点)、3位がSBI新生銀行(78.9点)でした。
この専門家評価は、ファイナンシャルプランナーなど専門家40人が11行を金利・返済サポート・団体信用生命保険の3項目で評価したものです(調査期間2026年4月15日〜4月27日)。団信の項目ではドコモSMTBネット銀行が2年連続の1位でした。
実際の利用者が回答する利用者調査は別集計で、総合1位はイオン銀行(71.2点・2年連続)、2位はPayPay銀行(70.6点)、3位は楽天銀行(70.2点)でした。
どちらも満足度や評価の調査で、商品の優劣や金利の高低を決めるものではありません。参考情報の一つとして扱うのが適切です。
団信に関するよくある質問(FAQ)
Q. 団信は住宅ローンを組んだ後から加入・変更できますか?
A. できません。団信に加入できるのは住宅ローン契約時だけで、後から保障内容を変えたり、特約を追加・解約したりすることは基本的にできません。
Q. ワイド団信の上乗せ金利はいくらですか?
A. 年0.200〜0.300%程度が一般的です。2026年10月時点ではPayPay銀行とドコモSMTBネット銀行が年0.300%、ソニー銀行が年0.200%です。保障は一般団信とほぼ同じで、引受の審査もあります。
Q. がん団信は付けたほうがよいですか?
A. 家計と既存の保険しだいです。手厚いがん保険に入っているなら重複しやすく、貯蓄や保険が十分でなければ備える価値があります。上乗せで月いくら増えるかを試算して決めるのが確実です。
Q. 団信の保険料は生命保険料控除の対象になりますか?
A. 対象外です。団信は金融機関が契約者・受取人となる保険のため、所得税・住民税の生命保険料控除は受けられません。がん団信や3大疾病団信の上乗せ分も同様です。
Q. がん保障と全疾病(就業不能)保障は、どちらを優先すべきですか?
A. 多くの銀行では一方しか選べないため、自分のリスクで決めます。がん保障は診断確定という明確な条件で残高が0円になります。全疾病保障は範囲が広い反面、就業不能が所定の期間続くことが条件で、待機期間や免責期間もあります。
すでにがん保険に入っているなら就業不能側を、収入が途絶えるリスクが心配なら幅広い保障を選ぶ、と考えると整理しやすくなります。
Q. 政策金利が上がった今、上乗せ金利の負担は重くなりますか?
A. 適用金利が上がった分、上乗せを含めた総額の負担感は以前より大きくなります。上乗せ0円で付く保障(一般団信や一部のがん50%保障・全疾病保障)を生かし、必要な保障に絞ると費用対効果を保てます。
まとめ
団信を比べるときは、保障内容だけでなく適用金利・上乗せ金利・事務手数料を合わせた総額で見ることが欠かせません。上乗せ0円で全疾病まで守れる銀行もあれば、がん保障が有料の銀行もあります。
2026年はPayPay銀行のがん50%保障が年0.1%に改定され、SBI新生銀行は2027年3月に引受保険会社が変わります。ドコモSMTBネット銀行のWEB申込コースは10月30日で仮審査の受付を終えます。
各行の団信をさらに詳しく知りたい人は、PayPay銀行の超サポ団信の上乗せ金利と選び方やソニー銀行のがん団信の保障内容、イオン銀行の団信5種類の上乗せ金利と年齢条件もあわせて参考にしてください。
団信は住宅ローン契約時にしか選べない、やり直しのきかない選択です。金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。
【参考・出典】日本銀行「金融市場調節方針の変更について」(2026年9月18日)/各行の団信案内(PayPay銀行・ソニー銀行・SBI新生銀行・ドコモSMTBネット銀行)