
PayPay銀行の団信(団体信用生命保険)は、借入時の年齢が満51歳未満かどうかで選べる範囲が大きく変わります。満51歳未満なら「がん50%保障団信」「がん100%保障団信」を含むすべてのプランから選べますが、満51歳以上になると原則として一般団信(ペアローンの場合はペアローン連生団信の一般タイプ)だけになります。
持病があって一般団信に加入できない場合に査定されるワイド団信は満65歳未満が目安です。
もうひとつ、2026年に入ってから上乗せ金利まわりが続けて動いています。がん50%保障団信は2026年6月1日のお借入分から年0.100%の上乗せが設定され、借入期間が35年を超える契約への上乗せは、2026年9月時点で年0.300%(当編集部が2026年9月12日にPayPay銀行公式サイトで確認。2026年8月時点は年0.100%でした)。
団信と期間の組み合わせしだいで、適用金利は思っていたより高くなることがあります。
PayPay銀行の団信「超サポ団信」でカバーされる範囲
PayPay銀行の団信は超サポ団信という名前で提供されています。死亡・高度障害とリビング・ニーズ保障はどのプランにも付きますが、がん50%保障団信・がん100%保障団信を選ぶと、全疾病保障(入院時)・失業保障・自然災害保障(住居不能信用費用保険)までまとめて付帯します。
上乗せ幅の数字だけを見ると割高に見えても、守備範囲の広さで比べると評価が変わるタイプです。
健康上の理由で一般団信に加入できない場合は、保険会社が自動的にワイド団信の査定を行うことがあります(保障内容は一般団信と同一)。また、ペアローンを利用する場合は「ペアローン連生団信」を選べます。
これはどちらか一方が保障の対象になったとき、もう1人も対象者とみなして保障を受けられる仕組みで、共働きで返済を分担する世帯にとっては検討価値の高い選択肢です。ただし、ペアローンでの申込時にペアローン連生団信を選ぶことは必須ではありません。
プラン別の保障内容をさらに詳しく知りたい方は、PayPay銀行の住宅ローン団信・がん団信の解説記事もあわせてご覧ください。
プラン別の上乗せ金利と加入できる年齢(2026年9月時点)
単独名義・収入合算で申し込む場合の上乗せ金利と年齢条件は次のとおりです(PayPay銀行公式「団信プランのご紹介」にて2026年9月12日確認)。
| 団信保障プラン | 上乗せ金利(2026年9月時点) | 加入可能年齢 |
|---|---|---|
| 一般団信 | なし | 満65歳未満 |
| がん50%保障団信 | +0.100% | 満51歳未満 |
| がん100%保障団信 | +0.150% | 満51歳未満 |
| ワイド団信 | +0.300% | 満65歳未満 |
※ペアローン連生団信の上乗せ金利は、一般タイプ+0.200%/がん50%保障+0.300%/がん100%保障+0.400%です(加入可能年齢は上表と同じ)。
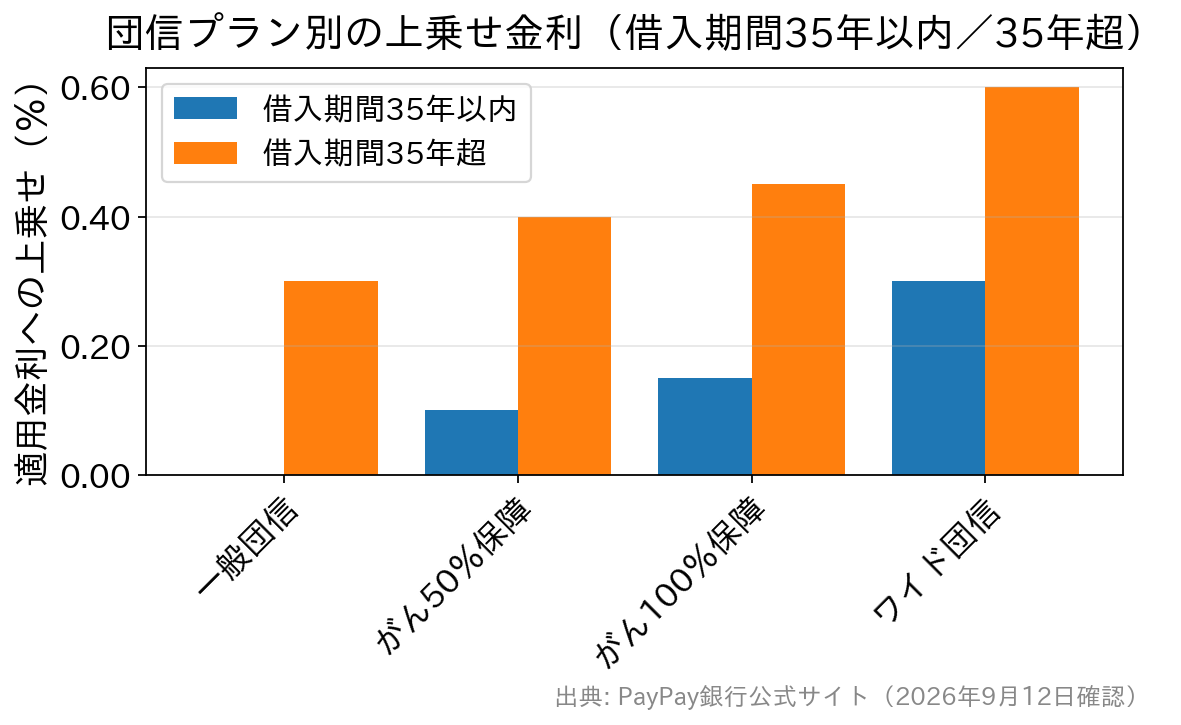
ここで見落としやすいのが、この上乗せに「借入期間35年超の上乗せ」がさらに重なるという点です。両方が効いたときの合計を並べると、負担感がはっきりします。
一般団信(満65歳未満)
死亡・所定の高度障害状態になったとき、また医師の診断等により余命6ヵ月以内と判断されたとき(リビング・ニーズ保障)に、住宅ローン残高が0円になる保障です。上乗せはありません。
満51歳以上で申し込む方、あるいは保障にコストをかけず金利を最優先したい方が選ぶプランです。ただし全疾病保障・失業保障・自然災害保障は付かないため、就業不能への備えは別途考える必要があります。
がん50%保障団信(満51歳未満・年0.100%)
一般団信の保障に加えて、所定の悪性新生物(がん)と診断確定された時点で住宅ローン残高の50%が保障されるプランです。治療の経過ではなく「診断確定」で保障が動くため、早い段階で経済的な負担を軽くできます。
先進医療給付(技術料相当額・1回2,000万円、通算2,000万円限度+先進医療支援給付金10万円)も付帯します。
かつては上乗せなしで付帯できたことで人気を集めましたが、2026年6月1日のお借入分から年0.100%の上乗せとなりました(PayPay銀行のお知らせ)。それでも年0.100%で全疾病・失業・自然災害まで守備範囲が広がるため、40代前半までの利用者にとってはコストと安心のバランスが取りやすい位置づけです。
がん100%保障団信(満51歳未満・年0.150%)
がんと診断確定された場合に住宅ローン残高が全額保障されるプランです。加えて、待機期間満了の翌日以降にがんと診断確定されたときは一時金100万円(上皮内がんの場合は50万円)が支払われます。がん50%保障団信との差額は年0.050%です。
すでにがん保険に加入している方であれば、この団信でカバーされる範囲と重複していないかを見直し、保険料を組み替えるという判断もあり得ます。ただし加入できるのは満51歳未満に限られるため、年齢が近い方は申込のタイミングそのものが選択肢を左右します。
ワイド団信(満65歳未満・年0.300%)
持病や既往症があり一般団信に加入できない場合に、保険会社が自動的に査定を行うことがある引受基準緩和型の団信です。保障内容は一般団信と同じで、上乗せは年0.300%となります。
注意したいのは、ワイド団信なら必ず加入できるわけではないことです。査定の結果、加入できない場合もあります。また上乗せ幅は銀行差が大きく、ソニー銀行は年0.200%(ソニー銀行公式・2026年9月確認)です。健康状態に不安がある方は、この差を前提に複数行を並べて検討する価値があります。
2026年9月時点で押さえておきたい上乗せ金利の3つの動き
団信は保障内容だけでなく、適用金利にいくら上乗せされるかで実質的な負担が決まります。2026年に入ってこの周辺が続けて動いているため、以前に見た試算のままだと想定と食い違うおそれがあります。
① がん50%保障団信は「上乗せなし」ではなくなった(基準は借入日)
2026年6月1日のお借入分から年0.100%の上乗せが設定されました。基準になるのは「申込日」ではなく「お借入日(資金実行日)」です。申込から実行まで数か月かかることは珍しくないので、注文住宅の分割実行など実行時期が動く案件では特に確認しておきたいポイントです。
② 借入期間35年超の上乗せが年0.300%に(団信とは別枠)
PayPay銀行は借入期間の上限を50年まで広げていますが、借入期間が35年を超える契約には団信とは別枠で年0.300%の上乗せがかかります(PayPay銀行公式「金利」にて2026年9月12日確認)。2026年8月時点は年0.100%でしたので、直近で引き上げられたことになります。
影響は小さくありません。「借入期間40年+がん100%保障団信」なら上乗せは合計で年0.450%となり、以前の想定(年0.250%)より年0.200%分重くなります。返済期間を延ばせば毎月の返済額は下がりますが、上乗せ金利と利息総額の増加がセットでついてくる点は、これまで以上に厳しく見ておく必要があります。
参考までに、SBI新生銀行の35年超の上乗せは年0.100%です(SBI新生銀行公式・2026年9月確認)。超長期の借入では、団信よりもむしろ「期間の上乗せ」で行の差がつく局面になっています。
③ 変動金利の基準そのものが動く局面にある
PayPay銀行は日本銀行の政策金利引き上げを受けて、2026年4月1日と7月1日に住宅ローンの基準金利を引き上げています(同行のお知らせ「住宅ローン基準金利の変更について(4月1日)」「同(7月1日)」)。
さらに2026年9月11日には、日本経済新聞・ロイターなど複数の報道機関が「日銀は9月17〜18日の金融政策決定会合で政策金利を1.0%程度から1.25%程度へ引き上げる公算が大きい」と報じました。
ただしこれは関係筋への取材にもとづく観測報道であり、決定でも発表でもありません。結果と植田総裁の記者会見は9月18日です。
借り手として押さえておきたいのは、決まるかどうかよりも自分の返済額がいつ動くのかです。PayPay銀行の変動金利は年2回(4月1日・10月1日)に金利の見直しが行われ、4月1日基準の新金利は同年6月の返済日の翌日から、10月1日基準の新金利は同年12月の返済日の翌日から適用されます(同行の商品要項による)。政策金利が動いても、その日から返済額が変わるわけではありません。
そしてもう一点、PayPay銀行では「返済額5年間一定ルール」および「返済額の上昇125%ルール」の取り扱いがありません(同行の商品要項による)。金利が上がれば、その分は緩衝なく返済額に反映されます。
上乗せ金利を厚くするほどこの影響も大きくなるため、団信の選択は「保障の手厚さ」だけでなく「金利上昇局面での耐性」とセットで考えるのが現実的です。金利そのものの推移はPayPay銀行の住宅ローン金利推移のまとめで確認できます。
団信の上乗せ金利をネット銀行3行で比べる(2026年9月時点)
同じ「がん保障付き」でも、上乗せ金利と加入できる年齢は行ごとに違います。保障の厚みと上乗せ幅のバランスを見るために、主要なネット銀行3行を並べます。
| 比較の観点 | PayPay銀行 | ソニー銀行 | SBI新生銀行 |
|---|---|---|---|
| 一般団信 | 上乗せなし(満65歳未満) | 上乗せなし(借入時 満65歳未満) | 上乗せなし |
| がん50%保障 | +0.100%(満51歳未満) | 上乗せなし(加入時 満50歳未満) | ―(設定なし) |
| がん100%保障 | +0.150%(満51歳未満・診断一時金100万円) | +0.100%(加入時 満50歳未満) | +0.100%(ガン団信) |
| 就業不能・全疾病 | がん保障付きプランに付帯 | 3大疾病・生活習慣病団信で対応(+0.200%) | 全疾病保障付団信を上乗せ0円で付帯可(ガン団信との併用は不可) |
| ワイド団信 | +0.300% | +0.200% | 取扱状況は公式サイトで要確認 |
| 借入期間35年超の上乗せ | +0.300% | ―(借入期間の上限は35年) | +0.100% |
※各行公式サイトにて2026年9月に確認。上乗せ金利や保障内容は改定されることがあります。年齢・保障の細かい条件も行ごとに異なるため、申込前に必ず各行公式サイトの商品説明書で最新の内容をご確認ください。
こうして並べると、「がん保障をどこまで求めるか」と「借入期間を何年にするか」で有利な行が入れ替わることが分かります。がん保障の上乗せを抑えたいならソニー銀行(ソニー銀行公式「団体信用生命保険」)、40年・50年の超長期で組むなら期間上乗せが年0.100%のSBI新生銀行、という具合です。
一方でPayPay銀行は、がん保障付きプランを選べば全疾病・失業・自然災害までひとまとめに付く点が持ち味で、単純な上乗せ幅の比較では見えない守備範囲があります。
なおSBI新生銀行は2026年3月2日から、病気やケガによる就業不能状態に備える「全疾病保障付団信」を上乗せ0円で取り扱っています(SBI新生銀行公式「団体信用生命保険(団信)のご紹介」)。
事務手数料は借入金額×2.20%(税込)の定率型に一本化され、一部繰上返済手数料も0円と諸費用の考え方が分かりやすいため、上乗せゼロで就業不能まで備えたいという人には有力な選択肢です。介護保障が付いた安心保障付団信は新規の取り扱いを終了しているため、古い情報のまま検討しないよう注意してください。
ソニー銀行の団信の詳細はソニー銀行の住宅ローン団信の解説で整理しています。
PayPay銀行の団信で聞かれる告知事項
PayPay銀行の団信の引受保険会社はカーディフ生命保険株式会社です(就業不能信用費用保険・失業信用費用保険・住居不能信用費用保険はカーディフ損害保険株式会社が引き受けています)。団信に加入するには健康状態などを告知し、保険会社の承諾を得る必要があります。
問い合わせ窓口はカーディフ損害保険株式会社のカスタマーサービスセンター(カーディフ生命の業務を受託)で、銀行側では保障内容の可否について回答できません。告知そのものはPayPay銀行のホームページから行うため、手続きで迷うことは少ないでしょう。
選ぶ団信の種類によって多少変わりますが、主な告知事項は次のとおりです。
1.告知日より過去3年以内に、次の病気やその疑いで、手術を受けたこと、または2週間以上にわたって医師の診察・検査(検査結果が「異常なし」の場合を除く)・治療・投薬・指示(要経過観察を含む)・指導(産業医による療養の指示・各種指導などを含む)を受けたことがありますか。
【注】「2週間以上にわたって」とは、転医・転科を含め、初回から最後の受診日・検査日または投薬終了日までの期間をいい、その間の回数は問いません。
- 狭心症、心筋こうそく、心臓弁膜症、先天性心臓病、心筋症、高血圧、不整脈、心雑音、リウマチ性心疾患、肺循環疾患、肺性心、心不全
- 脳卒中(脳出血・脳こうそく・くも膜下出血)、脳動脈硬化症、脳動脈瘤
- 統合失調症、うつ病、躁病、躁うつ病、神経症、てんかん、自律神経失調症、アルコール依存症、知的障がい、パーキンソン病、アルツハイマー病
- ぜんそく、慢性気管支炎、肺気腫、気管支拡張症、肺結核、慢性閉塞性肺疾患(COPD)、間質性肺炎
- 胃かいよう、十二指腸かいよう、かいよう性大腸炎、クローン病、膵炎(すいえん)
- 肝炎、肝硬変、肝機能障がい、肝炎ウイルスキャリア
- 腎炎、ネフローゼ、腎不全、のう胞腎
- 白内障、緑内障、網膜(もうまく)の病気、角膜の病気
- がん、肉腫、白血病、腫瘍(しゅよう)、ポリープ、新生物、異形成、異型上皮
- 糖尿病、脂質異常症(高脂血症)、関節リウマチ、こうげん病、貧血、しはん病、免疫不全症
- 子宮筋腫、子宮内膜症、卵巣のう腫、乳腺症
2.前項でお答えいただいた以外の病気やけが、指摘について。告知日より過去3ヵ月以内に医師の診察・検査(検査結果が「異常なし」の場合を除く)・治療・投薬・指示(要経過観察を含む)・指導(健康診断の結果にもとづく指導、産業医による療養の指示・各種指導などを含む)を受けたことがありますか。
3.今までに「がん」または「上皮内がん」にかかったことがありますか。
4.すでにお答えいただいた以外の指摘について。過去1年以内に健康診断・人間ドック・がん検診を受けて異常(要経過観察・要再検査・要精密検査・要治療を含む)を指摘されたことがありますか。
5.手・足の欠損または機能に障がいがありますか。または、背骨(脊柱)・視力・聴力・言語・そしゃく機能に障がいがありますか。
6.これまでに告知した傷病について、告知内容以外に現在の症状、検査結果、治療(診察・検査・指示・指導を含む)内容等で補足・特記事項はありますか。
告知は「ありのまま」が原則です。告知しなかった事実や事実と異なる告知があった場合、告知義務違反として保険契約が解除され、いざというときに保険金が支払われないおそれがあります。迷ったら自己判断で省略せず、告知書の案内やカーディフ損害保険株式会社のカスタマーサービスセンターに確認してから記入しましょう。
専用診断書が必要になるのは借入金額が1億円を超えるとき
借入金額(ペアローン連生団信の場合は合算額)が1億円を超える場合に、所定の専用診断書の提出が必要になります。様式は「一般団信・ペアローン連生の一般団信用」と「がん保障団信用」で分かれており、PayPay銀行の団信ページからダウンロードできます。
要件を満たすものであれば、人間ドックの成績表の写しや、勤務先などで実施した健康診断の結果表の写しでも代用できます。有効期限は書類の種類で異なり、専用診断書は診断書作成日から1年以内、人間ドック成績表・健康診断の結果表は受診日から1年以内のものに限られます。
診断書の作成には日数がかかります。借入金額が1億円を超えることが分かっている場合は、代用できる書類が手元にあるかを早めに確認しておくと、実行日から逆算したスケジュールに余裕が生まれます。
よくある質問
Q. 借入時に51歳以上でも、がん保障付きの団信に加入できますか?
A. できません。借入時の年齢が満51歳以上の場合は原則として一般団信(ペアローンの場合はペアローン連生団信の一般タイプ)のみとなり、がん50%保障団信・がん100%保障団信は選べません。がん保障を重視するなら、年齢制限にかかる前に申し込むかどうかが判断の分かれ目になります。
Q. 借入期間を40年にすると、団信と合わせて上乗せは何%になりますか?
A. 借入期間35年超の上乗せ年0.300%に団信の上乗せが加算されます。がん100%保障団信なら合計で年0.450%、がん50%保障団信なら年0.400%、一般団信でも年0.300%です(2026年9月時点)。毎月の返済額は下がっても、上乗せ金利と利息総額は増えます。
Q. がん50%保障団信の上乗せは、いつ借りた人から適用されますか?
A. 基準は「お借入日(資金実行日)」です。2026年6月1日のお借入分から年0.100%の上乗せが設定されています。申込時点で上乗せなしの案内を見ていても、資金実行が6月1日以降であれば対象になります。すでに借入済みの契約の条件が後から変わるものではありません。
Q. 持病があり、一般団信に加入できるか不安です。
A. 健康上の理由で一般団信に加入できない場合、PayPay銀行では保険会社が自動的にワイド団信(年0.300%の上乗せ・保障内容は一般団信と同一)の査定を行うことがあります。ただしワイド団信でも査定により加入できない場合があります。
上乗せ負担を抑えたい場合は、年0.200%で取り扱うソニー銀行なども並べて検討するとよいでしょう(2026年9月時点)。
Q. 契約後に団信のプランを変更できますか?
A. できません。PayPay銀行では契約後の団信保障プランの変更は不可とされています。上乗せ金利と保障のバランスは、申込の段階で決めきる必要があります。
Q. 金利が上がったら、返済額はいつから変わりますか?
A. PayPay銀行の変動金利は年2回(4月1日・10月1日)に見直され、4月1日基準の新金利は同年6月の返済日の翌日から、10月1日基準の新金利は同年12月の返済日の翌日から適用されます。
加えて同行は返済額5年間一定ルール・125%ルールを取り扱っていないため、上昇分は緩衝なく返済額に反映されます。
まとめ
PayPay銀行の団信でまず確認すべきは、借入時に満51歳未満かどうかという一点です。ここを超えると、がん保障付きプランという選択肢そのものが消えます。満51歳未満であれば、年0.100%のがん50%保障団信でも全疾病・失業・自然災害までカバーされるため、上乗せ幅に対する守備範囲は広い部類に入ります。
そのうえで2026年9月に効いてくるのが、借入期間35年超の上乗せが年0.300%に引き上げられたことです。40年・50年で組む前提だった方は、団信の上乗せと合算した実質の負担を計算し直してください。
超長期で借りるなら、この期間上乗せが年0.100%のSBI新生銀行のような行と横並びで比べる意味があります。
日銀の政策金利をめぐる動きが続き、PayPay銀行自身も2026年に基準金利を2度引き上げています。同行は返済額5年間一定ルール・125%ルールを設けていないため、金利上昇の影響が返済額にそのまま出る設計です。
「上乗せ何%で、どこまで守られるのか」と「金利が上がったときに耐えられるのか」を同じ土俵で並べることが、以前より重要になっています。がん保障の上乗せを抑えるならソニー銀行、上乗せ0円で就業不能まで備えたいならSBI新生銀行というように、優先順位しだいで相性のよい行は変わります。
参考・出典
- PayPay銀行「団信プランのご紹介」
- PayPay銀行「住宅ローン 金利」
- PayPay銀行「住宅ローン 商品要項」
- PayPay銀行「がん50%保障団信の上乗せ金利の改定について(6月1日)」
- ソニー銀行「団体信用生命保険(団信)」
- SBI新生銀行「団体信用生命保険(団信)のご紹介」