
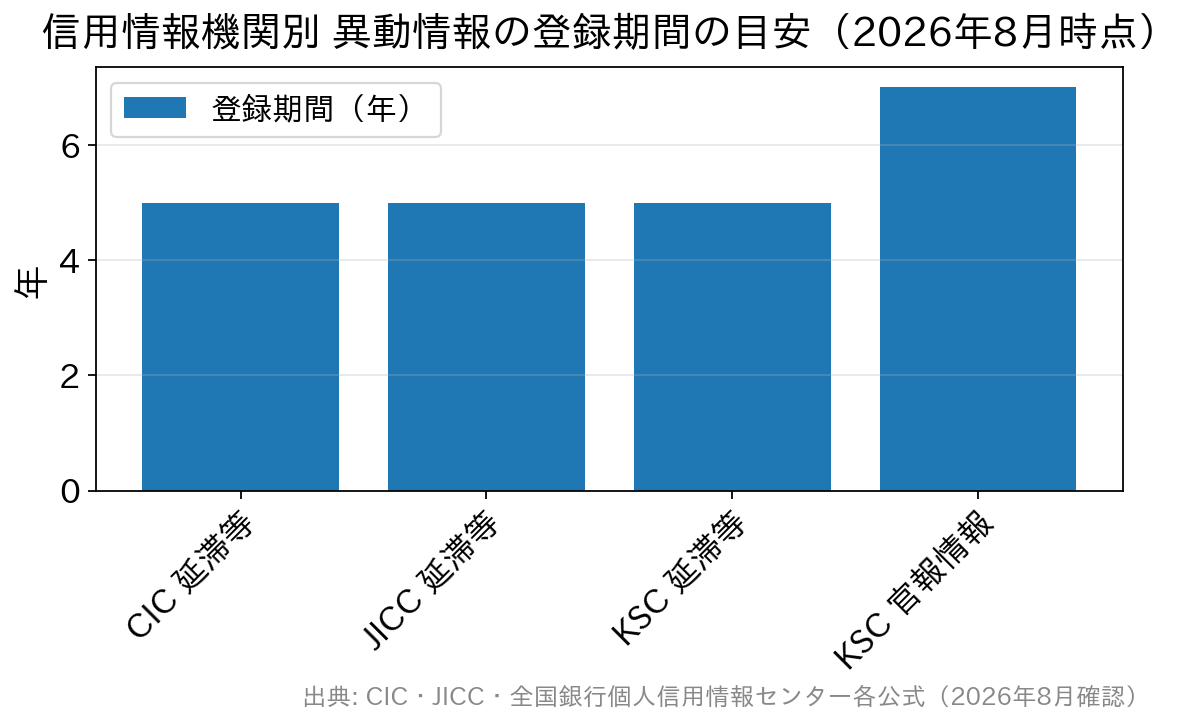
信用情報に「異動情報」が登録されている間は、PayPay銀行を含めどの銀行の住宅ローンでも審査通過は極めて難しくなります。年収や勤続年数、自己資金が十分でも同じです。そして延滞などの異動情報は完済(契約終了)から5年、KSC(全国銀行個人信用情報センター)が持つ自己破産・個人再生などの官報情報は7年が目安で、完済した瞬間に消えるわけではありません。
異動情報は、長期延滞・債務整理・代位弁済などがあったときに登録される記録です。本人にとっては「昔の話」「もう完済した」と感じる内容でも、信用情報上は一定期間しっかり残ります。住宅ローンは借入額が大きく返済期間も数十年に及ぶため、金融機関は「長期にわたって安定して返済できるか」を最重要視し、その判断材料として信用情報を必ず照会します。
2026年9月11日には、日本経済新聞・ロイターなど複数の報道機関が「日銀は9月17〜18日の金融政策決定会合で政策金利を1.0%程度から1.25%程度へ引き上げる公算が大きい」と報じました。ただしこれは関係筋への取材にもとづく観測報道で、決定でも発表でもありません(結果と植田総裁の会見は9月18日)。金利が動く局面では「早く借りたい」という気持ちが強くなりがちですが、異動情報が残っている間は、金利を比べる以前に審査のスタートラインに立てません。まずは自分の信用情報の状態を正しく把握するところからです。
異動情報が登録されている期間中は、住宅ローンの審査はもちろん、クレジットカードや自動車ローン、教育ローン、カードローンなどあらゆる金融商品の審査で不利になります。現在は多くの金融機関が審査にスコアリングを取り入れており、こうした情報はシステム上で即座にマイナス評価として作用します。
以下、PayPay銀行の住宅ローンを例に、影響の実際・登録期間・開示方法・待っている間にできることを、信用情報機関と金融機関の公式情報にもとづいて確認していきます。
うっかり支払期日に入金を忘れて引き落としができなかった、という程度ではなく、数ヶ月以上の延滞により異動情報が個人信用情報に残っていると、住宅ローンの審査ではかなり厳しい結果になることを想定する必要があります。
単刀直入に言うと、ほぼ審査に落ちます。PayPay銀行も例外ではありません。
世の中に絶対はありません。たとえ異動情報が信用情報に記載されていても、経緯や理由を正直に説明することが大切です。すでに完済している場合や、現在は安定した収入があり返済を続けている場合など、現状の改善が見られれば、審査担当者に前向きに捉えてもらえることもあります。
異動情報があるからといって諦めるのではなく、現状を丁寧に伝えることが審査通過の可能性を高めてくれるでしょう。
異動情報とは?
異動情報とは、CICやJICC、KSCといった信用情報機関が管理する、個人の信用情報の中で特にネガティブな記録です。
うっかり支払期日に入金を忘れて引き落としができなかった、という程度であれば基本的に異動情報には該当しませんが、何ヶ月も延滞してしまった等、程度が重い場合にはデータベースに記録されていきます。
よく、お金を借りられない人が登録されているリストを「ブラックリスト」と言うことがありますが、それに近い情報と考えてください。具体的にはクレジットカードの支払い遅延やローンの返済滞納など、過去に返済すべきお金を返せなかったことがある時に記録される情報です。
信用情報機関の主な役割は、様々な金融機関が返済リスクの高い人にお金を貸してしまうことが無いように、他社での借り入れや返済情報を共有して、その人の返済能力に関する情報を提供することです。金融機関は返済を滞納された時に、「この人は返済を滞納した」という情報を個人信用情報機関に届け出る仕組みになっています。
このシステムは、お金を借りたい人にとっては不都合に感じるかもしれませんが、金融機関の間で情報を共有することで「貸し過ぎ」・「借りすぎ」を未然に防ぐことができるメリットがあります。また、金融機関側としても、「この人に貸したお金は計画通りに返済してもらえるのか」を判断するための重要な指標・情報となっています。
信用情報機関にはCICの他にもJICCやKSCがあります。金融機関により利用する信用情報機関が異なりますが、銀行や消費者金融などの金融機関は融資判断を行う際にこれらの情報を総合的にチェックします。
とくに銀行の住宅ローン審査では、銀行系のKSC(全国銀行個人信用情報センター)が必ず照会されます。したがって、「一つの機関にしか情報がなければ問題ない」ということではありません。
3つの信用情報機関と登録期間(2026年9月時点)
どの機関にどんな情報が登録され、いつ消えるのかを整理すると次のとおりです。延滞などの異動情報はいずれの機関でも完済(契約終了)から5年で削除されるのが基本ですが、KSCが保有する自己破産・個人再生などの官報情報はより長く残ります。
| 信用情報機関 | 主に登録する金融機関 | 異動情報の登録期間 |
|---|---|---|
| CIC | クレジットカード・信販・携帯端末の分割など | 延滞などは完済(契約終了)から5年 |
| JICC | 消費者金融・カードローンなど | 延滞などは契約終了から5年以内 |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫の住宅ローン・カードローン・保証契約など | 延滞などは完済から5年、官報情報(自己破産・個人再生)は破産手続開始決定日などから7年以内 |
※出典:CIC・JICC・KSC各公式(2026年9月確認)。
「自己破産は10年残る」という説明を見かけますが、これは古い基準です。KSCの官報情報の登録期間は2022年11月に10年から7年へ短縮されており、現在は7年が目安です。古い解説記事の数字をそのまま信じないようにしましょう。
異動情報があるとどうなるの?
一般の金融機関の場合
異動情報がある場合、住宅ローンの審査を通過することは非常に難しくなります。
信用情報に問題が記録されていると、基本的にはローン審査が否決されることになります。それが異動情報であればなおさらです。どの金融機関の住宅ローンに申し込んだとしても、過去に信用を損ねるような行動を取っていた人物に対して、大きな額の貸し出しを行いたくないのは当然のことです。
異動情報があると絶対に審査に通らないとは言いませんが、極めて不利に働くと考えておいてください。
PayPay銀行の場合
PayPay銀行はネット専業銀行として、来店不要でスマートフォンから申し込みが完結する住宅ローンを提供しています。保証料が不要で、団体信用生命保険(団信)への加入が必須という、ネット銀行に多い設計です。
金利水準は時期によって変わります。PayPay銀行は2026年に入って基準金利の引き上げを2度行っており(4月1日・7月1日のお知らせ)、当編集部が毎月各行公式を実測している集計では、2026年9月時点の変動金利(全期間引下型)は年1.330%(新規借入・借り換え共通/2026年9月1日実測)です。
「常に業界最安」といった固定的な理解ではなく、申し込む時点の金利を各行の公式サイトで見比べるのが実際的です。
そして金利がいくらであっても、信用情報の確認は必ず行われます。収入の安定性とは別に、過去の金融取引における信用情報はすべての住宅ローン審査で重視されるため、異動情報がある場合は審査に落ちると考えておきましょう。
つまり、一般的な銀行の住宅ローンと同様、異動情報のある方が PayPay銀行の審査に通ることは、原則として難しいです。CICなどの信用情報機関による異動の登録がある場合、その情報がクリアされるまでは住宅ローンの借り入れは難しいと考えておくのが無難です。
一方で、この期間を過ぎて信用情報が削除されれば、再び住宅ローン審査の「スタートライン」に立つことができます。審査の全体の流れはPayPay銀行 住宅ローンの審査基準(事前審査・本審査の流れ)で確認できます。
あわせて確認しておきたいPayPay銀行の申込条件(2026年9月時点)
信用情報のほかにも、申込段階で満たしていないと受け付けてもらえない形式的な条件があります。公式の商品要項で確認できる主な内容は次のとおりです。
| 項目 | 内容 | 見るポイント |
|---|---|---|
| 年齢 | 申込時に満20歳以上65歳未満、完済時80歳未満 | 完済時年齢から逆算して借入期間が決まる |
| 年収 | 前年度年収200万円以上 | 下回ると申し込み自体ができない |
| 国籍 | 日本国籍、または日本の永住許可を受けている外国籍の方 | 永住権がない場合は対象外 |
| 団信 | 指定の団体信用生命保険への加入が必須(引受保険会社:カーディフ生命保険) | 健康状態によっては加入できず、借りられないことがある |
| 借入額・期間 | 500万円以上2億円以下(10万円単位)/1年以上50年以内 | 借入期間が35年を超える契約は年0.300%の上乗せ |
| 諸費用 | 融資事務手数料は借入金額の2.20%(税込)、保証料は不要 | 金利だけでなく総額で比較する |
| 返済額の急変を抑える仕組み | 「5年ルール」「125%ルール」の取り扱いなし | 金利が上がると次の見直しから返済額に反映される |
※出典:PayPay銀行 公式「商品要項」「金利」(2026年9月12日確認)。金利・手数料・団信・申込条件は改定されることがあるため、最新の内容は必ず各金融機関の公式サイトでご確認ください。
意外と見落とされがちなのが団信です。異動情報がなくても、健康状態を理由に団信に加入できなければ住宅ローンは借りられません。信用情報とあわせて、告知内容にも早めに目を通しておくと安心です。プラン別の条件はPayPay銀行の団信の年齢制限と告知事項にまとめています。
なお、借入期間を40年・50年に延ばして毎月の返済額を抑える方法には、上乗せ金利の負担があります。さらに、金融庁が超長期(40年・50年)の住宅ローンについて銀行の審査体制や顧客への説明を注視する方針を示しています(2026年9月の報道・金融担当相の記者会見)。
禁止や規制ではなく実態把握・監視強化の段階ですが、「返済能力に照らして妥当な期間か」が当局の関心事になっている点は踏まえておきたいところです。
自分の異動情報の確認方法は?(2026年9月時点)
自分の信用情報は、各信用情報機関に開示請求することで確認できます。住宅ローンの申し込み前に一度は取り寄せておくことをおすすめします。開示請求の方法には「郵送」と「インターネット(またはアプリ)」があり、結果を早く得られるのはインターネット経由です。
CICのインターネット開示は、なりすまし事案を受けて2025年4月26日以降に一時停止されていましたが、本人確認を強化したうえで2025年10月に再開されました。再開後の手続きは次のとおりです(CIC公式「インターネットで開示する」にて2026年9月12日確認)。
- マイナンバーカード(署名用電子証明書が有効なもの)とスマートフォンアプリ「マイナPocket」による本人確認が必須。電子証明書の有効期限が切れているとインターネット開示は利用できず、郵送開示に回ることになります。
- 初回開示はスマートフォンでの手続きのみ(iPhoneはSafari、AndroidはChrome)。
- 利用手数料は500円(税込)。支払いはPayPay・楽天ペイ・クレジットカード/デビットカード・キャリア決済から選べます。
- 受付番号は、クレジット会社等に届け出ていてCICに登録されている電話番号から取得します。違う番号から取得すると「情報はありませんでした」と回答されるうえ手数料は発生するので、ここは要注意です。有効時間は1時間。
- サービス時間は8:00〜21:45。初回開示から96時間以内の再開示は無料です。
JICCはスマートフォンアプリまたは郵送、KSC(全国銀行個人信用情報センター)はインターネットまたは郵送で開示請求ができます。銀行の住宅ローンではKSCが必ず照会されるため、CICだけを確認して安心しないよう注意してください。
開示の手順や手数料は変更されることがあるので、請求前に各機関の公式サイトで最新の方法を確認しておくと確実です。
異動情報があった際の対応は?
では、異動情報がある人が住宅ローンを借りるためにはどうしたら良いのでしょうか。
異動情報が消えるまで待つ
異動情報が記録されている状態でローンを組むことは非常に困難です。そのため、最も簡単で確実な方法は、その情報が信用情報機関のデータベースから消去されるのを待つことです。
時間がかかり面倒に感じるかもしれませんが、信用情報をきれいにするというのが、一番確実な方法と言えるでしょう。
異動情報は、一般的に支払い完了後5年間保持されるため、この期間が過ぎれば審査に通りやすくなる可能性が高まります。その間、新たな金融事故を起こさないように注意深く行動することも大切です。
自己資金の金額を増やす
異動情報が記載されている場合、金融機関の信用を取り戻すためには、通常よりも強い返済能力の証明が求められます。
つまり、通常の頭金よりも多くの金額を頭金として準備することで、金融機関に対して自己資金に余裕があることを示し、審査の際の評価を高められる可能性があります。
申し込み人を変える
配偶者と共に住宅ローンに申し込む場合などは、夫婦それぞれの信用情報を確認することになります。
そのため、夫婦どちらか一方に異動情報がある際は、その情報がない側が申し込みを行うことで、審査に通りやすくなる可能性があります。例えば、夫に信用情報の問題がある場合は妻名義で、妻に問題がある場合は夫名義で申し込む、というような形です。
ただし、夫婦で目一杯住宅ローンを借りようとしていた場合などは、どちらか片方しか住宅ローンを借りられなくなるため、希望していた借入可能額に届かない可能性にも注意が必要です。
待っている期間にやっておきたい3つの準備
「消えるまで待つ」といっても、ただ時間が過ぎるのを見ているだけではもったいない期間です。次の3点を進めておくと、記録が消えたときにそのまま申し込める状態になります。
- 他社の借り入れを減らす……カードローンや自動車ローン、リボ払いの残高は、住宅ローンの借入可能額をそのまま押し下げます。使っていないカードローン枠は解約しておくと、審査上の「借りられる枠」も減らせます。
- 頭金と諸費用の現金を貯める……PayPay銀行のように融資事務手数料が借入金額の2.20%(税込)かかる場合、3,000万円を借りれば66万円(税込)です。頭金だけでなく、諸費用分の現金も別に用意しておく必要があります。
- 年に一度は信用情報を開示して進み具合を確認する……登録がいつ消えるかは、開示報告書に記載された契約終了日などから逆算できます。「そろそろ消えたはず」と当てずっぽうで申し込むより確実です。
なお、短期間に何社もの住宅ローンへ立て続けに申し込むのは避けましょう。申し込みの記録(申込情報)も信用情報機関に一定期間残り、他行から「あちこちで断られている」と受け取られかねません。
異動情報と住宅ローンに関するよくある質問
Q. 異動情報は完済すればすぐに消えますか?
A. すぐには消えません。延滞などの異動情報は「完済(契約終了)から5年」で削除されるのが基本で、完済した瞬間に消えるわけではない点に注意が必要です。自己破産・個人再生などの官報情報は、KSCで7年が目安です(以前は10年でしたが2022年11月に短縮されました)。
Q. クレジットカードの支払いを1日忘れただけでも異動情報になりますか?
A. 通常はなりません。うっかりの1〜2日の遅れがすぐに異動情報として登録されることは基本的にありません。異動情報の対象となるのは、一般に61日以上または3か月以上の長期延滞、債務整理、代位弁済などです。ただし短期の遅れでも「入金状況」として記録は残るため、繰り返さないことが大切です。
Q. 異動情報があると、PayPay銀行以外の住宅ローンなら通りますか?
A. 銀行の住宅ローンは銀行系のKSCを必ず照会するため、異動情報がある間はどの銀行でも審査は厳しくなります。「ここなら通る」と断定できる金融機関はありません。まずは自分の信用情報を開示して状況を確認し、必要に応じて金融機関や専門家に相談しましょう。
Q. 異動情報が消えたあと、すぐに申し込んでも大丈夫ですか?
A. 制度上は、登録が削除されれば他の申込者と同じ土俵に立てます。ただし、信用情報から消えても、過去に取引のあった金融機関やそのグループ会社には自社内の記録が残っている場合があります。当時の借入先やその保証会社を避けて申し込むという選択肢も検討するとよいでしょう。
Q. CICのインターネット開示にマイナンバーカードは必須ですか?
A. 必須です。2025年10月の再開以降、署名用電子証明書が有効なマイナンバーカードとスマートフォンアプリ「マイナPocket」による本人確認が必要になりました。カードがない場合や電子証明書の期限が切れている場合は、郵送開示を利用することになります。
Q. 住宅ローンの審査が不安です。金利の低さ以外に見るべき点はありますか?
A. ネット銀行は来店不要で手軽な半面、疑問点を対面で相談しづらい面があります。たとえばSBI新生銀行は、変動金利の水準(当編集部の実測で2026年9月時点 年1.060%、SBIハイパー預金の優遇適用時は年0.990%。いずれも自己資金10%以上の優遇適用時)に加え、保証料と一部繰上返済手数料が0円、一般団信の上乗せも0円で、店舗相談とオンライン手続きの両方に対応しています。
信用情報に不安があり、条件を確認しながら進めたい方にとって検討に値する選択肢のひとつです。金利だけでなく、諸費用・団信・相談のしやすさも含めて比べてみてください。
まとめ
異動情報が信用情報に記録されている状態では、住宅ローン審査のハードルは一気に高くなります。返済能力が十分にあると判断されにくくなるため、特別な事情がなければ、その情報が一定期間経過して自動的に消去されるのを待つという選択が、現実的かつ堅実な判断です。延滞などは完済から5年、KSCの官報情報は7年が目安になります。
一方で、転勤や家族構成の変化など、どうしても早期に住宅ローンを組む必要があるケースもあります。その場合は、自己判断で動くのではなく、金融機関に相談しながら進めることが重要です。頭金を多めに用意する、借入額を抑えるといった工夫が審査上プラスに働く可能性はありますが、それだけで必ず審査に通るわけではありません。
相談を通じて、現在の信用情報の状況で取れる選択肢や、将来に向けた具体的な準備についてアドバイスを受けられる点に大きな意味があります。金利だけで選ぶのではなく、SBI新生銀行のように店舗とオンラインの両方で相談できる銀行も含めて、自分に合った申込先を比較検討すると後悔が少なくなります。
日銀の政策金利をめぐる動きが続くなかでも、順序は変わりません。まず信用情報を開示して自分の位置を確かめ、消えるまでの期間に借り入れを整理し、頭金と諸費用を積む。住宅ローンは長期にわたる人生設計に直結する契約です。
無理のない計画を立て、必要に応じて専門的な意見も取り入れながら進めていくことが、後悔しない住宅購入につながります。
参考・出典
- CIC「インターネットで開示する」
- 日本信用情報機構(JICC)
- 全国銀行協会 全国銀行個人信用情報センター(KSC)
- PayPay銀行「住宅ローン 商品要項」
- PayPay銀行「住宅ローン 金利」
PayPay銀行の住宅ローンのおすすめ解説記事
- PayPay銀行の住宅ローンの落とし穴を徹底解説!
- PayPay銀行の住宅ローンは異動情報があっても大丈夫?
- PayPay銀行の超サポ団信を徹底解説!
- PayPay銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- PayPay銀行の住宅ローンは5年ルール、125%ルールがあるの?
- PayPay銀行の住宅ローンのがん団信の特徴は?わかりやすく解説!
- PayPay銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- PayPay銀行の住宅ローン金利推移・金利動向
- PayPay銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- PayPay銀行の住宅ローンの団信の年齢制限は?告知事項についても徹底解説!
- PayPay銀行の住宅ローンの審査基準について。本審査・事前審査の流れは?
- PayPay銀行住宅ローンへの借り換えはお得?金利や手数料を解説