
PayPay銀行は、旧ジャパンネット銀行を前身とするネット銀行です。日本初のインターネット専業銀行としてスタートした歴史を持ち、2021年に現在の「PayPay銀行」へ商号変更しました。
住宅ローン分野では、ネット完結型の手続きのしやすさに加え、がん保障付き団信やペアローン向けの連生団信など、ネット銀行らしいわかりやすさと保障の選択肢を備えている点が特徴です。同行の団信は「超サポ団信」と総称され、がん保障プランには全疾病・自然災害・失業のサポートもセットで付帯します。
この記事では、2026年9月時点の情報をもとに、PayPay銀行の住宅ローンで選べる団信(団体信用生命保険)とがん団信の内容を整理します。今月いちばん大きな変化は、借入期間が35年を超える場合の金利上乗せが年0.100%から年0.300%へ引き上げられていることと、固定金利が大きく上昇したことの2点です。あわせて、上乗せ金利を含めて団信を比較するときの見方も解説します。
2026年9月時点の要点|35年超の上乗せが年0.300%に、固定金利は大幅上昇
まず、2026年9月時点で押さえておきたい変更点を3つに整理します。
- 借入期間が35年を超える契約の金利上乗せは年0.300%です(2026年9月7日に公式金利ページで確認)。この上乗せは以前は年0.100%でした。50年ローンなど長期で組むことを前提に試算していた方は、古い数値のまま計算しないでください。団信の上乗せ金利とは別枠でかかります。
- 固定金利が大きく上昇しました。当編集部が公式金利ページで確認した当初期間引下型の固定10年は、2026年8月の年2.870%から9月は年3.440%へ、固定35年は年3.770%から年4.190%へ上がっています。一方で変動(全期間引下型)は年1.330%で3か月連続の据え置きでした。
- がん50%保障団信の上乗せ金利は年0.100%(2026年6月1日のお借入分から。改定前は年0.050%)。がん100%保障団信は年0.150%、ワイド団信は年0.300%の上乗せで、一般団信は上乗せなしです(2026年9月7日確認)。
団信の上乗せ金利は、契約後に変更できない「固定費」のようなものです。申込時点ではなく、実際に借り入れる時期の条件で試算することが、返済計画のズレを防ぐいちばんの近道になります。
参考|2026年9月のPayPay銀行 住宅ローン金利(当編集部の実測)
団信の上乗せ金利を検討するときは、ベースになる金利水準もあわせて確認しておくと判断しやすくなります。当編集部が公式金利ページを2026年9月に確認した、新規借入の最優遇金利は次のとおりです(借換も同水準でした)。
| 金利タイプ | 適用金利(2026年9月) | 前月(2026年8月) |
|---|---|---|
| 変動(全期間引下型) | 年1.330% | 年1.330%(据え置き) |
| 固定10年(当初期間引下型) | 年3.440% | 年2.870% |
| 固定20年(当初期間引下型) | 年4.020% | 年3.600% |
| 固定35年(当初期間引下型) | 年4.190% | 年3.770% |
2026年9月は、変動は据え置き・固定は大幅上昇という組み合わせでした。固定10年は1か月で0.570%幅も動いています。ここに団信の上乗せ金利(がん50%なら年0.100%)が加わるイメージで考えると、実際に負担する金利がつかみやすくなります。
なお公式サイトでは、条件を満たすと適用される金利優遇割の案内もあり、「スマホ優遇割」で年0.070%、「スマホ/ネット/でんき優遇割」で年0.130%の追加引き下げが案内されています(適用条件は公式サイトでご確認ください)。
金利は毎月改定されるため、申し込み前に必ず公式サイトで最新の適用金利をご確認ください(2026年9月時点・公式サイトにて確認)。
PayPay銀行の住宅ローンの団信の種類
PayPay銀行の住宅ローンでは、一般団信、がん50%保障団信、がん100%保障団信、ワイド団信などを選択できます。また、ペアローンを利用する方向けには、2人分の住宅ローン残高を保障対象にできるペアローン連生団信も用意されています。
団信の選択肢が多い点はPayPay銀行の住宅ローンの大きな特徴ですが、プランによって加入できる年齢や上乗せ金利が異なります。がん50%保障団信については、2026年6月1日借入分から上乗せ金利が年0.050%から年0.100%へ改定されています。申し込み時点だけでなく、実際の借入時期の上乗せ金利を必ず確認しておきましょう(最新の上乗せ金利は公式サイトでご確認ください)。
| 団信保障プラン | 上乗せ金利 | 加入可能年齢 | 概要 |
|---|---|---|---|
| 一般団信 | なし | 65歳未満 | 死亡・所定の高度障害状態、または余命6ヵ月以内と判断された場合などに、住宅ローン残高が0円になります。 |
| がん50%保障団信 | 年0.100% ※2026年6月1日借入分から(改定前は年0.050%) |
51歳未満 | 一般団信の保障に加え、所定の悪性新生物と診断確定された場合に、住宅ローン残高の50%が保障されます。 |
| がん100%保障団信 | 年0.150% | 51歳未満 | 一般団信の保障に加え、所定の悪性新生物と診断確定された場合に、住宅ローン残高が0円になります。がん診断給付一時金保障も付きます。 |
| ワイド団信 | 年0.300% | 65歳未満 | 健康上の理由で一般団信への加入が難しい方向けに、引受基準を緩和した団信です。保障内容は一般団信と同等です。 |
※2026年9月7日に公式サイト「団信プランのご紹介」で確認。年齢はいずれも満年齢基準です。
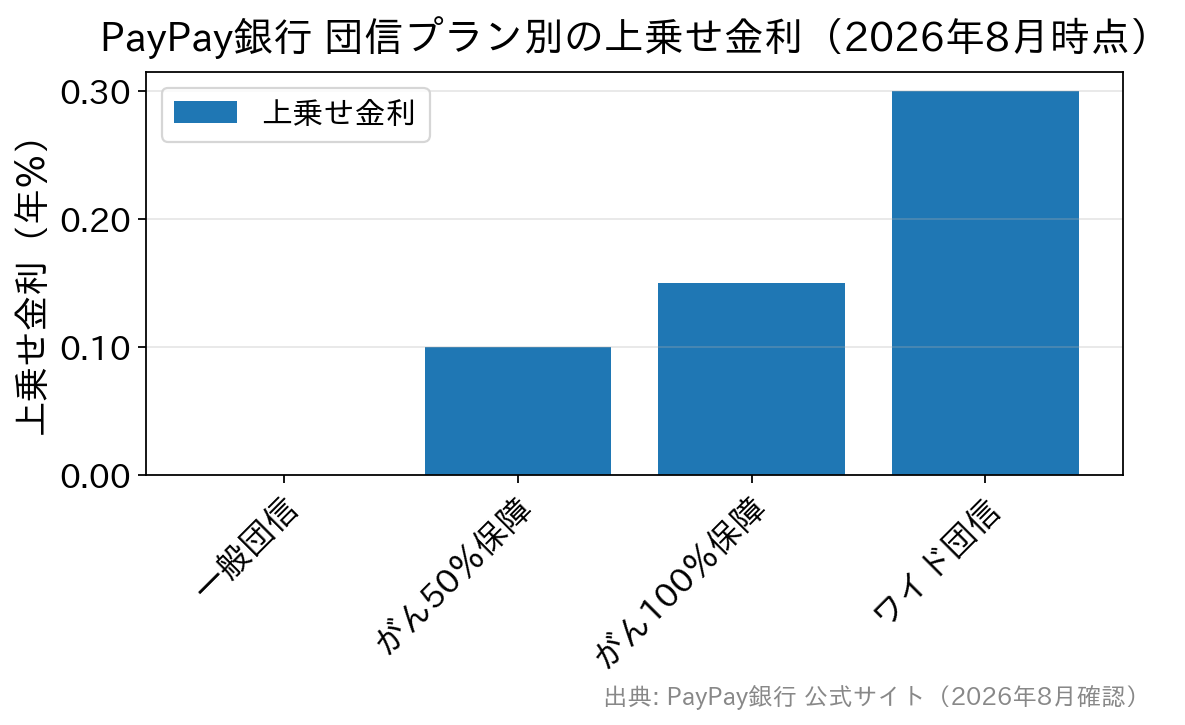
それぞれの団信の内容を確認していきましょう。
一般団信
一般団信は、住宅ローン契約者が死亡または所定の高度障害状態になった場合などに、住宅ローン残高が0円になる基本的な団信です。PayPay銀行の住宅ローンでは、金利上乗せなしで加入できます。重度がん保障特約(治療の効果がないなど重度のがんと判断されたときに残高が0円になる保障)も付いています。
もっとも、一般団信はあくまで死亡・高度障害などに備える保障です。がんや病気による収入減少リスクまで備えたい場合は、がん保障付き団信や他の疾病保障の内容も確認しておく必要があります。
がん50%保障団信
がん50%保障団信は、一般団信の保障に加えて、所定の悪性新生物と診断確定された場合に、住宅ローン残高の50%が保障されるプランです。
がん保障は、入院や手術の有無ではなく「診断確定」を支払条件とするタイプが多く、早期発見の段階でも保障対象になり得る点が大きな特徴です。ただし、上皮内がん(上皮内新生物)や皮膚の悪性黒色腫以外の皮膚がんは保障の対象外とされているほか、免責期間や支払条件の細かな定義があるため、加入前に必ず正式な説明資料を確認しましょう。
がん50%保障団信の上乗せ金利は、2026年6月1日のお借入分から年0.100%に改定されました(改定前は年0.050%)。ネット上には改定前の年0.050%という数値が残っている記事もあるため、古い数値のまま返済額を見積もらないよう注意してください。
がん100%保障団信
がん100%保障団信は、一般団信の保障に加えて、所定の悪性新生物と診断確定された場合に、住宅ローン残高が0円になるプランです。がん保障を重視する方にとっては、非常にわかりやすい保障内容といえます。
PayPay銀行のがん100%保障団信は、年0.150%の金利上乗せで利用できます。がん50%保障団信(年0.100%)との差は年0.050%。この差でがんの保障範囲が「残高の半分」から「残高の全額」へ広がるうえ、がん診断給付一時金保障(悪性新生物で100万円、上皮内新生物で50万円)も付く点が違いです。
住宅ローン残高が大きい時期にがんと診断された場合、数千万円単位のローン負担がなくなる可能性があるため、通常の医療保険やがん保険とは性質の異なる大きな保障です。
一方で、金利上乗せによって毎月返済額と総返済額は増えます。保障の手厚さだけでなく、既に加入している生命保険・医療保険・がん保険との重複、家計全体の保険料負担、共働きか片働きかといった家族構成も踏まえて判断しましょう。
がん保障プランに付帯する保障(全疾病・自然災害・失業)
PayPay銀行の住宅ローンの団信は、2024年6月にリニューアルされています。がん50%保障団信・がん100%保障団信には、がん以外の病気やケガによる入院に備える全疾病保障(入院時の返済サポート)、自然災害で被災した場合のサポート、失業時のサポートなども付帯します。「がん保障」という名称以上に、幅広いリスクをカバーできる点がPayPay銀行の疾病保障付き団信のメリットです。
公式の説明では、全疾病保障は入院による就業不能状態が12ヵ月を超えて継続した場合に住宅ローン残高が0円になるとされ、自然災害保障は住宅が「全壊」または「大規模半壊」となり居住不能になった場合に、その月の返済相当額を最長6ヵ月間保障するといった内容が案内されています(支払条件・対象範囲は公式の契約概要でご確認ください)。
ペアローン連生団信
住宅価格の上昇や共働き世帯の増加により、夫婦でそれぞれ住宅ローンを組む「ペアローン」を選ぶ家庭が増えています。ペアローンは、夫婦それぞれが別々に住宅ローンを契約する仕組みです。
通常のペアローンでは、たとえば夫に万が一のことがあった場合、夫名義の住宅ローン残高は団信で0円になりますが、妻名義の住宅ローンはそのまま残ります。逆に、妻に万が一のことがあった場合も同じです。
この弱点に備える選択肢として用意されているのが、PayPay銀行のペアローン連生団信です。ペアローン連生団信では、ペアローン契約者のどちらか一方が保障対象になった場合、もう一方の方も対象者とみなされ、同様の保障を受けられます。
上乗せ金利は、単独でお借り入れする場合より高くなります。当編集部が2026年9月7日に公式サイトで確認したところ、次のとおりでした。
| ペアローン連生団信のプラン | 上乗せ金利 | 加入可能年齢 |
|---|---|---|
| 一般団信(ペアローン連生) | 年0.200% | 65歳未満 |
| がん50%保障団信(ペアローン連生) | 年0.300% | 51歳未満 |
| がん100%保障団信(ペアローン連生) | 年0.400% | 51歳未満 |
単独の場合(一般団信は上乗せなし)と比べると、連生にすることで年0.200%前後が上乗せされる計算です。保障の必要性と返済負担のバランスを慎重に確認しましょう。なお公式サイトでは、ペアローンで借り入れる場合でもペアローン連生団信の選択は必須ではなく、超サポ団信と超サポ団信(ペア型)のどちらかを選ぶと案内されています。
とくに、夫婦の収入差が大きい場合、子育て中で一方の働き方が変わる可能性がある場合、どちらかに万が一のことがあったときに残された側が同じ収入を維持しにくい場合には、ペアローン連生団信の価値は高くなります。
ワイド団信
ワイド団信は、健康上の理由で一般団信への加入が難しい方向けに、引受基準を緩和した団信です。持病や既往症がある方でも、通常の団信より加入できる可能性があります。
PayPay銀行のワイド団信は、年0.300%の金利上乗せで利用できます。上乗せ金利だけを見ると負担は軽くありませんが、団信に加入できないことで住宅ローンそのものを利用しにくくなるケースもあるため、借入可能性を広げる選択肢として検討する意味があります。
なお公式の案内では、一般団信に加入できない場合に、保険会社が自動的にワイド団信の査定を行うことがあるとされています(この場合も年0.300%の上乗せが発生します)。
ただし、ワイド団信でも必ず加入できるわけではありません。健康状態や告知内容、保険会社の審査結果によっては加入できない場合があります。複数の金融機関でワイド団信の条件を比較し、自分に合う選択肢を探すことが大切です。
PayPay銀行の団信の注意点
PayPay銀行の住宅ローンに限らず、団信は住宅ローンに申し込んだすべての人が必ず加入できるものではありません。保険会社の審査があり、健康状態や告知内容によっては希望する団信に加入できないことがあります。
借入額(ペアローン連生団信の場合は合算額)が1億円を超える場合は、専用診断書の提出が必要とされています。人間ドックや勤務先の健康診断の結果表で代用できる場合もありますが、診断日からの期間に条件があるため、早めに確認しておきましょう。
また、がん保障付き団信は加入できる年齢に制限があります。PayPay銀行の場合、がん50%保障団信やがん100%保障団信は51歳未満の方が対象です。年齢によって選べる団信が変わるため、40代後半から50代で住宅ローンを検討している方は特に注意しましょう。
団信は、住宅ローン借入後に原則として保障内容を変更できません。借入時に一般団信を選んだ後で、途中からがん100%保障団信に切り替えるといったことは基本的にできないため、申込前の比較が非常に重要です。
さらに、団信の保障が手厚い場合、すでに加入している生命保険や医療保険、がん保険と保障が重複することがあります。団信を選ぶ際は、住宅ローンだけでなく、家計全体の保険設計を見直す良いタイミングと考えるとよいでしょう。
なお、申込条件(勤務形態・年収・対象物件など)はネット銀行ごとに細かく決められており、収入形態によっては申し込みできない場合もあります。申込条件は必ず公式サイトの最新の記載でご確認ください。
おすすめ団信プラン
PayPay銀行の団信の中で保障のわかりやすさを重視するなら、がん100%保障団信は検討しやすいプランです。年0.150%の金利上乗せで、所定のがんと診断確定された場合に住宅ローン残高が0円になるため、住宅ローン残高が大きい時期の安心感は大きいといえます。
一方で、毎月返済額をできるだけ抑えたい方や、既に十分ながん保険に加入している方は、がん50%保障団信や一般団信を選ぶ考え方もあります。がん50%保障団信は2026年6月1日借入分から年0.100%へ改定されたため、がん100%保障団信(年0.150%)との差は年0.050%まで縮まりました。
上乗せ幅の差が小さくなったぶん、「50%保障で足りるか、全額保障まで必要か」という保障内容そのもので選ぶ局面になっています。
ただし2026年9月は、35年超の借入で年0.300%という別枠の上乗せが効いてきます。返済期間を35年より長く取るつもりなら、団信の上乗せと合わせて年0.400〜0.450%の上乗せになる計算です。
「団信を厚くする」より先に「返済期間をどう取るか」を決めたほうが、金利負担のインパクトは大きいケースもあります。
団信を選ぶ際は、「金利上乗せが小さいからお得」と単純に判断するのではなく、住宅ローン残高、年齢、家族構成、既存の保険、病気になった場合の収入減少リスクを合わせて考える必要があります。
また、団信の比較ではSBI新生銀行の住宅ローンも注目したい選択肢です。SBI新生銀行では、2026年3月から上乗せ金利0円の全疾病保障付団信の取り扱いを開始しており、上乗せ金利を増やさずに保障の幅を広げたい方にとって、比較する価値のある住宅ローンになっています。
事務手数料は借入金額×2.20%(税込)の定率型で、保証料や一部繰上返済手数料がかからない点も、諸費用を見通しやすいポイントです。
PayPay銀行の団信に関するよくある質問(FAQ)
Q. がん50%保障団信の上乗せ金利はいくらですか?
A. 2026年6月1日のお借入分から年0.100%です(改定前は年0.050%)。がん100%保障団信は年0.150%、ワイド団信は年0.300%の上乗せで、一般団信は上乗せなしで加入できます(2026年9月7日に公式サイトで確認)。
Q. がん50%保障とがん100%保障は、どちらを選ぶべきですか?
A. 上乗せ金利の差は年0.050%です。がんと診断確定されたときに残高の半分が消えるか、全額が消えるかの違いに加え、100%保障には診断給付一時金の保障も付きます。住宅ローン残高が大きい時期に働けなくなった場合の家計を想定して選ぶのが現実的です。
すでに十分な保障額のがん保険に加入しているなら50%保障、住宅ローンの負担そのものを消したいなら100%保障、という整理がひとつの目安になります。
Q. がん保障団信はがん以外の病気も保障されますか?
A. がん50%保障団信・がん100%保障団信には、がん以外の病気やケガによる入院に備える全疾病保障や、自然災害・失業時のサポートも付帯します。支払条件や対象範囲はプランごとに細かく定められているため、契約概要で確認しましょう。
Q. 借入期間を35年より長くすると、上乗せ金利はどうなりますか?
A. 団信の上乗せ金利とは別に、借入期間が35年を超える契約では年0.300%の金利上乗せが発生します(2026年9月7日に公式金利ページで確認)。以前は年0.100%だったため、古い記事の数値で試算しないでください。団信の上乗せと重なるため、長期で組む場合は「基準金利−引下幅+団信の上乗せ+期間による上乗せ」の合計で試算してください。
Q. 2026年9月の金利は、前の月と比べてどう変わりましたか?
A. 当編集部が公式金利ページで確認したところ、変動(全期間引下型)は年1.330%で据え置きの一方、固定10年は年2.870%→年3.440%、固定35年は年3.770%→年4.190%と大きく上昇しました。
固定を検討していた方は、8月に見た数字のまま判断しないよう注意してください。金利は毎月改定され、申込時ではなく借入時点の金利が適用されます。
Q. 変動金利の「基準金利」が上がると、返済額はすぐに増えますか?
A. PayPay銀行の住宅ローンには、「5年ルール」「125%ルール」がありません(同行の公式FAQ・金利変動リスク等に関する説明書に明記)。これらのルールがある銀行では、金利が上がっても5年間は毎月返済額が据え置かれる代わりに、元金の減りが遅くなり最後にしわ寄せが来ます。
PayPay銀行は上昇幅に応じてその都度返済額を見直すため、返済額は早く動く一方、未払利息や最終回の急増が起きにくい設計です。どちらが有利かは一概に言えないため、変動金利を選ぶなら仕組みの違いを理解したうえで判断しましょう。
Q. 借入後に団信のプランを変更できますか?
A. 団信は原則として借入後に保障内容を変更できません。申込前に必要な保障を見極めておくことが重要です。
まとめ
PayPay銀行の住宅ローンは、金利水準を重視する方や、ネットで手続きを完結させたい方、がん保障付き団信やペアローン連生団信を検討したい方にとって、比較候補に入りやすい住宅ローンです。
特に、がん100%保障団信は、所定のがんと診断確定された場合に住宅ローン残高が0円になるため、保障重視の方には魅力があります。ペアローン連生団信も、共働き世帯が住宅ローンを組む際の不安を軽減できる選択肢です。
ただし、団信は加入年齢や健康状態によって選べるプランが変わります。また、がん50%保障団信は2026年6月1日借入分から上乗せ金利が年0.100%へ改定され、35年超の借入にかかる上乗せは年0.300%になっているため、最新条件を確認したうえで判断することが欠かせません。
金利そのものも毎月動いており、2026年9月は変動が据え置き・固定が大幅上昇という状況でした。
住宅ローン選びでは、金利の低さだけでなく、団信の保障内容、審査の相性、手続きのしやすさ、借入後の安心感まで総合的に比較しましょう。団信の手厚さや諸費用のわかりやすさも含めて検討するなら、SBI新生銀行の住宅ローンもあわせて確認しておくと、より納得感のある選択につながります。
PayPay銀行の住宅ローンのおすすめ解説記事
- PayPay銀行の住宅ローンの落とし穴を徹底解説!
- PayPay銀行の住宅ローンは異動情報があっても大丈夫?
- PayPay銀行の超サポ団信を徹底解説!
- PayPay銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- PayPay銀行の住宅ローンは5年ルール、125%ルールがあるの?
- PayPay銀行の住宅ローンのがん団信の特徴は?わかりやすく解説!
- PayPay銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- PayPay銀行の住宅ローン金利推移・金利動向
- PayPay銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- PayPay銀行の住宅ローンの団信の年齢制限は?告知事項についても徹底解説!
- PayPay銀行の住宅ローンの審査基準について。本審査・事前審査の流れは?
- PayPay銀行住宅ローンへの借り換えはお得?金利や手数料を解説