
佐賀銀行の住宅ローン「あっとほー夢」は、借入時の費用を手数料で払うか保証料で払うかを選べます。ただし手数料で払う方法は変動金利でしか選べず、固定金利で借りるなら保証料で払うことになります。
2026年11月に借りる場合、優遇の条件をすべて満たすと、変動金利は手数料で払う方法で年1.250%、保証料で払う方法で年1.300%です。佐賀市に本店がある佐賀銀行は、福岡市の7つの区すべてに店舗を置いています。
福岡市では7つの区に店舗があり、窓口は平日に開いている
佐賀銀行の店舗一覧には、福岡市内の支店・出張所が21か所載っています。天神の福岡支店のように、1つの建物に複数の支店が入っている場所もあります。東区・博多区・中央区・南区・城南区・早良区・西区のどの区にも店舗があります。
天神の福岡支店の窓口は平日の9時から15時までで、11時30分から12時30分は昼休みです。土日・祝日に住宅ローンの相談ができるのは、佐賀市のコンサルプラザ佐賀支店です。
事前審査はWebでも申し込めます。あっとほー夢を使えるのは、借入時に20歳以上71歳未満で、完済時に85歳未満の人です。税込年収100万円以上で、勤続1年以上か、同じ事業を2年以上続けていることも条件になります。
借入額は100万円から1億円まで、返済期間は最長50年です。新築や中古住宅の購入に加えて、ほかの金融機関からの借り換えにも使えます。
変動金利は、2つの優遇を受けるとさらに年0.150%下がる
佐賀銀行は2つの払い方を「手数料型」「保証料型」と呼んでいます。この記事では手数料タイプ、保証料タイプと書きます。2026年11月1日から30日までに借りる場合の金利は、下の表のとおりです。適用されるのは、申込時ではなく借入日の金利です。
| 金利の種類 | 適用金利 | 基準金利 |
|---|---|---|
| 変動金利(手数料タイプ) | 年1.250% | 年3.625% |
| 変動金利(保証料タイプ) | 年1.300% | 年3.625% |
| 固定金利(特約期間3年) | 年3.150% | 年4.900% |
| 固定金利(特約期間5年) | 年3.350% | 年5.150% |
| 固定金利(特約期間10年) | 年3.900% | 年5.700% |
佐賀銀行のローン金利(2026年11月現在・公式サイトにて確認)。変動金利は、下の2つの優遇をどちらも受けた場合の金利です。
この2つの優遇は、通常の優遇に上乗せされます。1つは年0.100%の引下げで、年収600万円以上(収入を合算するなら800万円以上)などの条件を満たすと受けられます。もう1つは年0.050%の引下げで、給与の受取口座を佐賀銀行にして「さぎんアプリ」に登録すると受けられます。
年0.050%の優遇は、2026年12月末までに事前審査を申し込んだ人が対象です。年0.100%の優遇は、2027年3月末までに申し込んだ人が対象です。どちらの優遇も受けない場合、手数料で払う方法の変動金利は年1.400%からです。
借入後の変動金利は、毎年4月1日と10月1日に見直されます。年1.250%で借りた人は、見直しのたびに基準金利から年2.375%を差し引いた金利になります。途中で固定金利に切り替えると、この引下げは終わります。
固定金利は、特約期間が終わった後も優遇が続きます。特約期間3年を選んだ人は基準金利から年1.500%、5年と10年を選んだ人は年1.000%を差し引いた金利になります。
手数料タイプを選べるのは変動金利だけ
手数料タイプは借入額の2.20%を融資手数料として払い、保証料は銀行が負担します。保証料タイプは事務手数料55,000円に加えて、保証会社の佐銀信用保証に保証料を一括で払います。
| 項目 | 手数料タイプ | 保証料タイプ |
|---|---|---|
| 借入時の費用 | 融資手数料(借入額の2.20%) | 事務手数料55,000円(税込)と保証料(一括払い) |
| 選べる金利 | 変動金利のみ | 変動金利・固定金利(3年・5年・10年) |
| 11月の変動金利 | 年1.250% | 年1.300% |
| 繰上返済したとき | 手数料は戻らない | 保証料の一部が戻る |
保証料タイプで固定金利を選ぶと、事務手数料が1,100円(税込)多くかかります。
2つの払い方の差は、繰上返済のときにも出ます。保証料タイプは早く返し終えると保証料の一部が戻りますが、手数料タイプは払った手数料が戻りません。一部繰上返済の手数料は、変動金利ならさぎんアプリで3,300円、窓口で5,500円です。
3,000万円・30年の試算では、手数料タイプの負担が軽かった
3,000万円を30年の元利均等返済で借りた場合の負担を、当サイトで試算すると次のとおりです。変動金利は手数料タイプが年1.250%、保証料タイプが年1.300%のまま変わらないと仮定しています。
保証料は、公式サイトにある例(借入額100万円・保証期間30年で19,137円)をもとに計算しています。3,000万円なら574,110円で、事務手数料と合わせて629,110円です。手数料タイプの660,000円より約3万円少なくなります。
| 返し終える時期 | 手数料タイプの負担 | 保証料タイプの負担 | 差 |
|---|---|---|---|
| 5年後 | 約240.6万円 | 約244.6万円 | 手数料タイプが約4.0万円少ない |
| 10年後 | 約387.7万円 | 約397.9万円 | 手数料タイプが約10.1万円少ない |
| 20年後 | 約592.6万円 | 約611.6万円 | 手数料タイプが約19.0万円少ない |
| 30年(完済) | 約665.1万円 | 約687.4万円 | 手数料タイプが約22.3万円少ない |
当サイト試算。負担は、借入時の費用とその時点までに払った利息の合計です。繰上返済で戻る保証料・繰上返済の手数料・団信の上乗せ・印紙税は含めていません。差は四捨五入する前の金額から求めています。
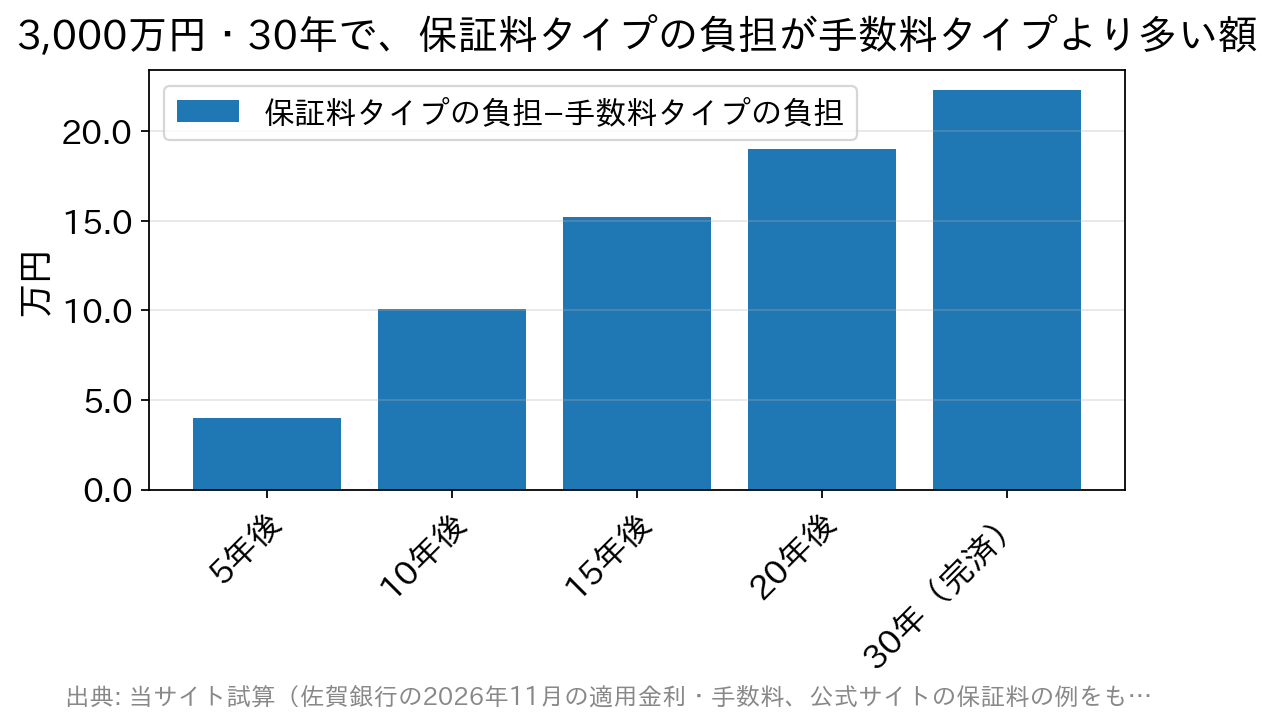
毎月の返済額は手数料タイプが99,976円、保証料タイプが100,681円で、差は月705円でした。借入時の費用は保証料タイプが少ないものの、5年後の時点ですでに手数料タイプの負担が軽くなっています。
ただし、保証料にはプレミアム・優遇・通常の3つの区分があり、公式サイトにある例がどれに当たるかは書かれていません。保証料がこの例より少ない人は、この差が縮みます。数年で返し終える予定の人も、戻ってくる保証料の分だけ差が縮まります。
払い方の違いが総額にどう表れるかは、事務手数料の定率と定額の違いの記事でも説明しています。
団信の上乗せ金利は年0.200%からで、入れる年齢は制度によって違う
あっとほー夢では、病気に備える団体信用生命保険(団信)を金利の上乗せで付けられます。佐賀銀行の団信には「地銀協団信制度」と「全国保証団信制度」の2つがあり、上乗せ金利は同じでも、加入できる年齢が違います。
| 保障の範囲 | 上乗せ金利 | 入れる年齢(地銀協団信制度) | 入れる年齢(全国保証団信制度) |
|---|---|---|---|
| がん | 年0.200% | 借入時71歳未満・完済時85歳未満 | 借入時50歳未満・完済時80歳未満 |
| がん・脳卒中・急性心筋こうそく | 年0.250% | 借入時71歳未満・完済時85歳未満 | 借入時50歳未満・完済時75歳未満 |
| 上記に加えて病気やケガでの就業不能 | 年0.300% | 借入時51歳未満・完済時76歳未満 | 借入時50歳未満・完済時75歳未満 |
地銀協団信制度なら、借入時に70歳でもがんの保障を付けられます。50歳を過ぎてから家を買う人が病気の保障を付けたい場合は、どちらの制度の団信に入るのかを事前審査の前に窓口で聞いておいてください。
就業不能の保障が付く団信では、働けない状態が3か月を超えると毎月の返済が0円になり、12か月を超えると残高が0円になります。
がんなどの保障が付く団信には、がんにかかったことがある人は入れません。がんや3大疾病の団信では、保障が始まってから90日以内にがんと診断されると保険金は支払われません。団信の種類ごとの違いはがん団信とワイド団信の比較の記事で紹介しています。
ドコモSMTBネット銀行の対面相談コースは、上乗せなしで病気の保障が付く
福岡市で佐賀銀行と比べる相手には、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン対面相談コースがあります。窓口は銀行代理業者のSBIマネープラザで、福岡市中央区大名の店舗が扱っています。
ドコモSMTBネット銀行のWEB申込コースは、2026年10月30日17時で仮審査の受付を終了しました。これから借りる人は、対面相談コースから申し込むことになります。
| 項目 | 佐賀銀行(あっとほー夢) | ドコモSMTBネット銀行(対面相談コース) |
|---|---|---|
| 借入時の手数料 | 手数料タイプは借入額の2.20%(変動金利のみ) | 借入額の2.20%(変動・固定とも同じ) |
| 変動金利 | 年1.250%(手数料タイプ・優遇をすべて受けた場合) | 年1.600%(通期引下げプラン・借入額が物件価格の80%以下の場合) |
| 病気やケガへの保障 | 就業不能まで付けると年0.300%の上乗せ(借入時51歳未満。全国保証団信制度は50歳未満) | 全疾病保障が上乗せなしで付く。50歳以下は3大疾病50%保障も付く |
| 繰上返済の手数料 | 一部繰上返済はアプリで3,300円(変動金利) | 一部繰上返済は無料、変動金利なら全額繰上返済も無料 |
| 借入時の年齢 | 20歳以上71歳未満 | 18歳以上65歳以下 |
ドコモSMTBネット銀行の数値は、対面相談コースの金利・手数料・借入条件と団信のページによります(2026年11月1日現在の金利・11月5日確認)。審査結果によっては金利が年0.100%〜0.550%上乗せされます。
金利だけを比べると、優遇の条件をすべて満たした佐賀銀行の手数料タイプのほうが年0.350%低くなります。佐賀銀行で就業不能の保障まで付けると年1.550%となり、差は年0.050%まで縮まります。保障の範囲は同じではありませんが、ドコモSMTBネット銀行は上乗せなしで全疾病保障が付きます。
固定金利で借りる場合も、払い方に違いがあります。佐賀銀行では固定金利を選ぶと保証料タイプになりますが、ドコモSMTBネット銀行は、固定金利でも借入額の2.20%の手数料を払う方法だけです。
一方で、ドコモSMTBネット銀行は65歳を超えると申し込めません。審査結果によっては最大年0.550%が上乗せされるため、仮審査の結果が出るまではどちらが安いか分かりません。
SBIマネープラザの福岡の店舗は土曜も営業しており、定休日は水・日・祝日です。同じ店舗では、SBI新生銀行の住宅ローンも相談できます。
佐賀銀行の事前審査で優遇が付くかどうかが分かったら、同じ借入額でドコモSMTBネット銀行の対面相談コースの金利も出してもらうと、保障を含めた差が分かります。SBIマネープラザの福岡の店舗なら、土曜も相談できます。
福岡市で佐賀銀行に申し込む前に決めておくこと
あっとほー夢は、金利の種類、払い方、団信の組み合わせで総額が変わります。窓口で見積もりを頼む前に、次のことを家族で話し合っておくと比べやすくなります。
- 変動金利で借りるか、固定金利で借りるか
- 給与の受取口座を佐賀銀行に移し、さぎんアプリに登録できるか
- 完済までに繰上返済や売却をしそうな時期はいつごろか
- がん・3大疾病・就業不能のどこまで保障を付けるか
あっとほー夢は、住宅金融支援機構の【フラット35】と組み合わせて借りることもできます。福岡市に本店がある地銀と比べたい人は、福岡銀行のプレミアム住宅ローンの記事もご覧ください。
福岡で佐賀銀行と比べるなら
あっとほー夢の見積もりを持って、大名の店舗で自分の金利を出してもらう
佐賀銀行の金利は、優遇の条件と払い方で変わります。ドコモSMTBネット銀行の対面相談コースでも、仮審査を受けると自分に提示される金利が分かります。
- 頭金によって変わる金利の区分のうち、自分がどれに当たるかを確かめられる
- 上乗せなしで付く保障も含めて、佐賀銀行の見積もりと比べられる
- 固定金利にしたときの手数料と返済額も、その場で出してもらえる
福岡の相談店舗(SBIマネープラザ)
SBI住宅ローン福岡(ドコモSMTBネット銀行の住宅ローンを扱っています)
※PR SBIマネープラザは、SBI新生銀行・ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。リンク先はSBIマネープラザのドコモSMTBネット銀行 住宅ローンのページです。
住宅ローンの金利や優遇の条件は毎月のように見直されるため、最新の状況は各金融機関の発表でご確認ください。