
2026年9月、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンで、金利の前提そのものが変わりました。同行公式サイトによると、「環境配慮型住宅への特別金利優遇」と「物件価格の80%以下でお借入れいただく場合の金利優遇」は、WEB申込コースでは2026年8月実行分をもって終了しています。
この結果、9月実行分のWEB申込コースの変動金利(通期引下げプラン)は年1.750%の一本になりました。一方で対面相談コースには優遇が残っており、同じ条件でも年1.200%です。同じ銀行・同じ変動金利でありながら、申込ルートによって年0.550%もの差がついているのが2026年9月の状況です。
この記事では、8月3日の商号変更で何が変わり何が変わらないのか、そして9月時点の金利・団信・手数料・審査基準を、公式情報をもとに整理します。
2026年9月の最重要ポイント|WEBの金利優遇が終わり、対面との差が開いた
先に結論をまとめます。2026年9月1日現在の同行公式サイトで確認できる内容です。
| 項目 | WEB申込コース | 対面相談コース |
|---|---|---|
| 変動金利(通期引下げプラン) 環境配慮型住宅または物件価格の80%以下 | 年1.750% (優遇は8月実行分で終了) | 年1.200% |
| 変動金利(通期引下げプラン) 物件価格の80%超 | 年1.750%(区分なし) | 年1.450% |
| 固定10年(当初引下げプラン) | 年3.149% | 年3.149% |
| 審査結果による上乗せ | 年0.100%〜0.300% | 年0.100%〜0.550% |
※出典:ドコモSMTBネット銀行 公式サイト「金利|WEB申込コース」「金利|対面相談コース」2026年9月1日現在の適用金利(2026年9月5日確認)。金利は毎月見直され、月中に変更される場合があります。最新の適用金利は必ず公式サイトでご確認ください。
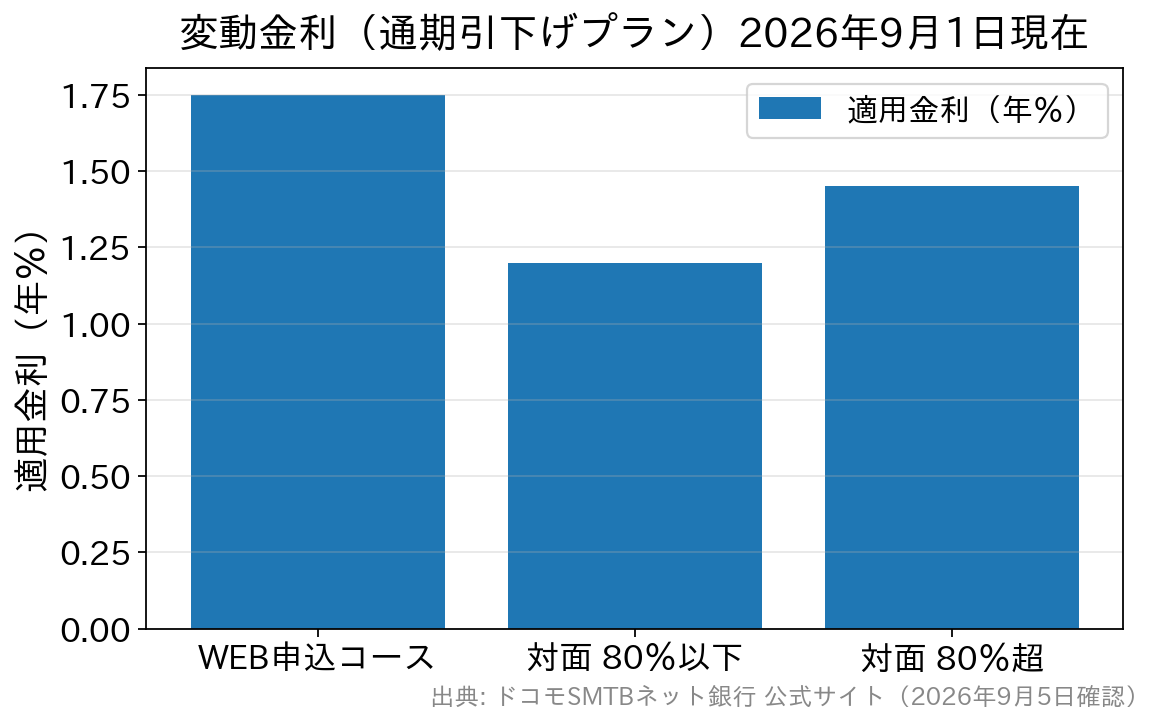
これまで本記事では「WEB申込コースと対面相談コースは基本的に同じ商品」と説明してきましたが、2026年9月時点ではこの説明は当てはまりません。手続きの好みで選べる状態ではなくなり、環境配慮型住宅を購入する人や、頭金を2割以上入れて物件価格の80%以下で借りる人にとっては、対面相談コースを検討する意味が大きくなったのが今回の変更です。
ただし対面相談コースは審査結果による上乗せの上限が年0.550%とWEB申込コース(年0.300%)より広く、提示される金利は個別に異なります。表示金利の差がそのまま自分の差になるとは限らない点には注意してください。
対面相談コースは同行のホームページでは申し込めず、同行を所属銀行とする銀行代理業者の店舗が窓口です。そのひとつであるSBIマネープラザでは、担当者に相談しながら、仮審査で自分に提示される金利まで確かめられます(相談は無料)。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
背景には金利環境そのものの変化があります。日本銀行は2026年6月16日の金融政策決定会合で政策金利を年1.0%程度へ引き上げ、7月31日の会合では据え置きました。長期金利(新発10年物国債利回り)は9月1日に約30年ぶりの年3.000%台に乗ったのち、9月4日には年2.900%へ低下し、3%を挟んで上下しています。
次回の金融政策決定会合は9月17日・18日で、結果は18日に公表されます。先行きは決まっていないため、「これから上がるから今のうちに」といった前提で判断しないことが大切です。
商号変更で「変わること」「変わらないこと」
同行は2025年10月1日にNTTドコモの連結子会社となり、現在はドコモと三井住友信託銀行による共同経営体制です。この体制を反映して、2026年8月3日から商号が「株式会社ドコモSMTBネット銀行」(英文表記 DOCOMO SMTB Net Bank, Inc.)に変わりました。
| 項目 | 2026年8月3日以降 | 備考 |
|---|---|---|
| 商号 | 株式会社ドコモSMTBネット銀行 | 旧:住信SBIネット銀行株式会社 |
| 金融機関コード・支店番号・口座番号 | 変更なし | 金融機関コードは0038 |
| 他行からの振込時の銀行名 | ドコモSMTBネット銀行を指定 | 旧行名での振込受付は2026年10月30日まで |
| 契約中の住宅ローン | そのまま継続 | 契約者側の手続きは不要 |
※同行公式サイトの案内をもとに当サイトが作成(2026年9月5日確認)。最新の案内は公式サイトでご確認ください。
つまり、すでに住宅ローンを借りている人が商号変更のために行う手続きはありません。これから申し込む人も、コースの構成は従来どおりです。読者として押さえておきたいのは「比較サイトやパンフレットで見かける社名が2つある期間がしばらく続く」という点で、同じ銀行を指していると理解しておけば混乱は避けられます。
2026年9月の適用金利(WEB申込コース)
金利は毎月見直されます。以下は同行公式サイトに掲載された2026年9月1日現在のWEB申込コースの適用金利です(新規借入・借換えとも同水準)。
<通期引下げプラン>借入期間を通じて同じ引下げ幅
| 金利タイプ | 適用金利(2026年9月) | 基準金利/引下げ幅 |
|---|---|---|
| 変動金利 | 年1.750% | 基準 年3.775%/年-2.025% |
| 固定5年 | 年3.179% | 基準 年4.720% |
| 固定10年 | 年3.509% | 基準 年5.050% |
| 固定20年 | 年5.329% | 基準 年6.870% |
| 固定35年 | 年5.709% | 基準 年7.250% |
<当初引下げプラン>当初の固定期間中の引下げ幅が大きい
| 金利タイプ | 適用金利(2026年9月) | 基準金利/引下げ幅 |
|---|---|---|
| 固定5年 | 年2.699% | 基準 年4.720%/年-2.021% |
| 固定10年 | 年3.149% | 基準 年5.050%/年-1.901% |
| 固定20年 | 年3.729% | 基準 年6.870%/年-3.141% |
| 固定35年 | 年3.839% | 基準 年7.250%/年-3.411% |
※金利は毎月見直しが行われ、金利情勢によっては月中に変更される場合があります。最新の適用金利は必ず公式サイトでご確認ください。
※実際の適用金利は申込時ではなく、借入日(借入実行日)の金利が適用されます。
※団体信用生命保険のプランによっては年0.200%〜0.400%が上乗せとなります。
※借入期間により年0.150%が上乗せとなります。
※審査結果によっては、表示金利に年0.100%〜0.300%が上乗せとなる場合があります。
押さえておきたいのは、当初引下げプランと通期引下げプランで、同じ「固定20年」でも年3.729%と年5.329%という大きな差があることです。当初引下げプランは特約期間中の引下げ幅が大きいぶん、特約期間が終わった後の引下げ幅は小さくなります(公式サイトでは、特約期間終了後に変動金利へ自動的に切り替わる場合の引下げ幅などが明示されています)。
目先の金利の低さだけで選ばず、特約期間終了後にどうなるかまで含めて比べることが、金利上昇局面ではとくに重要です。
住宅ローン(WEB申込コース)の審査基準
| 審査項目 | 審査基準 |
| 年齢 | 借り入れ時年齢:満18歳以上65歳以下 完済時年齢:満80歳未満 |
| 収入(年収) | 安定・継続した収入があること(金額基準非開示) |
| 職業・勤続年数 | 非開示 |
| 団信加入 | 必須(SBI生命保険会社) |
| 住所 | 日本国内に住んでいること |
| 保証会社 | 審査による(原則保証会社を利用しないが、審査の結果、保証会社による保証を条件として指定される場合がある) |
※ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン(WEB申込コース)の商品概要説明書をもとに当サイトが作成。最新の条件は公式サイトでご確認ください。
利用条件を見る限り、特別に厳しすぎる基準とは言えません。ただし住宅ローンの審査は「総合評価」で、年齢・収入・勤務先・他の借入・物件の担保評価などを組み合わせて判断されます。
同行は原則として保証会社を利用しない住宅ローンを提供しています。一般に保証会社付きの住宅ローンのほうが審査に通りやすいことが多く、これが「審査が厳しい」と言われる理由の一つです。もっとも実際には、審査の結果として保証会社による保証を条件に承認されるケースもあり、申し込みの時点で保証会社なし・ありの両方が検討される仕組みと考えておけばよいでしょう。
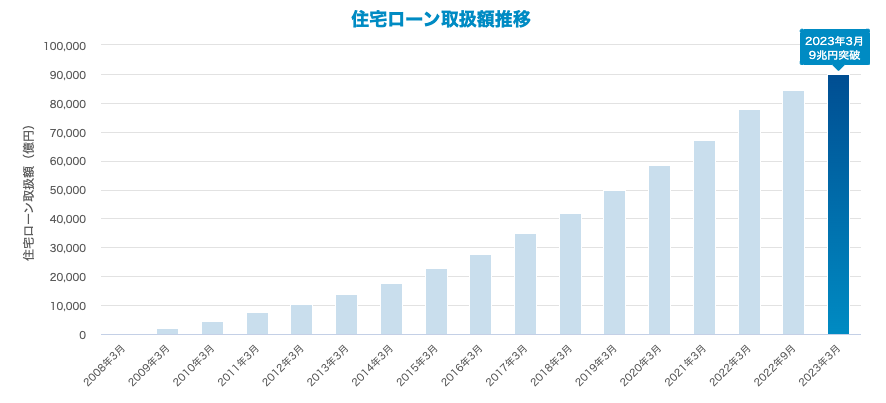
※図は住信SBIネット銀行当時に公表された融資実行額の推移です。なお同行は「2024年度の国内行における住宅ローン新規実行額No.1」としています(ドコモSMTBネット銀行調べ・2025年3月31日時点。りそなホールディングス、auじぶん銀行、三菱UFJフィナンシャル・グループ、三井住友フィナンシャルグループ、三井住友トラストグループを含む国内行および同社の開示資料に基づく)。
3つの商品ラインアップ(基本情報)
同行は「WEB申込コース」「対面相談コース」「フラット35」の3種類の住宅ローンを取り扱っています。3商品を同時に申し込むことはできないため、どれを選ぶかは最初に決めておく必要があります。
「WEB申込コース」は、ウェブサイトを通じて申し込む主力商品です。「対面相談コース」は全国50店舗以上の窓口で専任スタッフに相談しながら手続きできる店舗申込限定の商品で、同行のホームページでは受け付けておらず、同行を所属銀行とする銀行代理業者が申込みや問い合わせを受け付けます(契約自体は同行との契約です)。
【2026年9月に変わった点】WEB申込コースと対面相談コースの違い
かつては商品性の統一が図られ、「どちらで申し込んでも基本的に同じ条件」と説明できる時期がありました。しかし2026年9月現在は事情が異なります。環境配慮型住宅への特別金利優遇と物件価格の80%以下で借りる場合の金利優遇が、WEB申込コースでは2026年8月実行分をもって終了し、対面相談コースには残っているためです。
選び方の目安は次のとおりです。
- 環境配慮型住宅(ZEH水準住宅・認定長期優良住宅・低炭素住宅・LCCM住宅など)を購入する、または頭金を2割以上入れて物件価格の80%以下で借りる→ 表示金利の面では対面相談コースに検討の余地が大きい。
- 上記に当てはまらない/手続きをすべてオンラインで完結させたい→ WEB申込コース。仮審査から契約までLINEやウェブ上で進められます。
ただし繰り返しになりますが、対面相談コースは審査結果による上乗せが年0.100%〜0.550%(WEB申込コースは年0.100%〜0.300%)で、実際に提示される金利は個別に異なります。表示金利の差だけで結論を出さず、仮審査で自分に提示される条件を確認してから比較してください。
金利優遇の取扱いは今後も改定される可能性があるため、申込前に必ず公式サイトで最新の内容をご確認ください。
フラット35(買取型)とフラット50
「フラット35」は住宅金融支援機構と民間金融機関が提携する全期間固定金利型の住宅ローンで、同行は2015年から買取型を取り扱っています。返済期間を最長50年まで延ばせる「フラット50」の取扱いもあります。
全期間固定は「返済額がずっと変わらない」ことが最大の価値で、変動金利の引き上げが続く局面では改めて検討したい選択肢です。
なお、同行はかつてフラット35の「保証型」も取り扱っていましたが、保証型は現在、新規の申込受付を停止しています。現在利用できるのは機構の【フラット35】(買取型)です。フラット35は一般の住宅ローンより審査基準の面で利用しやすいと言われるため、主力の「WEB申込コース」を利用しにくい場合の選択肢の一つになります。
買取型の融資事務手数料は借入金額の2.20%(税込・最低11万円)で、全疾病保障を付帯する場合はさらに上乗せがあります。
フラット35の借入金利は住宅金融支援機構が毎月第1営業日に公表します。取扱金融機関ごとに上乗せがあり金利は同一ではないため、最新の取り扱い状況および金利は必ず各金融機関・住宅金融支援機構の公式サイトをご確認ください。
ちなみに、フラット35の実行件数では販売会社であるSBIアルヒ株式会社が16年連続でシェア1位となっています。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
スゴ団信|2026年9月時点のプランと上乗せ金利
同行の住宅ローンには「スゴ団信」という団体信用生命保険が用意されており、死亡・高度障害の一般的な保障に加えて、全疾病保障(就業不能状態の保障)と先進医療特約が上乗せ金利なしで基本付帯します。
さらに50歳以下であれば、ガン・脳卒中・急性心筋梗塞の3大疾病で所定の状態になった場合に住宅ローン残高の50%が保障される「3大疾病50プラン」も上乗せなしで利用できます。引受保険会社はSBI生命保険です。
借入時の年齢が50歳以下の方
| プラン | 上乗せ金利 | 3大疾病の保障 |
|---|---|---|
| 3大疾病50プラン(基本) | なし | 住宅ローン残高の50% |
| 3大疾病100プラン(40歳未満) | 年0.200% | 住宅ローン残高の100% |
| 3大疾病100プラン(40歳以上) | 年0.400% | 住宅ローン残高の100% |
| ワイド団信 | 年0.300% | 引受条件を緩和(3大疾病保障・全疾病保障・先進医療特約は付帯されない) |
借入時の年齢が50歳超の方
| プラン | 上乗せ金利 | 3大疾病の保障 |
|---|---|---|
| 基本プラン | なし | なし(死亡・高度障害+全疾病保障+重度ガン保険金前払特約・先進医療特約) |
| 3大疾病50プラン | 年0.250% | 住宅ローン残高の50% |
| 3大疾病100プラン | 年0.400% | 住宅ローン残高の100% |
※出典:ドコモSMTBネット銀行 公式「団体信用生命保険(スゴ団信)」(2026年9月5日確認)。満年齢基準。3大疾病100プランでは重度ガン保険金前払特約は付保されませんが、3大疾病保障特約により住宅ローンの残金が0円となります。
見落としやすい点が2つあります。1つは、「3大疾病100プラン」の上乗せ金利が40歳を境に年0.200%と年0.400%で変わること。もう1つは、50歳を超えると3大疾病50%保障が基本付帯ではなくなり、年0.250%の上乗せが必要になることです。
年齢が1つ上がるだけで前提が変わる設計なので、40歳・50歳の節目にあたる方は必ず自分の区分を確認してから試算してください。
団信は原則として途中で変更できません。他行の団信と比較検討する価値は十分にあり、たとえばSBI新生銀行では、一般団信を上乗せ0円で付帯できるほか、2026年3月に取り扱いを開始した全疾病保障付団信を上乗せ金利なしで付帯できる取扱いがあります。保障内容と金利のバランスを横並びで確認したうえで決めるのが確実です。
事務手数料
住宅ローンを比較するうえで金利と並んで重要なのが、借入時に金融機関へ支払う事務手数料です。借入金額に手数料率をかける「定率型」と、金額が固定されている「定額型」があり、金融機関によって設計が異なります。
同行の住宅ローンは定率型で、借入金額の2.20%(税込)がかかります。たとえば3,000万円を借りる場合は約66万円、1億円なら約220万円です。保証料はかかりませんが、金利が低くても諸費用は先にまとまった金額で出ていくため、自己資金の計画に必ず織り込んでおきましょう(最新の手数料は公式の商品概要説明書でご確認ください)。
一方で、一部繰上返済の手数料は0円です。まとまった資金ができたときに何度でも返済に回せるため、借入後のコスト管理はしやすい設計になっています。
ドコモSMTBネット銀行 住宅ローンのメリット・デメリット(2026年9月時点)
メリット①保証料0円・一部繰上返済0円というコスト構造
メリット②上乗せなしで付く保障が手厚い
一般的な住宅ローンで無料付帯される団信は、死亡・高度障害でローン残高がゼロになる一般団信までです。手厚い保障を付けるには追加の上乗せ金利がかかるのが通例ですが、同行は全疾病保障・先進医療特約が上乗せなしで基本付帯し、50歳以下なら3大疾病50%保障まで上乗せなしで付きます。ここは他行が簡単には並べない部分です。
デメリット①WEB申込コースの金利優遇が終了した
2026年9月時点で最大の変化がここです。環境配慮型住宅の購入や物件価格の80%以下での借入に対する優遇が、WEB申込コースでは8月実行分で終了しました。頭金を厚く用意した人や環境性能の高い住宅を購入する人にとっては、WEB申込コースで得られていた優位性がなくなったことになります。該当する人は対面相談コースや他行を含めて比較し直す価値があります。
デメリット②全疾病保障の支払条件は緩くない
無料で付く保障である以上やむを得ませんが、保険金の支払条件(ローン残高がゼロになる条件)は決して緩くありません。すべての病気・ケガによる就業不能状態が所定の期間続いた場合に保険金が支払われる仕組みで、精神障害など所定の免責事由に該当するものは対象外です(医師の指示による自宅療養は対象に含まれます)。
「あくまでお守り」と位置づけ、必要に応じて就業不能保険などで補うのが現実的です。詳細な支払条件は「被保険者のしおり」で必ず確認してください。
デメリット③事務手数料2.20%の初期負担
2.20%(税込)の定率型手数料は同行に限ったものではなく、ネット銀行を中心に一般的な水準です。ただし定額型を採用する金融機関なら初期費用を抑えられる場合があります(そのぶん金利は高めになる傾向があります)。
借入額が大きいほど手数料の絶対額も膨らむため、初期費用を抑えたい事情があるなら、定額型の商品と「金利+手数料の総額」で比較することをおすすめします。
申込からお借入れまでの流れ
WEB申込コースは、仮審査から正式審査、契約手続きまでをLINEまたはウェブ上で進められます(郵送での書類提出も可能です)。
STEP① 仮審査と口座開設の申込
住宅ローンの申込みと同時に口座開設の申込みを行います(口座を持っていない場合、正式審査までに開設が必要)。
最短即日(営業日)で審査結果がLINEまたはメールで届きます。仮審査終了後、SBI生命から団信の案内メールが届きます。
STEP③ 正式審査
LINE上で審査を申し込み、必要書類をアップロードします。結果の連絡までは1週間〜10日程度が目安です。団信の査定結果は正式審査結果と一緒に連絡されます。
STEP④ 契約手続き・融資実行
ウェブ(または書面)で契約手続きを行い、本人名義の同行口座に融資額が入金されます。仮審査から融資実行までは最短1か月半程度が目安とされています。適用金利は申込時ではなく借入実行日の金利です。
よくある質問
Q. 8月まであった「物件価格の80%以下で借りる場合の優遇」は、もう使えないのですか?
A. WEB申込コースでは2026年8月実行分をもって終了しました(環境配慮型住宅への特別金利優遇も同時に終了)。
ただし対面相談コースでは引き続き利用できると同行公式サイトに案内されています。該当する方は、店舗での相談も含めて検討する価値があります。
Q. 社名変更にともなって、返済中の住宅ローンで手続きは必要ですか?
A. 必要ありません。金融機関コード・支店番号・口座番号は変更されず、口座振替による返済もそのまま継続されます。ただし、他行から振込を行う場合の銀行名は2026年8月3日以降「ドコモSMTBネット銀行」を指定します(旧行名での振込受付は2026年10月30日までとされています)。
Q. WEB申込コースの変動金利 年1.750%は誰でも適用されますか?
A. いいえ。年1.750%は2026年9月1日現在の表示金利で、ここから団信のプラン(年0.200%〜0.400%)、借入期間による上乗せ(年0.150%)、審査結果による上乗せ(年0.100%〜0.300%)が加わる場合があります。自分に適用される金利は仮審査・正式審査を経て確定します。
Q. 環境配慮型住宅とは何ですか?
A. ZEH水準住宅、認定長期優良住宅、低炭素住宅、LCCM住宅など、環境負荷の低減を目的とした住宅を指します。優遇の適用を受けるには、対象物件であることを確認できる資料の提出が必要です(2026年9月時点で優遇が残るのは対面相談コースです)。
Q. 返済期間は最長何年ですか?
A. 最長50年です。ただし借入期間により年0.150%の上乗せとなります。期間を延ばせば毎月の返済額は下がりますが、支払う利息の総額は増えるため、完済時年齢(満80歳未満)とあわせて慎重に判断してください。
Q. 借換えでも金利は同じですか?
A. 2026年9月1日現在、WEB申込コースでは新規借入・借換えとも通期引下げプランの変動金利は年1.750%、当初引下げプランの固定10年は年3.149%で同水準です。
ただし借換えでは事務手数料などの諸費用が新たに発生するため、金利差だけでなく諸費用を含めた総額で損益を判断してください。
まとめ|2026年9月に押さえること
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ドコモSMTBネット銀行の住宅ローンのおすすめ解説記事
- ドコモSMTBネット銀行の住宅ローンの金利推移・金利動向
- ドコモSMTBネット銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- ドコモSMTBネット銀行の住宅ローンの金利/手数料などを徹底解説!
- ドコモSMTBネット銀行のスゴ団信の評判は?メリットデメリットや注意点をわかりやすく解説!
- ドコモSMTBネット銀行のスゴ団信の年齢制限は?健康診断の有無などについて解説!
- ドコモSMTBネット銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- ドコモSMTBネット銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- ドコモSMTBネット銀行住宅ローンへの借り換えはお得?金利や手数料を解説
- ドコモSMTBネット銀行の住宅ローンのキャンペーンコードの入手方法
- ドコモSMTBネット銀行の住宅ローンはクレジットカード払いできる?