
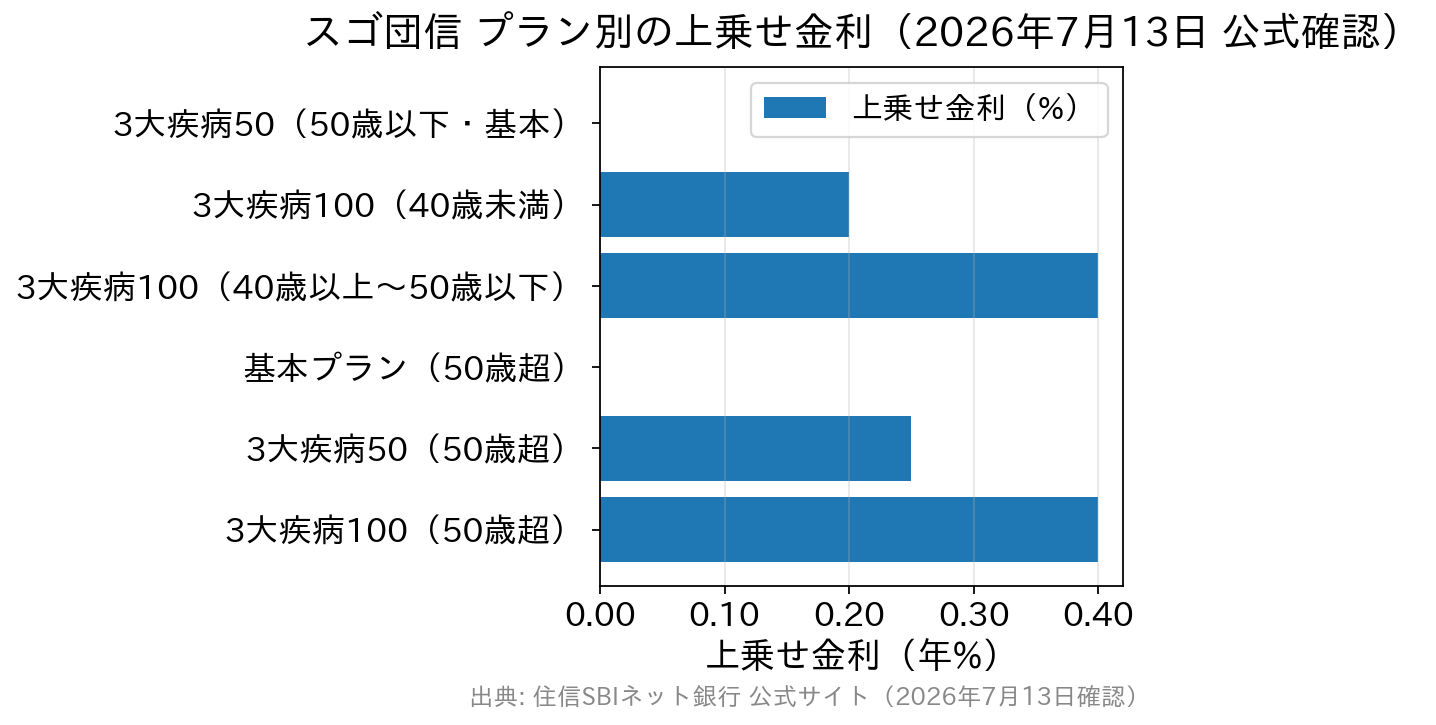
結論:スゴ団信は「借入時に50歳以下なら、3大疾病50%保障+全疾病保障が上乗せ0円で付く」団信です。3大疾病を100%保障にしたい場合の上乗せは40歳未満が年0.200%、40歳以上は年0.400%。
借入時に50歳を超えると3大疾病保障は無料の対象から外れ、50%保障で年0.250%、100%保障で年0.400%が必要になります。年齢の境目は「50歳」だけでなく「40歳」にもある——ここを誤解すると、想定より高い上乗せ金利を払うことになります。
- プラン別の上乗せ金利と、40歳・50歳で変わるコスト構造
- ワイド団信・待機期間など見落としやすい4つの注意点
- 2026年9月に変わった適用金利と、8月で終了した金利優遇
「スゴ団信」は、ドコモSMTBネット銀行(旧・住信SBIネット銀行)が住宅ローンに付帯する団体信用生命保険(団信)の名称です。通常の団信に加えて「がんを含む3大疾病50%保障」や「全疾病保障」が上乗せ金利なしでセットされるため評判が高い一方、借入時の年齢によって保障範囲と上乗せ金利が大きく変わるのが分かりにくい、という声もあります。
本記事の団信のプラン・上乗せ金利は、2026年8月10日に公式サイトで確認した内容です。適用金利は2026年9月時点の情報に更新しています。
日本の住宅ローン業界を引っ張ってきたネット銀行が住宅ローンの金利を大幅に引き上げ、その後、覇権を取り戻す為に頑張っていてメガバンクの住宅ローンの金利も上昇傾向です。そんな状況で注目を集めているのがSBI新生銀行の住宅ローンです。2025年10月に始まったSBIハイパー預金口座開設者限定のプログラムで変動金利タイプの金利を年0.990%~とし、業界最安値水準の低金利での提供を続けています。変動金利で1%を超えるような銀行が多い中、今、非常に注目を集めています。
- 変動金利タイプは年0.990%~(金利優遇プログラム適用時)
- 新規借り入れ・借り換えに対応。
- SBIハイパー預金は口座を作るだけでOK(SBI証券で実際に投資する必要はないのでリスクなし)
- 住宅ローンの申込時点でSBIハイパー預金の口座を持っていなくても契約までに開設すればOK
商号は「ドコモSMTBネット銀行」へ——団信の枠組みは変わっていない
まず、住宅ローンを検討している方が押さえておくべき動きの確認から。住信SBIネット銀行は、2026年8月3日(月)に商号を「ドコモSMTBネット銀行」へ変更しました。BaaS提携サービスや法人向けサービスでは引き続き「NEOBANK」の名称が使われています。
背景にあるのは資本構成の変化です。同行は2007年に三井住友信託銀行とSBIホールディングスの共同出資で設立されましたが、2025年10月1日にNTTドコモの連結子会社となり、現在はドコモと三井住友信託銀行による共同経営体制に移行しています。商号変更はこの体制を反映したものです。
気になるのは「住宅ローンやスゴ団信はどうなるのか」ですが、2026年8月10日時点で公式サイトのスゴ団信のプラン構成・上乗せ金利に変更はありませんでした(本記事の執筆にあたり公式ページを直接確認)。
金融機関コード・支店番号・口座番号も変更はなく、顧客側の手続きも不要とされています。一方で金利のほうは9月に大きな変更がありました(後述)。商品改定は今後もあり得るため、申込時点では公式の団信ページを必ず確認してください。
スゴ団信とは——SBI生命が引き受ける“上乗せ0円”が土台の団信
スゴ団信は、SBI生命保険を引受保険会社とするドコモSMTBネット銀行独自の団信です。一般的な団信が「死亡・高度障害」だけを保障するのに対し、スゴ団信は全疾病保障が全プランに基本付帯され、さらに借入時の年齢によって3大疾病(がん・脳卒中・急性心筋梗塞)の保障が乗ってきます。
基本付帯される保障を先に押さえておきましょう。
- 全疾病保障——すべての病気やケガ(精神障害等の免責事由を除く)による就業不能状態を保障。就業不能状態が続くと最長12か月分のローン返済相当額が支払われ、12か月を超えて継続した場合は住宅ローン残高が全額0円になります。医師の指示による自宅療養も対象です。
- 先進医療特約——先進医療による療養を受けた場合、技術料と同額(通算1,000万円まで)が支払われます。
- 重度ガン保険金前払特約——標準的な治療の効果が見込めないと判断された場合などに、住宅ローン残高が0円に(※3大疾病100プランには付帯されません。同プランは3大疾病保障で残高0円になるため)。
プラン一覧と上乗せ金利(2026年8月10日 公式サイトで確認)
ここが本記事の核心です。スゴ団信は「50歳以下」と「50歳超」でプラン構成が変わり、さらに50歳以下の中で「40歳」を境に3大疾病100プランの上乗せ金利が変わります。
| 借入時の年齢 | プラン | 上乗せ金利 |
|---|---|---|
| 50歳以下 | 3大疾病50プラン(基本/3大疾病で残高50%保障+全疾病+重度ガン前払+先進医療) | なし(0円) |
| 3大疾病100プラン(残高100%保障)/40歳未満 | 年0.200% | |
| 3大疾病100プラン(残高100%保障)/40歳以上 | 年0.400% | |
| 50歳超 | 基本プラン(3大疾病保障なし/全疾病+重度ガン前払+先進医療) | なし(0円) |
| 3大疾病50プラン(残高50%保障) | 年0.250% | |
| 3大疾病100プラン(残高100%保障) | 年0.400% |
3大疾病保障の支払条件は、所定の「悪性新生物」と診断確定された場合、または「急性心筋梗塞」「脳卒中」を発病して60日以上所定の状態が継続した(あるいは所定の手術を受けた)場合です(公式サイトの記載による)。年齢の区分は満年齢基準です。
年齢の「2つの境目」——40歳と50歳で何が変わるか
境目①:40歳で3大疾病100プランの上乗せが2倍になる
3大疾病100プランの上乗せ金利は、40歳未満なら年0.200%、40歳以上になると年0.400%と倍になります。保障内容は同じです。「3大疾病を100%保障にしたい」と考えているなら、40歳の誕生日を境にコストが2倍になる——この事実は、借入タイミングを検討している40歳前後の方には無視できない情報でしょう。
一方で、上乗せ0円の3大疾病50プランは50歳以下であれば年齢を問わず基本付帯です。40歳を超えたからといって無料の保障が消えるわけではありません。
境目②:50歳を超えると3大疾病保障が無料でなくなる
借入時に50歳を超えると、基本付帯(上乗せ0円)は「基本プラン」=3大疾病保障なしのプランになります。全疾病保障・重度ガン保険金前払特約・先進医療特約は引き続き無料で付きますが、3大疾病50%保障を付けるには年0.250%、100%保障なら年0.400%が必要です。
50歳以下なら無料だった保障に、50歳を超えると年0.250%を払う——年齢による健康リスクの上昇を考えれば妥当な設計ですが、50代で借りる方は「3大疾病保障をこの価格で買うか、民間のがん保険・就業不能保険で備えるか」を必ず比較してください。
見落としやすい4つの注意点
① 3大疾病保障には「3か月の待機期間」がある
公式サイトによれば、責任開始日(融資実行日)からその日を含めて3か月以内に所定の悪性新生物と診断確定された場合、3大疾病保険金は支払われません。借入直後のがん診断は対象外になるということです。
この点は他行の団信でも同様の待機期間が設けられていることが多いので、過度に不安視する必要はありませんが、知っておくべき条件です。
② ワイド団信を選ぶと、スゴ団信の特約は付かない
高血圧・糖尿病・肝炎などの健康上の理由で通常の団信に加入できない場合、年0.300%の上乗せで「ワイド団信」に加入できる場合があります。ただし公式の案内資料によれば、ワイド団信には先進医療特約・3大疾病保障特約・全疾病保障は付帯されません。
「年0.300%払えばスゴ団信の手厚い保障がそのまま受けられる」わけではない点は誤解が多いところです。
③ 団信とは別に、審査結果で金利が上乗せされることがある
ドコモSMTBネット銀行の住宅ローンは、審査結果によって表示金利に年0.100%〜0.300%(WEB申込コースの場合)が上乗せされることがあります。団信の上乗せ金利とは別枠です。「表示金利+団信の上乗せ」だけで総返済額を計算していると、実際の適用金利とズレることがあるため注意してください。
④ 借入期間によっても年0.150%の上乗せがある
見落とされがちですが、公式サイトのWEB申込コースの注記には「借入期間により、ご利用いただく住宅ローン金利に0.15%が上乗せとなります」と明記されています。同行は返済期間最長50年の取扱いも開始しており、長期で組むほど適用金利の前提が変わり得るということです。
つまり、実際に適用される金利は「表示金利 + 団信プランの上乗せ + 借入期間による上乗せ + 審査結果による上乗せ」という積み上げになります。団信のプラン選びだけを見て総返済額を試算すると、想定より重くなることがあります。
【2026年9月】物件価格80%以下の金利優遇が終了——団信より先に見るべき変化
団信の上乗せを0.1%単位で悩む前に、確認しておきたい大きな変更があります。WEB申込コースの「物件価格の80%以下でお借入れいただく場合の金利優遇」と「環境配慮型住宅への特別金利優遇」は、2026年8月実行分をもって終了しました(公式「金利|WEB申込コース」にて確認)。
自己資金を2割用意すれば金利が下がる、という前提そのものが9月以降は成り立ちません。
当編集部が2026年9月1日に同行の公式金利ページを実際に確認したところ、WEB申込コースの適用金利は次のとおりでした(新規・借換とも同値)。
| 金利タイプ(WEB申込コース) | 2026年8月 | 2026年9月 |
|---|---|---|
| 変動(通期引下げプラン) | 年1.200% | 年1.750% |
| 固定10年(当初引下げプラン) | 年3.049% | 年3.149% |
| 固定20年(当初引下げプラン) | 年3.649% | 年3.729% |
| 固定35年(当初引下げプラン) | 年3.759% | 年3.839% |
※当編集部が各月に公式金利ページを確認した表面金利(8月=8月4日、9月=9月1日確認)。団信の上乗せ・審査結果による上乗せ・借入期間による上乗せは含みません。
変動の年1.200%から年1.750%への変化には、金利改定に加えて上記の優遇終了の影響が含まれます。団信のプラン選択で動く年0.200%〜0.400%より、この半年での金利水準の動きのほうが総返済額に効いているという現実は、押さえておくべきでしょう。金利の推移はドコモSMTBネット銀行の住宅ローン金利推移でも追っています。
なお、適用されるのは申込時ではなく借入実行日の金利です。改定のタイミングも引き上げ幅も銀行ごとに異なりますし、基準金利と適用金利は別物です。「ネット銀行の変動金利が上がった」という見出しだけで判断せず、自分が申し込むコースの適用金利を確認してください。
変動金利を選ぶなら、返済額の見直しルールを扱ったドコモSMTBネット銀行の5年ルール・125%ルールもあわせて確認しておくと安心です。
年齢別のおすすめ
40歳未満の方
迷ったら「3大疾病50プラン(無料)」で十分です。無料でここまでの保障が付く団信は多くありません。ただし、これからがん保険への加入を検討している方は、年0.200%で3大疾病100プランにして民間のがん保険を契約しない(または解約する)という選択も合理的です。保険料と上乗せ金利の総額を比較してみてください。
40歳以上・50歳以下の方
3大疾病100プランの上乗せが年0.400%と重くなるため、基本の3大疾病50プラン(無料)+必要に応じて民間保険で補完という組み立てが現実的です。年0.400%は35年で見ると数百万円規模の負担になり得ます。
50歳超の方
基本プラン(無料)でも全疾病保障が付く点は、依然として他行より手厚い部類です。3大疾病保障が必要かどうかは、既存の保険との重複を確認したうえで判断しましょう。加入済みのがん保険があるなら、無理に年0.250%を払う必要はありません。
他行の団信と比べるときの視点
団信の手厚さで比較されることが多いのがりそな銀行の「団信革命」(特定状態保障特約付団信)です。3大疾病に加え、病気・ケガによる所定の16の状態や所定の要介護状態までカバーする、保障範囲の広い特約です。
上乗せ金利は加入時年齢40歳未満で年0.250%、40歳以上で年0.300%とされています(りそな銀行公式・2026年8月10日確認)。
ただし団信革命は「お借入時年齢が満50歳未満の方」が対象とされており、50歳を超えて借りる方の選択肢にはなりません。「50歳超ならりそなの団信革命へ」という比較は成り立たない点に注意してください。悪性新生物(がん)に罹患したことのある方は加入できないという条件もあります。
もう一つ、SBI新生銀行も比較検討に値します。一般団信が上乗せ0円であるのに加え、全疾病保障付団信も上乗せ0円(2026年3月2日開始)で用意されており、保証料0円・一部繰上返済手数料0円と諸費用の構成が分かりやすいのが特徴です。
店舗相談とオンライン手続きの両方に対応しているため、「対面で相談しながら決めたい」層にも向きます(なお、介護保障を付けた「安心保障付団信」は新規申込を終了しています)。
比較のコツは「上乗せ0円でどこまで付くか」を横並びにすること。そのうえで、もともとの住宅ローン金利の差と融資事務手数料も必ず合わせて見てください(団信の上乗せ年0.100%の差より、金利水準や手数料の差のほうが大きいことは珍しくありません)。
スゴ団信のよくある質問
Q. 「50歳未満」ではなく「50歳以下」なのですか?
A. 公式サイトのプラン表は「50歳以下のかた」「50歳超のかた」という区分(満年齢基準)で記載されています。境目の年齢にあたる方は、自分がどちらの区分になるかを申込前に必ず確認してください。1歳の違いで上乗せ金利が年0.250%変わります。
Q. 契約後に3大疾病100プランへ変更できますか?
A. 団信は原則として途中で変更できません(ドコモSMTBネット銀行も「原則途中で変更することができない」と明記しています)。プラン選択は住宅ローン契約時の一度きりと考えて、慎重に決めてください。
Q. 3大疾病50プランの「残高50%保障」だけで足りますか?
A. 残り50%の返済は続きます。「がんになっても、残り半分のローンは払い続けられるか」——これが判断基準です。就業不能が長引くケースは全疾病保障(12か月継続で残高0円)がカバーしますが、治療しながら働き続ける場合は全疾病保障の対象外になり得ます。
世帯の収入構成しだいで、100プランや民間のがん保険での上乗せを検討する価値があります。
Q. 「ドコモSMTBネット銀行」になって、今借りている人の団信はどうなりますか?
A. 商号変更に伴う顧客側の手続きは不要で、金融機関コード・支店番号・口座番号も変わらないとされています。既契約の保障内容が商号変更を理由に変わるものではありません。個別の取り扱いは公式サイト・お問い合わせ窓口でご確認ください。
Q. 脳卒中や急性心筋梗塞は、発病すればすぐに保障されますか?
A. いいえ。発病後60日以上、所定の状態が継続したと判断される場合、または所定の手術を受けた場合が支払条件です(がんは診断確定で支払対象)。3大疾病保障は「診断=即保障」ではない点を理解しておきましょう。
Q. 9月に金利優遇が終わったので、団信の上乗せは我慢したほうがよいですか?
A. 一概には言えません。金利の変化はその条件で借りる人全員に等しくかかるのに対し、団信の上乗せは保障を買うかどうかの選択です。返済額が増える局面だからこそ、返済不能リスクへの備えの価値は下がりません。
既に加入している生命保険・医療保険と重複していないかを確認したうえで、必要な保障だけを残すのが現実的な判断です。
まとめ
ドコモSMTBネット銀行のスゴ団信は、全疾病保障が全プランに無料で付き、50歳以下なら3大疾病50%保障まで上乗せ0円という、無料の範囲が広い団信です。一方で、「40歳」と「50歳」という2つの年齢の境目でコスト構造が変わるのが最大の注意点でした。
- 50歳以下=3大疾病50%保障が無料。100%保障は40歳未満 年0.200%/40歳以上 年0.400%。
- 50歳超=無料は「基本プラン」(3大疾病なし)。50%保障は年0.250%、100%保障は年0.400%。
- ワイド団信(年0.300%)には、全疾病保障・3大疾病保障特約・先進医療特約は付帯されない。
- 団信とは別に借入期間で年0.150%・審査結果で年0.100%〜0.300%の上乗せがあり得る。
- 2026年9月から、物件価格80%以下・環境配慮型住宅の金利優遇は利用できない(8月実行分で終了)。
商号が「ドコモSMTBネット銀行」へ変わり、金利優遇の枠組みも動いた——住宅ローンは30年以上の付き合いになる商品ですから、団信の上乗せだけでなく、金利・諸費用まで含めてSBI新生銀行など他行と並べて比較したうえで判断してください。
最新の保障内容・上乗せ金利・適用金利は、必ず各金融機関の公式サイトでご確認ください(本記事の団信情報は2026年8月10日、金利情報は2026年9月時点のものです)。
ドコモSMTBネット銀行の住宅ローンのおすすめ解説記事
- ドコモSMTBネット銀行の住宅ローンの金利推移・金利動向
- ドコモSMTBネット銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- ドコモSMTBネット銀行の住宅ローンの金利/手数料などを徹底解説!
- ドコモSMTBネット銀行のスゴ団信の評判は?メリットデメリットや注意点をわかりやすく解説!
- ドコモSMTBネット銀行のスゴ団信の年齢制限は?健康診断の有無などについて解説!
- ドコモSMTBネット銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- ドコモSMTBネット銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- ドコモSMTBネット銀行住宅ローンへの借り換えはお得?金利や手数料を解説
- ドコモSMTBネット銀行の住宅ローンのキャンペーンコードの入手方法
- ドコモSMTBネット銀行の住宅ローンはクレジットカード払いできる?