
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンは、毎月の返済をクレジットカードで支払うことはできません。返済は代表口座の円普通預金からの自動引落しで、約定返済日は12日・17日・22日・27日から選ぶ仕組みです(2026年10月時点)。
カードのポイントが取れない分、効いてくるのは繰上返済と金利の見直しです。同行の試算例では、100万円の繰上返済で総返済額が最大約83万円減ります。カード払いができない理由と、代わりに使える手立てを公式の情報に沿って整理しました。
ドコモSMTBネット銀行の住宅ローン=商号は変わったが返済方法は同じ
同行は2026年8月3日に商号を「株式会社ドコモSMTBネット銀行」へ変更しました。金融機関コード・支店番号・口座番号は変わっておらず、既存の住宅ローン契約の内容や返済方法も商号変更の影響を受けません。
新規の申込窓口は10月末で切り替わります。同行はWEB申込コースの仮審査申込の受付を2026年10月30日(金)17時で終了すると発表しました。これ以降は、銀行代理業者が窓口の対面相談コースで申し込みます。
対面相談コースの10月の変動金利(通期引下げプラン)は、物件価格の80%以下で借りる場合が年1.600%、80%超が年1.700%です。WEB申込コースの変動金利は年2.000%となりました。
商品の全体像はドコモSMTBネット銀行の住宅ローン解説で、金利の動きはドコモSMTBネット銀行 住宅ローンの金利推移で確認できます。
2026年10月30日(金)17時以降、ドコモSMTBネット銀行の住宅ローンの新規申込は、銀行代理業者の店舗で専門スタッフに相談しながら進める対面相談コースが窓口になります。SBIマネープラザでは借入れ・借換えのどちらも無料で相談できます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了し、対面相談コースでは続いています(2026年10月時点)。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
カード払いができない理由はショッピング枠の性質にある
住宅ローンとクレジットカードを調べると、「住宅ローンは担保付き、カードは無担保だから支払方法が違う」という説明をよく見かけます。ただ、無担保のカードローンでもカードでの返済はできないため、担保の有無は決め手になりません。
実際の理由は、クレジットカードのショッピング枠では、住宅ローンのような借入金の返済を直接支払えない点にあります。ショッピング枠は買い物の代金を一時的に立て替える仕組みで、借入金の返済とは目的が異なります。
キャッシング枠で現金を引き出して返済に充てる方法は、住宅ローンより高い金利の借入れを重ねる行為です。家計を悪化させるだけで、ポイント目的で選ぶ手段にはなりません。
カード払いを望む背景には、毎月の大きな支出でポイントを貯めたいという考えがあります。しかし住宅ローンの返済は口座からの引落しが一般的で、ポイント獲得の対象にはなりません。
ドコモSMTBネット銀行の返済は代表口座からの引落し
ドコモSMTBネット銀行の公式サイトでは、毎月の返済は代表口座の円普通預金からの自動引落しと案内されています。対面相談コースのお借入条件・返済方法のページも同じ扱いで、返済方法にクレジットカード払いは含まれていません。
毎月の返済はどう動く?押さえたい3つのルール(2026年10月時点)
実際の返済の流れを知っておくと、口座の資金繰りで失敗しにくくなります。毎月の返済(約定返済)は元利均等返済か元金均等返済のいずれかで、約定返済日に代表口座の円普通預金から自動引落しされます。
①約定返済日は12日・17日・22日・27日から選ぶ
申込時に選び、給与の入金日に合わせられます。約定返済日が銀行休業日の場合は翌営業日の引落しです。
②入金は当日19時までが当日扱い
19時以降の入金は翌日扱いとなり、遅延損害金がかかると明記されています。返済日の夜に慌てて入金する運用は避けたほうが安全です。
③一部繰上返済は1円から・何度でも・手数料無料
WEBサイトから手続きできます。全額繰上返済は変動金利期間中なら0円で、固定金利特約期間中は一律33,000円(税込)です。住宅ローン控除を受けている人が期間短縮型で残りの期間を10年未満にすると、控除を受けられなくなります。
| 手続き | 変動金利期間中 | 固定金利特約期間中 |
|---|---|---|
| 一部繰上返済(1円以上1円単位) | 0円 | 0円 |
| 全額繰上返済 | 0円 | 33,000円(税込) |
変動金利で一部繰上返済をすると、その後の返済額の再計算には5年ルール・125%ルールが適用されないと同行は案内しています。金利が上がる局面では、返済額軽減型を選んでも毎月の返済額が増える場合があります。
もし住宅ローンをカードで返済できたら
仮に毎月の返済をカード払いにできたとします。返済額は家計のなかでも大きく、何十年も続けばポイントだけでもかなりの額になります。魅力的に映るのは自然なことです。
一方、銀行はカード会社に決済手数料を払うことになります。無視できないコストで、採算を保つには住宅ローンの金利に上乗せするしかありません。その分を負担するのは借り手です。
カード払いは実現しにくいうえ、実現しても最終的には借り手のコストになりやすい仕組みといえます。
カード払いの代わりに効く4つの手立て
返済そのものはカード払いにできなくても、家計を整える余地は残っています。効果の大きい順に4つ挙げます。
①返済そのものを軽くする(ポイントより効果が大きい)
毎月のポイント還元より、金利の低い住宅ローンを選び、繰上返済で総利息を減らすほうが手元に残るお金は大きくなります。借入額が大きいほど、わずかな金利差が総返済額を数十万〜数百万円単位で動かします。
この考え方は、金利が上がる局面でいっそう重みを増します。日本銀行は9月17〜18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げることを決めました(日本銀行 公式・金融市場調節方針に関する公表文)。
これを受けて、変動金利の基準になる短期プライムレートについて、三菱UFJ銀行とみずほ銀行は11月2日から年2.625%へ引き上げる予定です。次回の会合は日本銀行の公表日程のとおり10月29〜30日に開かれます。
ポイント数百円分を追うより、金利と諸費用の水準を見直すほうが効果ははるかに大きい局面です。
繰上返済の効き方も具体的に見てみます。同行の公式サイトには、借入3,000万円・返済期間35年・金利年2.5%(35年固定金利特約タイプ)・元利均等返済で、返済開始10年後に100万円を一部繰上返済した場合の試算例が載っています。
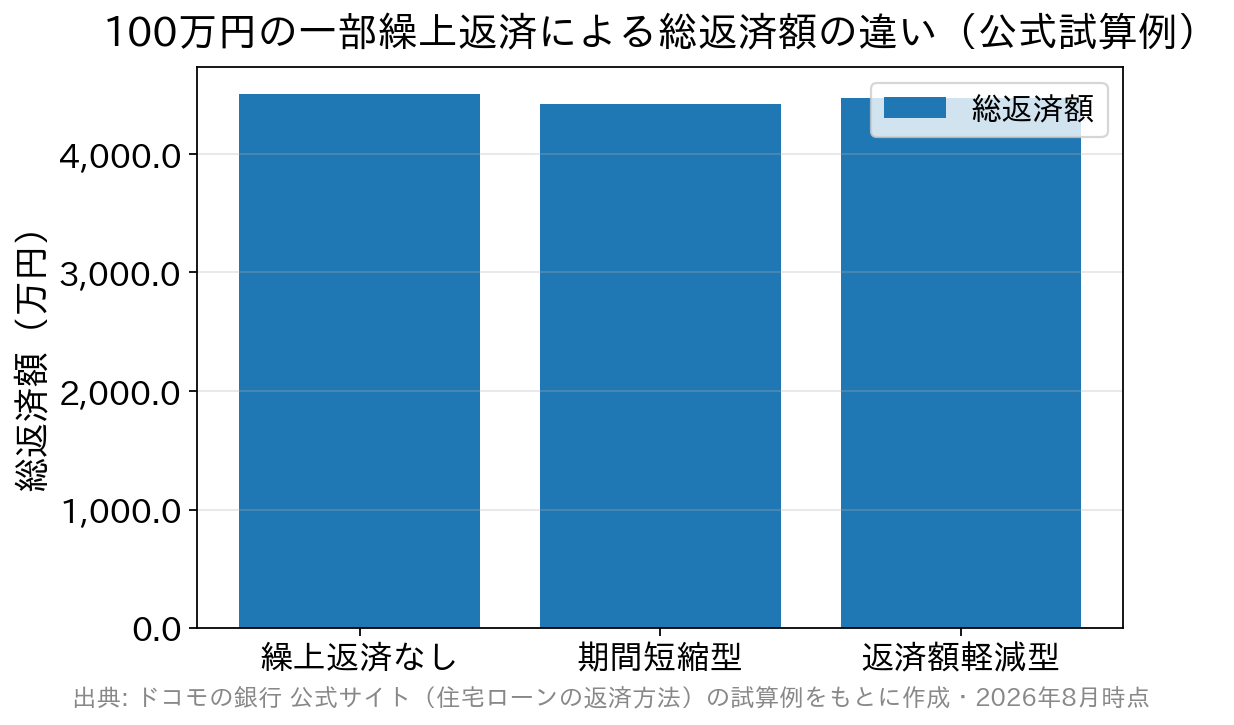
100万円の繰上返済で、期間短縮型なら835,868円(返済期間は1年5ヵ月短縮)、返済額軽減型でも345,881円(毎月の返済額は4,486円減)の軽減です。還元率1%のカードで期間短縮型と同じ額を得るには、8,000万円以上の買い物が必要になる計算です。
※試算は公式サイトの具体例で、借入金額・期間・返済方式が異なれば結果も変わります。
②住宅購入の周辺出費でポイントを貯める
毎月の返済は対象外でも、引っ越し費用・家具家電・カーテン・リフォーム代など、カード払いに対応する関連支出は少なくありません。大きな買い物が重なる時期にまとめてカードで払えば、効率よくポイントを貯められます。
③口座・カード・給与振込をまとめて銀行の優遇を受ける
銀行によっては、給与振込や口座振替、カード利用などの取引状況に応じて、独自のポイントや手数料の優遇を用意しています。内容は銀行ごとに違うため、返済口座のある銀行のサービスを一度確かめておくと取りこぼしを防げます。
④給与口座が別の銀行なら定額自動入金サービスで資金を移す
カード払いはできなくても、返済資金の移動は手数料無料で自動化できます。同行の定額自動入金サービスは、本人名義の他行口座から毎月5日または27日に指定額を引き落とし、原則その4営業日後に代表口座へ入金します。金額は1万円以上1千円単位です。
同行は、約定返済日を27日にしたうえで引落日も27日にすると、入金が4営業日後になるため残高によっては当月の返済ができず延滞となることがあると注意を促しています。
引落日は約定返済日より十分前の日付を選ぶと安全です。初回の引落しは申込完了の8営業日後に来る引落日からなので、借入直後は余裕をみて設定してください。
金利そのものを下げられないかを考えたい場合は、ドコモSMTBネット銀行への住宅ローン借り換えもあわせて読むと判断しやすくなります。
住宅ローンとクレジットカードに関するよくある質問(FAQ)
Q. 住信SBIネット銀行(現・ドコモSMTBネット銀行)の住宅ローンはクレジットカードで返済できますか?
A. できません。毎月の返済は代表口座の円普通預金からの自動引落しで行います。商号変更後も返済方法は変わっていません(2026年10月時点)。
Q. 約定返済日は何日を選べますか?
A. 申込時に12日・17日・22日・27日のいずれかを選びます。契約後の変更は手続きの注意点があるため、返済予定表を確認のうえ同行の窓口に問い合わせてください。
Q. 給与口座が別の銀行でも、返済口座をドコモSMTBネット銀行にできますか?
A. できます。給与口座から代表口座へ返済資金を移す必要があり、定額自動入金サービス(手数料無料)で自動化できます。入金は引落日の原則4営業日後なので、約定返済日より前に着金する日程を組んでください。
Q. 固定金利特約期間中に全額繰上返済すると手数料はいくらですか?
A. 一律33,000円(税込)です。変動金利期間中なら全額繰上返済も0円で、一部繰上返済はどちらの期間でも1円から無料です(2026年10月時点)。
Q. キャッシング枠で現金を引き出して返済に充てるのはどうですか?
A. 勧められません。キャッシングは金利が高く、住宅ローンより割高な借入れを重ねることになるため、家計はかえって悪化します。
※返済ルール・手数料・金利は2026年10月時点の内容です。金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。
【参考・出典】
ドコモSMTBネット銀行 住宅ローンの返済方法
ドコモSMTBネット銀行 定額自動入金サービス
日本銀行 金融政策決定会合の運営・日程
ドコモSMTBネット銀行の住宅ローンのおすすめ解説記事
- ドコモSMTBネット銀行の住宅ローンの金利推移・金利動向
- ドコモSMTBネット銀行の住宅ローンのメリットとデメリット・注意点を徹底解説
- ドコモSMTBネット銀行の住宅ローンの金利/手数料などを徹底解説!
- ドコモSMTBネット銀行のスゴ団信の評判は?メリットデメリットや注意点をわかりやすく解説!
- ドコモSMTBネット銀行のスゴ団信の年齢制限は?健康診断の有無などについて解説!
- ドコモSMTBネット銀行の住宅ローンの審査は厳しい?落ちた場合の対策とは?
- ドコモSMTBネット銀行の住宅ローンの審査必要書類は?申し込みの流れも解説!
- ドコモSMTBネット銀行住宅ローンへの借り換えはお得?金利や手数料を解説
- ドコモSMTBネット銀行の住宅ローンのキャンペーンコードの入手方法
- ドコモSMTBネット銀行の住宅ローンはクレジットカード払いできる?
2026年10月30日(金)17時以降、ドコモSMTBネット銀行の住宅ローンの新規申込は、銀行代理業者の店舗で専門スタッフに相談しながら進める対面相談コースが窓口になります。SBIマネープラザでは借入れ・借換えのどちらも無料で相談できます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了し、対面相談コースでは続いています(2026年10月時点)。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。