
SBI新生銀行は2025年11月17日(月)より、住宅ローン変動金利(半年型)の借入期間について、最長50年までの取り扱いを開始しました。
従来の最長35年を大きく超える返済期間が選択可能となり、住宅ローン市場における新しい選択肢として注目されています。
この記事では、2026年8月13日に公式サイトで確認した内容をもとに、50年ローンの商品性とメリット・注意点、そして「いま変動金利のまわりで何が起きているのか」までを整理します。返済期間を延ばす判断は、目先の月々返済だけでなく総返済額・金利変動リスク・完済時年齢まで見て決めることが大切です。
【2026年8月】SBI新生銀行の住宅ローンと現在の金利
SBI新生銀行の住宅ローン(パワースマート住宅ローン)は、申し込みから契約まで来店不要で完結するオンライン型の商品です。事前審査と本審査を分けず本審査のみで手続きが完結する点も、他行と併願する人にとっては分かりやすい設計といえます。
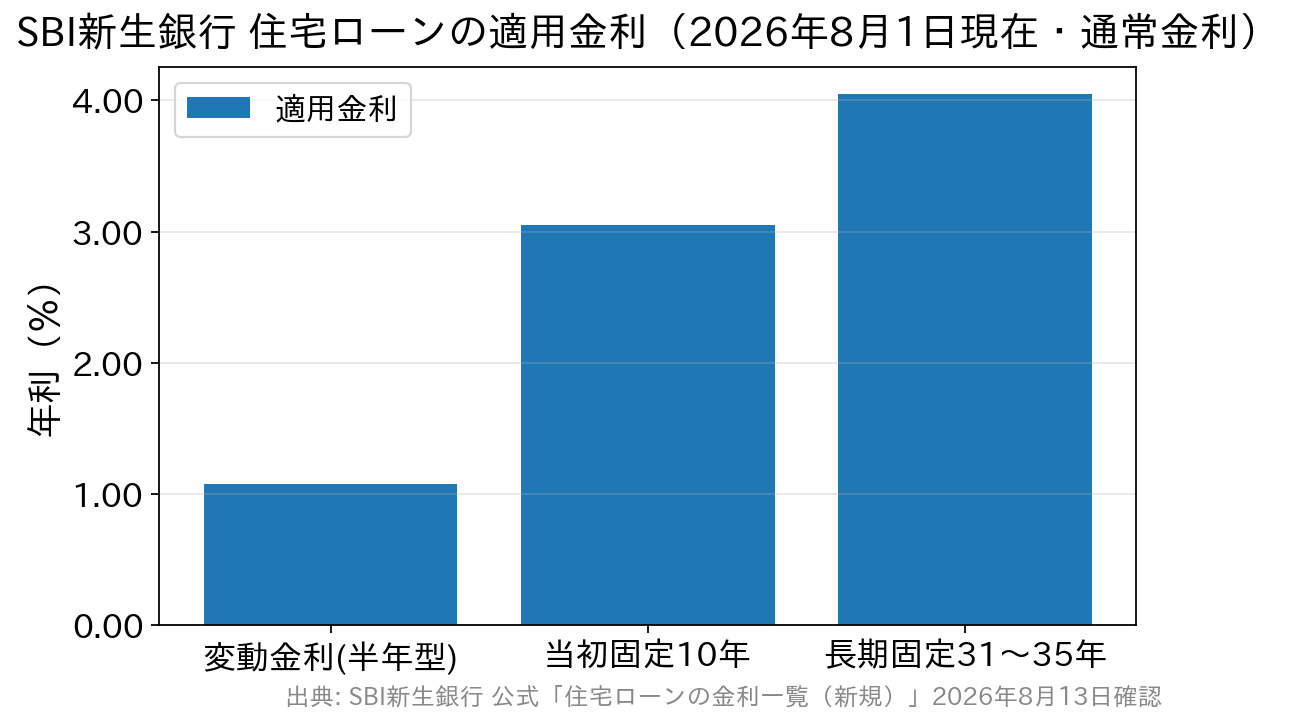
まず押さえておきたいのが、いまの金利水準です。同行が公表している新規借り入れの適用金利は次のとおりです(2026年8月1日現在・通常金利)。
| 金利タイプ | 通常金利 | 自己資金優遇金利 |
|---|---|---|
| 変動金利(半年型) | 年1.080% | 年1.060% |
| 当初固定10年 | 年3.050% | 年3.030% |
| 長期固定31〜35年 | 年4.050% | 年4.030% |
※SBI新生銀行「住宅ローンの金利一覧(新規でお借り入れの方)」2026年8月1日現在の表示。自己資金優遇金利は新規借り入れで借入金額が物件購入価格・建築請負価格の合計額の90%以内の場合が対象で、借り換えは対象外です。
金利は毎月見直されるため、最新の適用金利は公式サイトでご確認ください。
さらに、SBI新生銀行では「SBIハイパー預金」を開設している人が変動金利(半年型)を借りる場合、当初借入金利から年0.090%が引き下げられます。通常金利の年1.080%にこの優遇を適用すると年0.990%となり、変動金利としては低い水準です(2026年8月時点。自己資金優遇との併用可否など条件があるため、詳細は公式サイトでご確認ください)。
もうひとつ、50年ローンを考えるうえで見落とせない特徴があります。SBI新生銀行は、変動金利につきものの「5年ルール」「125%ルール」を採用していません(公式の金利一覧ページに明記)。この点は後述の注意点で詳しく取り上げます。
SBI新生銀行の50年ローンとは
これまでSBI新生銀行の住宅ローンの借入期間は最長35年でした。2025年11月に導入された「50年ローン」は、条件を満たした場合に借入期間を最長50年まで設定できる商品性です。公式サイトの記載を整理すると、次のようになります。
| 確認する項目 | 内容 | 備考 |
|---|---|---|
| 50年を選べる条件 | 変動金利(半年型)を選び、新規の住宅購入・建設資金の借り入れであること | 5年以上50年以内(1年単位) |
| 対象外となるケース | 借り換え、リフォーム資金を含む借り入れ | 5年以上35年以内(1年単位) |
| 35年超の金利 | 当初借入金利に年0.100%の上乗せ | 借入期間が35年を超える場合 |
| 借入金額 | 500万円以上3億円以下(10万円単位) | — |
| 年齢の条件 | 借入申込時20歳以上65歳以下、かつ完済時年齢80歳未満 | 商品説明書(2026年3月2日現在) |
住宅価格の上昇や家計負担の増加に対応する狙いがあり、返済期間を大幅に延ばすことで、毎月の返済額を抑えながら住宅を取得しやすくなります。
50年ローンのメリット
家計の負担を抑える効果がある50年ローン。メリットを詳しく見ていきましょう。以下の試算はいずれも元利均等返済・ボーナス返済なし・諸費用は含まない前提で、変動金利は返済期間中ずっと同じ金利が続くと仮定した単純計算です。
月々の返済負担が大きく軽減
たとえば、借入額5,000万円・金利年0.990%で返済期間35年の場合、毎月の返済額は約14.1万円になります。
これを50年ローンにすると、35年超のため金利は年0.100%上乗せ(この例では年1.090%)になるものの、月々は約10.8万円まで下がります。月々およそ3.3万円、年間では約39万円の負担軽減という計算です。
毎月の返済額が小さくなる分、同じ負担感のまま借入可能額を増やせるため、価格の高い物件や希望条件に合った立地・間取りを選びやすくなります。返済計画にゆとりが生まれることで、20代など若い世代にとってもマイホーム取得のハードルが下がります。
※上記は前提金利による試算例です。実際の金利・返済額は契約日の適用金利や条件により異なります。正確な金額は公式サイトの住宅ローンシミュレーションでご確認ください。
購入できる物件の選択肢が広がる
「毎月の返済を13万円前後に抑えたい」というケースで考えてみます。同じ前提(元利均等・ボーナスなし)で計算すると、返済期間35年・金利年0.990%では借入可能額は約4,610万円にとどまります。
一方、返済期間を50年に延ばすと、上乗せ後の年1.090%で計算しても同じ月々の返済額で約6,010万円まで借り入れられる計算になり、より広い住まいや立地条件の良い物件など、選択の幅が大きく広がります。
「長く借りて、早く返す」も選べる
月々の返済負担を抑えることで、教育費や老後資金、万が一への備えなど、住宅費以外の支出とのバランスを取りやすくなります。長期にわたる住宅ローンでは、将来の収支変動に柔軟に対応できることが重要です。
SBI新生銀行では、一部繰上返済手数料が無料です(全額繰上返済手数料も、安心パックWを付けて借入日から5年以内に完済する場合を除き0円)。資金に余裕ができたタイミングで返済を前倒しすれば、総返済額の軽減や、実質的な返済期間の短縮につなげられます。
あえて50年で組んで毎月の義務額を軽くしておき、繰上返済で実際の完済を早める——という使い方ができるのは、長期返済ならではの発想です。
50年ローンで必ず確認したい注意点
メリットが大きい50年ローンですが、以下の4点は申し込み前に必ず確認しておきましょう。
総返済額は増える可能性が高い
返済期間が長いほど利息を支払う期間も長くなるため、35年ローンと比べると総返済額は増えやすい点に注意が必要です。先ほどの前提(5,000万円・元利均等・金利一定)でそのまま完済まで返した場合、35年返済の総額が約5,918万円であるのに対し、50年返済では約6,488万円と、差はおよそ570万円になります。
月々の負担軽減と総返済額のバランスは、必ずシミュレーションで確認しましょう。
年0.100%の金利上乗せがある
35年超の借り入れの場合、当初借入金利から年0.100%の上乗せとなります。長期・低月額の代わりに金利がわずかに上がる点は理解しておきましょう。
完済時年齢80歳未満という「期間の上限」
意外と見落とされがちなのが年齢条件です。商品説明書(2026年3月2日現在)では完済時年齢が80歳未満と定められているため、借入期間は「80歳−申込時年齢」の範囲に収まる必要があります。つまり、50年をフルに使えるのは申し込み時点で30歳前後より若い人に限られるという点は、検討の初期段階で押さえておきたいポイントです。
40歳で申し込む場合、選べる期間の上限はおおむね40年程度になります。
5年ルール・125%ルールがない=金利上昇が返済額に早く届く
50年ローンの対象は変動金利(半年型)です。変動金利である以上、金利上昇時には返済額が増えるリスクを抱えます。契約期間が長いほど、その影響を受ける期間も長くなります。
ここで重要なのが、SBI新生銀行は「5年ルール」「125%ルール」を採用していないという点です。多くの銀行では、金利が上がっても毎月の返済額は5年間据え置かれ(5年ルール)、見直し後も前回の125%までしか上がりません(125%ルール)。
SBI新生銀行にはこの緩衝装置がないため、金利が上がれば半年ごとの見直しで返済額そのものが変わります。
これは一長一短です。返済額が据え置かれる仕組みは短期的には安心ですが、その間に発生した利息は消えるわけではなく、返済終盤に未払利息としてしわ寄せが来ることがあります。SBI新生銀行の方式は、上昇分がその都度反映されるぶん「見えない負担の先送り」が起きにくいという見方もできます。
いずれにせよ、50年という長期で変動金利を選ぶなら、金利が1%、2%と上がった場合の返済額を必ず試算してから決めることが欠かせません。
【2026年8月】変動金利をめぐる「いま」の動き
50年という長い期間を変動金利で借りるかどうかを判断するうえで、足元の動きも押さえておきましょう。大手銀行では、変動金利の「基準金利」の見直しスケジュールが相次いで公表されています。
三菱UFJ銀行は公式サイトで、2026年6月16日発表の短期プライムレート引き上げに伴い、2026年9月1日より住宅ローンの変動金利の基準金利を見直すと告知しています。9月分の基準金利は2026年8月31日に発表され、以降は毎月1日を基準日として見直す方式に変わります。
すでに借りている人への反映時期は、変動金利(毎月型)が2026年11月の約定返済分から、年2回型が2027年1月の約定返済分からとされています。
みずほ銀行も金利一覧ページで、2026年9月30日までに年1.025%〜で借り入れた場合、2027年1月返済分から年1.275%〜が適用されると明記しています(2026年8月3日の短期プライムレート改定を反映した後の金利)。
ここで混同しないでほしいのは、これらはあくまで各行が自行について公表した予定だという点です。反映時期も上げ幅も銀行ごとに異なり、SBI新生銀行を含む他行が同じスケジュールで動くという意味ではありません。
また、見直しの対象は「基準金利」であり、実際に適用される金利は基準金利から引下げ幅を差し引いたものになります。
ただし方向感として、変動金利の土台となる短期プライムレートが動く局面に入っていることは事実です。SBI新生銀行の変動金利(半年型)は年2回見直しで、前述のとおり5年ルール・125%ルールもありません。
50年ローンを検討するなら、「金利が上がったとき、いつ・どのくらい返済額に効いてくるか」を自分の契約条件で確認しておくことが、これまで以上に重要になっています。最新の金利や見直しの取り扱いは、必ず各金融機関の公式サイトでご確認ください。
よくある質問(FAQ)
Q. 50年ローンは誰でも利用できますか?
A. 変動金利(半年型)を選び、新規で住宅を購入・建設する場合に限り、最長50年まで選択できます。加えて完済時年齢80歳未満という条件があるため、実際に50年を選べる年齢層は限られます。詳細は公式サイトおよび商品説明書でご確認ください。
Q. 借り換えでも50年に延ばせますか?
A. できません。借り換え、およびリフォーム資金を含む借り入れは50年の対象外で、借入期間は5年以上35年以内となります。50年が使えるのは新規の住宅購入・建設資金の場合のみです。
Q. 固定金利でも50年にできますか?
A. 50年(35年超)の借入期間を選べるのは変動金利(半年型)です。当初固定金利・長期固定金利の借入期間は最長35年以内が基本です。
Q. 借り入れのときにかかる費用はどのくらいですか?
A. 事務手数料は借入金額×2.20%(税込)です。一方で保証料・保証事務手数料は無料、団体信用生命保険料も無料(一般団信の場合)とされています。電子契約を利用する場合は印紙税が不要になる代わりに、電子契約利用手数料5,500円(税込)がかかります。
このほか登録免許税・司法書士報酬・火災保険料などが必要です(2026年8月13日に公式サイトで確認)。
Q. 月々の返済を抑えつつ総返済額も抑えるコツはありますか?
A. 返済期間を長く設定して月々の負担を軽くしつつ、家計に余裕ができたら手数料無料の一部繰上返済を活用する方法があります。繰上返済で期間を実質的に短縮すれば、総返済額の増加を抑えられます。
まとめ
SBI新生銀行の50年ローンは、住宅価格の上昇が続く現在の住宅市場において、毎月の返済額を抑えながらマイホーム取得を目指したい人にとって、現実的で有力な選択肢です。返済期間を大きく延ばすことで、同じ借入額でも月々の負担を軽減でき、家計に余裕を持たせやすくなります。
特に、若年層で早期に住宅購入を検討しているケースや、共働きで将来的な収入増を見込む家庭にとっては、返済初期の負担を抑えながら住環境を整えられる点が大きなメリットになります。一部繰上返済手数料が無料なので、「長く借りて、余裕ができたら前倒しで返す」という戦略が取りやすいのも同行ならではです。
一方で、返済期間が長期化するほど支払う利息の総額は増えやすく、金利動向の影響も受けやすくなります。完済時年齢80歳未満という期間の上限、35年超の年0.100%上乗せ、そして5年ルール・125%ルールがないこと——この3点は、申し込み前に必ず確認しておきたいポイントです。
50年ローンを検討する際は、月々の返済額の低さだけに目を向けるのではなく、借入額や金利条件を変えた複数のシミュレーションを行い、将来の金利上昇時や収入変動時にも無理のない返済が続けられるかを確認することが欠かせません。
十分な試算と現実的な返済計画を前提にすれば、これまで選択肢に入りにくかった住まいを現実に近づけてくれる、心強い手段となるはずです。※本記事の金利・条件は2026年8月13日時点で公式サイトを確認した内容です。最新の取り扱い状況は必ず各金融機関の公式サイトをご確認ください。