
はじめに
住宅ローン金利は2026年10月、固定金利が一段と上がり、変動金利にも引き上げが広がりました。日銀が9月18日に政策金利を年1.25%程度へ引き上げ、長期金利も年3%台で推移しているためです。
【フラット35】の10月の最も多い金利は年3.830%で、現行制度になった2017年10月以降の最高を3か月連続で更新しました。大手5行は10年固定が全行で上がり、変動は3行が引き上げ、2行が据え置きです。
変動金利の基準となる短期プライムレートは11月から一段上がる予定で、変動で借りている人にとっても「次の見直し」が近づいています。以下、変動と固定で動き方が違う理由と、借り手が確認しておきたい点をニュースの順に整理します。
1. 足元の金利概況(2026年10月時点)
日銀が政策金利を年1.25%程度へ引き上げ(9月18日)
日本銀行は9月17・18日の金融政策決定会合で、政策金利(無担保コールレート・オーバーナイト物)を年1.0%程度から年1.25%程度へ引き上げることを決めました。6月以来3か月ぶりの利上げで、2024年3月のマイナス金利解除後、おおむね半年に1回だったペースを速めた形です。
10月1日に公表された同会合の「主な意見」では、物価の上振れの兆候がみえれば利上げのペースを速めざるを得ないという趣旨の意見も示されました。ただし、次の利上げの時期を日銀が決めているわけではありません。
長期金利は年3%台で推移
固定金利の基準となる長期金利(新発10年物国債の利回り)は、9月1日に約30年ぶりに年3%台へ乗ったあとも高い水準が続いています。10月1日には年3.095%(一時3.110%)で取引されました。インフレへの警戒や米国債利回りの上昇が背景と報じられています。
ここで押さえておきたいのが、「どの金利の話なのか」です。長期金利は固定金利・【フラット35】の基準、短期プライムレート(短プラ)は変動金利の基準で、短プラは日銀の政策金利の影響を受けます。ニュースの「金利上昇」がどちらを指すのかで、影響を受けるローンが変わります。
変動金利(大手5行のうち3行が引き上げ・2行は据え置き)
「変動金利タイプ」は、住宅ローンの金利を定期的に見直す商品です。かつては各行が年0.2%台という低金利競争を繰り広げていましたが、2024年3月のマイナス金利解除以降は利上げ局面に入っています。
10月の適用金利では、みずほ銀行・三井住友信託銀行・りそな銀行の3行が変動型(最優遇)を引き上げ、三菱UFJ銀行と三井住友銀行は据え置きました。大手5行の変動金利はすべて年1%を超えています。
さらに日銀の9月利上げを受けて、三菱UFJ銀行は短期プライムレートを11月から年2.625%へ引き上げると発表しています。地方銀行でも11月からの短プラ引き上げを発表する例が出ており、変動金利の基準金利は年内にもう一段動く可能性があります。
ただし、すでに借りている人の返済額がいつ変わるかは、銀行と契約タイプによって異なります。基準金利の見直し日と、返済額が変わる月は別物です。ご自分の契約がどう扱われるかは、借入先の案内や返済予定表で確認するのが確実です。
固定金利(【フラット35】は3か月連続の上昇で過去最高)
固定金利は長期金利の影響を受けるため、長期金利の上昇にあわせて上がっています。10月は大手5行がそろって10年固定(最優遇)を引き上げ、5行平均は年4.104%となりました(日本経済新聞の集計)。メガバンク3行の10年固定は、いずれも各行の発足以降で最高の水準と報じられています。
長期固定型の代表である【フラット35】(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)の10月の最も多い金利は年3.830%です。3か月連続の上昇で、算出方法が変わった2017年10月以降で最も高い水準です。
条件別では、融資率9割超が年3.940%、【フラット20】(借入期間20年以下)は9割以下で年3.510%・9割超で年3.620%、【フラット50】(36年以上50年以下)は9割以下で年4.100%・9割超で年4.210%です(住宅金融支援機構「【フラット35】借入金利の推移」・2026年10月資金受取分)。
「フラット35は年3.83%」とだけ覚えると誤解のもとで、借入期間・融資率・団信の種類によって適用される金利が変わります。また上記は取扱金融機関が提供する金利のうち最も多い金利で、実際の金利は金融機関ごとに異なります。
2. 主要銀行の金利(2026年10月)
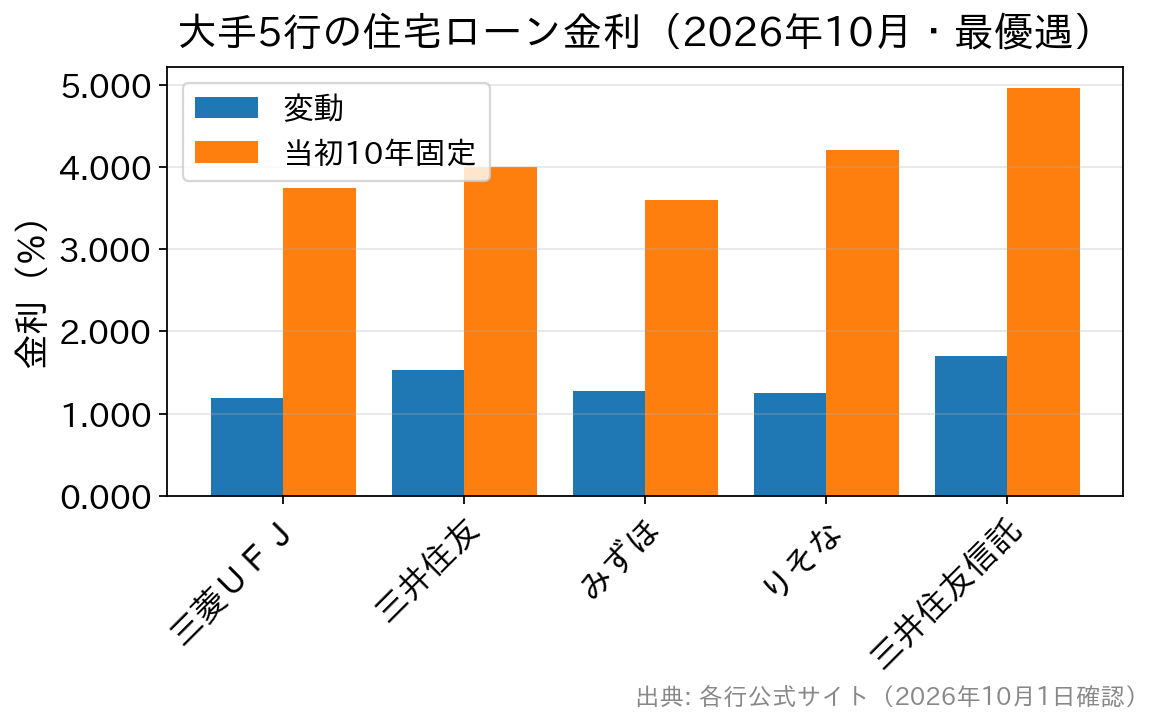
当編集部が各行の公式サイトで確認した、2026年10月の適用金利です。10年固定は各行とも年3%台後半〜4%台、変動は年1%台前半〜後半と、行によって差が開いています。表示金利は商品・条件により異なり、最優遇の適用には所定の条件があります。
| 銀行名 | 変動(最優遇) | 当初10年固定(最優遇) |
|---|---|---|
| 三菱UFJ銀行 | 1.195%〜 | 3.750%〜 |
| 三井住友銀行 | 1.525%〜 | 4.000%〜 |
| みずほ銀行 | 1.275%〜 | 3.600%〜 |
| りそな銀行 | 1.250%〜 | 4.205%〜 |
| 三井住友信託銀行 | 1.700%〜 | 4.965%〜 |
| SBI新生銀行 | 1.410%〜 | 3.380%〜 |
| ドコモSMTBネット銀行 (旧・住信SBIネット銀行) 対面相談コース |
1.600%〜 | 3.379%〜 |
| 【フラット35】 | 全期間固定(21〜35年)3.830%(最も多い金利) | |
※2026年10月時点・各行公式サイトにて確認(新規借入)。三菱UFJ銀行は変動=ずーっと一律優遇コース、10年固定=最初に大きな優遇コース。三井住友銀行の変動はWEB申込専用住宅ローン。みずほ銀行・りそな銀行は手数料型の最優遇。三井住友信託銀行は当初期間金利引下げの当初適用金利。
SBI新生銀行は自己資金10%以上の優遇金利(変動は半年型)。ドコモSMTBネット銀行は変動=通期引下げプラン・物件価格80%以下(80%超は年1.70%)、10年固定=当初引下げプランの最下限で、審査結果により最大年0.55%、団信プランにより上乗せとなる場合があります。【フラット35】は融資率9割以下・新機構団信付き。
各銀行の動向
10月は、「固定はそろって上昇、変動も引き上げる銀行が増えた」月です。9月は変動を据え置いた銀行のうち3行が10月に引き上げに回り、据え置いたのは9月に先行して上げていた三菱UFJ銀行と三井住友銀行でした。
これは「変動=短期の政策金利、固定=長期金利」という住宅ローンの基本構造が、そのまま数字に表れた結果です。長期金利の上昇は翌月の固定金利にすぐ反映されますが、変動金利は政策金利→短プラ→各行の基準金利という順で、時間差をもって動きます。
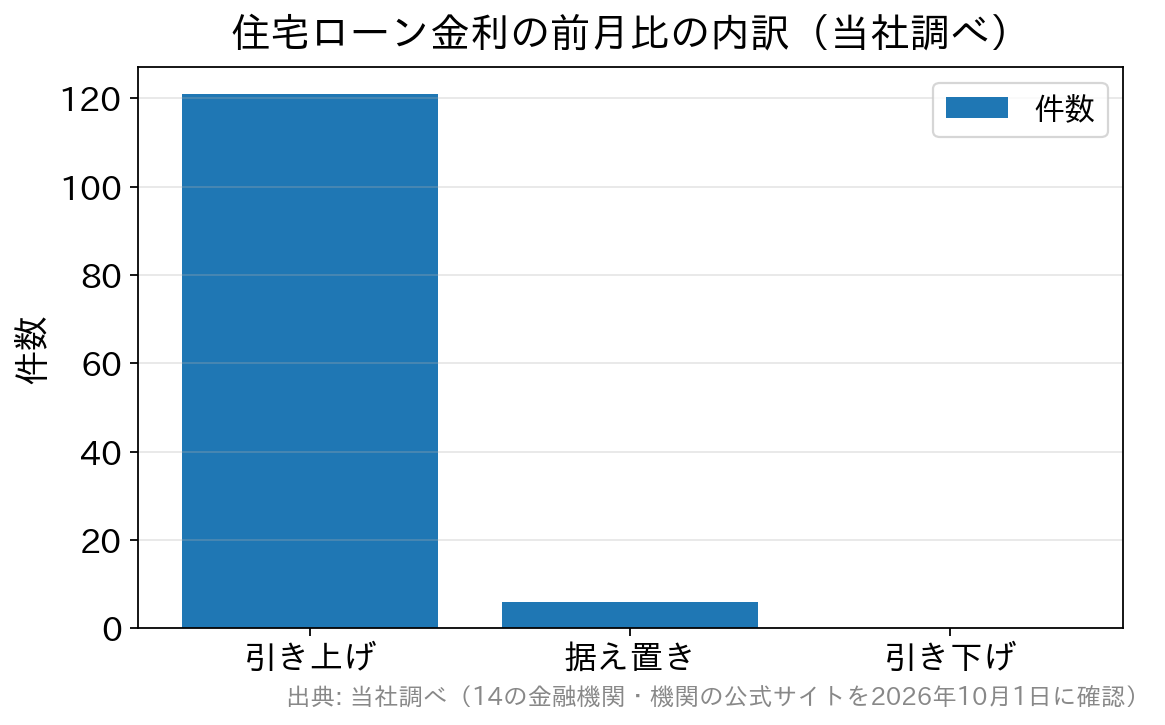
当編集部が2026年10月1日に14の金融機関・機関の公式サイトで住宅ローン金利を確認したところ、前月と比較できた127件のうち121件が引き上げ、6件が据え置き、引き下げは0件でした(当社調べ。件数は銀行・商品・金利タイプなどの組み合わせ数で、フラット35は機構の最頻金利を取扱各社ごとに計上)。
ネット銀行の申込方法の変更にも注意が必要です。ドコモSMTBネット銀行(旧・住信SBIネット銀行)は、住宅ローン「WEB申込コース」の仮審査申込の受付を2026年10月30日(金)17時で終了すると公式サイトで案内しています。受付終了までに仮審査を申し込んだ人は、WEB申込コースで手続きを続けられます。
以降の申込は、同行を所属銀行とする銀行代理業者が窓口の「対面相談コース」になります。対面相談コースでは、物件価格の80%以下で借りる場合の金利優遇が引き続き適用され、10月の通期引下げプランの変動金利は年1.600%です。一方で「環境配慮型住宅への特別金利優遇」は2026年9月実行分で終了し、審査結果による上乗せは最大年0.55%と、条件面の注意点もあります。
対面相談コースの窓口のひとつがSBIマネープラザで、店舗やオンラインで金利条件や借入プランを相談できます(相談は無料)。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
各行とも金利水準だけでなく、疾病保障付き団信や繰上返済の利便性、事務手数料まで含めた商品力で差別化を強めています。表面の金利差が小さくても、団信の上乗せ金利や事務手数料の違いで総負担は変わります。金利だけを横並びで比べず、条件をそろえて試算することが大切です。比べ方の手順は住宅ローンの比較ポイント(金利・団信・諸費用)で整理しています。
2026年10月時点でも、変動金利(大手5行で年1.2〜1.7%程度)と全期間固定(【フラット35】で年3.830%)の差は2%以上開いた状態です。毎月返済額を重視して変動を選ぶ人がいる一方、今後の上昇リスクを意識して固定や固定期間選択型を検討する人も増えています。「金利水準」だけでなく、将来の返済の安定性まで含めて選ぶことが、これまで以上に重要になっています。
3. 2026年10月の主な変更点(まとめ)
ここまでの動きを、借り手の視点で整理すると次の5点です。
- 日銀が政策金利を年1.25%程度へ(9月18日決定)…6月以来3か月ぶりの利上げ。変動金利の基準となる短プラの引き上げにつながっています。
- 短期プライムレートが11月から上昇へ…三菱UFJ銀行は年2.625%へ引き上げると発表。地方銀行でも11月からの引き上げを発表する例が出ています。
- 大手5行の10年固定が全行上昇・変動は3行が引き上げ…変動を上げたのはみずほ銀行・三井住友信託銀行・りそな銀行。三菱UFJ銀行と三井住友銀行は据え置きです。
- 【フラット35】は年3.830%で過去最高を更新…借入期間21年以上35年以下・融資率9割以下・新機構団信付きの最も多い金利で、3か月連続の上昇です。
- 【フラット35】利用者向けの「フラットすまい・るポイント」が開始(10月1日)…2026年10月1日以降に【フラット35】(【フラット20】【フラット50】を含む)を借り入れた人に、借入額などに応じて楽天ポイントが進呈されます。取扱金融機関を問わず対象です。
このほか、ドコモSMTBネット銀行のWEB申込コースは10月30日(金)17時で仮審査申込の受付を終了します。同行の金利の動きはドコモSMTBネット銀行の住宅ローン金利推移、ネット銀行の例はPayPay銀行の住宅ローン金利推移・金利動向もあわせてご覧ください。
4. 金利予測と市場分析
変動金利の見通し
変動金利は通常、短期プライムレートを基準に決まります。日銀の9月利上げを受けて大手行は短プラを11月から引き上げる方針で、11月以降の変動金利の基準金利にも上昇圧力がかかる構図です。
もっとも、変動金利は金融機関同士の競争も激しく、短プラの動きが即座かつ一律に適用金利へ反映されるわけではありません。基準金利の見直し時期・既存の借入者への反映時期は銀行によって異なります。10月に2行が据え置いたように、各行の判断にも差が出ます。
今後の焦点は日銀の次の一手です。次回の金融政策決定会合は2026年10月29日・30日で、30日には「経済・物価情勢の展望(展望レポート)」の公表と総裁会見が予定されています(日本銀行 公表予定)。市場では次回利上げの時期をめぐる観測がさまざまに出ていますが、日銀は何も決めていません。
変動金利を選ぶ場合は「将来の金利上昇」を前提に、返済額に余裕を持たせる・繰上返済で元金を早めに減らすといった備えが現実的です。「5年ルール(5年間は返済額据え置き)」がある商品でも、金利が上がれば返済に占める利息の割合が増え、元金が減りにくくなる点には注意が必要です(5年ルール・125%ルールを採用していない商品もあります)。
固定金利の見通し
固定金利に影響する長期金利は、国内の金融政策・米国の金利・原油価格・財政をめぐる需給など、複数の材料が同時に効いています。9月に年3%台へ乗ったあとも高止まりしており、その結果が10月の【フラット35】と大手行の固定金利の上昇に表れました。
ここからさらに上がるのか、いったん落ち着くのかは、現時点では断定できません。金利上昇リスクをできるだけ避けたい人にとっては、「固定で固める安心」のコスト、つまり変動との金利差が大きくなっている点をどう評価するかが論点です。
なお【フラット35】は、借入申込時ではなく資金を受け取る月の金利が適用されます。引き渡しが先の物件では、契約時と実行時で金利が変わりうることも頭に入れておきましょう。
5. よくある質問
Q. 日銀の1.25%への利上げで、私の変動金利はいつ上がりますか?
A. 利上げがすぐ返済額に反映されるわけではありません。まず各行が短期プライムレートを見直し(大手行は11月から)、それが基準金利に反映され、さらに契約ごとの見直し日を経て返済額が変わります。時期は銀行・契約タイプで異なるため、借入先の案内で確認してください。
Q. 長期金利が3%を超えると、変動金利も上がりますか?
A. 直接には連動しません。長期金利は固定金利・【フラット35】の基準で、変動金利の基準は短期プライムレートです。変動金利が動くのは、日銀の政策金利の変更が短プラを通じて各行の基準金利に反映されたときです。
Q. 【フラット35】の「年3.830%」は誰でもこの金利ですか?
A. いいえ。年3.830%は借入期間21年以上35年以下・融資率9割以下・新機構団信付きで「最も多い金利」です。融資率9割超は年3.940%、【フラット20】は年3.510%、【フラット50】は年4.100%と条件で変わり、取扱金融機関ごとにも異なります。
Q. 次の日銀の会合はいつですか?利上げは決まっていますか?
A. 次回は2026年10月29日・30日で、結果は30日に公表されます。利上げするかどうかは決まっていません。決定内容は日本銀行の公表資料で確認するのが確実です。
Q. 固定金利はこれからも上がりますか?
A. 固定金利は長期金利に連動します。長期金利は年3%台で推移していますが、日銀の政策・海外金利・原油価格・財政など材料が交錯しており、先行きを断定できる状況ではありません。借入時期が近い人は、毎月の適用金利を確認しながら判断しましょう。
金利は毎月改定されるため、最新の適用金利・条件は住宅金融支援機構と各金融機関の公式サイトでご確認ください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
まとめ
現在は、日銀が金融政策の正常化に向けた動きを進めており、将来的な金利上昇を意識する局面に入っています。ただし、急激な金利上昇が見込まれているわけではなく、依然として住宅ローン金利は歴史的に見て低水準の範囲にある状況です。
そのため、銀行ごとに住宅ローンの金利差がある場合でも、「付帯サービスの充実度」「繰り上げ返済の利便性」「諸費用の安さ」など、金利以外の商品特性も含めて総合的に比較・検討することが重要です。
「今後金利が上がるかもしれない」という不安だけで判断するのではなく、無理のない返済計画を立てたうえで、ご自身の家計状況やライフプランに合った住宅ローン商品・金利タイプを選択することが大切です。