
金利上昇局面が続くなかで、返済額が完済まで変わらない全期間固定金利「フラット35」への関心が高まっています。2026年9月実行分のフラット35(借入期間21〜35年・融資率9割以下・団信込)は年3.460%で、前月の年3.290%から0.170%幅の引き上げとなりました。
住宅金融支援機構によれば、これは算出方法が変わった2017年10月以降で最も高い水準です。そのフラット35で長年トップシェアを握るのがSBIアルヒです。本記事では2026年9月時点の公式情報をもとに、SBIアルヒの住宅ローンの評判とメリット・デメリットを整理します。
なお、フラット35の金利は6月 年3.210%→7月 年3.140%→8月 年3.290%→9月 年3.460%と推移しており、7月にはいったん下がっています(住宅金融支援機構・21〜35年/融資率9割以下)。
「一本調子で上がり続けている」わけではない点は押さえておきましょう。日本銀行の次回の金融政策決定会合は2026年9月17日・18日で、結果は18日に公表される予定です。
SBIアルヒ株式会社は、2000年6月に創業した住宅ローン専門の金融機関(モーゲージバンク)です。預金業務を行わず住宅ローンの貸し出しに特化しており、長年フラット35を中心に住宅ローン市場をけん引してきました。
SBIアルヒは、2024年1月4日に商号を「SBIアルヒ株式会社」へ変更しています。あわせてSBIグループの一員としての立ち位置を明確にし、グループ内の金融ノウハウやテクノロジーとの連携を強めながら、住宅ローンサービスの拡充を進めています。
2026年3月2日には、申し込みから契約までをオンラインで進められる「Web申込」を導入するなど、利便性の向上も続いています。
最大の注目は、引き続きフラット35です。住宅金融支援機構と民間金融機関が提携して提供する長期固定金利型ローンである「フラット35」において、SBIアルヒは2010年度以降の実行件数シェアで高い水準を維持しており、2026年5月の公表では、2025年度の【フラット35】実行件数(借り換えを含む)シェアが27.7%となり、16年連続で第1位となりました。
実行件数ベースで「およそ4人に1人がSBIアルヒを利用している」という表現は、この水準感と整合します。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
2026年9月の適用金利(新規借り入れ・借り換え)
まず押さえておきたいのが、当月の実行金利です。以下は当社編集部がSBIアルヒ公式サイトで確認した2026年9月実行分の金利です。フラット35には金利引き下げ制度(【フラット35】Sなど)があり、条件を満たすと当初一定期間だけ金利が下がります。比較するときは「引き下げ期間終了後」の数字で見るのが確実です。
| 商品・条件 | 当初5年間 | 引き下げ期間終了後 |
|---|---|---|
| フラット35(融資比率9割以下・21〜35年・団信J加入) | 年2.460% | 年3.460% |
| フラット35(融資比率9割超10割以下・21〜35年・団信J加入) | 年2.570% | 年3.570% |
| スーパーフラット8(融資比率8割以下・15〜35年・団信C加入) | 年2.440% | 年3.440% |
| スーパーフラット借換(1〜35年・団信C加入) | 年2.810% | 年3.310% |
※出典:SBIアルヒ公式サイト「住宅ローン金利一覧」「スーパーフラット」(当社編集部が2026年9月7日に確認)。当初5年間の金利は4ポイント割引(当初5年間 年1.00%金利引き下げ)を適用した場合、借り換えは子育てプラスで2ポイント割引(当初5年間 年0.50%金利引き下げ)を適用した場合。
団信の種類により金利が加減算されます(ペア連生団信+0.18%/3大疾病付団信+0.24%/団信不加入▲0.20%)。金利は毎月見直されるため、最新の適用金利は必ず公式サイトでご確認ください。
借入期間の選択肢も広がっています。フラット35は借入期間36年〜50年(融資率9割以下・団信J加入)で年3.700%が用意されており、こちらは長期優良住宅など機構の定める要件に適合する住宅が対象です(2026年9月実行金利)。
期間を延ばせば毎月の返済額は下がりますが、総返済額と完済年齢は確実に増えます。安易に最長を選ばず、必ず両方の数字を並べて比べてください。
「フラット35」は、全期間固定金利による返済計画の立てやすさに加え、専門スタッフの知識や全国で相談できる窓口の多さなどが評価につながっています。
全国の店舗では、フラット35に限らず、住宅ローンに関する様々な相談に応じています。家を買うということは人生で最も大きな買い物であり、住宅ローンをどのように選ぶか、どれだけ借りることができるかなど、多くの疑問や不安が生じます。
SBIアルヒ株式会社の全国にある店舗では、専門スタッフがそれらの疑問に対面で応じてくれるので、住宅ローンの契約に不安を抱える利用者から評価されやすい環境が整っています。
この記事では、「フラット35」の住宅ローンの評判に触れながら、メリット・デメリットについて解説します。
SBIアルヒの住宅ローンのメリット
SBIアルヒ株式会社は、住宅ローン専門の金融機関として広く知られており、【フラット35】の実行件数で16年連続シェアNo.1という実績があります。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
自己資金の割合で金利が優遇される
SBIアルヒ株式会社が提供する住宅ローンの中でも、特に注目を集めているのが「スーパーフラット」です。これは【フラット35】(保証型)を用いたSBIアルヒ独自の住宅ローンで、自己資金(手持金)の割合に応じて金利が段階的に設定されるのが特徴です。書類上は「フラット35【保証型】」と表記されます。
自己資金を多く用意できるほど金利が低くなる設計のため、頭金を準備できる人ほど固定金利のメリットを受けやすくなります。金利上昇のリスクを抑えたい場合や、ライフプランに合わせて返済を安定させたい場合にも適しており、長期的な安心を重視する方に向いた選択肢です。
2026年9月実行分のスーパーフラット(新規借り入れ・借入期間15〜35年・団信C加入)の金利は、当社編集部がSBIアルヒ公式サイトで確認したところ、手持金の割合に応じて次のように段階設定されていました。
差は最大でも0.040%と大きくはありませんが、自己資金を多く入れるほど金利が下がる設計であることが数値でも確認できます。
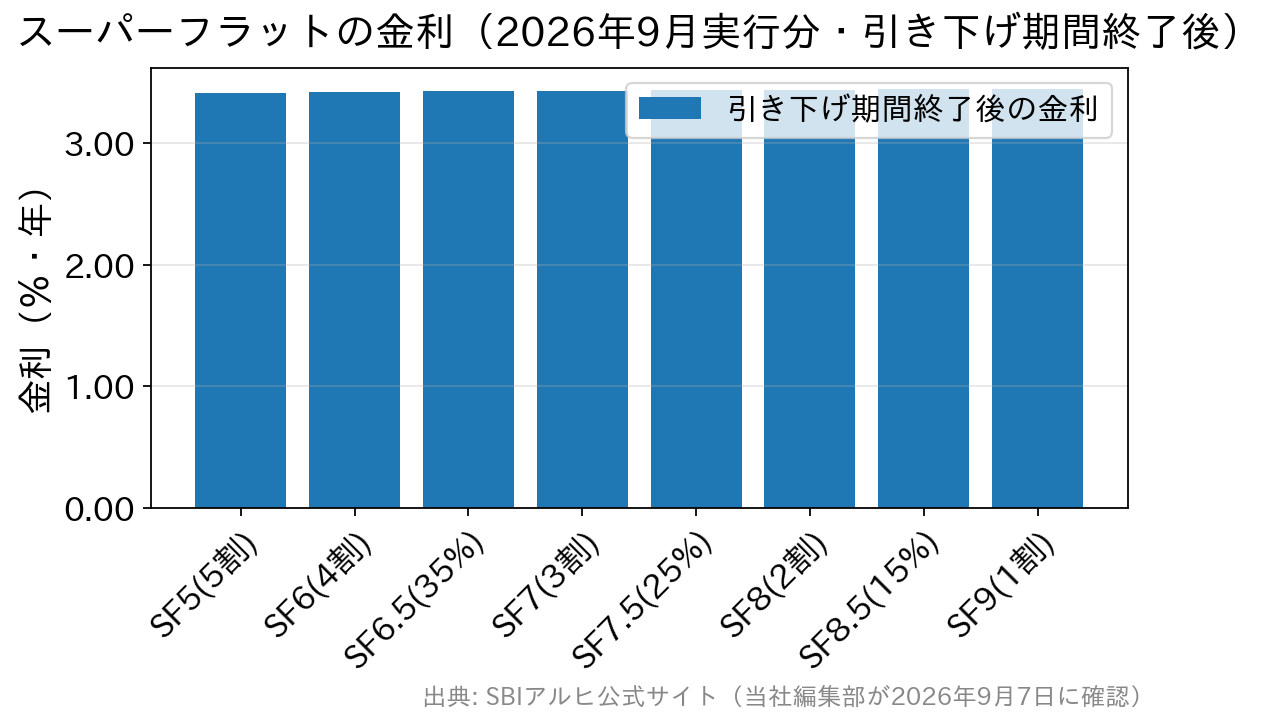
| 商品(正式名称) | 必要な手持金の割合 | 当初5年間 | 引き下げ期間終了後の金利 |
|---|---|---|---|
| スーパーフラット5(SF5) | 建設費・購入価額の50%以上 | 年2.410% | 年3.410% |
| スーパーフラット6(SF6) | 40%以上 | 年2.420% | 年3.420% |
| スーパーフラット6.5(SF6.5) | 35%以上 | 年2.430% | 年3.430% |
| スーパーフラット7(SF7) | 30%以上 | 年2.430% | 年3.430% |
| スーパーフラット7.5(SF7.5) | 25%以上 | 年2.440% | 年3.440% |
| スーパーフラット8(SF8) | 20%以上 | 年2.440% | 年3.440% |
| スーパーフラット8.5(SF8.5) | 15%以上 | 年2.450% | 年3.450% |
| スーパーフラット9(SF9) | 10%以上 | 年2.450% | 年3.450% |
※出典:SBIアルヒ公式サイト「スーパーフラット」(当社編集部が2026年9月7日に確認)。団信C加入・4ポイント割引(当初5年間 年1.00%金利引き下げ)を適用する場合の金利。スーパーフラット5は就業不能保険 スタンダード/スタンダード連生への加入が条件で、加入できない場合はスーパーフラット6の金利が適用されます。
金利は随時改定されるため、最新の適用金利は必ず公式サイトでご確認ください。
なお、通常のフラット35(9割以下)が年3.460%、スーパーフラット9(手持金1割以上)が年3.450%と、2026年9月時点では両者の差はごくわずかです。「スーパーフラットは必ずフラット35より低金利」とは限らず、その月の金利情勢によって差は変わります。SBIアルヒ自身も公式サイトで「金利情勢によりフラット35より金利が高くなる場合がございます」と注記しています。
手持金を厚くできる方でも、申し込む月の両方の金利を必ず見比べてください。
審査の進め方とスケジュールの目安
住宅ローンは、審査のスケジュールが物件契約の期限に直結します。SBIアルヒ公式サイトでは、本審査の目安を「1〜2週間」と案内しています(追加資料の提出や審査状況によっては、さらに日数を要する場合があります)。
申込チャネルについては変更点があります。SBIアルヒ ダイレクト支店では、2026年7月1日をもってWeb事前審査の取り扱いが終了し、現在はWeb本申込のみの取り扱いとなっています。事前審査から段階的に進めたい場合の窓口は変わるため、Webで完結させたいのか、店舗で相談しながら進めたいのかを最初に決めておくとスムーズです。
ダイレクト支店のWeb本申込では、受け付けから融資実行予定日まで6週間以上の期間が確保できることが条件とされている点も、スケジュールを逆算するうえで重要です。最新の申込方法・必要書類は公式サイトでご確認ください。
店舗は全国展開・オンライン相談も
SBIアルヒ株式会社は、都市部を中心に全国に約90拠点の店舗網(フランチャイズ・直営など。※2026年3月末現在)を展開しており、店舗では「フラット35」などの住宅ローンに関する対面相談を受け付けています。
住宅ローンは長期にわたる契約であり、人生の大きな決断の一つです。直接専門スタッフと相談しながら手続きができるという点は、初めて住宅ローンを利用する方にとって大きな安心材料となるでしょう。
また、近年ではビデオチャットを活用したオンライン相談サービスにも注力しており、来店が難しい方でも自宅にいながら専門的なアドバイスを受けられる体制が整っています。仕事や育児で忙しい方や、遠方に住んでいる方にとっても利便性が高く、住宅ローン選びのハードルを下げてくれます。
さらに2026年3月2日からは、申し込みから契約までをオンラインで進められる「Web申込」も利用できるようになりました。
さらに、一部の店舗ではSBIアルヒの住宅ローンに加えて、ドコモSMTBネット銀行(旧・住信SBIネット銀行。2026年8月3日に商号をドコモSMTBネット銀行へ変更)、auじぶん銀行、ソニー銀行、SBI新生銀行といった他の金融機関の商品を比較検討できるケースもあります。
複数の選択肢を同じ窓口で相談できる点は、検討段階の方にとってメリットになり得ます。
「どの住宅ローンが自分に合っているのかわからない」という方は、まずSBIアルヒの店舗を訪れてみるのも良い選択肢です。対面でもリモートでも相談可能な体制が整っているため、自分に合ったスタイルでじっくりと住宅ローンを選ぶことができるでしょう。
SBIアルヒの住宅ローンのデメリット
SBIアルヒの住宅ローンを利用する際に注意したいデメリットについてもご紹介します。
事務手数料
SBIアルヒの住宅ローンを利用する際には、融資金額に対して所定の事務手数料がかかります。スーパーフラットの場合、公式サイトの融資条件では「借入額の2.20%(税込)/最低事務手数料220,000円(税込)」と案内されています(2026年9月7日確認)。
3,000万円を借りるなら66万円で、金利が固定でも初期費用としてまとまった現金が必要になる点は要注意です。
なお、2026年3月2日〜2027年3月31日の期間は、Web申込(本申込)と電子契約の利用で融資事務手数料を1債権あたり33,000円(税込)引き下げるキャンペーンも実施されています。「ネット申込で事務手数料が半額」といった大幅な割引は現在ありませんので、古い情報に注意してください。
あわせて、電子契約を利用する場合は電子契約手数料11,000円(税込)がかかります。商品・申込チャネルやキャンペーンの有無によって条件が異なるため、借入前に必ず公式サイトで最新の内容を確認しましょう。
「スーパーフラット」を利用するためには自己資金が必要
SBIアルヒの目玉商品である「スーパーフラット」は、自己資金を用意することで通常のフラット35より低い金利で利用できる住宅ローンです。
上の表のとおり、最も金利が低いスーパーフラット5では建設費または購入価額の50%以上、最も条件がゆるいスーパーフラット9でも10%以上の手持金が必要です。自己資金に余裕がなくフルローン中心で検討している方は、他の金融機関も選択肢に入れて比較すると良いでしょう。
たとえば変動金利で諸費用を抑えたい場合は、事務手数料が借入金額の2.20%(税込・定率型)で保証料0円・一部繰上返済手数料0円のSBI新生銀行など、固定だけでなく変動金利の銀行も含めて比べると判断しやすくなります。
物件がフラット35に対応している必要がある
フラット35を利用するためには、建築または購入する住宅が、 住宅金融支援機構の定める技術基準(耐久性や維持管理状況など)に適合しているかどうか、物件検査を受けて、「適合証明書」の交付を受け、SBIアルヒへ提出することが必須条件となります。
物件検査手数料は検査機関や適合証明技術者によって異なり、利用者の負担となります。そのため、フラット35を検討する場合には、不動産会社の担当者に相談をして、住宅が技術基準を満たしているかを早い段階で確認しておくと良いでしょう。
SBIアルヒの住宅ローンの評判・口コミは?
SBIアルヒの住宅ローンの口コミを調査すると、多くの利用者が「返済期間中の金利が固定されているため、返済プランを立てやすい」「フラット35のオプションの中でも特に金利が低い」といった点で高い評価をしています。
・SBIアルヒの住宅ローンは固定金利や変動金利など、様々なプランが用意されていて、自分のニーズに合わせて選べる柔軟性があります。特にスーパーフラットの金利は他社に比べても低かったと思います。
申し込みプロセスも簡単で、分からないことがあれば担当者が丁寧に対応してくれました。全体的にスムーズな経験ができ、SBIアルヒを選んで良かったと感じています。
・私がSBIアルヒの住宅ローンを選んだ理由の一つは、手数料が低いことです。初期費用を抑えられたので、資金計画が立てやすかったです。さらに、対応が迅速で、不安なく手続きを進めることができました。
・SBIアルヒの住宅ローンは他行に比べて審査が通りやすかった印象です。私は自営業者でしたが、提出した書類が整っていれば、スムーズに審査を通過できる仕組みが整っているように感じました。また、審査基準が明確であるため、事前に準備をしっかりと行うことで、不安なく審査に臨むことができました。
※口コミは投稿当時の内容であり、現在の金利・手数料・商品内容とは異なる場合があります。
「スーパーフラット」に関しては、他の金融機関が提供するフラット35と比較しても低金利であるため、利用者からの口コミ評価も高いようです。ただし前述のとおり、通常のフラット35との差は月によって変わります。口コミの印象ではなく、申し込む月の実行金利で判断してください。
SBIアルヒの住宅ローン利用がおすすめな人
SBIアルヒの住宅ローンが適しているのは、以下のような方です。
全期間固定金利での返済を望む人
SBIアルヒはフラット35を主力商品としており、金利が全期間固定であるため、将来の金利上昇のリスクを心配せずに済む点が魅力です。変動金利の低金利局面でも、「将来金利が上がるかもしれない」という不安を抑え、返済額の見通しやすさを重視する人に向いています。
2026年に入って変動金利も引き上げる金融機関が出てきている局面では、返済額が変わらない安心感の価値はより大きくなります。ただし、フラット35の金利自体も2026年9月に現行方式で最も高い水準まで上がっており、「固定にしておけば安心」と金利差を無視してよいわけではありません。変動との金利差が家計にどう効くかは、必ず返済シミュレーションで確認しましょう。
頭金を用意できる人
スーパーフラットは手持金の割合によって適用商品と金利が変わる設計のため、初期費用を準備できる方に向いています。頭金を厚めに入れることで借入額そのものも減り、総返済額を抑えやすくなる点も、固定金利との相性が良いポイントです。
転職直後の人や個人事業主の人
住宅ローンの申込みでは勤務・営業年数が重視されますが、フラット35は年収に占める年間合計返済額の割合(総返済負担率)や物件基準なども含めて総合的に判断されます。スーパーフラットの場合、年収400万円未満で30%以下、400万円以上で35%以下が基準です(スーパーフラット8.5・9は20%以下)。
属性面に不安がある場合でも、条件の組み立て次第で検討余地が残ることがあります。
審査スケジュールを早めに固めたい人
公式サイトでは本審査の目安を1〜2週間と案内しています。物件の契約期限が決まっている場合は、必要書類を先にそろえておくことが結果的にいちばんの時間短縮になります。なお、ダイレクト支店のWeb事前審査は2026年7月1日に取り扱いが終了し、現在はWeb本申込のみです。事前審査から進めたい場合の窓口は公式サイトで確認しておきましょう。
諸費用も含めて借り入れたい人
スーパーフラットでは、印紙税・融資手数料・抵当権の設定および抹消費用(登録免許税)・司法書士報酬・適合証明検査費用(物件検査費用)・火災保険料/地震保険料といった所定の諸費用を借入額に含めることができます(2026年9月時点の融資条件)。
手元の現金を残したい場合の選択肢になりますが、借入額が増えれば利息の総額も増える点は忘れないようにしましょう。
金利の安定性を重視し、頭金の準備ができる、または相談体制を重視する方に特におすすめです。ただし、借入額が増えると返済期間も長くなりがちなので、将来の返済計画についても慎重に考慮しましょう。フラット35の固定金利と、SBI新生銀行などの変動金利を見比べたうえで、ご自身のライフプランに合う方を選ぶのが失敗しないコツです。
よくある質問(FAQ)
SBIアルヒはどんな会社?銀行とは違うの?
SBIアルヒは、預金業務を行わず住宅ローンの貸し出しに特化した「モーゲージバンク」と呼ばれる専門金融機関です。フラット35の実行件数で16年連続シェアNo.1(2025年度27.7%)の国内最大手で、SBIグループの一員です。
普通預金口座などはありませんが、その分、住宅ローンに集中したサービスを提供しています。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
SBIアルヒと一般の銀行のフラット35は何が違う?
フラット35の基本的な仕組み(全期間固定・住宅金融支援機構の技術基準)はどの取扱機関でも共通ですが、適用金利や事務手数料、独自商品(スーパーフラット等)は取扱機関ごとに異なります。SBIアルヒは手持金の割合に応じて金利が下がるスーパーフラットを用意している点が特徴です。複数の取扱機関を金利・手数料の総額で比較するのがおすすめです。
スーパーフラットとフラット35は何が違うの?
スーパーフラットは【フラット35】(保証型)を用いたSBIアルヒ独自の住宅ローンで、書類上は「フラット35【保証型】」と表記されます。手持金を1割以上(商品により最大5割以上)用意することが条件で、そのぶん金利が抑えられます。
一方の通常のフラット35(買取型)は頭金なしの10割融資でも申し込めます。頭金を出せるならスーパーフラット、頭金を抑えたいなら通常のフラット35という切り分けが基本ですが、月によって両者の金利差はごくわずかになることもあるため、申込月の金利で確認しましょう。
いくらまで借りられる?
スーパーフラットの借入額は100万円以上1億2,000万円以下(1万円単位)です。借入期間は原則15年以上(申込ご本人または連帯債務者が満60歳以上の場合は10年以上)で、「80歳-申込時の年齢」と35年のいずれか短い年数が上限となります。
ペアローンを利用する場合は1つの融資あたり同額まで借り入れできるため、2人合計では最大2億4,000万円となります(2026年9月7日に公式サイトで確認)。
2026年9月の金利は、前の月と比べてどう変わった?
住宅金融支援機構が公表するフラット35(借入期間21年以上35年以下・融資率9割以下・団信込)の金利は、2026年8月の年3.290%から9月は年3.460%へ0.170%幅の引き上げとなりました。
2か月連続の引き上げで、算出方法が変わった2017年10月以降で最も高い水準です。ただし6月 年3.210%→7月 年3.140%→8月 年3.290%→9月 年3.460%という推移で、7月には下がっている月もあります。
フラット35は実行月(資金を受け取る月)の金利が適用されるため、申込時点の金利ではない点に注意してください。
SBIアルヒのフラット35は借り換えにも使える?
はい。借り換え専用の金利が設定されており、2026年9月実行分のスーパーフラット借換は当初5年間 年2.810%/6年目以降 年3.310%(団信C加入・子育てプラスで2ポイント割引を適用する場合)です。
ただし借り換えでは事務手数料などの諸費用が新たに発生するため、金利差・残債・残期間と諸費用のバランスでメリットが出るかを必ずシミュレーションしてから判断しましょう。
※最新の取り扱い状況および適用金利は、必ず各金融機関の公式サイトをご確認ください。