
イオン銀行の借り換え金利は、2026年9月時点で変動金利が年1.130%、固定金利10年が年3.650%です。変動は8月から据え置かれた一方、10年固定は年3.520%から0.130%の引き上げとなりました。
借り換えでどれだけ得になるかは金利水準そのものではなく、いま返済中のローンの適用金利との差と、残高・残年数で決まります。保証料0円・一部繰上返済手数料0円という諸費用の軽さ、全疾病保障を上乗せ0円で付けられる団信、イオングループでの買い物割引といったイオン銀行ならではの条件も含めて、判断材料を順に整理します。
借り換えはこんな人におすすめ
住宅ローンの借り換えを検討する際には、以下の3つの基準のどれかに当てはまるかを確認することから始めましょう。
借り換え前と借り換え後の金利差が1%以上あること
借り換え前と比べて、現在の金利水準が大幅に低い場合、借り換えによって支払い利息が減少し、経済的なメリットが生まれます。 ただし2026年は変動金利も上昇基調にあるため、「数年前のほうがいまより低かった」というケースもあります。
借り換え前のご自身の適用金利と、現在の金利をよく見比べることが大切です。
ローン残高が1,000万円以上残っていること
ローン残高が多いほど、金利を下げることによる経済的メリットが大きくなります。たとえ金利差が1%未満でも、住宅ローン残高が大きい場合は借り換えメリットが生じる可能性があります。
ローン残年数が10年以上残っていること
返済期間が長いほど、金利差による影響が大きくなります。早い段階で借り換えを行うことで、長期にわたって低金利の恩恵を受けやすくなります。 実際にどれぐらいの経済的メリットが受けられるのかは、金融機関のウェブサイトにあるシミュレーションツールを活用して試算するのが確実です。
イオン銀行のシミュレーションでは、現在のローンと借り換え後のローンの返済額を簡単に比較できます。 借り換えの判断にあたっては、借り換えに伴う手数料や諸費用も考慮する必要があります。全体的なコストを把握し、長期的な視点でメリットを検討することが重要です。
イオン銀行の借り換え金利は変動1.130%・10年固定3.650%(2026年9月)
イオン銀行の借り換え金利水準は以下の通りです。
| 金利タイプ | 借り換え金利(2026年9月) | 前月(2026年8月) |
|---|---|---|
| 変動金利 | 年1.130% | 年1.130%(据え置き) |
| 固定金利10年 | 年3.650% | 年3.520%(+0.130%) |
※選択する団体信用生命保険のプランによっては、適用金利に上乗せとなる場合があります。上記は当編集部が毎月イオン銀行の公式金利ページを確認して記録している値で、2026年9月1日に確認しました。
金利や適用条件はイオン銀行 公式「住宅ローン金利」で公表されています。 イオン銀行は2026年5月1日に変動金利の基準金利を改定しており、変動金利・固定金利ともに2025年から2026年にかけて水準が切り上がっています。
2026年9月も変動金利は年1.130%で据え置かれ、動いたのは10年固定のほうでした。市場金利(長期金利)の上昇が固定金利に先に効いてくる、典型的な形が続いています。借り換えを検討する際は、現在のご自身の金利と最新の適用金利を必ず見比べましょう。
イオン銀行の変動金利の推移(最近の動き)
イオン銀行の変動金利(表面金利・借り換え)は、長く0.780%で推移していましたが、2026年5月に1.130%へ引き上げられ、2026年9月時点でも同水準が続いています。直近の動きは以下の通りです。
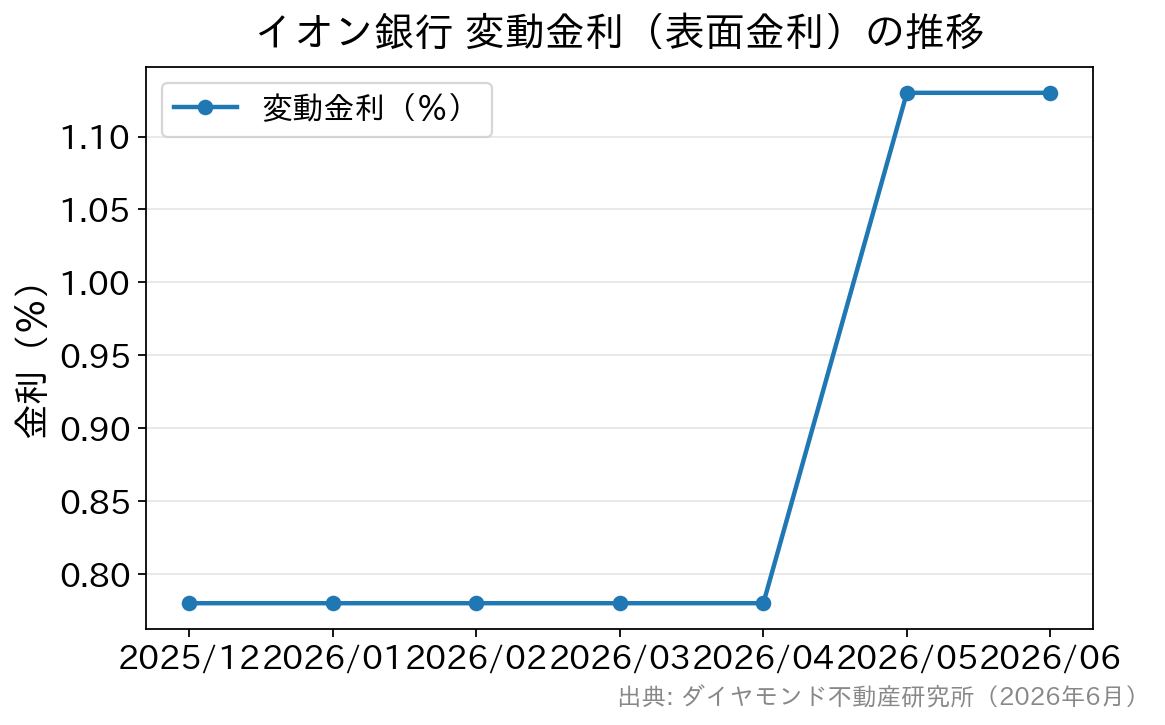
このように、変動金利は2026年春に一段切り上がり、そこから5か月続けて同じ水準です。借り換えメリットを判断するうえで、「いつの金利と比べるか」が重要になっています。
イオン銀行の金利見直しは「年2回」——他行と時期がずれる
見落とされがちですが、イオン銀行は借り入れ後の適用利率を毎月ではなく年2回見直す仕組みです。商品概要説明書によると、5月1日・11月1日を基準日として基準金利の差をもって見直し、見直し後の利率は6月・12月の約定返済日の翌日から適用されます(新規借り入れの適用利率は原則として毎月決定)。
2026年5月の改定が話題になったのは、この基準日にあたるためです。 さらに返済額そのものの見直しは「11月1日を5回経過するごと」=おおむね5年ごとで、その間に金利が動いても元金と利息の内訳で調整されます。
見直し時の増額は前回返済額の1.25倍が上限です。いわゆる「5年ルール」「125%ルール」にあたる仕組みが設けられている、と理解しておくとよいでしょう(2026年8月13日に商品概要説明書で確認)。
つまりイオン銀行で借り換えた場合、次に自分の利率が動く可能性があるのは11月1日基準の見直しということになります。借り換え後の金利も固定されるわけではない、という前提で返済計画を立てておきましょう。
固定金利が上がっている背景——長期金利は約30年ぶりの水準(2026年9月)
変動が据え置きなのに10年固定だけが上がるのはなぜか。背景にあるのが長期金利の動きです。2026年9月15日の債券市場では、長期金利の指標となる新発10年国債の利回りが一時3.035%をつけ、日本相互証券によると1996年9月以来およそ30年ぶりの高い水準となりました(時事通信・共同通信などが報道)。
同じ15日には米国の10年債利回りも一時5.04%台と約19年ぶりの高さをつけ、翌16日には5%を下回る水準に戻しています。 ここで押さえておきたいのが、固定金利と変動金利では見ている指標が別物だということです。
10年固定やフラット35の目安になるのは長期金利(国債の利回り)で、変動金利の土台になるのは短期プライムレート、つまり政策金利の側です。だから「長期金利が上がったから来月の変動金利も上がる」とは直結しません。
現に、イオン銀行では9月も変動が据え置かれ、10年固定だけが0.130%上がりました。 なお、9月15日の3.035%はその日に一時つけた値であり、日々動きます。足元の水準は財務省「国債金利情報」で毎営業日公表されているので、固定で借り換えるかどうか迷っているときはそちらで確認するのが確実です。
また、日本銀行の金融政策決定会合は9月17日・18日に開かれ、結果は18日に公表されます(日本銀行 金融政策決定会合の運営・日程)。結果を先取りして急ぐ必要はありませんが、自分の適用金利・次回見直し時期・5年ルールの有無を返済予定表と契約書で確認しておくと、どちらに転んでも判断が早くなります。
イオン銀行の住宅ローンに借り換えるメリット
ネット銀行並みの低金利
イオン銀行の金利はネット銀行並みの水準で、保証料0円・一部繰上返済手数料0円など諸費用が抑えられている点も特徴です。10年固定金利は、市場金利の上昇を受けて昨年より高めの水準となっています。
例えば、住宅ローン3,000万円を金利1.500%から1.130%に借り換えた場合、毎月の返済額や総返済額は以下のように変わります。 【返済期間20年、元利均等返済ボーナス払いなし、完済まで金利変動しない前提】
| 現在の住宅ローン | 借り換えた場合 | 差額 | |
|---|---|---|---|
| 毎月の返済額 | 14万4,764円 | 13万9,715円 | -5,049円 |
| 年間返済額 | 173万7,168円 | 167万6,580円 | -6万0,588円 |
| 総返済額 | 3,474万3,360円 | 3,443万1,600円 (一般的な諸費用総額90万円含む) | -31万1,760円 |
この例では、諸費用を含めても30万円程度の経済的メリットが得られる計算です(当編集部による試算。元利均等・ボーナス払いなしで、完済まで金利が変わらない前提)。金利差が小さくなった分メリットも縮小しているため、ご自身の借入残高・残年数・現在の金利での試算が欠かせません。
イオンセレクトクラブに入会できる
イオン銀行で住宅ローンを借り入れている人が、イオンカードセレクトを発行することでイオンセレクトクラブに入会できます。 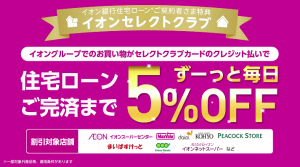 イオンセレクトクラブの特典の目玉は、なんと言ってもイオングループでの買い物が毎日5%OFFになること。
毎月75,000円の買い物をした場合、5%OFFで年間45,000円が割り引かれる計算です。全国のイオンやマックスバリュ、ダイエー、まいばすけっとなどで頻繁に買い物される方には見逃せない特典です。
金利差だけで判断すると見落としがちですが、イオングループでの買い物が多い家庭では、この割引が実質的な金利差を埋める働きをすることがあります(割引の適用期間・条件は変更される場合があります)。
団体信用生命保険の保障が充実
「団体信用生命保険」、通称「団信」は、住宅ローン契約者が亡くなったり高度障害状態になった場合に、保険金で住宅ローンの残債を完済できる保険です。契約者に万が一のことがあった際に、遺族が返済負担を負わないように設計されています。
イオン銀行の団信は複数のラインナップから選べます。特に注目すべきは、病気やケガで所定の就業不能状態になったときに保障される「全疾病保障(全疾病団信)」が上乗せ金利0円で付帯できる点です。
また、年0.100%の上乗せで、所定のがんと診断された場合に住宅ローン残高が全額保障される「がん保障付き住宅ローン」も選べます(上皮内がん・皮膚がんには一時金30万円も付帯)。さらに8疾病保障プラス付(+年0.300%)や、持病・病歴がある方向けのワイド団信(+年0.300%)も用意されています。
費用負担に対して得られる安心感が大きく、コストパフォーマンスの高い保障内容といえます。 ただし、団信プランには年齢と保障開始のルールがあります。全疾病団信・がん保障付団信・8疾病保障付団信・ワイド団信を選ぶ場合は借入時に満50歳未満であることが条件です(一般団信は借入時満71歳未満・最終返済時満80歳未満)。
また、がん関連の保障は借入日を保険加入日として91日目から開始されます。なお、団信を選べるのは住宅ローンの契約時のみで、契約後の変更はできない点にも注意しましょう。借り換えは年齢を重ねてから行うケースが多いため、「借り換えたら手厚い団信に入り直せる」と考えていた方は、申し込み前に年齢条件を必ず確認してください。
住宅ローン借り換え時の注意点
諸費用
住宅ローンの借り換えでは、事務手数料や登記費用などの諸費用が発生します。基本的にどの金融機関で借り換えても同様に、以下のような諸費用がかかります。 事務取扱手数料(ローン取扱手数料) イオン銀行では定率型と定額型から選択できます。
定率型は借入金額の2.20%(税込)で、最低取扱手数料は220,000円(税込)。定額型は一律110,000円(税込)ですが、定額型を選んだ場合は借入利率が定率型より年0.200%高くなります。
借入額が大きい場合や返済期間が長い場合は、利息を含めた総額では定率型のほうが安くなるケースが多いとされています。どちらが有利かは残高と残年数で変わるため、必ず両方で試算してください。 印紙税 住宅ローン契約書には印紙税相当の印紙を貼付する必要がありますが、イオン銀行は電子契約のため印紙税は不要です。
登記関連費用 登録免許税、司法書士への報酬、登記の実費が必要です。抵当権設定では登録免許税が借入額の0.4%、司法書士報酬と実費が6万〜10万円程度。抵当権抹消では登録免許税が土地・建物それぞれ1個あたり1,000円、司法書士報酬と実費が抵当権1件につき2万円程度かかります。
火災保険料 住宅ローン契約時には一般的に火災保険への加入が必要です。保険料や補償内容、支払い方法は保険会社に確認しましょう。借り換えの場合、現在の火災保険を継続することも可能です。
金利変動に注意
借り換えを検討し始めた時点と、実際に借り換える時点で金利が変動している可能性があります。イオン銀行の適用金利は「申込時点」ではなく「借入時点」で決まるため、借り換え直前まで最新金利の確認が必要です。
2026年は日銀の利上げ局面にあり、大手行は2026年8月3日から短期プライムレートを年2.125%→年2.375%へ引き上げると発表するなど、変動金利には引き続き上昇圧力がかかっています。
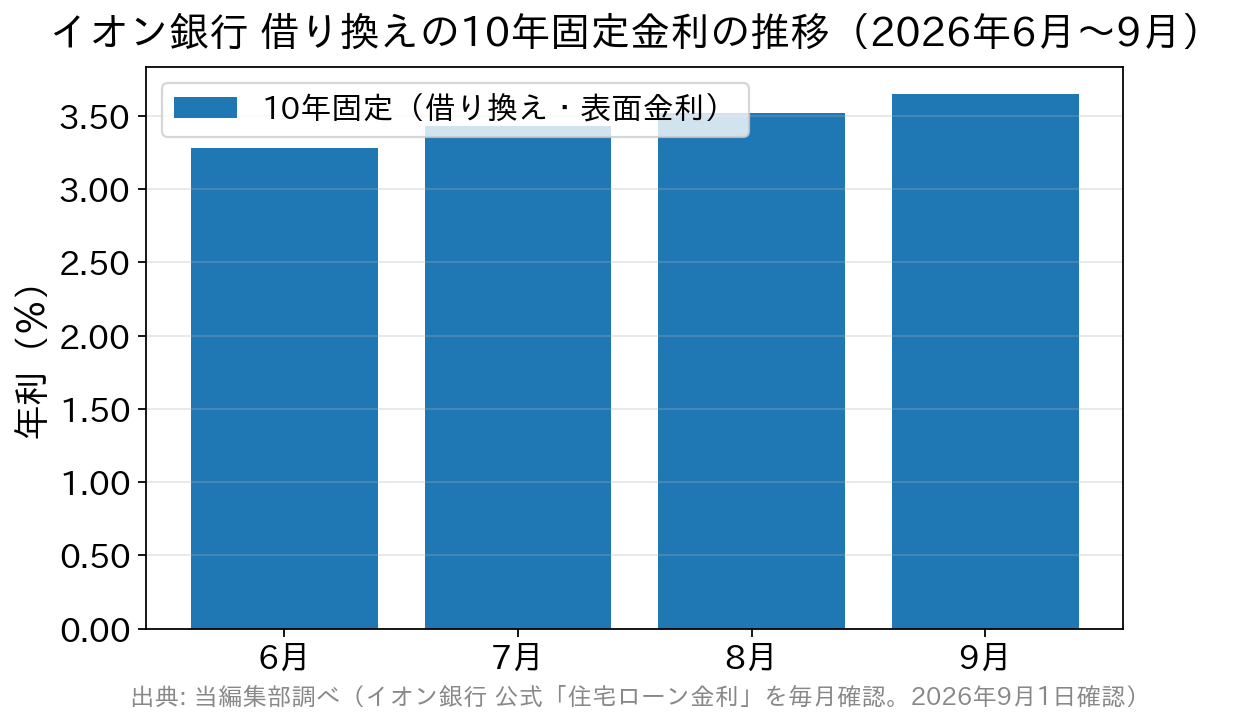
実際、イオン銀行の10年固定金利(借り換え)は2026年6月の年3.280%から9月には年3.650%まで、3か月で0.370%上昇しました。手続きには1か月前後かかるのが一般的なので、その間に固定金利が動く可能性まで織り込んで判断しましょう。
よくある質問(FAQ)
Q. 金利が上がっている今でも、イオン銀行への借り換えメリットはありますか?
A. 現在の借入金利が新しい金利より十分高ければメリットは出ます。2026年9月の借り換え金利は変動が年1.130%なので、変動で年1.5%台以上を払っている方は差が出やすい水準です。ただし2026年は金利が切り上がっているため、メリットは以前より小さくなりがちです。残高・残年数・現在の金利を入れてシミュレーションで確認してください。
Q. イオン銀行の借り換え金利はいつ見直されますか?
A. 新規の借り入れに適用される利率は原則として毎月決定されますが、借り入れ後の適用利率は5月1日・11月1日を基準日とする年2回の見直しで、見直し後の利率は6月・12月の約定返済日の翌日から適用されます。
返済額そのものの見直しはおおむね5年ごと(11月1日を5回経過するごと)で、増額は前回返済額の1.25倍が上限です。
Q. 変動と10年固定、どちらで借り換えるべきですか?
A. 一概には言えません。2026年9月時点の借り換え金利は変動が年1.130%、10年固定が年3.650%で、差は年2.520%と前月よりさらに開きました。固定は当初の返済額が大きく増える代わりに10年間の金利が確定し、変動は当初の負担が軽い代わりに見直しのたびに金利が動きます。
残りの返済年数が短いほど、金利変動の影響を受ける期間も短くなるため、残年数と、金利が上がったときに家計が耐えられるかの2点で判断するのが現実的です。
Q. 事務手数料は定率型と定額型のどちらを選ぶべきですか?
A. 残高と残年数しだいです。定額型は110,000円(税込)と初期費用が軽い一方、借入利率が定率型より年0.200%高くなります。残高が大きく残年数も長いケースでは、上乗せ0.200%分の利息が手数料の差を超えやすく、定率型(借入金額の2.20%・税込、最低220,000円)が有利になりやすい傾向です。
逆に残高が小さい、残年数が短い借り換えでは定額型が有利に働くことがあります。必ず両方の条件で総額を試算して比べてください。
まとめ
イオン銀行の魅力は、ネット銀行並みの金利に、保証料0円・一部繰上返済手数料0円といった諸費用の安さ、そしてイオングループでの買い物割引などの独自特典が組み合わさる点です。2026年9月は変動金利が年1.130%で据え置かれた一方、10年固定金利は年3.650%まで上がりました。
借り換えメリットは「現在の借入金利との差」で大きく変わりますので、まずは返済予定表で自分の適用金利と残高・残年数を確認するところから始めてください。 金利の推移そのものを追いたい方はイオン銀行の住宅ローン金利推移・動向を、商品そのものの強みと弱みを整理したい方はイオン銀行の住宅ローンのメリット・デメリットもあわせてご覧ください。
借り換え先を横並びで比べるなら、団信のラインナップが手厚いソニー銀行への借り換えや、保証料0円・一部繰上返済手数料0円で諸費用が分かりやすく、全疾病保障付団信を上乗せ0円で選べるSBI新生銀行も候補になります。
複数行を同じ条件で試算し、ご自身に合う1本を選びましょう。※本記事の金利・条件は2026年9月時点の内容です。最新の取り扱い状況は必ず各金融機関の公式サイトをご確認ください。