
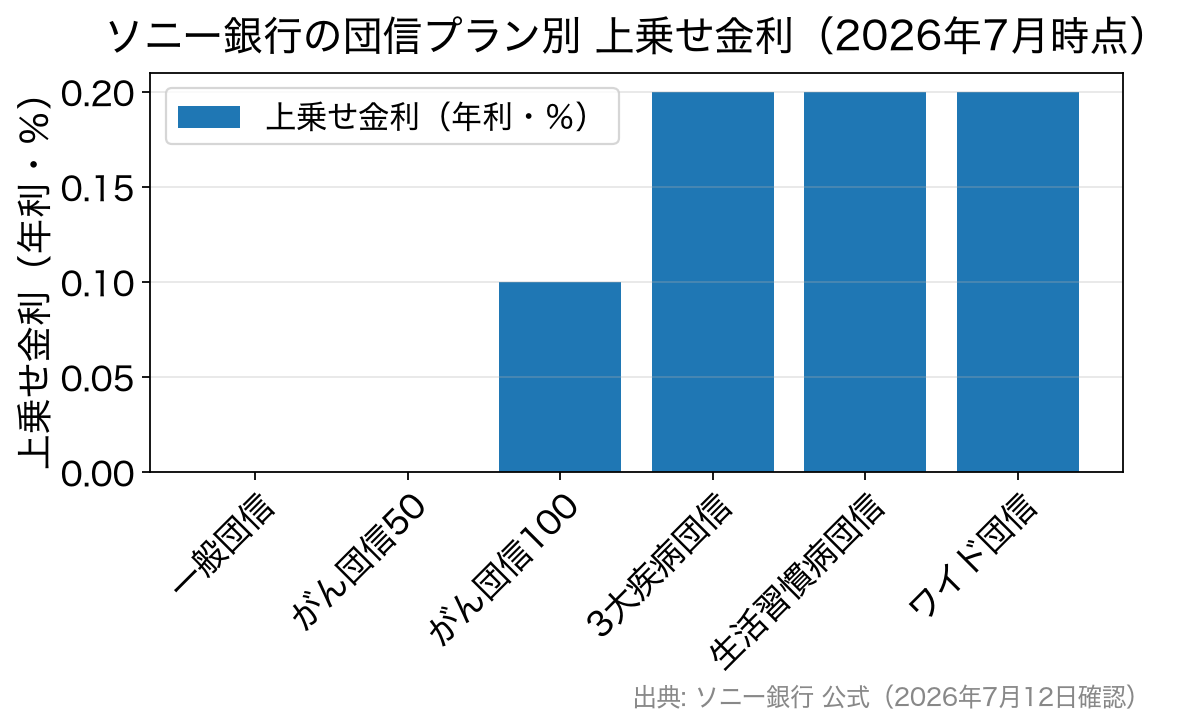
ソニー銀行は2026年1月1日、がん団信100・3大疾病団信・生活習慣病団信に付くがん先進医療給付の上限を通算2,000万円に引き上げ、一時金30万円を新設しました。団信は6種類で、上乗せ金利はなし・年0.100%・年0.200%の3段階です。
保険料はソニー銀行が負担し、保障を厚くするプランだけ金利が上乗せされます。がん団信50は上乗せなしで残高の50%を保障し、がん団信100は年0.100%で残高100%と給付金100万円が付きます。
選べる範囲には年齢の条件があります。保障特約付きの4プランは加入時の年齢が満50歳未満までで、満50歳以上の人が選べるのは一般団信かワイド団信です。
本文の内容は、2026年10月時点でソニー銀行の公式サイトに掲載されている団信の案内にもとづいています。
ソニー銀行の団信6種類の上乗せ金利と年齢条件
団信はいずれか1つを選んで加入します。ワイド団信だけは完済時年齢が満81歳未満で、ほかのプランより4年短くなっています。
| 団信の種類 | 加入時年齢 | 完済時年齢 | 上乗せ金利(年利) |
|---|---|---|---|
| 一般団信 | 満65歳未満 | 満85歳未満 | なし |
| がん団信50 | 満50歳未満 | 満85歳未満 | なし |
| がん団信100 | 満50歳未満 | 満85歳未満 | 年0.100% |
| 3大疾病団信 | 満50歳未満 | 満85歳未満 | 年0.200% |
| 生活習慣病団信 | 満50歳未満 | 満85歳未満 | 年0.200% |
| ワイド団信 | 満65歳未満 | 満81歳未満 | 年0.200% |
※ソニー銀行「団体信用生命保険(団信)」の記載(2026年10月時点)。引受保険会社はクレディ・アグリコル生命保険です。
がん団信50は上乗せなしで残高の50%を保障
がん(所定の悪性新生物)と診断確定されると、住宅ローン残高の50%が保障されるプランです。がん診断給付金や先進医療給付は付きませんが、上乗せ金利はかかりません。
がんの保障を受けたあとも、死亡・所定の高度障害状態・余命6か月以内と判断されたときの基本保障は続きます。金利を抑えながらがんに備えたい人に向いたプランで、加入できるのは満50歳未満の間だけです。
がん団信100は年0.100%で残高100%と給付金
がんと診断確定されたときに受けられる保障は次のとおりです。
- 住宅ローン残高の100%保障と、がん診断給付金100万円
- がん先進医療給付(通算2,000万円まで)と、がん先進医療一時給付30万円
- 上皮内がん・皮膚がん診断給付金50万円(残高保障の対象外のがんへの備え)
先進医療給付の上限は、2025年12月までは1回500万円・通算1,000万円でした。2026年1月1日からは通算2,000万円となり、すでに借りている人も手続きや追加費用なしで対象になりました。
年0.100%の上乗せが返済額に与える影響は、ソニー銀行が公式サイトで示す試算例で分かります。借入額5,000万円・返済期間35年・ボーナス返済なしの場合、適用金利が年1.000%なら月々141,142円、年1.100%なら月々143,485円で、差は月々2,343円です。
がん団信50と100のどちらにするかは、この負担で残高100%保障と給付金を付けたいかどうかで決まります(試算は参考値で、実際の返済額は借入条件で変わります)。
3大疾病団信は急性心筋梗塞・脳卒中も保障
がん団信100の保障に、急性心筋梗塞と脳卒中の保障を加えたプランで、上乗せは年0.200%です。初めて医師の診療を受けた日から60日以上、急性心筋梗塞なら労働の制限が必要な状態、脳卒中なら言語障害や麻ひなどの後遺症が続いたときが対象です。
その病気の治療を直接の目的として所定の手術を受けたときも対象になります。入院しただけ、診断されただけでは残高は保障されません。
生活習慣病団信は長期入院に備える
がん団信100の保障に入院への備えを足したプランで、上乗せは年0.200%です。
- 糖尿病・心疾患・高血圧性疾患・脳血管疾患・腎疾患・肝疾患など所定の生活習慣病で、180日以上入院が続くと残高を保障
- 5日以上連続で入院すると入院一時金10万円(性別を問わず付帯)
- 31日以上連続で入院すると、ローンの返済予定額を入院時ローン月額給付として受け取れる
同じ年0.200%でも、重い病気での残高保障を重視するなら3大疾病団信、入院中の返済を支える給付を重視するなら生活習慣病団信が合います。急性心筋梗塞・脳卒中そのものの保障は3大疾病団信にしかありません。
一般団信とワイド団信は満50歳以上も加入できる
死亡・所定の高度障害状態、または余命6か月以内と判断されたときに保障される基本の団信です。ワイド団信は引受基準を緩和した団信で、持病がある人でも入れる場合があります。
ただし、健康上の理由がある人すべてが加入できるわけではなく、審査で断られることもあります。ワイド団信は年0.200%の上乗せで、完済時年齢は満81歳未満です。
セカンドオピニオンサービスと24時間電話健康相談サービスは、保障特約付きの4プランにだけ付き、一般団信・ワイド団信には付きません。女性が連続5日以上入院したときの一時金10万円の特典は、一般団信には付き、ワイド団信には付きません。
満50歳以上で選ぶ場合は、他行のがん保障付き団信の年齢条件も比べる価値があります。PayPay銀行の例はPayPay銀行の団信の年齢制限と告知事項の記事で紹介しています。
がん先進医療給付は通算2,000万円まで
がん先進医療給付は、がん団信100・3大疾病団信・生活習慣病団信に付き、先進医療の技術料の自己負担分を通算2,000万円まで保障します。2026年1月からは一時金30万円も支払われるようになりました。
先進医療は公的医療保険の給付対象外で、技術料は全額自己負担です。ソニー銀行が公式サイトで示す平均費用は、陽子線治療が約267万円、重粒子線治療が約314万円です(厚生労働省「先進医療の実績報告について」令和5年度実績報告)。
給付の対象は、がんと診断確定された日から1年の間に受けた先進医療です。がん診断保険金で住宅ローンを完済したあとも、その1年間は特約が続きます。
クレディ・アグリコル生命保険のほかの団信で、すでにこの特約に加入している場合は付きません。2本目のローンを検討している人は、重複していないか確認してください。
給付金は使い道が自由、保険金は返済に充てる
保険金と給付金は扱いが違います。残高を保障する保険金はソニー銀行に支払われ、住宅ローンの返済に充てられます。
がん診断給付金100万円や入院一時金などの給付金は本人に直接支払われ、使い道は自由です。治療費や、仕事を休んでいる間の生活費に回せます。
申込前に確認したい免責期間とがんの既往
- ローン実行日から90日以内にがんと診断確定された場合は、がん保障・がん診断給付・先進医療給付・上皮内がん皮膚がん給付の対象外です。
- 過去にがんにかかったことがある人は、保障特約付きの4プランに申し込めません。肉腫・白血病・悪性リンパ腫も「がん」に含まれます。
- 子宮頸がん0期・大腸粘膜内がんなどの上皮内がんや、悪性黒色腫以外の皮膚がんは、残高の保障の対象外です。がん団信100・3大疾病団信・生活習慣病団信なら診断給付金50万円が出ます。
- 借入後に団信の種類は変更できません。
加入には健康状態の告知が必要で、住宅ローンの仮審査が終わったあと、本審査の申込時にWebで手続きします。事実と異なる告知をすると告知義務違反となり、保険金が支払われないおそれがあります。
金利の見直しと返済額の変わり方
団信の上乗せは、適用金利に加算されます。日本銀行は2026年9月18日に政策金利を年1.0%程度から年1.25%程度へ引き上げ(日本銀行の公表文)、ソニー銀行も10月の新規借入の金利を引き上げました。
すでに変動金利で借りている人の適用金利は、5月1日・11月1日を基準日に年2回見直され、6月・12月の約定返済日の翌日から適用されます。次の基準日は2026年11月1日です。
| 観点 | ソニー銀行の扱い | 借り手への影響 |
|---|---|---|
| 適用金利の見直し | 5月1日・11月1日を基準日に年2回 | 金利の変化は半年ごとに反映される |
| 新しい金利の適用時期 | 6月・12月の約定返済日の翌日から | 基準日の翌月の返済日を過ぎてから変わる |
| 5年ルール(5年間は返済額据え置き) | なし | 金利が上がると、見直しのたびに返済額が変わる |
| 125%ルール(返済額の上限) | なし | 返済額の上げ幅に上限はない |
ソニー銀行は商品詳細説明書で、5年ルールや125%ルールはなく、金利の変動に応じて返済額も見直すと明記しています。金利が上がると返済額にすぐ表れる一方、払いきれない利息が後ろに残ることはありません。
年0.200%の上乗せを選ぶかどうかも、返済額が上がる前提で決める必要があります。返済額の変わり方はソニー銀行の5年ルール・125%ルールの記事で解説しています。
保障の優先順位を決めてから上乗せ金利を比べる
ソニー銀行の団信は、上乗せなしでがんに備えるがん団信50、年0.100%で残高100%と給付金まで広げるがん団信100、年0.200%で病気や入院まで備える2プランに分かれます。
上乗せ金利は返済が続く限りかかります。すでに加入している医療保険・がん保険と保障が重なっていないかを先に確認すると、団信で持つ保障と保険で持つ保障を分けて考えられます。
ソニー銀行の金利や手数料も含めた全体像は、ソニー銀行の住宅ローンのメリット・デメリットの記事で紹介しています。がん団信の保障の詳しい中身はソニー銀行のがん団信の記事で解説しています。
団信の内容や上乗せ金利は改定されることがあるため、最新の状況は各金融機関の発表でご確認ください。
参考・出典
- ソニー銀行「団体信用生命保険(団信)」「団体信用生命保険(団信)の保障内容」
- ソニー銀行「住宅ローンにおける団体信用生命保険の補償内容一部拡充のお知らせ」(2026年1月5日)
- ソニー銀行「住宅ローン商品詳細説明書」
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)