
2026年9月に入り、住宅ローンの「金利以外の差」を確かめる意味が一段と大きくなりました。長期金利(新発10年物国債利回り)は9月1日に約30年ぶりの3.000%台に乗せたあと、9月4日には0.065%低い年2.900%まで低下し、数日で3%を挟んで往復しています。
一方の変動金利は、報道によれば大手5行のうち2行が9月に引き上げました。三菱UFJ銀行の新規・変動は年1.195%(店頭表示金利 年3.375%から年▲2.18%/同行公式サイトで9月に確認)です。
ここで押さえておきたいのが、長期金利は固定金利・フラット35の目安であって、変動金利が動く理由ではないという点です。変動金利の基準は短期プライムレートで、その背後にあるのが日本銀行の政策金利(現在 年1.0%程度)。
次回の金融政策決定会合は9月17日・18日で、結果は18日に公表されます。決まっていない先行きを前提に借入先を選ぶことはできません。
だからこそ、「決まっている条件」で比べられる団信(団体信用生命保険)の差が判断材料として効いてきます。auじぶん銀行が注目されるのは、上乗せ金利なしで付く団信の守備範囲が広いためです。無料の「がん50%保障団信」には、がんだけでなく4疾病(急性心筋梗塞・脳卒中・肝疾患・腎疾患)の50%保障、全疾病長期入院保障、月次返済保障、さらに重度がん保障(残高100%)まで含まれます。
この記事では、auじぶん銀行の団信(単独5種類+ペアローン連生団信4種類)の上乗せ金利・加入可能年齢・保障内容と選び方を、2026年9月5日時点で公式サイトを確認した内容にもとづいて整理します。
あわせて、見落とされがちな「上乗せ0円の団信を選んだときの実質的な負担」も、9月の適用金利で具体的に示します。
結論を先に|2026年9月時点で押さえる4つのポイント
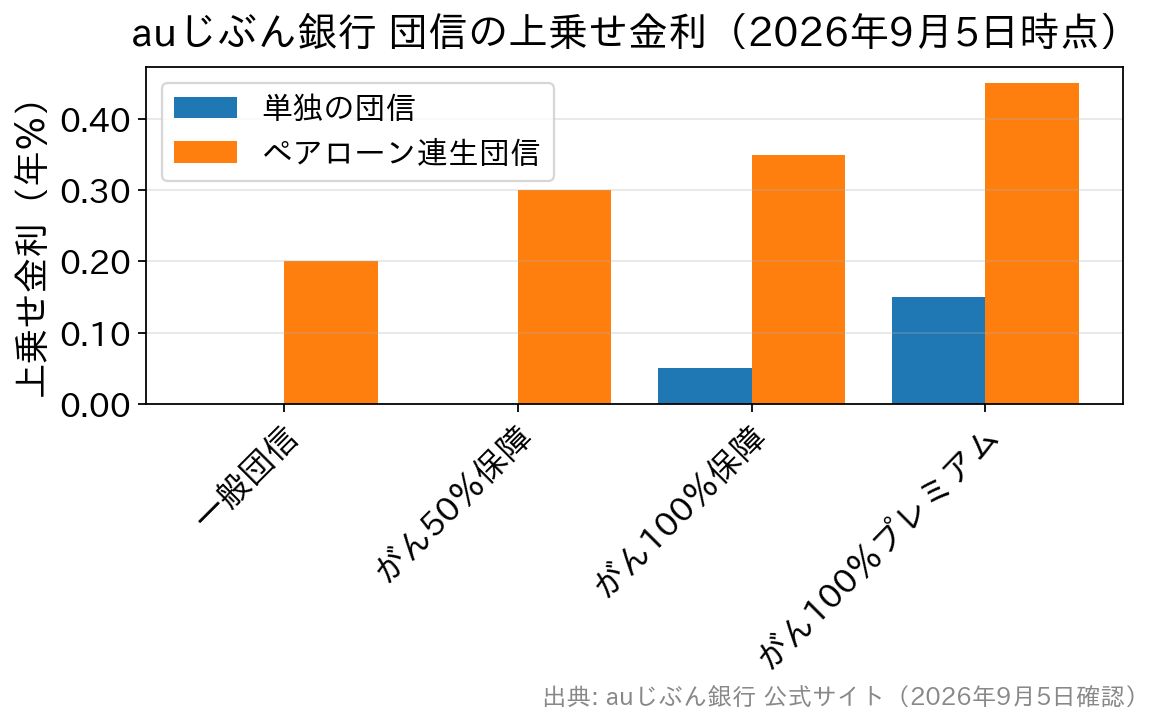
- 単独の団信は5種類。がん100%保障団信=年0.050%、がん100%保障団信プレミアム=年0.150%、ワイド団信=年0.300%の上乗せ。一般団信とがん50%保障団信は上乗せ金利なし。
- 「上乗せ0円」でも、一般団信を選ぶ人向けの専用金利プランとの差は残る。9月の新規・50歳以下・物件価格の80%以下では、一般団信限定金利 年1.080%に対しがん50%保障団信は年1.134%で、差は年0.054%(同行公式・2026年9月5日現在)。
- がん系のプランに入れるのは満50歳まで。51歳以上が選べるのは一般団信とワイド団信で、公式サイトも「50歳以下」「51歳以上」でプラン一覧を分けています。
- ペアローン連生団信は上乗せ年0.200%〜年0.450%。2人が同じプランを選ぶ必要があり、免除された債務が一時所得として課税対象になる場合があります。
団体信用生命保険とは
団体信用生命保険(以下、団信)は、住宅ローンを組む際に加入する生命保険で、契約者に万が一のことがあった場合に備えるものです。
通常の団信は「一般団信」と呼ばれ、契約者が死亡したり、所定の高度障害状態になった場合に、保険金で住宅ローンの残高が完済されます。遺された家族は住宅ローンの支払いに悩むことなく、マイホームでの生活を続けられます。
団信は銀行にとっても融資が回収できないリスクを防ぐ役割があるため、フラット35を除く多くの住宅ローンで加入が必須条件となっています。
注意したいのは、団信のプランを選べるのは住宅ローン契約時だけという点です。借入後に「保障が足りない」と感じても変更はできず、逆に「保障が多すぎる」と思っても解約はできません。契約時に、自分に必要な保障かどうかを見極めることが重要です。
【2026年9月時点】auじぶん銀行の団信は「単独」と「ペアローン連生」の2系統
auじぶん銀行の団信は、契約者ごとに保障を選ぶ「単独の団信」(5種類)と、ペアローン契約時に選べる「ペアローン連生団信」(4種類・2025年1月取扱開始)の2系統に分かれます。同じプラン名でも上乗せ金利は異なるため、まずどちらの系統で借りるのかを決めてから比較しましょう。
また、公式サイトのプラン一覧は「50歳以下のお客さま」と「51歳以上のお客さま」で切り替わる構成になっています。がん系のプランは満50歳までが対象のため、51歳以上の方が選べるのは一般団信とワイド団信です。年齢によって比較すべき選択肢そのものが変わる点を先に押さえてください。
なお、団信の引受保険会社はライフネット生命保険で、2023年7月1日の改定時に変更されました。同時に無料団信への4疾病保障の追加と、がん100%保障団信・プレミアムの上乗せ金利引き下げが行われています。
公式サイトに記載されている保障内容は、2025年1月14日以降に借り入れた人が対象です。それ以前に借り入れた場合は上乗せ金利や保障が異なり、住宅ローンマイページの「照会・手続き」→「お申込・契約内容照会」→「団信特約による上乗せ金利」で確認できます。
上乗せ金利の適用の有無・内容はauじぶん銀行が定める基準日で判定されるため、審査申込み時や契約申込み時の案内と異なる場合があります(公式サイトにも明記)。本記事は2026年9月5日時点で確認した内容です。
申込前には必ずauじぶん銀行の公式サイトで最新の内容をご確認ください。
単独の団信は5種類|上乗せ金利と加入可能年齢
| 団信の種類 | 加入可能年齢 | 上乗せ金利(年利) | 主な保障 |
|---|---|---|---|
| 一般団信 | 満65歳まで | なし(一般団信限定金利を適用) | 死亡・高度障害+リビング・ニーズ+重度がん保障 |
| がん50%保障団信 | 満50歳まで | なし | がん・4疾病で残高50%+重度がん100%+全疾病長期入院保障+月次返済保障 |
| がん100%保障団信 | 満50歳まで | 年0.050% | がん診断で残高0円+全疾病長期入院保障+月次返済保障 |
| がん100%保障団信プレミアム | 満50歳まで | 年0.150% | がん・4疾病で残高0円+各種給付金 |
| ワイド団信 | 満65歳まで | 年0.300% | 一般団信と同じ保障(引受基準を緩和) |
※2026年9月5日、auじぶん銀行公式サイトにて確認。上乗せ金利の適用の有無・内容は同行が定める基準日で判定されるため、借入時期によって異なる場合があります。最新の上乗せ金利は必ず公式サイトでご確認ください。
一般団信(上乗せ金利なし)
契約者が死亡または所定の高度障害状態になった際に、保険金でローン残高が0円になる基本の保障です。余命6ヶ月と判断された際にも保障される「リビング・ニーズ特約」に加え、重度がん保障(所定の悪性新生物と診断確定され、標準的な治療をすべて受けたが効果がなかったと保険会社に判断された場合に残高0円)が付きます。
50歳以下で一般団信を選ぶ人には、専用の「一般団信限定金利」が適用されます。
がん50%保障団信(上乗せ金利なし)|無料でも「がん+4疾病+重度がん」
契約時に満50歳までの人が、上乗せ金利なしで付帯できるプランです。2023年7月の改定で保障が広がり、現在は次の4本立てになっています。
- がん・4疾病50%保障:がん(所定の悪性新生物)と診断確定された場合に加えて、急性心筋梗塞・脳卒中・肝疾患・腎疾患で所定の状態になった場合も、住宅ローン残高の50%が保障されます。
- 重度がん保障:所定の悪性新生物と診断確定され、標準的な治療をすべて受けたが効果がなかったなどと保険会社に判断された場合は、残高100%が保障されます。
- 全疾病長期入院保障:すべてのケガ・病気(精神障害を除く)で長期入院(入院が連続31日となり、その日以後150日継続)となった場合、住宅ローン残高が0円になります。
- 月次返済保障:入院が続いている期間、毎月の住宅ローン返済額が保障されます。
ただし、がん診断保障と4疾病保障はいずれか1回のみの支払いである点に注意してください。無料付帯の団信としては手厚い部類で、「保険料をかけずに、がん・4疾病・長期入院まで50〜100%カバーする」のがauじぶん銀行の基本形です。
がん100%保障団信(上乗せ金利 年0.050%)
がんと診断確定されると住宅ローン残高が0円になるプランで、満50歳までの人が年0.050%の上乗せで加入できます。全疾病長期入院保障・月次返済保障も付帯します。
がん100%保障の団信は多くの金融機関で年0.100%〜年0.200%程度の上乗せが必要ですが、auじぶん銀行は2023年7月に年0.100%から年0.050%へ引き下げ、当時「がん診断で残高100%を保障する団信としてネット銀行最低の上乗せ金利」と公表しました。
ただし、このプランには4疾病の50%保障も重度がん保障も付きません(4疾病まで手当てするなら、無料のがん50%保障団信か、後述のプレミアムになります)。ここは見落とされやすいポイントです。
がん100%保障団信プレミアム(上乗せ金利 年0.150%)
がん100%保障に4疾病保障(100%)と各種給付金を加えた最上位プランです(旧・11疾病保障団信)。
- 4疾病保障:急性心筋梗塞・脳卒中を発病し所定の状態に該当または所定の手術を受けた場合、肝疾患・腎疾患を発病し継続して60日以上入院した場合に、ローン残高が0円。
- 各種給付金:所定の悪性新生物と診断確定で100万円、上皮内がん・皮膚がんの診断確定で50万円、がんの先進医療は通算2,000万円まで、5日連続の入院で入院一時給付金10万円など。
がん保険・医療保険と同等以上といえる内容を、年0.150%の上乗せで住宅ローン側に持たせられるのが特徴です。すでに加入中のがん保険・医療保険と保障が重複していないかを確認したうえで検討しましょう。
ワイド団信(上乗せ金利 年0.300%)
高血圧症・糖尿病・肝機能障害などの持病や病歴があり、通常の団信に加入できない人向けに、引受基準を緩和した団信です。保障内容は一般団信と同じで、満65歳までの人が年0.300%の上乗せで加入できます。
ワイド団信はペアローン連生団信の対象外である点に注意してください。なお公式サイトでは、告知したプランに加入できない場合に保険会社がワイド団信の査定を行う、と案内されています。
見落とされがちな「上乗せ0円」の実質コスト|9月の適用金利で確かめる
がん50%保障団信は上乗せ金利なしですが、これは「一般団信を選んだ場合とまったく同じ金利になる」という意味ではありません。auじぶん銀行には50歳以下で一般団信を選ぶ人だけに適用される「一般団信限定金利」があるためです。
実際に公式サイトで確認できる2026年9月にお借り入れの場合の変動金利(新規・50歳以下・全期間引下げプラン・物件価格の80%以下)は次のとおりです。
| 選ぶ団信 | 適用金利(変動・年利) | 一般団信限定金利との差 |
|---|---|---|
| 一般団信(特約なし) | 年1.080% | — |
| がん50%保障団信(特約あり) | 年1.134% | 年0.054% |
※2026年9月5日、auじぶん銀行公式サイトにて確認。物件価格の80%超で借り入れる場合は表示の金利に年0.045%が上乗せされます。
つまり、がん・4疾病・全疾病の保障を取りにいくコストは、9月の条件では年0.054%ということです。「無料だから当然そちらを選ぶ」ではなく、年0.054%を払って何を得るのかを比べるのが正しい読み方になります。
同じ考え方で、がん100%保障団信(上乗せ年0.050%)やプレミアム(年0.150%)も、一般団信限定金利からの差として捉えると判断しやすくなります。
ここで注意したいのは、金利上昇局面ではこの差の重みも変わることです。上乗せ金利は「適用金利+◯%」という形で効くため、ベースの金利が高いほど、同じ上乗せ幅でも利息の増加額は大きくなります。9月は大手5行のうち2行が変動金利を引き上げており(三菱UFJ銀行 年1.195%・三井住友銀行 年1.525%と報じられています)、上乗せ幅を「なんとなく小さい数字」と流さずに、総返済額で確認する意味が増しています。
ペアローン連生団信(2025年1月開始)|上乗せ金利と3つの注意点
ペアローン連生団信は、ペアローンを契約した2人のうちどちらかに万が一のことがあれば、2人分の住宅ローン残高が保障される仕組みです。単独の団信より上乗せ金利は高くなりますが、「片方が亡くなっても、もう片方のローンだけが残る」というペアローン最大のリスクを消せます。
| 団信の種類 | 加入可能年齢 | 上乗せ金利(年利) | 単独の場合との差 |
|---|---|---|---|
| 一般団信 | 満65歳まで | 年0.200% | +0.200% |
| がん50%保障団信 | 満50歳まで | 年0.300% | +0.300% |
| がん100%保障団信 | 満50歳まで | 年0.350% | +0.300% |
| がん100%保障団信プレミアム | 満50歳まで | 年0.450% | +0.300% |
※2026年9月5日、auじぶん銀行公式サイトにて確認。
注意点は次の3つです。
- 2人が同じプランを選ぶ必要がある:夫はプレミアム、妻は一般団信、といった組み合わせはできません。
- ワイド団信は対象外:ペアローン債務者のいずれかがワイド団信になる場合、2人ともペアローン連生団信には加入できません。
- 一時所得として課税される場合がある:どちらか1人に支払事由が生じて2人分の保険金が支払われた場合、支払事由に該当していない方の免除された債務が一時所得とみなされ、所得税の課税対象になります。詳細は「被保険者のしおり」で必ず確認してください。
また、各種給付金と月次返済保障は連生保障の対象外です(支払事由に該当した本人の給付金のみが支払われます)。ペア相手のローンが完済等で終了した後も、本人には引き続きペアローン連生団信の上乗せ金利が適用される点も押さえておきましょう。
どのプランを選ぶ? 考え方の整理
auじぶん銀行の団信は、無料の時点でがん・4疾病・重度がん・長期入院までカバーされているのが強みです。そのうえで、「がん診断時に残高を半分残すか、ゼロにするか」が最初の分岐になります。
- 共働きで、片方の収入が止まっても返済を続けられる→ 上乗せなしのがん50%保障団信で十分なケースが多い。
- 金利を1円でも抑えたい/保障は別途加入済みの保険で足りている→ 一般団信。9月の条件では一般団信限定金利で年0.054%分安くなります。
- 単独収入の比重が大きく、がん診断時に返済をゼロにしたい→ 年0.050%のがん100%保障団信。ただし4疾病50%保障と重度がん保障は付かない点に注意。
- 4疾病まで残高0円にし、給付金でも治療費を支えたい→ 年0.150%のプレミアム。がん保険・医療保険を別途持たない前提なら合理的。
- ペアローンで、相手にローンを残したくない→ ペアローン連生団信。ただし上乗せ年0.200%〜年0.450%は返済総額に効くため、シンプルなプランから検討する。
比較の際は、団信以外の条件もあわせて見てください。auじぶん銀行は借入金額の2.20%(税込)の事務手数料が別途かかり、借入金額は500万円以上2億円以下、借入期間は1年以上50年以下です。
借入期間を35年1ヶ月以上(長期返済)とする場合は年0.100%の上乗せが発生し、審査結果によっては保証付金利プランとなり金利が異なる場合もあります(いずれも2026年9月5日に公式サイトで確認)。
なお、団信の内容は金融機関ごとに大きく異なります。たとえばSBI新生銀行は一般団信を上乗せ0円で付帯でき、がん診断保障付団信(年0.100%上乗せ)や、2026年3月に取り扱いを開始した全疾病保障付団信(上乗せ0円)を用意しています。
事務手数料や一部繰上返済手数料の分かりやすさ、店舗相談とオンライン手続きの両方に対応している点も含め、auじぶん銀行と並べて比較しておくとよいでしょう。
よくある質問(auじぶん銀行の団信)
Q. 借入直後にがんと診断されたら保障されますか?
A. いいえ。責任開始日からその日を含めて90日以内に所定の悪性新生物と診断された場合は、保障の対象となりません(免責期間)。
Q. 上皮内がんや皮膚がんもがん保障の対象ですか?
A. 残高保障の対象となるがんは所定の悪性新生物で、上皮内新生物や、皮膚の悪性黒色腫以外の皮膚がんは含まれません。ただし、がん100%保障団信プレミアムには上皮内がん・皮膚がんの診断給付金50万円が付帯します。
Q. 「上乗せ金利なし」なら、一般団信とがん50%保障団信は同じ金利ですか?
A. いいえ。50歳以下で一般団信を選ぶ人には専用の「一般団信限定金利」が適用されるため、実際の適用金利には差が出ます。2026年9月にお借り入れの場合(新規・変動・物件価格の80%以下)は、一般団信限定金利 年1.080%に対し、がん50%保障団信は年1.134%で差は年0.054%です(同行公式サイトで確認)。
Q. 51歳以上でも、がん保障付きの団信を選べますか?
A. がん50%保障団信・がん100%保障団信・同プレミアムは満50歳までが対象です。51歳以上の方が選べるのは一般団信とワイド団信で、公式サイトのプラン一覧も「50歳以下」「51歳以上」で分けて掲載されています。
Q. 申込後に団信のプランを変更できますか?
A. 本審査の承認までであれば、希望プランを選び直して再申込みすることで変更できます(auじぶん銀行の住宅ローンセンターへの連絡が必要です)。団信の申込みは仮審査申込後に行います。借入後の変更・解約はできませんので、契約前に決め切ることが大切です。
Q. ペアローンで、夫婦が別々のプランを選べますか?
A. できません。ペアローン連生団信は2人が同じプランを選択する必要があります。どちらかがワイド団信になる場合は、2人ともペアローン連生団信を利用できません。
Q. すでに借りている場合、今の上乗せ金利はどこで確認できますか?
A. 公式サイトに掲載されている保障内容は2025年1月14日以降に借り入れた人が対象で、それ以前の契約は内容が異なります。現在の上乗せ金利は、住宅ローンマイページにログインし「照会・手続き」→「お申込・契約内容照会」→「団信特約による上乗せ金利」で確認できます。
まとめ|2026年9月時点のポイント
- 単独の団信は5種類。一般団信・がん50%保障団信は上乗せなし、がん100%保障団信=年0.050%、プレミアム=年0.150%、ワイド団信=年0.300%。
- 上乗せなしのがん50%保障団信は、がんに加えて4疾病(急性心筋梗塞・脳卒中・肝疾患・腎疾患)の50%保障、重度がん保障(100%)、全疾病長期入院保障、月次返済保障まで含む。
- 「上乗せ0円」でも一般団信限定金利との差は残る。2026年9月の新規・変動(物件価格の80%以下)は一般団信限定 年1.080%/がん50%保障団信 年1.134%=差は年0.054%。
- がん100%保障団信には4疾病50%保障と重度がん保障が付かない。4疾病まで残高0円にしたいならプレミアム。
- ペアローン連生団信(2025年1月開始)は上乗せ年0.200%〜年0.450%。同一プラン必須・ワイド団信は対象外・一時所得課税に注意。
- 9月は長期金利が3%前後で上下し、大手5行のうち2行が変動金利を引き上げ。ベース金利が上がるほど、上乗せ金利の重みも増す。
団信は住宅ローンの契約時にしか選べません。最新の上乗せ金利・保障内容・適用金利は、必ずauじぶん銀行の公式サイトでご確認のうえ、ご自身のライフプランに合う保障を選びましょう。※最新の取り扱い状況は必ず各金融機関の公式サイトをご確認ください。