
この記事ではイオン銀行の最新の住宅ローン金利と、過去の金利推移・金利動向を紹介しています。
2026年9月の要点は3つです。①新規借り入れの変動金利は年1.040%〜で3か月連続の据え置き②当初固定金利は3年・5年・10年のすべてが上昇し、当初10年固定は年3.520%→年3.650%へ0.130%の引き上げ③長期金利(新発10年国債利回り)が9月1日に約30年ぶりの年3.000%台に乗り、日銀の追加利上げ観測も強まっていますが、イオン銀行の変動金利の基準金利は年2回改定で、次の改定日は2026年11月1日です。
SBI新生銀行の住宅ローンには、SBIハイパー預金の口座を持つ人向けに変動金利タイプの金利を優遇するプログラムがあります。口座は住宅ローンの契約までに開設すればよく、SBI証券で実際に投資をする必要はありません。新規借り入れ・借り換えのどちらにも対応しています。
SBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行の住宅ローンを取り扱う銀行代理業者です。
2026年10月のイオン銀行の住宅ローン金利
イオン銀行は、2007年に設立されたイオンのグループ会社の銀行です。開業以来、口座数・預金残高ともに規模を広げてきました(最新の計数はイオン銀行のディスクロージャー資料でご確認ください)。規模の面ではメガバンクほどではありませんが、イオングループのサービスを利用することがある人にとっては利便性の高い銀行となっています。
イオン銀行が取り扱う住宅ローンも、イオングループのサービスと連携しているのが特徴で、ネット銀行に近いネットサービスも提供されています。ネットの利便性と実店舗での相談の両方に対応していますので、店舗がないと不安だという人にとっても安心して利用できます。
イオン銀行の住宅ローンには、変動金利と当初固定金利の2種類の金利タイプがあることに加えて、住宅金融支援機構が提供する「フラット35」も取り扱っています。
なお、この記事ではイオン銀行が独自で開発・提供している住宅ローンについて解説していきますので、気になっていた方はぜひ参考にしてみてください。
イオン銀行の住宅ローン金利(2026年10月)
では早速、今月の住宅ローン金利を確認していきましょう。日銀は2026年6月16日の金融政策決定会合で政策金利を年1.0%程度へ引き上げ(約31年ぶりの水準)、7月31日の会合ではこれを据え置きました。
この流れのなかで、イオン銀行は2026年5月1日に変動金利商品の基準金利(店頭表示利率)を年3.220%へ改定しています。イオン銀行は毎年5月1日・11月1日が基準金利の改定日で、改定分はその年の7月・翌年1月の返済分から反映される仕組みです。
次の改定日は2026年11月1日で、9月時点の基準金利は5月の改定水準のまま据え置かれています。適用金利は借入時点の金利で決まるため、毎月の金利は細かくチェックしておきましょう。
| 資金使途 | 金利タイプ | 2026年9月の金利 | 前月比 |
| 新規借り入れ | 変動金利 ※物件価格の80%以内で借入れの場合 | 年1.040%〜 | 据え置き |
| 当初3年固定金利 | 年2.690%〜 | +0.230% | |
| 当初5年固定金利 | 年3.000%〜 | +0.190% | |
| 当初10年固定金利 | 年3.650%〜 | +0.130% | |
| 借り換え | 変動金利 | 年1.130%〜 | 据え置き |
| 当初10年固定金利 | 年3.650%〜 | +0.130% | |
| 新規借り入れ | 変動金利 ※物件価格の80%超で借入れの場合 | 公式サイトでご確認ください | |
※2026年9月時点・全期間優遇金利プラン(物件価格80%以内)の最優遇金利で、イオン銀行公式の金利ページにて確認した値です。実際の適用金利は借入時点・審査結果・物件条件によって異なります。物件価格80%超の変動金利や、記載のない金利タイプの最新値はイオン銀行公式サイトでご確認ください。
住宅ローンの金利推移・金利動向
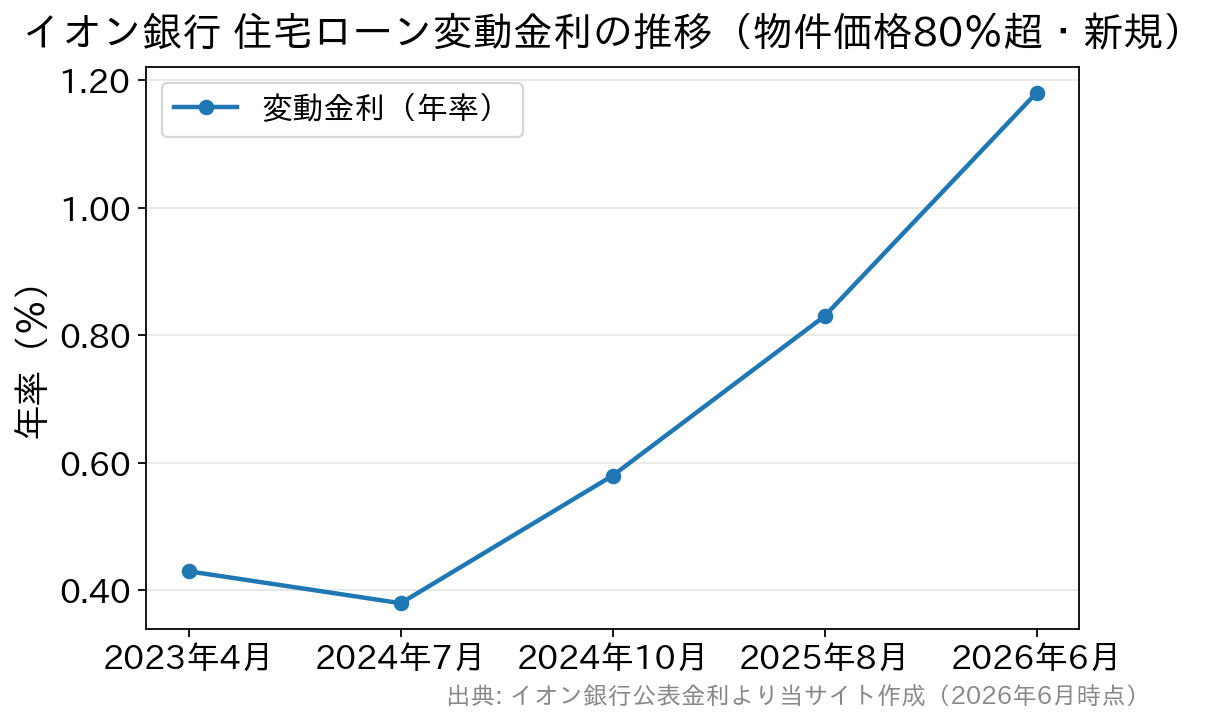
イオン銀行の住宅ローンの過去の金利推移は以下の通りとなります。現時点の金利との対比に活用してください。
|
変動金利 ※物件価格の80%超で借入れの場合 |
10年固定金利 | |
| 2023年4月 | 年0.430% | 年1.440% |
| 2023年5月 | 年0.430% | 年1.450% |
| 2023年6月 | 年0.430% | 年1.450% |
| 2023年7月 | 年0.430% | 年1.210% |
| 2023年8月 | 年0.430% | 年1.210% |
| 2023年9月 | 年0.430% | 年1.210% |
| 2023年10月 | 年0.430% | 年1.390% |
| 2023年11月 | 年0.430% | 年1.390% |
| 2023年12月 | 年0.430% | 年1.390% |
| 2024年1月 | 年0.430% | 年1.490% |
| 2024年2月 | 年0.430% | 年1.490% |
| 2024年3月 | 年0.430% | 年1.490% |
| 2024年4月 | 年0.430% | 年1.410% |
| 2024年5月 | 年0.430% | 年1.410% |
| 2024年6月 | 年0.430% | 年1.410% |
| 2024年7月 | 年0.380% | 年1.500% |
| 2024年8月 | 年0.380% | 年1.500% |
| 2024年9月 | 年0.380% | 年1.500% |
| 2024年10月 | 年0.580% | 年1.230% |
| 2025年1月 | 年0.580% | 年1.210% |
| 2025年2月 | 年0.580% | 年1.210% |
| 2025年3月 | 年0.580% | 年1.640% |
| 2025年4月 | 年0.580% | 年1.390% |
| 2025年5月 | 年0.580% | 年1.560% |
| 2025年6月 | 年0.580% | 年1.560% |
| 2025年7月 | 年0.580% | 年1.560% |
| 2025年8月 | 年0.830% | 年1.650% |
| 2025年9月 | 年0.830% | 年1.660% |
| 2025年10月 | 年0.830% | 年1.760% |
| 2025年11月 | 年0.830% | 年1.830% |
| 2026年2月 | 年0.830% | 年2.800% |
| 2026年6月 | 年1.180% | 年3.280% |
推移を見ると、2024年10月・2025年8月・2026年5月(6月適用分)と、日銀の利上げに沿って変動金利が段階的に切り上がってきていることがわかります。とくに2026年5月1日の基準金利改定では、変動金利(物件価格の80%超)が年0.830%から年1.180%へと大きく上昇しました。
10年固定金利も2026年に入って3%台まで上昇しており、固定金利の上昇は変動金利より先行して進んでいるのが直近2年間の特徴です。なお上の表は物件価格の80%超で借り入れる場合の数値で、この記事の冒頭に載せた80%以内の金利とは基準が異なります。比較するときは同じ条件どうしで並べてください。
2026年8月→9月も、動いたのは「固定」だけ
直近2か月の動きを金利タイプ別に並べると、8月と同じ構図がもう一度くり返されました。変動金利は据え置き、当初固定は3年・5年・10年のすべてが上昇しています。ただし8月と違い、今回は期間の短い3年固定の上げ幅がいちばん大きい点が特徴です。
| 金利タイプ(新規・物件価格80%以内) | 2026年8月 | 2026年9月 | 差 |
|---|---|---|---|
| 変動金利 | 年1.040% | 年1.040% | ±0 |
| 当初3年固定 | 年2.460% | 年2.690% | +0.230% |
| 当初5年固定 | 年2.810% | 年3.000% | +0.190% |
| 当初10年固定 | 年3.520% | 年3.650% | +0.130% |
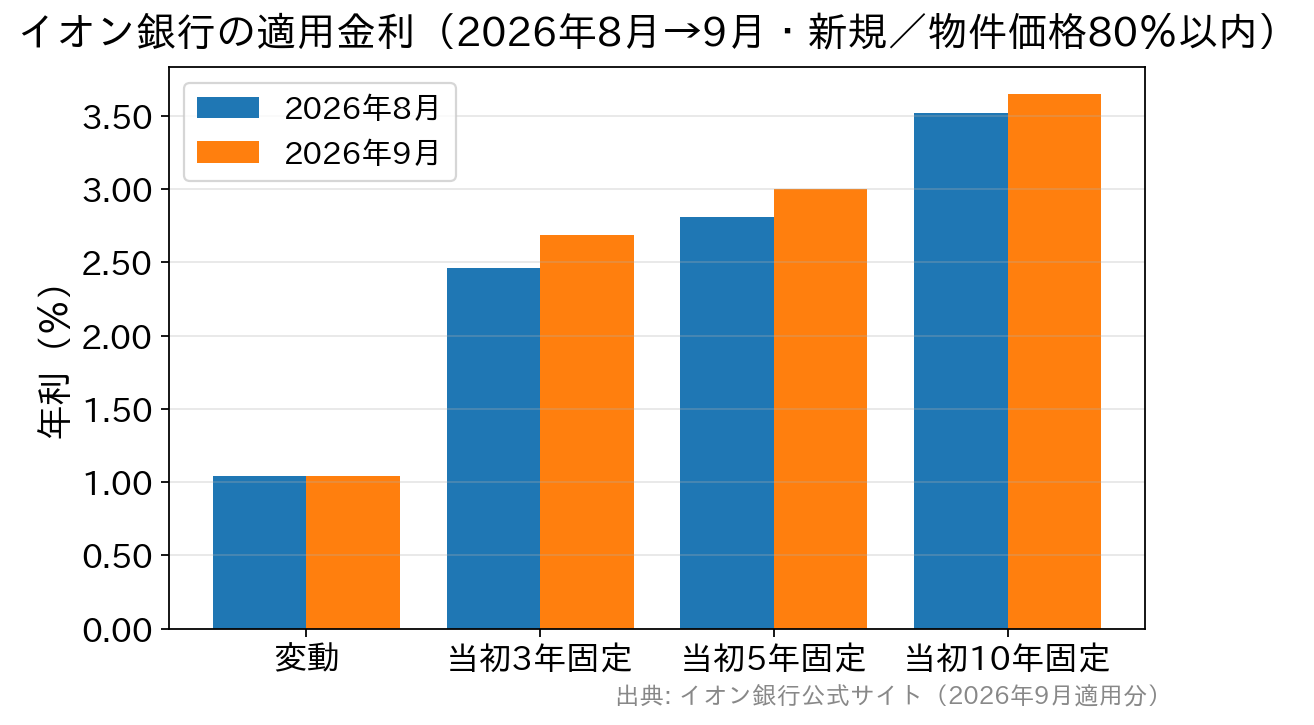
固定金利は長期金利(新発10年国債利回りなど)を参考に決まるため、市場が先々の利上げを織り込むと先行して上がります。長期金利は2026年9月1日に約30年ぶりとなる年3.000%に到達し、2日には一時3.015%をつけました(3日はいったん上昇が一服)。短い期間の固定金利まで上げ幅が広がったのは、市場が「近いうちの利上げ」を以前より強く織り込みはじめたことの表れといえます。
一方の変動金利は短期プライムレートを基準にした基準金利で決まり、イオン銀行の改定日は年2回(5月1日・11月1日)なので、市場金利の変化がすぐには反映されません。2か月続けて「固定だけが動いた」のは、この仕組みの違いによるものです。
長期金利が3%台に乗ったことそのものは、変動金利が上がった理由ではありません。
ただし変動金利が今後も横ばいとは限りません。三菱UFJ銀行・みずほ銀行・みずほ信託銀行は、短期プライムレートを2026年8月3日から年2.125%→年2.375%へ0.25%引き上げました。
これを受けて大手5行のうち三菱UFJ銀行(新規・変動 年1.195%)と三井住友銀行(同 年1.525%)の2行が9月から変動金利を0.250%引き上げています(残る3行は据え置き)。日銀の次回の金融政策決定会合は9月17日・18日で、市場では追加利上げの観測が強まっていますが、現時点で何かが決定されたわけではありません。
イオン銀行の次の基準金利改定日は2026年11月1日で、そこで引き上げが行われた場合は2027年1月の返済分から反映される流れになります。改定の有無・幅は公表されていないため、最新の情報は公式サイトでご確認ください。
「ネット銀行がいちばん安い」という前提は揺らいでいる
イオン銀行の住宅ローンは、店舗を持ちながらネット銀行に近い金利水準で提供されてきました。その「ネット銀行=いちばん安い」という前提自体が、2026年に入って揺らいでいます。住宅ローン比較サービス「モゲチェック」(MFS)が公表する金利インデックス(2026年9月)では、変動金利の平均が地方銀行 1.23%<メガバンク 1.25%<ネット銀行 1.29%となり、同社は「ここ数年間で初めて見られる逆転現象」としています。
ただしこれは民間サービスが銀行グループ別に集計したインデックスであり、個別の銀行の適用金利ではありません。「地銀が安いから地銀にすべき」という話でもなく、諸費用・団信・審査基準・繰上返済の条件まで含めた総額で見ないと有利不利は判断できません。
銀行の業態でざっくり絞り込むのではなく、候補を数行に決めて公式サイトの実額で比べる——金利差が縮まっている今は、この手順のほうが効きます。
金利上昇局面では、1つの銀行の推移だけでなく他行との比較も重要です。たとえばSBI新生銀行は、保証料0円・一部繰上返済手数料0円に加え、SBIハイパー預金の開設者向けの住宅ローン金利優遇プログラムを用意するなど、金利と諸費用のトータルで比較しやすい銀行の一つです。
イオン銀行のイオングループ特典(お買い物5%OFFなど)と、どちらがご自身の生活スタイルに合うかという視点で見比べてみるとよいでしょう。最新の金利・条件は各行の公式サイトでご確認ください。
イオン銀行の住宅ローンの主な特徴
| 特徴項目 | 説明 | コメント |
|---|---|---|
| 金利の種類 |
変動金利、固定金利特約型(当初3年、5年、10年) |
多様な金利オプションを提供し、顧客のニーズに応じた選択が可能 |
| 金利の競争力 |
ネット銀行に近い水準の金利設定 |
2026年は固定金利を中心に上昇が続いており、業態による金利差も縮小。最新金利の確認が必須 |
| 保障の充実 |
全疾病保障団信が金利上乗せなしで付帯(借入時に満50歳未満)、がん保障なども選択可能 |
健康リスクに対する手厚い保障が安心感を提供 |
| 返済期間 |
最長50年(借入期間35年超〜50年は年0.100%の金利上乗せ) |
最長50年まで対応し、月々の返済額を抑えた長期の計画も可能 |
| お手続き方法 |
ネット申込、イオンモール内の店舗での対面相談 |
インターネットと実店舗両方で手続きが可能で、幅広いニーズに対応 |
| 繰上げ返済 |
一部繰上げ返済は1万円以上、手数料無料 |
返済の自由度が高く、計画的なローン返済が可能 |
| 金利プラン |
定額型、定率型事務手数料プランに応じて適用金利が変動 |
借入目的や返済プランに応じた柔軟な選択ができる |
| 審査の申込方法 |
事前審査はネットから24時間申込可能 |
回答までの日数は申込状況や物件により異なるため公式サイトで確認を |
| 担保物件の範囲 |
日本国内の住宅用不動産(借地権付きは対象外) |
購入予定物件の多様性に対応 |
| 資金使途 |
新築・中古住宅購入、注文住宅建設、リフォーム、借り換え |
幅広い用途に対応し、さまざまな住宅関連のニーズをサポート |
上記の表では、イオン銀行の住宅ローンの特徴を記載しています。住宅ローンを選択する際には、こちらを参考にしていただき、ご自身の希望に合っているか確認するようにしましょう。なお、住宅ローン利用者向けの特典「イオンセレクトクラブ」(イオングループでのお買い物が毎日5%OFFなど)も引き続き提供されています。
団信の特徴とメリット・デメリットについて
イオン銀行の住宅ローンに付帯する団体信用生命保険(団信)は、5種類から選べるため、保障の選択肢が多いのが特徴です。以下にその主要な特徴を解説します(上乗せ金利・加入条件は2026年9月時点・イオン銀行公式サイトにて確認)。
団信を選べるのは契約時だけで、契約後に種類を変更することはできません。金利が上がっている局面では上乗せ分の実額も増えるため、申込前に必要な保障を見極めておきましょう。
団信の種類
- 全疾病保障団信住宅ローン 病気・怪我による就業不能状態を保障する団信です。所定の就業不能状態がローン返済日において15日を超えて継続したときは毎月の返済額が保障され、その状態が1年を超えて継続したときはローン残高が0円になります。金利上乗せなしで利用できます(借入時に満50歳未満)。
- がん保障付団信 所定のがんと診断確定された時点でローン残高が0円になる保障です。年0.100%の金利上乗せで利用できます(借入時に満50歳未満)。がん関連の保障が始まるのは借入日から91日目以降です。
- 8疾病保障プラス付住宅ローン がん+脳卒中+急性心筋梗塞の3大疾病に5つの重度慢性疾患を加えた8疾病の就業不能を保障するタイプで、年0.300%の金利上乗せで利用できます(借入時に満50歳未満)。勤務先の倒産・会社都合の解雇といった非自発的失業に備える「居住不能信用費用保険」を付帯する場合は、さらに年0.050%の上乗せとなります。
- 一般団信 死亡・所定の高度障害状態のときに住宅ローン残高が保障されます。金利上乗せなしで、5種類のうち唯一、借入時に満50歳以上でも選べる団信です(満71歳未満)。
- ワイド団信付住宅ローン 健康上の理由で他の団信に加入できなかった方でも、加入できる可能性がある引受基準緩和型の団信です。保障内容は一般団信と同じで、年0.300%の金利上乗せで利用できます(借入時に満50歳未満・保険会社所定の審査あり)。
※上乗せ金利の水準は変更される場合があります。お借入れの際は、最新の条件をイオン銀行公式サイトでご確認ください。
団信のメリット
- 広範囲な保障による安心 多くの病気やケガを保障範囲に含むことで、ローン利用者は幅広い健康リスクに対して安心できます。
- ローン返済のリスク軽減 万が一の事態に備えて、ローン残高の免除が受けられるため、家族への経済的負担を軽減します。
- 追加料金が不要 通常の団信保険料に含まれるため、別途保険料を支払う必要がない点が大きな利点です。
デメリット(注意点)
- 適用条件 団信の最大の注意点は年齢制限です。疾病保障が付くタイプ(全疾病・がん・8疾病プラス・ワイド)は借入時に満50歳未満であることが条件で、50歳以上の方が選べるのは一般団信のみになります。他にも詳細な適用条件や除外事項がありますので、詳しくはイオン銀行が用意している商品説明書などを確認してください。
- 変更できない 団信の種類を選べるのは契約時のみで、契約後の変更はできません(借り換え時は改めて選び直せます)。「あとでがん保障を足す」ことはできない点に注意しましょう。
- 上乗せ分の負担は金利水準で変わる 上乗せは「率」なので、ベースの金利が上がっている今は、同じ0.300%でも支払う利息の増え方は以前より大きくなります。保障の手厚さと負担額を、実際の返済額で確かめてから決めましょう。
以下の記事で、イオン銀行の団信に関して細かく解説していますので、ぜひご参考になさってください。
イオン銀行の住宅ローン団信5種類|上乗せ金利と選び方【2026年8月】
イオン銀行住宅ローンの申込方法と必要書類
イオン銀行の住宅ローン審査申込の手続きはネット申込か店舗での申込かで変わってきます。
ネットでの申込の流れ
1. 事前審査の申し込み
イオン銀行の公式ホームページから事前審査を申し込みます。審査結果は郵送または電話で通知されます。
2. 正式審査の申し込み
事前審査に通過したら、正式審査に進みます。指定された必要書類に記入後、写真を撮りマイページにアップロードするか、店舗窓口に提出します。
正式審査の結果も郵送または電話で通知されます。
3. 契約手続き
正式審査に通れば、ローン契約締結に進みます。契約時には司法書士の立会いが必要となり、店舗や自宅などで抵当権設定手続きを行います。
店舗での申込の流れ
1. 事前審査の申し込み
店舗の専用端末から事前審査を申し込みます。事前に予約をしておくとスムーズです。
結果は郵送または電話で通知されます。
2. 正式審査の申し込み
必要書類を店舗に持参し、正式審査を申し込みます。審査に通過すると、借入手続きに関する案内が自宅に送付されます。
3. 契約手続き
契約時の流れはネット申し込みと同じで、司法書士立会いのもとで店舗・自宅・司法書士事務所で手続きを進めます。
申し込み・契約に必要な書類
• 本人確認書類: 運転免許証、パスポートなど
• 住民票の写し
• 健康保険証
• 収入関連書類(給与所得者の場合): 源泉徴収票 • 住民税決定通知書または課税証明書
• 物件関連書類: 不動産売買契約書 • 重要事項説明書 • 建築工事請負書
• 団信関連書類(必要に応じて): 保険会社所定の診断書(加入する保険内容により異なるため事前確認が必要)
※審査の進行状況や個々の事情に応じて、追加書類が要求される場合もあります。イオン銀行の具体的な書類要件や申込プロセスに関しては、直接銀行のウェブサイトを確認するか、問い合わせするようにしてください。
2026年9月のイオン銀行の住宅ローン金利に関するよくある質問
Q. 2026年9月のイオン銀行の変動金利は上がりましたか?
上がっていません。新規お借入れ(全期間優遇金利プラン・物件価格80%以内)の適用金利は7月・8月と同じ年1.040%〜で、3か月連続の据え置きです。借り換えの変動金利も年1.130%〜で変わっていません。
基準となる店頭表示利率も、2026年5月1日の改定以降は据え置かれています。一方で当初固定金利は3年・5年・10年のすべてが上昇しました。実際の適用金利は借入時点や審査結果、物件条件によって異なるため、最新値は公式サイトでご確認ください。
Q. 9月はなぜ当初3年固定の上げ幅がいちばん大きかったのですか?
固定金利は市場金利を参考に決まるため、市場が「近い将来の利上げ」をどれだけ織り込んだかが反映されます。8月は10年固定の上げ幅が最大(+0.090%)でしたが、9月は3年固定が+0.230%、5年固定が+0.190%、10年固定が+0.130%と、期間が短いほど大きく動きました。
長期金利が9月1日に約30年ぶりの年3.000%台をつけたことに加え、市場が数年以内の利上げの積み重なりを以前より強く見込んでいることが背景と考えられます。ただし将来の金利水準を予測できるものではありません。
Q. 9月に大手銀行の変動金利が上がったと聞きました。イオン銀行はいつ影響しますか?
9月に変動金利を引き上げたのは大手5行のうち三菱UFJ銀行と三井住友銀行の2行で(いずれも0.250%)、残る3行は据え置きです。「変動金利がいっせいに上がった」わけではありません。イオン銀行の変動金利の基準金利改定日は年2回(5月1日・11月1日)なので、直近の短期プライムレート引き上げの影響が出るとすれば11月1日の改定以降で、その場合は2027年1月の返済分から反映される流れになります。
改定の有無・幅は公表されていないため断定はできません。なお借入中の方は、元利均等返済であれば5年ルール・125%ルールにより毎月の返済額がすぐには変わらないのが一般的です。
Q. 変動と当初固定、2026年9月はどちらを選ぶべきですか?
どちらが有利かは金利差と借入期間、家計の余力によって変わるため、一律の正解はありません。2026年9月時点のイオン銀行では変動(年1.040%〜)と当初10年固定(年3.650%〜)に2.6%以上の開きがあり、8月(2.48%差)よりさらに広がりました。
当初固定で返済額を確定させるコストは小さくない一方、固定は「上がらないこと」を買う選択でもあります。当面の返済額を抑えたいなら変動、教育費などの大きな支出が控えていて返済額を確定させたいなら当初固定、という整理になります。
変動を選ぶ場合は、金利上昇にそなえた繰上返済用の資金を並行して準備しておくと安心です。
Q. イオン銀行の住宅ローンならではのメリットは?
住宅ローン利用者向けの特典「イオンセレクトクラブ」により、イオングループでのお買い物が毎日5%OFFになる点が大きな特徴です。全疾病保障団信を金利上乗せなしで付帯できるほか、一部繰上返済手数料が0円で、イオンモール内の店舗での対面相談にも対応しています。
金利差が業態を問わず縮まっている2026年は、金利だけで絞り込むと判断を誤りやすい局面です。団信・諸費用・特典まで含めたトータルで比較し、SBI新生銀行などの他行ともあわせて見比べるとよいでしょう。