
結論から先に。住宅ローンの借り換えで得をするかどうかは、金利差だけでは決まりません。「金利差 × ローン残高 × 残りの返済期間」で生まれる利息の削減額から、事務手数料・登記費用などの諸費用を引いた”実額”で判断します。目安としてよく挙げられるのは「金利差1%以上」「残高1,000万円以上」「残期間10年以上」の3条件ですが、これはあくまで入口の目安です。
2026年9月は、変動金利は据え置きの銀行が多い一方で三菱UFJ銀行・三井住友銀行が引き上げ、固定金利は横並びで上昇という分かれ方をしており、「変動のまま様子を見る」も「固定へ移す」も一律の正解にはなりません。
- 借り換えのメリット・注意点と、失敗しやすいパターンが分かります
- 2026年9月時点の変動・固定それぞれの動きを、公式情報と当社の実測で確認できます
- 「見直し時期」「5年ルールの有無」「返済額への反映月」という確認の順番が分かります
金利の低い住宅ローンへ借り換えると、利息を軽減して総返済額を抑えられます。変動金利で借入中の方が、将来的な金利上昇リスクに備えて早めに固定金利型へ移すという選択もあります。まずは借り換えの基本を押さえたうえで、記事の後半で2026年9月時点の金利動向を確認していきます。
借り換えのメリット
- 金利の節約 借り換えの最大のメリットは、利息の節約にあります。 これは、金利が高かった時期に借りた住宅ローンから現在のより低い金利のローンへ移すケースだけでなく、一定期間の金利が固定される固定金利タイプで借りている方が、金利優遇期間の終了により適用金利が上がる前に借り換えるケースにも当てはまります。 現在返済中のローンよりも低い金利のローンに借り換えることで総返済額を抑えられる——これが、多くの方が借り換えを検討する主な理由です。
- 返済計画や家計の支出の再編成 仮に金利がそれほど下がらないとしても、借り換えるときに返済期間を延長することで毎月の返済額を少なくすることもできます。また、マイホームのリフォームを行うときに、リフォームにかかるお金を住宅ローンに含めて借り換えることもできます。住宅ローンとリフォームローンを別々に返済すると家計負担も大きくなりますので、タイミングを合わせることで家計の資金計画を見直すことができます。
- 追加のオプションやサービスの利用 最近の住宅ローンは団信のオプションが充実しており、疾病保障などを選べます。借り換えることで、将来の病気やケガに備える効果を得られる場合があります。 特にネット銀行の住宅ローンには上乗せなしで付帯する疾病保障があるため、借り換え前後の金利が変わらなくても、保障を厚くする目的で借り換える人もいます。金融機関によって差がありますが、一般的には50歳未満の方であれば団信の選択肢が広がる傾向があります。 保障の範囲・上乗せ金利の有無は商品ごとに異なるため、申込前に各行の商品説明書で確認しましょう。
- 金利上昇リスクの低減 変動金利タイプで借り入れている場合、金利上昇が本格化する前に固定金利へ借り換えることで、将来的な返済負担の増加を抑えられる可能性があります。たとえ現在の住宅ローンより金利が高く見えても、変動金利にもかかわらず高い金利が適用されているケースでは、固定金利への切り替えによって毎月の返済額が軽減されることもあります。一般に、変動金利が上昇する前には固定金利が先に動く傾向があるため、タイミングを逃さないよう早めに検討しておくことが大切です。
借り換えのデメリットと注意点
- 借り換えにかかる費用 借り換えには事務手数料、司法書士報酬、登記費用などがかかります。これらのコストが、金利の引き下げによるメリットを上回ることがないように、事前に詳細に計算することが重要です。
- 金利差と返済期間のバランス 金利の節約効果を正しく評価するには、現在の金利と借り換え後の金利の差を見るだけでは不十分です。金利差がどれほどあっても、借入の残り期間が短ければ効果は限定的になります。金利差とあわせて、現在の残債や残りの返済期間も含めた総合的な視点で判断しましょう。
借り換え先を選ぶときの3つの視点
- 金利水準:明らかに低い金利のローンを選ぶことで、総返済額の削減が見込めます。
- 追加費用の少なさ 事務手数料や保証料などの追加費用が少ないローンを選ぶことで、借り換えにかかるコストを抑えられます。
- 返済条件の柔軟性 繰り上げ返済の手数料が無料のローンや、返済期間の調整が可能なローンを選ぶことで、より柔軟な返済計画を立てられます。
比較の観点をもう少し細かく整理したい方は、住宅ローンの比較ポイント(金利・団信・諸費用)をまとめた記事もあわせてご覧ください。
住宅ローンの借り換えでよくある失敗パターン
失敗1 諸費用を見落として削減効果が消えるケース
金利が下がることばかりに目が向き、司法書士報酬・事務手数料・保証料の合計を過小に見積もってしまうパターンです。事務手数料が借入金額×2.20%(税込)の定率型であれば、残債2,000万円で44万円(税込)になります。
初期費用が金利差による削減額を上回れば、借り換えても実質的な効果は残りません。金利差だけでなく、必ず費用込みの実額で比べましょう。
失敗2 当初固定型の「期間終了後」を見ていないケース
当初固定金利のローンへ借り換えて、当初は返済額が下がって満足していたものの、固定期間が終わった時点で適用金利が大きく上がり、借り換え前より返済額が増えてしまうパターンです。当初固定型は、固定期間終了後の引下げ幅が当初より小さくなる商品が一般的です。
契約前に「固定期間終了後の引下げ幅」まで確認し、その水準で長期の返済額を試算しておきましょう。
失敗3 審査の厳しさを過小評価するケース
他行に低金利の商品があると知って借り換えを決めたものの、収入の変化・他の借入・信用情報などが影響して審査に通らなかったパターンです。借り換えは新規借入と同じ審査を受け直します。返済実績があっても否決されることはあるため、申し込む前に自分の借入状況と信用情報を整理しておきましょう。
2026年9月時点の金利動向と借り換えの考え方
2026年9月時点の住宅ローンは、変動金利と固定金利で状況がはっきり分かれています。順に整理します。
変動金利:三菱UFJと三井住友が引き上げ、他は据え置き
日本銀行は2026年6月16日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を年0.75%程度から年1.0%程度へ引き上げました。続く7月30・31日の会合では年1.0%程度で据え置きとなっています。
次回の金融政策決定会合は2026年9月17日・18日で、結果は18日に公表されます(日本銀行 金融政策決定会合の日程)。市場では追加利上げの観測が伝えられていますが、この記事の執筆時点で日銀は何も決定していません。結論が出るのは9月18日、という段取りだけが確かなことです。
6月の利上げを反映して、2026年9月には大手の一部が変動金利を引き上げました。当社が確認した2026年9月適用分の変動金利(最優遇)は次のとおりです。
| 金融機関 | 新規(変動) | 借り換え(変動) | 前月からの動き |
|---|---|---|---|
| 三菱UFJ銀行 | 年1.195%(店頭表示 年3.375%) | 年1.245%(店頭表示 年3.375%) | 引き上げ |
| 三井住友銀行(WEB申込) | 年1.525% | 年1.575% | 引き上げ |
| みずほ銀行(ネット専用) | 年1.025% | 年1.025% | 据え置き |
| りそな銀行(融資手数料型・金利プラン) | 年0.950% | 年0.950% | 据え置き |
| SBI新生銀行 | — | 年1.080% | 据え置き |
各行公式サイトで2026年9月1日時点の表示を確認した最優遇金利です。適用条件(給与振込・団信の種類・申込経路など)は行ごとに異なります。
三菱UFJ銀行は2026年9月1日から、毎月1日を基準日として変動金利の基準金利を見直す運用に変わりました。すでに同行で借入中の方は、契約している変動金利の種類によって返済額への反映時期が異なります。
| 金利の種類 | 直近の見直しの基準日 | 返済額への反映 |
|---|---|---|
| 変動金利(毎月型) | 2026年9月1日 | 2026年10月の返済日の翌日から適用(2026年11月の約定返済分より反映) |
| 変動金利(年2回型) | 2026年10月1日 | 2026年12月の返済日の翌日から適用(2027年1月の約定返済分より反映) |
出典:三菱UFJ銀行 住宅ローン金利(ページ表記 2026年9月1日現在)および同行「【住宅ローン】変動金利の基準金利見直しについて」。当初借入日が2008年12月以前のローンなど、このルールに基づかない場合があると同行が注記しています。
ここで押さえておきたいのが、「店頭表示(基準)金利が上がった」=「すべての借入中の人の適用金利が同じだけ上がる」という意味ではないことです。実際に適用される金利は「基準金利−引下げ幅」で決まり、引下げ幅の扱いは商品や契約によって異なります。
他行のスケジュールも銀行ごとに違うため、借入先の案内で個別に確認してください。
「金利が上がる=すぐ返済額が増える」ではない(5年ルール・125%ルール)
変動金利で借りている方が最初に確認すべきなのが、5年ルール・125%ルールの有無です。三菱UFJ銀行は変動金利の見直しに関するQ&Aで、「変動金利かつ元利均等返済で借入中の場合、基準日から5年間は返済額に変更はありません(返済額の元金分と利息分の割合は変わります)」と案内しています。
同行では元金均等返済には5年ルール・125%ルールはありませんとも注記されています。
ただし、このルールはすべての金融機関にあるわけではありません。たとえばSBI新生銀行は公式サイトで「5年ルール・125%ルールは当行の住宅ローンでは採用しておりません」と明示しており、適用金利が変わるたびに毎月返済額も見直されます。
返済額が据え置かれない代わりに、利息の支払いが先送りされて未払利息が積み上がることが起きにくい、という違いがあります。
どちらが有利かは一概には決められません。大切なのは、借り換え先を比べるときに「5年ルールがあるか」「金利の見直しはいつか」「返済額への反映はいつか」の3点をセットで確認し、金利が上がった場合の返済額を自分の家計で試算しておくことです。
ルールの中身と落とし穴は、5年ルールと未払利息の仕組みを整理した記事で詳しく解説しています。
なお、住宅金融支援機構が2026年2月20日に公表した「住宅ローン利用者の実態調査」(2026年1月調査・2025年4〜9月に借り入れた1,237人が対象)では、金利の見直しルールについて「理解しているかどうか自体が分からない」と答えた人が31.8%にのぼりました。
変動で借りている方の3人に1人近くが、返済額が変わる仕組みを把握していない計算になります。
固定金利は9月も上昇(フラット35は年3.460%)
長期金利に連動する固定金利は上昇が続いています。住宅金融支援機構が公表する2026年9月資金受取分のフラット35(新機構団信付き・返済期間21年以上35年以下)の最も多い金利は、融資率9割以下で年3.460%、9割超で年3.570%です。
前月(2026年8月)の年3.290%から年0.170%の上昇で、現行制度となった2017年10月以降で最も高い水準になりました。返済期間20年以下のフラット20は9割以下で年3.140%、フラット50は9割以下で年3.700%です(住宅金融支援機構 最新の金利情報)。
ただし推移を追うと、6月 年3.210%→7月 年3.140%→8月 年3.290%→9月 年3.460%と、7月にはいったん下がっています。「毎月必ず上がる」わけではないので、資金受取月の金利で試算し直す姿勢が実務的です。
なお掲載金利はデュエット(ペア連生団信)で年0.180%、新3大疾病付機構団信で年0.240%が上乗せされます。フラット35の金利は取扱金融機関ごとに異なるため、「返済期間・融資率・団信の種類」をそろえて比較してください。
当社が実測した2026年9月の金利:変動は据え置きが多数、固定はほぼ全件が上昇
当社編集部では毎月、各金融機関の公式の住宅ローン金利ページを実際に開いて表示金利を取得し、銀行・商品・借入区分・金利タイプ・期間の単位に分解して集計しています。2026年9月1日に14の金融機関・機関を確認し、127件の適用金利を集計したところ、前月と比較できた127件のうち106件が引き上げ、21件が据え置き、引き下げは0件でした(当社調べ)。動いた項目の変動幅の平均は0.169ポイントです。
この「引き上げ」がどこに偏っているかは、金利タイプ別に見るとはっきりします。
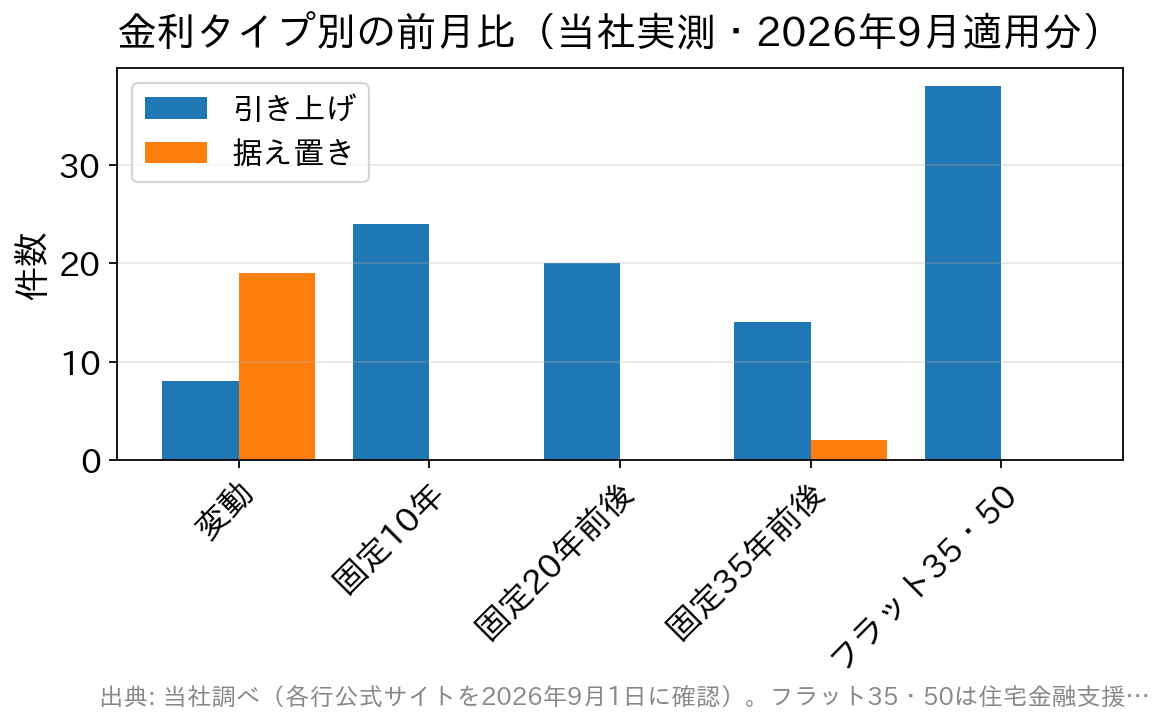
当社が実測した変動金利27件のうち19件は据え置きで、動いたのは8件でした。一方で固定10年(24件)・固定20年前後(20件)・フラット35/50(38件)は、実測した項目のすべてが引き上げです。
前月(2026年8月)は変動27件中23件が据え置きでしたから、変動の据え置き比率はわずかに下がったことになります。「金利が上がった」というニュースの中身は、2026年9月時点でも依然として主に固定金利の話だといえます。
なお上の件数は「銀行×商品×借入区分×金利タイプ×期間」の組み合わせ数であり、銀行の社数ではありません(フラット35・50は同一の機構金利を取扱金融機関ごとに計上しています)。当社の実測データは2026年6月からの4か月分のため、これより長い期間の傾向は当社実測を根拠にしていません。
「長期金利が約30年ぶりの高水準」は変動金利の話ではない
2026年に入ってから、10年国債利回り(長期金利)が約30年ぶりの水準まで上昇したというニュースが繰り返し流れています。ただし住宅ローンの変動金利の基準になるのは短期プライムレート(短プラ)で、長期金利ではありません。長期金利が動く先は、フラット35や10年固定などの固定金利です。
つまり、長期金利の上昇を「変動金利も同じだけ上がる」と読み替えるのは誤りです。逆に、変動金利を左右するのは日銀の政策金利と各行の短プラなので、変動で借りている方が見るべきニュースは金融政策決定会合と各行の基準金利の告知です。
ニュースを見るときは「どの金利の話か」を必ず切り分けましょう。長期金利の水準そのものは、財務省の国債金利情報で日々の確定値を確認できます。
「ネット銀行がいちばん安い」という前提も揺れている
借り換え先の候補を絞るときに注意したいのが、銀行グループ別の並び順が以前と変わっている点です。住宅ローン比較サービスのモゲチェック(MFS)が公表する住宅ローン金利インデックス(2026年9月)では、変動金利の平均が地方銀行 1.23%<メガバンク 1.25%<ネット銀行 1.29%となり、同社はこれを「ここ数年間で初めて見られる逆転現象」としています。
これは民間サービスによるグループ別の集計値であって、個別行の適用金利ではありません。「地銀が安いから地銀にすべき」という話でもなく、諸費用・団信・審査基準・繰上返済条件まで含めれば総コストの順位は変わります。
ここから読み取るべきなのは、「ネット銀行が最安」という数年前の常識で候補を絞ると、いま有利な選択肢を落とす可能性があるということです。
それで、借り換えはどう考えるか
変動金利は2026年9月時点で据え置きの金融機関が多い一方、三菱UFJ銀行・三井住友銀行のように引き上げに動いた銀行も出てきました。固定金利は先行して上がっています。つまり「変動のまま様子を見る」も「固定へ移す」も、どちらか一方が正解とは言えない局面です。判断材料としては、次の順で確認するのが現実的でしょう。
- 借入先の変動金利の見直し時期と、返済額に反映される月を公式サイト・返済予定表で確認する
- 自分のローンに5年ルール・125%ルールがあるかを商品説明書で確認する
- 金利が上がった場合の返済額を試算し、家計が耐えられる水準かを見る
- そのうえで、諸費用を含めた借り換えの実質的な削減効果を計算する
借り換え先を選ぶ際は、金利の低さだけでなく、事務手数料・保証料などの諸費用を含めた実質的な削減効果、団信の保障内容、繰上返済のしやすさまで含めて比較しましょう。たとえばSBI新生銀行は、融資事務手数料が借入金額×2.20%(税込)の定率型で保証料が0円、一部繰上返済手数料も0円と諸費用の内訳が分かりやすく、店舗相談とオンライン手続きの両方に対応しています。
当社が2026年9月1日に同行の公式金利ページを確認した時点では、借り換えの変動金利(半年型)は年1.080%で8月から据え置き、SBIハイパー預金の優遇を適用した場合は年0.990%でした(2026年9月適用分)。
こうした行も含め複数の金融機関を見比べることで、ご自身に合った借り換え先を選びやすくなります。
住宅ローンの借り換えに関するよくある質問
Q. 借り換えの効果が出やすい目安は?
A. 一般的には「借り換え前後の金利差が1%以上」「ローン残高が1,000万円以上」「残りの返済期間が10年以上」の3つがそろうと効果が出やすいとされています。ただしこれは入口の目安で、実際には諸費用を含めた総額で判断することが大切です。
Q. 借り換えにはどんな費用がかかりますか?
A. 新たなローンの事務手数料・保証料に加え、抵当権の設定・抹消にかかる登記費用や司法書士報酬などが必要です。事務手数料が定率型(借入金額×2.20%〈税込〉など)の場合、残債が大きいほど費用も大きくなります。金利差による削減額がこれらの費用を上回るかを、必ず事前に試算しましょう。
Q. 2026年9月は変動と固定のどちらへ借り換えるべきですか?
A. 一律の正解はありません。2026年9月時点では、変動は据え置きの銀行が多く、固定はフラット35が年3.460%と現行制度以降で最も高い水準まで上がっています。将来の返済額を確定させたい場合は固定が選択肢になりますが、当初固定型は固定期間終了後に金利が上がる設計が一般的なので、期間終了後の条件まで含めて長期で比較してください。
Q. 基準金利が見直されると、毎月の返済額はすぐ増えますか?
A. 契約している金融機関と返済方法によります。5年ルールを採用している銀行で元利均等返済を選んでいる場合、基準日から5年間は毎月返済額そのものは変わらず、返済額に占める元金と利息の割合が変わります(元金均等返済にはこのルールはありません)。
一方、SBI新生銀行のように5年ルール・125%ルールを採用していない金融機関では、金利の見直しにあわせて返済額も見直されます。自分のローンがどちらかは、商品説明書と返済予定表で確認してください。
Q. 変動金利の見直し時期は、どの銀行も同じですか?
A. いいえ、銀行によって異なります。三菱UFJ銀行は2026年9月1日以降、毎月1日を基準日として見直す運用に変わりましたが、年2回(4月・10月など)の基準日を採用している銀行もあります。さらに「基準日」と「返済額に反映される月」も別です。借入先の案内で両方を確認しておきましょう。
Q. 借り換えを申し込むと、必ず審査に通りますか?
A. いいえ、借り換えでも新規借入と同様に審査があります。返済実績があっても、現在の年収・勤続年数・他の借入・信用情報などによっては否決されることがあります。申し込む前に自分の借入状況を整理し、スケジュールに余裕をもって進めましょう。
Q. 日銀が9月に利上げしたら、借り換えは急いだほうがいいですか?
A. 「急ぐべき」と一律には言えません。2026年9月17日・18日の金融政策決定会合の結果は18日に公表される予定ですが、決定内容は事前には分かりません。政策金利が動いても、変動金利の適用金利がいつ・どれだけ変わるかは銀行と契約によって違い、返済額に反映されるのはさらに先です。
結果を待たずにできるのは、自分の適用金利と見直しルールを確認し、金利が上がった場合の返済額を試算しておくことです。
まとめ
住宅ローンの借り換えには、金利を下げることで総返済額を抑えられたり、毎月の返済負担を軽くして家計を見直すきっかけになったりと、大きなメリットがあります。一方で、事務手数料や保証料、登記費用などの諸費用が発生するため、条件次第では期待したほどの効果が得られないケースもあります。
そのため、借り換えを検討する際には単純な金利差だけを見るのではなく、諸費用を含めた実質的な削減効果や、残りの返済期間、現在の収入状況や信用情報といった点を含めて総合的に判断することが重要です。
特に、借り換え後の返済額が家計にどのような影響を与えるかを具体的にイメージしておくことが欠かせません。
2026年9月時点では、変動金利は据え置きの金融機関が多い一方で三菱UFJ銀行・三井住友銀行が引き上げ、固定金利は当社の実測でも全件が上昇しました。まずは自分のローンの見直し時期と5年ルールの有無を確認し、金利が上がった場合の返済額を試算するところから始めるとよいでしょう。
借入から5年以上が経過している場合や、将来の教育費・老後資金を見据えて家計に余裕を持たせたい場合は、一度シミュレーションを行ってみる価値は十分にあります。結果として借り換えをしない判断に至ったとしても、現状を客観的に把握すること自体が、今後の資金計画を考えるうえで有益な材料になります。
参考・出典
- 住宅金融支援機構「最新の金利情報:【フラット35】」(2026年9月資金受取分・2026年9月8日確認)
- 三菱UFJ銀行「住宅ローン金利」(2026年9月1日現在)
- SBI新生銀行「住宅ローンの金利一覧(お借り換えの方)」(2026年9月1日現在)
- 日本銀行「金融政策決定会合の日程」
- 住宅金融支援機構「住宅ローン利用者の実態調査」(2026年2月20日公表・2026年1月調査)
金利・手数料・適用条件は随時改定されます。最新の内容は各金融機関の公式サイトでご確認ください。