
ソニー銀行の住宅ローンは、仮審査の申込時には書類の提出が原則不要です。住民票や収入証明、物件資料が必要になるのは本審査からで、提出はアップロードか郵送、原本は求められません。
2026年10月時点では、契約時の登記手続きもスマホとマイナンバーカードで済ませるオンライン登記契約が案内されています。この方法なら、司法書士に渡す印鑑証明書が不要になります。仮審査の申込から借り入れまでは通常1ヶ月程度です。
書類の準備が遅れたり、不備があったりすると、その分だけ手続きが止まります。以下では、段階ごとに必要な書類と入手先、取得のタイミングをまとめました。
住宅ローンの申し込みの流れ
住宅ローンを使うときは、まずどの金融機関で借りるかを決めます。審査の基準は銀行ごとに異なり、通ると思っていた銀行で落ちたり、希望額に届かなかったりすることがあります。審査に強い自信がある場合を除き、2〜3行に申し込んで結果を比べるのが現実的です。
この秋は金利の動きも速くなっています。日本銀行は2026年9月18日の金融政策決定会合で、政策金利を年1.25%程度へ引き上げると決めました(日本銀行 金融政策決定会合の決定内容)。
これを受けてソニー銀行は10月、変動セレクト住宅ローンの変動金利を引き上げ、年1.847%としました。全期間固定の【フラット35】も、10月の最低金利(返済21年以上・融資率9割以下)が年3.830%となり、2017年10月の現行制度移行以降で最も高い水準です(住宅金融支援機構 最新の金利情報)。
金利は申込時ではなく借入実行日のものが適用されるため、書類集めが遅れて実行日がずれると、適用金利も変わる可能性があります。変動と固定で迷っている人は、借り換えの判断手順をまとめた記事で金利タイプ別の動きを整理しています。
借りる銀行が決まったら、まず仮審査を申し込みます。仮審査で分かるのは、希望額を借りられる見込みがあるかどうかです。借入可能額のおおよその目安もここでつかめます。
ソニー銀行の仮審査はAIを使った自動審査で、最短60分で結果が届きます。口座がなくても申し込めます。仮審査と本審査の違いは、ソニー銀行の住宅ローン審査の流れを解説した記事で詳しく扱っています。
仮審査を通過すると、申込者本人や物件に関する詳細な書類の提出を求められる「本審査」へ進みます。本審査こそが正式な審査で、書類の提出が多くなるのもこの段階です。仮審査より本審査のほうが時間がかかるため、必要書類は仮審査中など早い段階で用意しておきたいところです。
手続き期間の目安
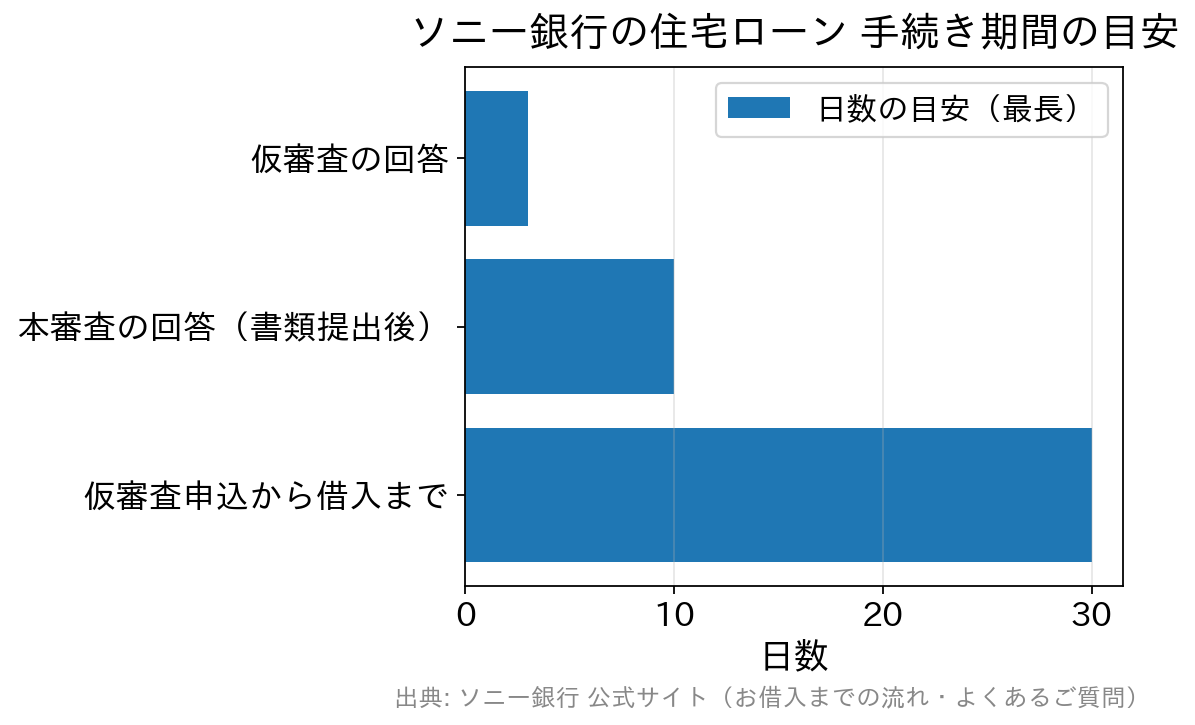
| 段階 | 期間の目安 | 注意点 |
|---|---|---|
| 仮審査の回答 | 1日〜3日(最短60分) | 書類提出は原則不要。結果はメールで通知 |
| 本審査の回答 | 必要書類をすべて提出してから7日〜10日 | 「提出後」からの日数。書類集めの期間は別途必要 |
| 仮審査申込から借入(融資実行)まで | 通常1ヶ月程度 | 書類不備があるとさらに延びる |
※「最短60分」「通常1ヶ月程度」は、当編集部が2026年10月にソニー銀行の公式サイト「お借入までの流れ」で確認した内容です。仮審査1日〜3日・本審査7日〜10日の目安は、2026年7月14日に同社のよくあるご質問で確認した内容にもとづきます。
公式サイトは「お客さまや不動産会社の書類準備日数は含まれておらず、申込時点で借入日を確定することはできない」とも案内しています。
本審査を通過し、条件に合意して借り入れ先として決定したら、金融機関と住宅ローン契約(金銭消費貸借契約)を締結します。
ソニー銀行の契約手続きは原則として電子契約のため、来店は不要です。書面での契約を希望する場合は、担当のローンアドバイザーへ早めに連絡します。契約後、借入日(融資実行日)に借入金が自分の口座に振り込まれ、その資金で売主やハウスメーカーへの支払いが行われます。
入金が確認できたら住宅の引き渡し(通常は鍵の受け取り)が行われ、その日から入居できます。
ここまでが一般的な流れです。ソニー銀行の場合、申込から実行までは次の順に進みます。
- 仮審査申し込み
- Webを通じて申し込みます(AI活用の自動審査により最短60分で結果確認)。
- この段階では書類の提出は不要ですが、手元に収入資料や物件書類を準備しておくとスムーズです。申込内容の確認で電話が入る場合があります。
- 仮審査と結果通知
- 申込内容に不備がなければ仮審査に進みます。
- Web申込の場合、結果は登録したメールアドレスに送られます。
- 本審査申込と審査
- 仮審査の結果後、本審査の案内がメールで送られます。
- 必要書類はソニー銀行のサイトからアップロード(または郵送)して本審査を進めます。原本の提出は不要です。
- 団体信用生命保険の申し込みもこの段階でWEBから行います。
- このステップ以降は、担当のローンアドバイザーがサポートします。
- 本審査結果の通知
- 本審査の結果はメールで通知されます。
- キャッシュカードが届いてから、サービスサイトで契約手続きを開始します。
- このタイミングで金利タイプ・ボーナス時の返済・返済日を決定します。
- 契約手続き
- 電子契約での契約となります(書面契約を希望する場合は早めに担当アドバイザーへ連絡)。
- 借入日の決定
- 不動産会社の担当者と提出書類のスケジュールを調整し、借入日を決めてソニー銀行へ連絡します。
- 抵当権設定登記は、ソニー銀行の指定司法書士を利用します。
- 書類の提出
- 最終代金の確認できる資料、表題登記申請の受理証(新築一戸建て・建築の場合)、検査済証(新築一戸建て・建築の場合)をソニー銀行に提出します。
- 司法書士との面談
- ソニー銀行指定の司法書士から連絡がきます。面談日時や場所を調整し、登記にあたっての手続きと面談を行います。書面での登記契約の場合は、司法書士との面談で書類に署名・押印します。オンライン登記契約を選ぶと、スマホでマイナンバーカードを使った本人確認と電子署名で手続きします。持ち物や手順は司法書士から案内があります。
- 契約内容の確認
- ソニー銀行から契約内容の確認や勤務先への在籍確認の電話があります。電子契約の依頼メールが届いたら、契約内容や振込先などを確認して署名します。
- 決済に自己資金が必要な人は、自己資金をソニー銀行口座へ入金します。
- 借り入れ
- 借入金が申込人名義のソニー銀行口座に入金され、振込先に振り込まれます(この段階で契約が成立します)。
仮審査から借り入れまでは通常1ヶ月程度かかります。売買契約の決済日が決まっているなら、そこから逆算して申込日を決めておくと間に合わせやすくなります。
仮審査の申込時は書類の提出が原則不要
ソニー銀行の住宅ローンでは、まず仮審査(事前審査)を行い、その承認後に本審査へ進みます。仮審査は、住宅ローンを利用できるかどうかの目安を確認するためのステップです。
仮審査は、購入を希望する物件がある程度固まったタイミングで申し込むのが一般的です。不動産会社やハウスメーカーと相談し、無理のない借入額かどうかを確かめてから申し込む人が多いようです。
物件探しを始める前に、借りる候補の銀行を絞っておくと手続きが早く進みます。金利の水準、団体信用生命保険の保障内容、事務手数料を先に比べておけば、物件が決まってから慌てて住宅ローンを探さずに済みます。
団信の内容はソニー銀行の団信(年齢制限・上乗せ金利)を整理した記事で確認できます。
ソニー銀行の仮審査は公式サイトから申し込む形式で、申告内容をもとに行われる簡易的な審査です。そのため、この段階では原則として書類の提出は不要で、年収や勤務先、借入希望額などの情報を入力することで申し込めます。
本人確認書類や収入証明書、物件資料の提出を求められるのは本審査に進んでからです。そのため、仮審査は比較的気軽に申し込めます。
本審査の必要書類は「資金使途×所得タイプ」で変わる
仮審査(事前審査)の段階では必要書類の提出が不要だったり、求められても簡易なもので済むことがあります。しかし本審査ではそうはいかず、個人の年収額や家族構成など、より詳細な情報が記載された書類の提出が求められます。
ソニー銀行の公式サイトでは、必要書類が資金使途と所得タイプの組み合わせで切り替わる形で案内されています。資金使途は借換え/新築マンション・中古物件購入/新築戸建購入/建物建築/リフォーム、所得タイプは給与所得者/給与所得者で不動産所得・事業所得がある/会社経営者/個人事業主に分かれます。
自分の組み合わせを選ばないと必要書類は確定しないため、下の一覧は給与所得者が物件を購入する場合の代表例です(当編集部が2026年10月にソニー銀行「必要書類」で確認)。
提出はサイトからのアップロードまたは郵送で、原本の提出は不要です(住民票などは申し込み内容により後日原本を求められる場合があります)。また、提出した書類は審査結果にかかわらず返却されず、一定期間経過後に破棄されると案内されています。
| 書類名 | 入手先 | 備考 | |
|---|---|---|---|
| 住民票の写し | 市区町村役場 | 家族全員の記載があるもの 本籍、およびマイナンバーの記載は不要 発行後1ヶ月以内 ※外国籍のかたは在留資格の記載があるもの。 ※単身でお住まいのかたも「世帯全員」のものを取得してください。 ※申し込み内容により、後日原本の提出を求められる場合があります。 | |
| 源泉徴収票 | お勤め先など | 直近のもの ※マイナンバーの記載がある場合は、該当箇所を塗りつぶして提出。 | |
| いずれか1点 | 住民税課税決定通知書 | お勤め先 | 直近のもの ※年収金額、所得金額の記載があるもの。 |
| 住民税課税証明書 | 市区町村役場 | 直近のもの ※年収金額、所得金額の記載があるもの。 | |
| 給与・賞与明細 | お勤め先 | 直近1ヶ月分以上の給与が確認できる明細 直近1年分の賞与が確認できるもの ※前年1月以降に勤務先や就業状況(海外からの帰国、育児休暇からの復帰など)が変わったかた。 | |
| オファーレター(雇用契約書) | お勤め先 | 見込み年収が確認できるもの(手元にある場合) ※前年1月以降に勤務先や就業状況(海外からの帰国、育児休暇からの復帰など)が変わったかた。 | |
| 不動産売買契約書 | 不動産会社など | 全ページ 印紙添付済のもの。 ※諸費用も含めて借り入れ希望のかたは、不動産会社発行の資金計画書などもあわせて用意。 | |
| 重要事項説明書 | 不動産会社など | 全ページ ※アフターサービス規約やインターネット利用規定等の付属部分は不要。 ※不動産会社から直接提出しても良い。 | |
| 建物の間取り図 | 不動産会社など | パンフレット、図面、チラシなど | |
| 産前産後・育児休業を取得されているかた(または取得予定のかた) | |||
| 産前産後・育児休業証明書 | お勤め先 | 休業期間が確認できるもの | |
| オートローン・教育ローンなどのその他借り入れがあるかた | |||
| その他お借り入れの返済予定表等 | お客さま控/金融機関 | お借り入れ中のもの全て | |
| 対象物件以外に不動産を所有されているかた | |||
| 不動産登記簿謄本(登記事項証明書) | 法務局/不動産会社など | 土地・建物両方 共同担保目録付き | |
契約時は登記の方法で必要書類が変わる
本審査を通過した後も、契約と登記のために別の書類が必要です。ソニー銀行は2026年10月時点で、登記の手続きを書面で行う方法と、スマホで行うオンライン登記契約の2通りを案内しています。
オンライン登記契約では、借入本人のマイナンバーカードを使ってスマホで本人確認(eKYC)をし、司法書士が送るオンラインの書類に電子署名します。この方法なら、書面の登記契約で必要な印鑑証明書(原本)が不要です。どちらの方法になるかや細かな手順は、司法書士から案内があります。
本人確認の方法は、業界全体でも切り替わりつつあります。金融庁は2026年10月9日、本人確認書類の画像を送る方式が2027年4月1日に廃止されるのを待たず、ICチップを読み取る方式へ早く移るよう金融機関に要請しました(金融庁の注意喚起(2026年10月9日))。各銀行の手続きがいつどう変わるかは、それぞれの発表を待つ段階です。
市区町村役場で取る書類には有効期限があります。印鑑証明書は借入日の3ヶ月以内、住民票の写しは発行後1ヶ月以内のものが条件で、早く取りすぎると取り直しになります。
ソニー銀行へ提出する書類
| 書類名 | 入手先 | 備考 |
|---|---|---|
| 住宅ローン契約書 | ソニー銀行 | 契約の手続きは原則、電子契約にて行うため、書面での提出は不要です |
| 完済金額の確認できる資料 | 金融機関 | 借り換えの場合に必要です。完済日を決めて今の借入先に完済を申し込み、当日に必要な金額が分かる書面を発行してもらいます |
| 最終代金の確認できる資料 | 不動産会社など | 借り換え以外の場合に必要です。売主への振込金額と振込先口座が分かる書類(残金決済の案内など) |
| 検査済証 | 不動産会社など | 本審査で建築確認申請書を提出した場合に必要です |
| 増改築(リフォーム)後の写真 | お客さま/不動産会社 | リフォーム資金を借りる場合に必要です。建物全体とリフォーム部分が分かるもの |
司法書士へ提出する書類
| 書類名 | 入手先 | 備考 |
|---|---|---|
| 印鑑証明書(原本) | 市区町村役場 | 書面での登記契約の場合に必要。お借入日の3ヶ月以内に発行されたもの。必要な通数は司法書士の案内を確認 オンライン登記契約の場合は不要 |
| 住民票の写し(原本) | 市区町村役場 | 取得要否は契約ごとに異なります(司法書士の案内を確認) 本籍、およびマイナンバーの記載は不要 発行後1ヶ月以内 |
| 登記済証(権利証、登記識別情報(通知書))(原本) | 契約者 | 借り換え、増改築(リフォーム)の場合に必要です。紛失している場合は早めに司法書士へ相談。登記手続きの後に返却されます |
住宅ローンの必要書類・手続きに関するよくある質問
Q. ソニー銀行の仮審査で書類は必要ですか?
A. 原則として不要です。年収・勤務先・借入希望額などを入力して申し込み、AIを使った自動審査で最短60分で結果が届きます。本人確認書類や収入証明、物件資料は本審査の段階で提出します。
Q. 申し込みから借り入れまでどれくらいかかりますか?
A. 公式の案内では、仮審査の申込から借り入れまで通常1ヶ月程度です。本人や不動産会社が書類をそろえる日数は含まれていないため、申込の時点で借入日を確定することはできません。
Q. 本審査の書類は原本を送る必要がありますか?
A. 本審査ではコピーや画像で足り、アップロードか郵送で提出します。住民票などは内容によって後日原本を求められることがあります。契約時に司法書士へ渡す住民票の写しや登記済証は原本です。
Q. 印鑑証明書は必ず用意しますか?
A. 書面で登記契約をする場合は、借入日の3ヶ月以内に発行された原本が必要です。スマホとマイナンバーカードで手続きするオンライン登記契約なら不要です。どちらになるかは司法書士の案内に従います。
Q. 書類が決済日に間に合わない場合はどうすればよいですか?
A. まず借入日を後ろにずらせないか、不動産会社と銀行に相談します。売買契約にローン特約(融資が下りなければ契約を解除できる特約)が付いているかも確認が必要です。ローン取得の努力をしていないと特約を使えない場合があります。
まとめ
ソニー銀行では、仮審査は入力だけで申し込め、書類が本格的に必要になるのは本審査からです。必要書類は資金使途と所得タイプの組み合わせで変わるため、公式サイトで自分の条件を選んで一覧を出すのが確実です。
契約時は、オンライン登記契約を選べば印鑑証明書が不要になります。役所で取る書類には有効期限があるので、決済日から逆算して取りに行く日を決めておくと、取り直しを防げます。
参考・出典
- ソニー銀行 公式サイトの住宅ローン案内(お借入までの流れ、必要書類、ご契約時の必要書類。2026年10月確認)
- 住宅金融支援機構 最新の金利情報(フラット35)(2026年10月資金受取分)
- 日本銀行 金融政策決定会合の決定内容
- 金融庁 現下の情勢を踏まえたサイバーセキュリティ対策の強化と各種取引申込等における対応について(2026年10月9日)
金利・キャンペーンは月ごとに動くため、最新の状況は各金融機関の発表でご確認ください。