
50年まで借りられる主要4社の住宅ローンを2026年10月の金利で比べると、50年フルで借りたときの金利がもっとも低いのはイオン銀行の年1.140%、次いでSBI新生銀行の年1.510%です。ドコモSMTBネット銀行(旧・住信SBIネット銀行)は対面相談コースで年1.750%、PayPay銀行は年1.880%と続きます。
ただし50年ローンの金利は「表示金利+35年超の上乗せ」で決まり、上乗せは年0.10%〜0.30%と銀行で3倍の開きがあります。10月は日銀の利上げを受けて変動金利を引き上げた銀行もあり、土台の金利水準も動きました。以下、4社の条件を各行の公式情報で確認し、どの期間で借りるなら誰が有利かを整理します。
50年ローンで今月押さえたい3つの動き
50年ローンで見るべき数字は、表示されている変動金利だけではありません。「35年を超えて借りるといくら上乗せされるか」と、その土台になる金利と優遇の条件の2つです。2026年10月は、このうち土台の金利が大きく動きました。
① 変動金利の引き上げが4社中3社に広がった
日本銀行は9月18日に政策金利を年1.25%程度へ引き上げました。これを受けて10月は、SBI新生銀行・PayPay銀行が変動金利を引き上げ、イオン銀行(金利プラン・物件価格の80%以内)は据え置きました。ドコモSMTBネット銀行は、対面相談コースの通期引下げプランで物件価格80%以下の場合年1.600%です(2026年10月1日現在)。
当編集部が2026年10月1日に14の金融機関・機関の公式サイトで住宅ローン金利を確認したところ、変動金利は前月と比較できた27件のうち21件が引き上げ、6件が据え置き、引き下げは0件でした(当社調べ。件数は銀行・商品・借入区分などの組み合わせ数)。50年ローンは各行とも変動金利での利用が中心なので、この動きが50年の適用金利にもそのまま効いています。
なお日銀の次回の金融政策決定会合は10月29日・30日です。変動金利の基準となる短期プライムレートも大手行で11月から上がる予定で、変動金利は今後も見直しが続く可能性があります。
② ドコモSMTBネット銀行はWEB申込コースの受付終了が迫る
ドコモSMTBネット銀行は、住宅ローン「WEB申込コース」の仮審査申込の受付を2026年10月30日(金)17時で終了すると公式サイトで案内しています。受付終了までに仮審査を申し込んだ人はWEB申込コースで手続きを続けられ、以降は銀行代理業者が窓口の「対面相談コース」で申し込むことになります。
対面相談コースでは、物件価格の80%以下で借りる場合の金利優遇が引き続き適用されます。一方で「環境配慮型住宅への特別金利優遇」は2026年9月実行分で終了しました。同行の金利の動きはドコモSMTBネット銀行の住宅ローン金利推移で確認できます。
③ 金融庁が金融行政方針で超長期ローンの点検を掲げた
金融庁は9月15日に2026事務年度の金融行政方針を公表しました。金利上昇局面での金融機関のリスク管理を重点に、40年・50年といった超長期の住宅ローンについても、顧客への説明や審査体制を点検する方針が報じられています。
これは規制の導入や50年ローンの取扱停止ではありません。ただ借り手にとっては、「借りられる額」と「無理なく返せる額」は別物という原則をもう一度確認する機会になります。返済期間を延ばせば毎月の返済額は下がりますが、総支払額と完済時の年齢は確実に増えます。
50年ローンとは?
50年ローンは、一般的な35年ローンより返済期間を長く設定し、毎月の返済額を抑える長期の住宅ローンです。返済期間が延びる分だけ1回あたりの元金返済が小さくなるため、同じ借入額でも月々の負担が軽くなります。
50年ローンのメリット
月々の返済額を大きく圧縮できる
SBI新生銀行が公式コラムで示している試算例では、5,000万円を金利年1.0%・元利均等返済で借りた場合、35年返済の毎月返済額は約14.1万円、50年返済なら約10.5万円とされています(金利は期間中変わらない、諸費用・ボーナス払いなしと仮定した例)。
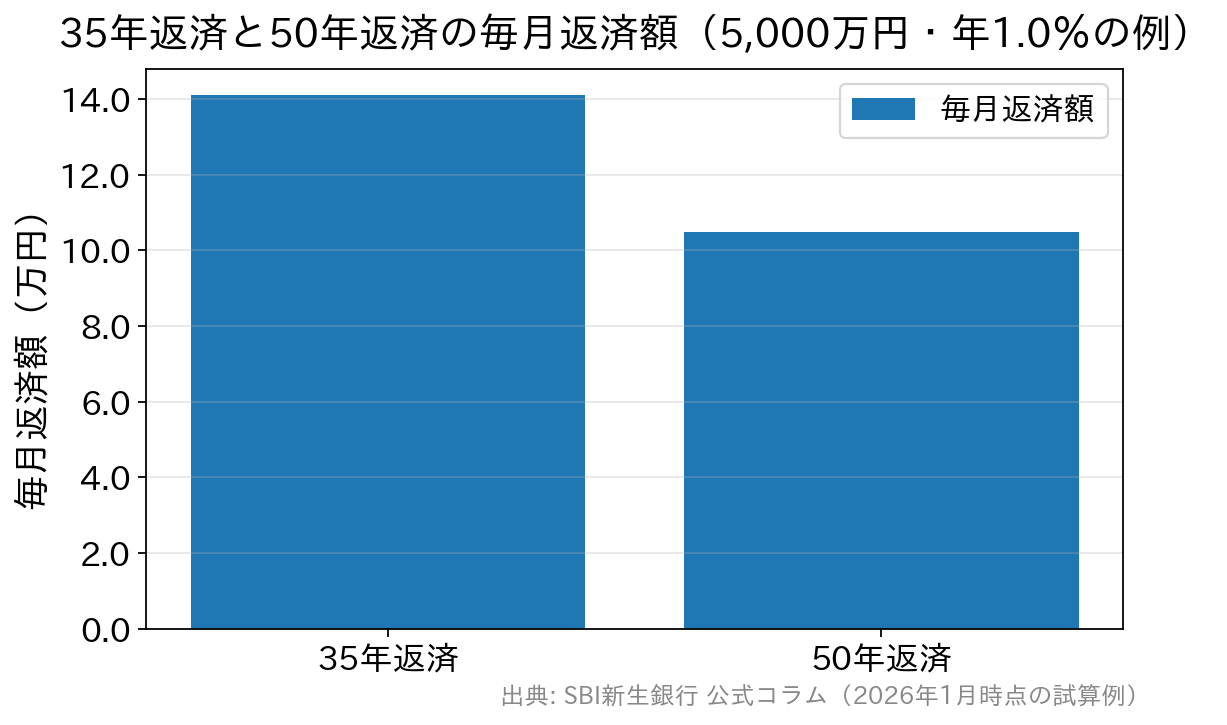
差は毎月約3.5万円、年間で約42万円です。支出が増えやすい現役世代にとって、この差は家計の余力に直結します。
※上記はあくまで年1.0%を前提とした例です。実際の金利は各行で異なり、35年超の上乗せも加わります。申し込み前に、自分の条件で返済額を試算してください。
返済負担率を下げられる
住宅ローン審査では「返済負担率(年収に占める年間返済額の割合)」が重視されます。返済期間を延ばして毎月の返済額を抑えれば、この比率を下げられるため、年収がまだ高くない時期でも住宅購入を検討しやすくなります。ただし、比率が下がることと返しやすいことは同じではありません。
団体信用生命保険に長期間加入できる
団体信用生命保険(団信)は、契約者が亡くなったり所定の高度障害状態になったりしたときにローン残債が完済される保険です。50年ローンを選べば、この保障が最長50年にわたって続きます。
手元資金にゆとりを残せる
毎月の住居費を抑えれば、教育費の積み立てや預貯金、NISA・iDeCoといった資産形成に回す余地が生まれます。ただし運用には元本割れのリスクがあり、「運用で増やせばよい」と安易に考えないことが前提です。
50年ローンのデメリット
総返済額はどうしても増えやすい
返済期間が長ければ利息を払う期間も長くなるため、35年ローンに比べて総返済額は増える傾向にあります。月々の負担が軽くなる代わりにトータルコストは重くなる——これが50年ローンの基本的なトレードオフです。
35年超の上乗せ金利がかかる
35年を超えて借りる場合は、4社とも年0.07%〜0.30%の上乗せが発生します。わずかな差に見えても、超長期では利息の累計に効いてきます。
元金の減りが遅く「残債割れ」が起きやすい
50年ローンは毎月の返済額が小さい分、元金の減り方も緩やかです。転勤やライフスタイルの変化で住宅を手放すとき、売却価格がローン残高を下回る「残債割れ」が起こりやすくなる点は、あらかじめ理解しておきましょう。
返済が老後まで続く可能性がある
30歳で借りた場合、35年返済なら65歳前後で完済できますが、50年返済では完済が80歳になります。退職金や年金をどう組み込むかを含めたライフプランを、借入の段階で描いておきましょう。
金利変動の影響を受ける期間が長い
変動金利で借りる場合、将来の金利上昇は返済額に影響します。日本銀行は2026年9月18日に政策金利を年1.25%程度へ引き上げ、6月に続いて3か月ぶりの利上げとなりました。50年という超長期では、こうした金利の変化にさらされる期間もそれだけ長くなります。
各社の50年ローン比較一覧表
50年ローンを扱う4社の条件を、2026年10月時点でまとめると次のとおりです。
| 項目 | SBI新生銀行 | PayPay銀行 | ドコモSMTBネット銀行 (対面相談コース) |
イオン銀行 |
|---|---|---|---|---|
| 最長借入期間 | 50年 | 50年 | 50年 | 50年 |
| 50年ローン対象 | 変動金利(半年型)の新規の住宅購入・建設資金のみ | 変動金利・固定金利 | 変動金利・固定金利 | 変動金利・固定金利 |
| 35年超の金利上乗せ | +0.10% | +0.30%(2026年9月1日以降の借入) | 35年超〜40年:+0.07%/40年超〜50年:+0.15% | +0.10% |
| 変動金利(新規) | 年1.410% (自己資金優遇。通常は年1.430%) |
年1.580% (全期間引下型) |
年1.600% (通期引下げプラン・物件価格80%以下) |
年1.040% (金利プラン・物件価格80%以内) |
| 50年で借りた場合の適用金利 | 年1.510% | 年1.880% | 年1.750% | 年1.140% |
| 完済時年齢の目安 | 80歳未満 | 80歳未満 | 80歳未満 | 80歳未満 |
※2026年10月時点・各行公式サイトにて確認した新規借入の変動金利。SBI新生銀行の自己資金優遇は借入額が物件購入価格・建築請負価格の合計額の90%以内が対象。ドコモSMTBネット銀行は物件価格80%超の場合 年1.700%。
「50年で借りた場合の適用金利」は表示金利に上乗せを加えた参考値で、団信のプランや審査結果によってはさらに上乗せとなる場合があります(ドコモSMTBネット銀行は審査結果により最大年0.55%、団信プランにより年0.2%〜0.4%)。
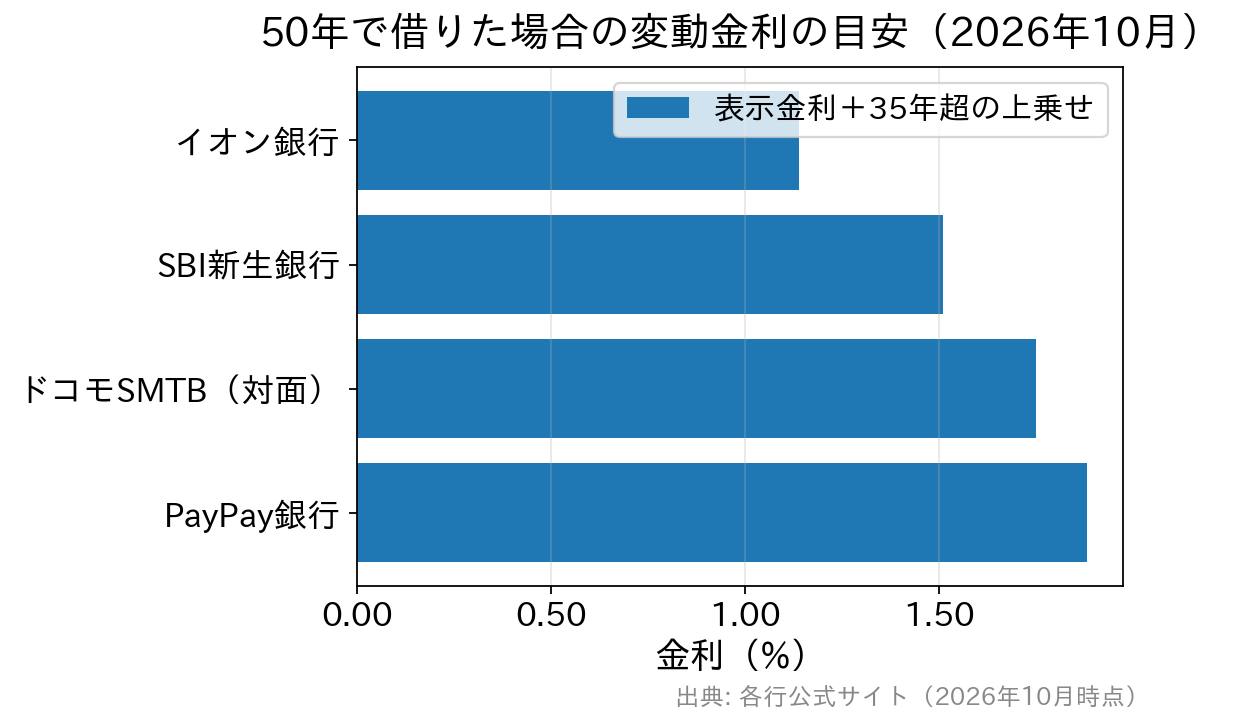
2026年10月時点では、イオン銀行(年1.140%)が4社のなかで最も低い水準です。SBI新生銀行(年1.510%)が続き、ドコモSMTBネット銀行(年1.750%)、PayPay銀行(年1.880%)の順になりました。PayPay銀行は35年超の上乗せが年0.30%と大きく、50年フルで借りると差が開きます。
ただし、金利の数字だけで優劣は決まりません。たとえばイオン銀行はローン取扱手数料を定額型と定率型から選ぶ仕組みで、手数料の型によって借入利率が変わります。表示金利がどちらの前提かで総コストの見え方は変わるため、金利と諸費用はセットで比べましょう。比べ方の手順は住宅ローンはどこを比較するかで整理しています。
SBI新生銀行の50年ローンの特徴
SBI新生銀行は、変動金利(半年型)で新規に住宅購入・建設資金を借りる場合に限り、借入期間を最長50年まで選べます(それ以外の借り入れは35年以内)。
主なポイント
- 35年を超える場合の上乗せは、当初借入金利に年0.1%
- 保証料は不要、一部繰上返済手数料は0円
- 事務手数料は借入金額×2.20%(税込)
- 借入金額は500万円以上3億円以下
2026年10月の変動金利(半年型)は通常金利 年1.430%/自己資金優遇金利 年1.410%で、50年で借りる場合はここに年0.1%が上乗せされます。自己資金優遇は、借入額が物件購入価格・建築請負価格の合計額の90%以内の新規借入が対象で、借り換えは対象外です。
もうひとつの特徴は、変動金利の「5年ルール」「125%ルール」を採用していない点です。金利が上がれば返済額にすぐ反映されるため返済額が早く増える可能性がある一方、利息だけが積み上がる「未払利息」が生じにくく、元金がきちんと減っていくという面もあります。仕組みはSBI新生銀行の5年ルール・125%ルールなしの仕組みで解説しています。
PayPay銀行の50年ローン
PayPay銀行は2025年7月1日から借入期間最長50年の取り扱いを始めました。変動金利・固定金利のいずれでも50年を選べ、完済時の年齢は80歳未満です。
主なポイント
2026年10月の変動金利(全期間引下型・新規)は年1.580%です。ここに35年超の上乗せ年0.30%が加わり、50年で借りると年1.880%になります。上乗せは2026年9月1日以降の借入から年0.30%で、8月31日以前の借入は年0.10%でした。
注意したいのは、35年超で借りたあとに繰上返済で期間を35年以内へ短縮しても、上乗せは継続すると明記されている点です。「あとから短くすれば上乗せも消える」わけではありません。改定の背景はPayPay銀行 住宅ローンの35年超の上乗せ0.3%への引き上げで整理しています。
一方で、PayPay銀行にはソフトバンクのスマホ・ネット・でんきの契約者向けの金利優遇があります。適用にはソフトバンク回線の認証などの条件があり、借入後にあとから優遇を受けることはできません。対象になる人は、優遇の条件と適用後の金利を含めて総額で判断しましょう。
ドコモSMTBネット銀行の50年ローン
ドコモSMTBネット銀行(旧・住信SBIネット銀行)も最長50年まで借りられます。上乗せ金利が借入期間に応じて2段階になっているのが特徴です。
主なポイント
- 35年超〜40年以内:年0.07%
- 40年超〜50年以内:年0.15%
「35年では足りないが、50年までは必要ない」という人は、40年以内なら上乗せが年0.07%に抑えられます。対面相談コースの通期引下げプランなら、物件価格80%以下で40年は年1.670%、50年は年1.750%が目安です(2026年10月1日現在)。
ただし、審査結果によっては年0.1%〜0.55%、団信のプランによっては年0.2%〜0.4%が上乗せとなる場合があると公式サイトに明記されています。WEB申込コースは10月30日(金)17時で仮審査申込の受付を終了するため、これから申し込む人は対面相談コースの条件で試算しておくのが現実的です。
対面相談コースの窓口のひとつがSBIマネープラザです。50年や40年で借りた場合の返済額も含めて、店舗やオンラインで相談できます(相談は無料)。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
イオン銀行の50年ローン
イオン銀行は借入期間を最長50年(完済時79歳まで=80歳未満)としており、35年を超える場合は年0.10%の上乗せとなります。
主なポイント
2026年10月の変動金利(金利プラン・物件価格の80%以内)は年1.040%で、50年で借りた場合は年1.140%です。4社のなかでは最も低い水準ですが、ローン取扱手数料の型で借入利率が変わる点は確認が必要です。
また、借り換えで借入期間が既存ローンの残存期間を超える場合は、借入利率が年0.20%高くなります(35年超の年0.10%と両方に当てはまる場合は年0.20%のみ)。さらに、35年超で借りたあとに繰上返済で35年以内へ短縮しても、年0.1%の上乗せは変わりません。一部繰上返済手数料は無料です。団信の選択肢はイオン銀行の住宅ローン団信5種類で整理しています。
50年ローンのよくある質問
Q. 50年ローンを取り扱っている銀行はどこですか?
A. 本記事で比べたSBI新生銀行・PayPay銀行・ドコモSMTBネット銀行・イオン銀行の4社は、いずれも最長50年まで借りられます。ただしSBI新生銀行は変動金利(半年型)の新規借入に限るなど、対象となる金利タイプや借入目的は銀行で異なります。
Q. 40年で借りる場合も上乗せ金利はかかりますか?
A. 4社とも、35年を超えると上乗せがかかります。ドコモSMTBネット銀行は35年超〜40年以内が年0.07%、40年超〜50年以内が年0.15%と段階的で、40年までなら上乗せを小さく抑えられます。PayPay銀行は年0.30%、SBI新生銀行・イオン銀行は年0.10%です。
Q. 50年ローンは何歳まで申し込めますか?
A. 完済時の年齢上限が4社とも80歳未満のため、50年をフルで組めるのは実質的に20代〜30代前半に限られます。たとえば50歳で申し込む場合は、最長でも30年程度になる計算です。
Q. 借り換えでも50年に延ばせますか?
A. 銀行によって扱いが異なります。SBI新生銀行の50年は新規の住宅購入・建設資金が対象です。イオン銀行は借り換えでも期間を延ばせますが、既存ローンの残存期間を超える場合は借入利率が年0.20%高くなります。
Q. 途中で35年以内に短くすれば上乗せは消えますか?
A. 消えません。PayPay銀行とイオン銀行は、35年超で借りたあとに繰上返済で期間を35年以内へ短縮しても、上乗せ金利は継続すると明記しています。繰上返済で利息総額は減らせますが、上乗せ分は残ります。
まとめ|50年ローンは「上乗せ」と「土台の金利」の両方で見る
2026年10月の4社を比べると、35年超の上乗せは年0.07%〜0.30%と幅があり、さらに利上げを受けて土台の変動金利も動きました。上乗せ幅だけを追っていると、土台の変化を見落とします。
- 50年フルで金利水準を重視するなら、10月時点で最も低いのはイオン銀行(手数料の型で利率が変わる点を確認)
- 40年程度で足りるなら、上乗せが年0.07%にとどまるドコモSMTBネット銀行(対面相談コースの条件で試算)
- 保証料0円・一部繰上返済手数料0円の条件を重視するならSBI新生銀行(50年は変動金利・新規借入のみ)
- ソフトバンクの契約者なら、金利優遇を含めてPayPay銀行を総額で比較(上乗せ年0.30%が前提)
金融庁が超長期ローンの説明と審査体制を点検する方針を示したことも踏まえると、確認すべきは金利の順位よりも「その返済額を、金利が上がった局面でも払い続けられるか」です。「50年」はあくまで最長の設定で、50年かけて返さなければならないわけではありません。繰上返済も視野に入れた無理のない返済計画を立てたうえで、金融機関を選んでください。
金利は毎月見直されるため、最新の適用金利と条件は各金融機関の公式サイトでご確認ください。