
ドコモSMTBネット銀行(旧・住信SBIネット銀行)のフラット35で、いま申し込めるのは買取型です。2026年10月実行分の金利は、借入期間21年以上35年以下・借入割合9割以下で6年目以降 年3.830%、金利引下げ制度で4ポイントを使えた場合の当初5年間は年2.830%です(新機構団信付き・10月1日に公式サイトで確認)。
同行サイトでは保証型は「現在、新規お申込は受付しておりません」と案内されています。表示金利の低い数字は当初5年間だけのもので、6年目以降は引下げのない金利に戻る——この2点を押さえたうえで、手数料・団信・審査条件を見ていきます。
ドコモSMTBネット銀行のフラット35(買取型)の金利
同行の【フラット35】買取型は、金利引下げ制度のポイントを何点獲得できるかで、当初5年間の金利が変わる仕組みです。以下は引下げ4ポイント(当初5年間 年▲1.000%引下げ)を適用した場合の表示金利と、引下げ期間が終わった6年目以降の金利です(2026年10月1日時点・新機構団信付き)。
| 借入期間(借入割合9割以下) | 当初5年間(最大引下げ時) | 6年目以降 |
|---|---|---|
| 15年以上20年以下(フラット20) | 年2.510% | 年3.510% |
| 21年以上35年以下(フラット35) | 年2.830% | 年3.830% |
| 36年以上50年以下(フラット50) | 年3.100% | 年4.100% |
※借入割合が9割を超える場合は、15〜20年が当初 年2.620%/6年目以降 年3.620%、21〜35年が当初 年2.940%/6年目以降 年3.940%です。借換えの場合は20年以下 年3.510%、21年以上35年以下 年3.830%(使えるポイントは子育てプラスのみ)。
※団信の種類に応じて、デュエット(ペア連生団信)は+0.180%、新3大疾病付機構団信は+0.240%、団信に加入しない場合は▲0.200%となります(2026年10月1日時点・同行公式「【フラット35】金利一覧」)。
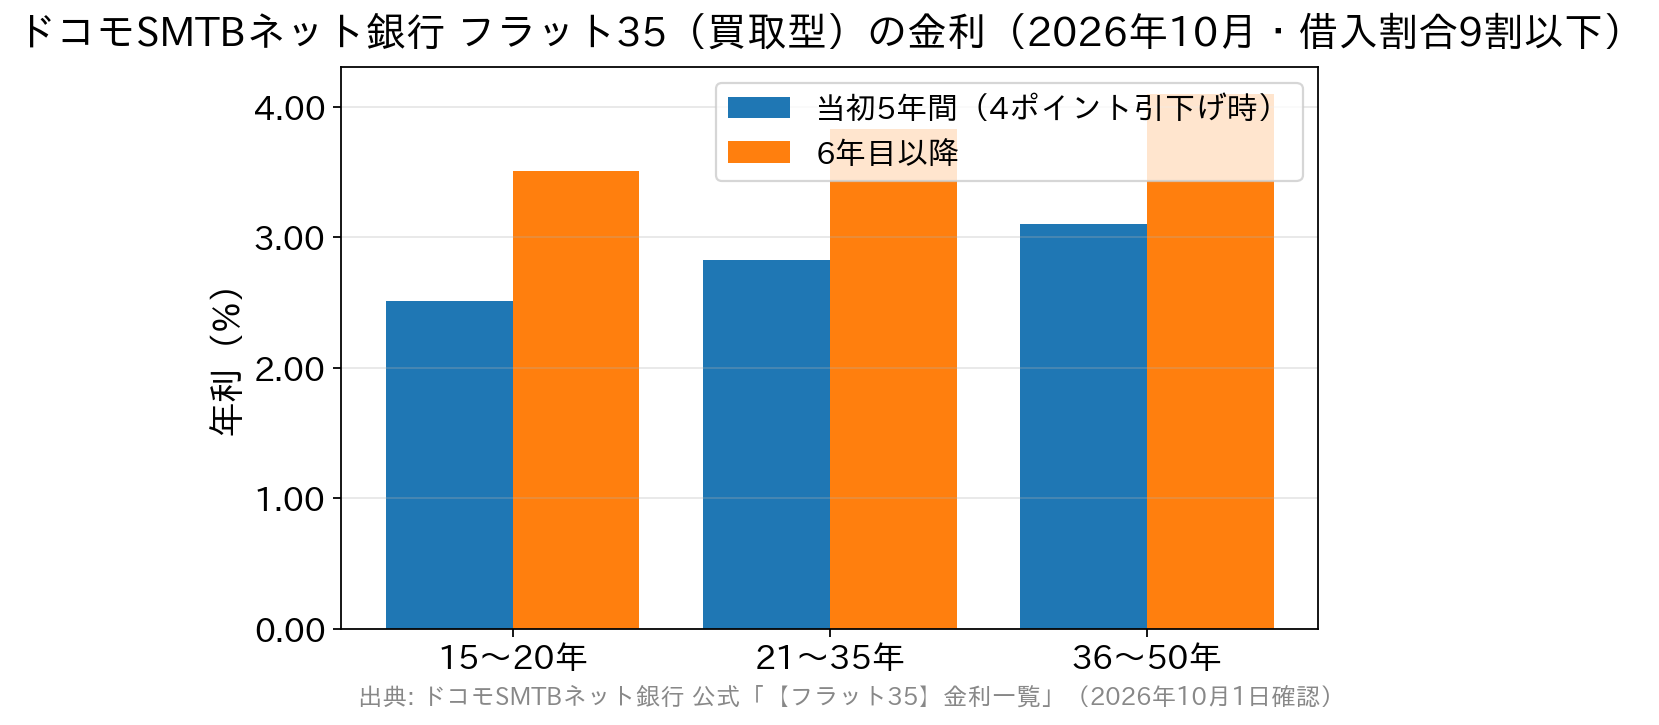
ここでのポイントは、表示の年2.830%は金利引下げ制度で4ポイントを獲得し、当初5年間 年▲1.000%の引下げを受けた場合の金利だということです。引下げは当初5年間で終わり、6年目以降は年3.830%になります。
金利引下げ制度は、省エネ性能・耐震性・子育て世帯などの要件でポイントが加算される仕組み(フラット35S、子育てプラス、地域連携型など)で、要件を満たさなければ引下げは受けられません。自分の物件・世帯で何ポイント取れるかを申込前に確認しましょう。要件は住宅金融支援機構の【フラット35】公式サイトで案内されています。
なお、フラット35(買取型)に変動金利を50%まで組み合わせられるフラットパッケージローン【ゴーゴー】の変動金利は年1.990%(2026年10月1日時点・基準金利 年4.025%)です。
全額を固定で固めるか、一部を変動にして当初の返済額を抑えるかを選べます。フラット35つなぎ融資の金利は年3.050%(同時点)で、銀行代理業者・提携不動産会社経由の申込のみの取扱いです。
フラット35(保証型)は同行サイトで新規受付を停止
同行のフラット35ページと金利一覧には、「フラット35『保証型』は、現在新規お申込受付を行っておりません」と明記されています(2026年10月1日確認)。同行サイトから新たに申し込めるのは、買取型・フラットパッケージローン・フラット50です。
保証型は「自己資金1割以上」「団信・全疾病保障が基本付帯」「買取型より低い金利設定」で知られた商品でした。過去の記事や比較サイトには保証型を前提とした解説が残っていることがあるので注意しましょう。
一方で、銀行代理業者の商品ページには保証型の案内が掲載されている例もあり、代理業者の店舗経由で取り扱えるかどうかは、相談先の店舗で確認してください。再開の予定は公表されていません。すでに保証型で借入中の方の契約内容が変わるものではありません。
買取型の手数料・団信・借入条件
金利以外の条件もあわせて整理します。
| 項目 | 内容 | ポイント |
|---|---|---|
| 借入金額 | 100万円以上1億2,000万円以下(1万円単位) | 2026年4月実行分から機構の限度額が8,000万円→1億2,000万円へ引き上げ |
| 自己資金 | 自己資金なしでも申込み可能(融資率10割まで) | 借入割合9割以下のほうが金利は低い |
| 団体信用生命保険 | 新機構団信への加入は任意 不加入の場合は適用金利から年▲0.200% | 健康上の理由で加入できなくても借りられる |
| 全疾病保障 | 任意で付帯可能 (借入金額の0.55%(税込)を事務取扱手数料に上乗せ) | 就業不能時に月々の返済を保障 |
| 事務取扱手数料 | 借入金額の2.20%(税込) (最低110,000円(税込)) | 全疾病保障を付けると2.75%(税込)相当 |
| 保証料・繰上返済手数料 | 0円 | 保証会社を使わない仕組み |
| そのほかの取扱 | フラットパッケージローン【ゴーゴー】/フラット50(最長50年)/借換え/つなぎ融資 | 変動金利との組み合わせも可能 |
※金利は毎月見直され、適用されるのは申込時ではなく借入実行月の金利です。
WEB申込コース終了の告知とフラット35の関係
同行は、変動金利などの住宅ローン「WEB申込コース」について、2026年10月30日(金)17時で仮審査申込の受付を終了すると告知しています。以降は銀行代理業者が窓口の「対面相談コース」が案内されています。
この告知の対象はWEB申込コースの住宅ローンです。フラット35のページでは、10月1日時点で事前審査のWEB申込と「WEBと郵送で完結・来店不要」の手続きが引き続き案内されています。なお、WEB申込コース・対面相談コース・フラット35は同時に申し込むことができません。変更する場合は申込を取り下げ、書類も改めて提出する必要があります。
変動金利の住宅ローンと比べたい方は、コース別の金利と条件をドコモSMTBネット銀行の住宅ローン解説で整理しています。変動金利を選ぶ場合の返済額の見直しルールは5年ルール・125%ルールの解説をご覧ください。
買取型と保証型は何が違うのか(仕組みの整理)
フラット35(買取型)
金融機関が実行した住宅ローンを住宅金融支援機構が買い取る仕組みです。金融機関は債権を保有せず、機構が買い取った債権を担保に債券(MBS)を発行して長期資金を調達します。SBIアルヒなど他の金融機関でも同じ仕組みです。
商品の基本条件や技術基準は機構が定めるため、取扱金融機関による審査基準・商品内容の差は小さいのが特徴です(金利・事務手数料や独自の付帯保障は金融機関ごとに異なります)。
フラット35(保証型)=同行サイトでは新規受付停止
金融機関が債権を保有したまま、返済不能となった場合に機構が住宅融資保険で保険金を支払う仕組みです。金融機関が自ら債権を持つぶん、金利や商品内容を独自に設計できるため、自己資金1割以上を条件に買取型より低い金利や、団信・全疾病保障の基本付帯といった独自色を出せました。
同行でも同様の設計でしたが、前述のとおり同行サイトでは新規申込を受け付けていません。
フラット35(買取型)の審査条件
買取型の申込条件は住宅金融支援機構が定めるため、他の金融機関のフラット35と基本的に同じです(【フラット35】ご利用条件|住宅金融支援機構)。
| 借入時年齢 | 満70歳未満 |
| 居住地 | 日本国内に居住している人
日本国籍、永住許可がある、または特別永住者かつ日本国内にお住まいの人 |
| 返済比率 | 借入希望額とその他借入額を合わせたすべての年間返済額の年収に占める割合が、次の基準以下となる人
年収400万円未満:返済比率30%以下 年収400万円以上:返済比率35%以下 |
| 住宅に関する要件 |
住宅金融支援機構が定めた技術基準に適合している住宅(原則、適合証明書の提出が必要) |
| 団体信用生命保険 | 任意(不加入の場合は適用金利から年▲0.200%) |
フラット35は勤続年数や雇用形態の要件が民間ローンより緩やかで、返済比率と物件の技術基準が中心の審査です。自営業・転職直後・契約社員などで民間の変動金利型が通りにくい人にとって、有力な選択肢になります。
団信の加入が任意である点も、健康状態に不安がある人には大きな意味があります。民間ローンの団信の選び方はスゴ団信の保障と上乗せ金利で解説しています。
中古住宅+簡易リフォームの一体融資が使えるように
住宅金融支援機構は、2026年9月1日の借入分から、中古住宅の購入資金に「簡易なリフォーム費用」をまとめて含められるよう取扱いを変更しました(住宅金融支援機構「【フラット35】中古住宅融資が使いやすくなります!」)。対象は内装の変更・設備の設置など、【フラット35】の適合証明の内容に影響を与えない工事費用です。
柱位置の変更・間取り変更・床面積の増減・断熱材の交換などは対象外で、借入対象に含めた工事を実施しなかった場合は、その費用相当額を繰上返済する必要があります。
「中古を買ってすぐ手を入れたいが、リフォーム代の資金繰りが先に来てしまう」という悩みに直接効く変更です。金利引下げ制度の【フラット35】リノベとは別の制度なので、混同しないよう注意してください。取扱いの詳細は機構と申込先の金融機関で確認しましょう。
よくある質問(ドコモSMTBネット銀行のフラット35)
Q. 表示金利の「年2.830%」で35年間ずっと返済できますか?
A. いいえ。年2.830%は当初5年間の金利で、金利引下げ制度で4ポイント(当初5年間 年▲1.000%引下げ)を獲得した場合の水準です。6年目以降は年3.830%になります(2026年10月1日時点・借入割合9割以下・21年以上35年以下)。返済計画は6年目以降の金利で立てておくと安全です。
Q. フラット35(保証型)はもう申し込めませんか?
A. 同行サイトでは、2026年10月1日時点で新規のお申込受付を行っていないと案内されています。銀行代理業者の店舗経由での取扱いの有無は、相談先の店舗で確認してください。すでに保証型で借入中の方の契約内容が変わるものではありません。
Q. WEB申込コースが10月30日で終わると、フラット35もネットで申し込めなくなりますか?
A. 受付終了の告知は住宅ローン「WEB申込コース」についてのものです。フラット35のページでは、10月1日時点で事前審査のWEB申込と、WEBと郵送で完結する手続きが案内されています。
Q. 団信に加入しない場合、金利はどうなりますか?
A. 買取型は新機構団信への加入が任意で、不加入の場合は適用金利から年▲0.200%となります。夫婦で加入するデュエット(ペア連生団信)は+0.180%、新3大疾病付機構団信は+0.240%です。
Q. 全疾病保障は無料で付きますか?
A. 買取型では任意付帯で、付ける場合は借入金額の0.55%(税込)が事務取扱手数料に上乗せされます。事務取扱手数料は本体2.20%(税込)+0.55%(税込)=2.75%(税込)相当になる計算です。
Q. 借換えやフラット50にも使えますか?
A. 買取型は借換えにも利用でき、最長50年の「フラット50」も取扱いがあります。借換えの金利は20年以下が年3.510%、21年以上35年以下が年3.830%(2026年10月1日時点・新機構団信付き)で、借換えで使える引下げポイントは子育てプラスのみです。
まとめ|いまの判断ポイント
ドコモSMTBネット銀行のフラット35は、同行サイトで新規に申し込めるのは買取型です。保証会社を使わないため保証料0円・繰上返済手数料0円、事務取扱手数料は借入金額の2.20%(税込)と分かりやすい体系です。
金利引下げ制度で何ポイント取れるかが当初5年間の金利を左右し、6年目以降は引下げのない金利に戻るため、返済計画は6年目以降の水準で立てておきましょう。
金利環境では、日本銀行が2026年9月18日に政策金利を年1.25%程度へ引き上げました(9月24日適用)。同行の住宅ローンでは、WEB申込コースの仮審査受付が10月30日17時で終わるなど、金利表の数字だけでなく申込窓口や優遇制度の変更まで確認することがとくに重要です。
「金利上昇リスクを取らない安心」を買うのがフラット35、「当初の返済額を抑える」のが変動、という整理そのものは変わりません。フラット35と民間ローンを、金利・諸費用・団信の3点で並べて比較したうえで判断してください。最新の金利・取扱状況は各金融機関の公式サイトでご確認ください。