
住宅ローンの事務手数料は、借入時に金融機関へ一度だけ支払う手数料です。ネット銀行に多い定率型は「借入額×2.20%(税込)」が目安で、5,000万円を借りれば110万円(税込)にもなります。
一方の定額型は3〜5万円程度と安く見えますが、その代わりに保証料が別途必要です。「定額型だから総額も安い」とは限らないのが、この費用のわかりにくいところです。
金利が上昇局面にある2026年は、毎月の利息負担が増える分、初期費用である事務手数料の差が家計に与える影響も大きくなっています。以下は2026年9月時点の各行公式情報にもとづく内容です。
事務手数料とは=借入時に一度だけ払う「手続きの費用」
事務手数料は、住宅ローンの受付・審査・契約・融資実行といった一連の手続きにかかるコストとして、契約者が金融機関に支払う費用です。「融資事務手数料」「取扱手数料」「事務取扱手数料」などとも呼ばれ、いずれもほぼ同じ意味で使われます。
一般的なサービスの事務手数料とは桁が違い、住宅ローンでは数十万円から100万円を超えることもあります。金利の低さだけを見て申し込むと、契約直前に資金計画が崩れかねません。
定額型は「保証料あり」、定率型は「保証料なし」が基本
事務手数料は、大きく「定額型」と「定率型」の2種類に分かれます。違いは手数料の決まり方だけでなく、保証料がかかるかどうかにも及びます。
| タイプ | 手数料の決まり方 | 向いている人・特徴 |
|---|---|---|
| 定額型 | 借入額にかかわらず一律(3〜5万円程度が目安。ネット銀行では4万円台の例もある) | 多くは保証料が別途必要(保証料型)。金利は定率型よりやや高めの傾向。借り換えや短期間の借入、繰り上げ返済を予定している人に向く。 |
| 定率型 | 借入額×一定の料率(例:2.20%・税込) | 保証料が不要(0円)のことが多い。金利が低めに設定されやすく、長期・高額借入で金利差のメリットが効きやすい。支払った手数料は繰り上げ返済しても戻らない。 |
三菱UFJ銀行が公式コラムで整理しているとおり、住宅ローンの費用体系は「事務手数料型(定率型+保証料なし)」と「保証料型(定額型+保証料あり)」の2つに大別されます(三菱UFJ銀行 公式コラム「住宅ローンの事務手数料とは?」)。
つまり定額型の3〜5万円という金額は、保証料を含まない数字です。「定額型=安い」と早合点しないようにしましょう。
保証料型は、さらに支払い方で2つに分かれます。
- 一括前払い型(外枠方式)…借入時に保証料をまとめて支払う方式。繰り上げ返済で期間が短くなれば「戻し保証料」が返ってくることがある。
- 金利上乗せ型(内枠方式)…保証料を金利に上乗せする方式(年0.200%程度が目安)。初期費用は抑えられるが、返金はない。
初期費用そのものは、どちらの型でもほぼ変わらない
意外に思われるかもしれませんが、借入時に出ていく金額そのものは、事務手数料型と保証料型(一括前払い)で大きくは変わりません。三菱UFJ銀行が示す目安(事務手数料型=借入額×2.20%/保証料型=保証料が借入額×2.00%+事務手数料3〜5万円)で、借入額別に並べると次のようになります。
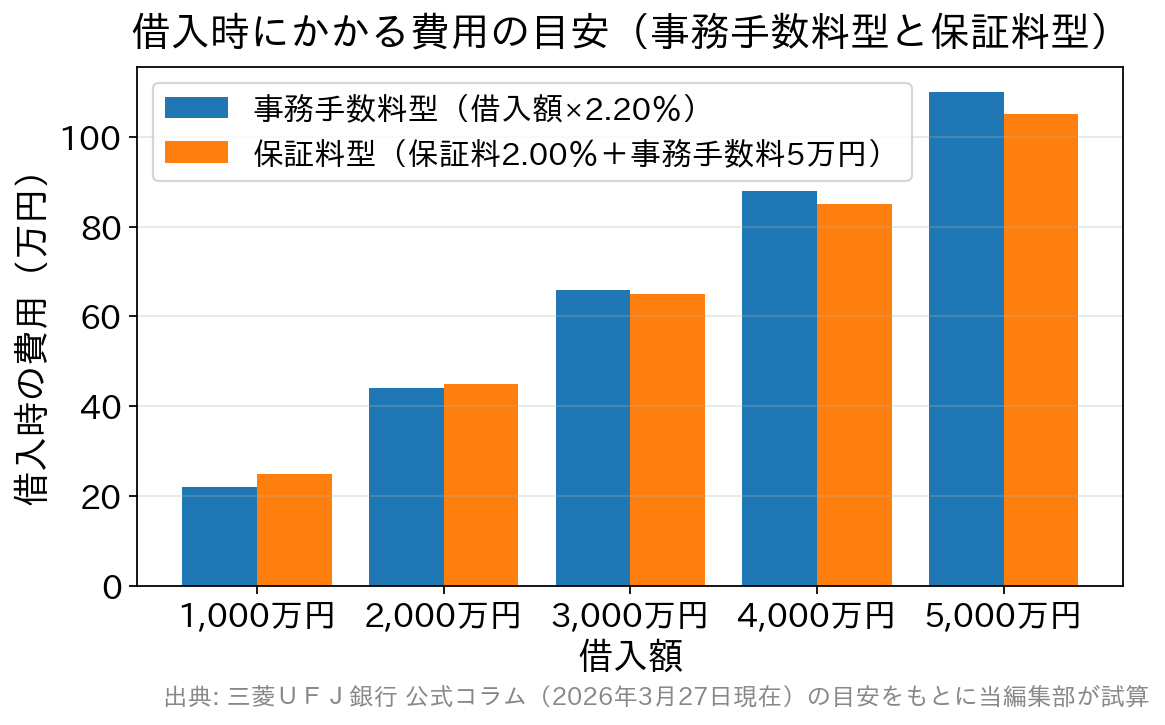
グラフのとおり、初期費用の差は借入額が変わってもごくわずかです。本当の差が出るのは「金利」と「繰り上げ返済したときの返金の有無」のほうだと分かります。
事務手数料型は金利が低めに設定される代わりに手数料は戻らず、保証料型は金利がやや高めになる代わりに、一括前払いなら戻し保証料が期待できます。
したがって判断軸はシンプルです。長く借りて金利差の恩恵を受けたいなら事務手数料型(定率型)、短期完済・繰り上げ返済・借り換えの可能性が高いなら保証料型(定額型)が候補になります。※金融機関によっては片方しか取り扱っていない場合もあります。
主要ネット銀行の事務手数料(2026年9月時点)
タイプの違いは、同じ銀行のなかでも商品プランによって分かれていることがあります。2026年9月時点で各行の公式サイトに掲載されている内容を整理すると、次のとおりです。
| 金融機関・商品 | 事務(取扱)手数料 | 保証料など |
|---|---|---|
| ソニー銀行「変動セレクト/固定セレクト住宅ローン」 | 借入額×2.20%(税込)=定率型 | 保証料0円・団信保険料0円・印紙代0円 |
| ソニー銀行「住宅ローン」 | 一律44,000円(税込)=定額型 | 同上。ただし基準金利からの引下幅が定率型より小さい |
| PayPay銀行「住宅ローン」 | 借入額×2.20%(税込)=定率型 | 保証料・印紙税はかからない(同行への支払いは事務手数料のみ) |
| SBI新生銀行「パワースマート住宅ローン」 | 借入額×2.20%(税込)=定率型 | 保証料は不要、団信保険料は銀行負担。電子契約なら印紙税は不要だが電子契約手数料5,500円(税込) |
出典:ソニー銀行 住宅ローン手数料/PayPay銀行 住宅ローン手数料/SBI新生銀行 パワースマート住宅ローン商品説明書(PDF)(いずれも2026年9月確認)。
とくに参考になるのがソニー銀行の例です。同じ銀行で定率型(2.20%)と定額型(44,000円)の両方を用意していますが、定額型のプランは基準金利からの引下幅が小さい=適用金利が高くなる設計になっています。
手数料が安いプランは金利で、金利が低いプランは手数料で、それぞれコストを回収する構造だと分かります。「手数料が安い=トータルで得」ではないことを示す好例です。
支払うタイミングは契約当日の一括払い
住宅ローンの事務手数料は、契約当日に金融機関へ一括で支払うのが基本です。金利のように毎月の返済へ分割されることはなく、定率型であっても返済期間を通して支払う仕組みにはなっていません。
例外は、事務手数料を借入額に含めて借りた場合です。PayPay銀行やSBI新生銀行のように諸費用を借入額に上乗せできる銀行では、事務手数料も住宅ローンと一緒に返済していくことになります。
いずれにしても契約が成立したら物件の引き渡しスケジュールを確認し、手数料分の資金をあらかじめ準備しておくことが重要です。準備が遅れると、進行中の契約や引き渡しに影響が出る可能性があります。
事務手数料を抑える3つの方法
複数の金融機関・プランを横に並べて比べる
高額になりがちな事務手数料は、複数の金融機関やプランを比較することで抑えられる可能性があります。ただし手数料が安くても金利が高ければ総返済額は増えるため、手数料だけでなく金利やその他の条件まで総合的に比較しましょう。
「実際に借り続ける年数」から手数料タイプを選ぶ
定率型(2.20%・税込)の場合、1億円なら手数料220万円(税込)、1,000万円なら22万円(税込)です。借入額が大きいほど手数料の絶対額は増えますが、その分、金利が低いことによる利息の軽減額も大きくなります。
判断材料は「借入額」だけでなく「どれくらいの期間、実際に借り続けるか」です。数年内の繰り上げ返済や住み替えを考えているなら、戻し保証料のある保証料型が有利になることもあります。
自己資金を増やして借入額そのものを下げる
頭金など自己資金を多めに用意して借入額を抑えれば、定率型の事務手数料も連動して軽くなります。ただし手元資金を使いすぎると、教育・車・リフォームなど将来の支出に備える流動性が細ってしまう点には注意が必要です。
借り換えでは「払った手数料は戻らない」前提で損益を見る
借り換えを検討するときも、事務手数料は判断を左右します。定率型で借り換えると、新しいローンでも借入残高×2.20%(税込)の手数料が新たに発生するためです。
3,000万円の残高を借り換えれば手数料だけで66万円(税込)。ここに登記関連費用も加わるので、金利差で取り戻せる利息が諸費用を上回るかを先に試算しておく必要があります。各行の借り換え条件は、ソニー銀行への住宅ローン借り換え(金利・団信・手数料)やPayPay銀行への住宅ローン借り換え(金利・手数料)でも個別に整理しています。
なお、変動金利で借りている方は、返済額の見直しルールもあわせて確認しておくと判断がぶれません。適用金利が上がっても返済額が当面据え置かれる仕組みについては、住宅ローンの5年ルール・125%ルールで解説しています。
借りたあとにかかる手数料も見落とさない
比較の際に忘れられがちなのが、契約後に発生する手数料です。繰り上げ返済や金利タイプの変更、証明書の発行などにも手数料がかかる場合があり、条件変更を繰り返すと積み上がります。2026年9月時点で公式サイトに掲載されている例は次のとおりです。
| 手続き | ソニー銀行 | PayPay銀行 | SBI新生銀行 |
|---|---|---|---|
| 一部繰上返済 | 0円 | Web受付 無料/電話受付 5,500円 | 無料(金額指定繰上返済・1円から) |
| 全額繰上返済 | 0円 | 電話受付 33,000円 | 無料 |
| 金利タイプの変更 | 変動→固定は0円(固定期間中の変更は所定の手数料がかかる場合あり) | Web受付 無料 | 当初固定金利タイプの選択は都度5,500円 |
| 返済条件などの変更 | 増額返済月・約定返済日の変更 550円 | 条件変更 11,000円 | — |
※金額は各行公式サイトの記載(いずれも税込)にもとづく2026年9月時点の内容です。手数料は改定されることがあるため、最新の金額は各金融機関の公式サイトでご確認ください。
繰り上げ返済を積極的に行う予定があるなら、一部繰上返済が無料か、Webで完結するかは必ず確認しておきましょう。1回あたりは小さな金額でも、10年・20年と繰り返せば無視できない差になります。
よくある質問(FAQ)
Q. 住宅ローンの事務手数料と保証料は何が違いますか?
A. 事務手数料は金融機関の事務にかかる費用、保証料は万一返済できなくなったときに備えて保証会社へ支払う費用です。定率型の事務手数料を採用するネット銀行などは保証料0円のことが多く、定額型+保証料前払いの銀行とはコスト構造が異なります。
Q. 事務手数料は繰り上げ返済や借り換えで戻ってきますか?
A. 原則として戻りません。一方、保証料の一括前払い型は、期間短縮によって「戻し保証料」が返ってくることがあります(金利上乗せ型は返金なし)。将来的に借り換えや早期完済を予定しているなら、この違いは大きな判断材料になります。
Q. 事務手数料を借入額に含めて借りることはできますか?
A. 銀行によっては可能です。PayPay銀行は事務手数料を含む諸費用を借入額に上乗せでき、上乗せによる金利の変更もありません。SBI新生銀行も諸費用資金の借り入れに対応しています(諸費用のみの借り入れは不可)。手元資金を残せる一方、利息の対象が増える点は理解しておきましょう。
Q. 電子契約にすると費用は安くなりますか?
A. 紙の契約書に必要な印紙税が不要になります。ただし別途「電子契約手数料」がかかる銀行もあり、SBI新生銀行は5,500円(税込)です。PayPay銀行やソニー銀行のように印紙代がかからない例もあるので、差額で考えましょう。
Q. 手数料が高い定率型は避けたほうがいいですか?
A. 手数料の額だけで判断するのは早計です。定率型は金利が低めに設定され、保証料が0円のことも多いため、長期・高額の借入では総返済額でむしろ有利になるケースもあります。手数料・金利・保証料をあわせた総コストで比べてください。
Q. 借入期間を長くすると事務手数料は変わりますか?
A. 事務手数料は借入額をもとに決まるため、期間を延ばしても手数料そのものは変わりません。ただし期間が一定を超えると金利が上乗せされる銀行があります(SBI新生銀行は契約時の借入期間が36年以上の場合、金利の調整で年0.100%上乗せ)。上乗せ金利と利息総額の増加をあわせて確認しましょう。
まとめ:手数料は「総コスト」で判断する
事務手数料は住宅ローンの諸費用のなかでも高額になりやすく、定額型か定率型か、金利や保証料はどうかによって総支払額が大きく変わります。手数料の安さだけで決めず、金利・保証料・繰り上げ返済のしやすさまで含めた総コストで比較することが、満足度の高い住宅ローン選びにつながります。
たとえばSBI新生銀行は、事務取扱手数料が「借入額の2.20%(税込)」の定率型で保証料は不要、団信保険料は銀行が負担し、繰上返済も一部・全額とも無料と、諸費用の仕組みがわかりやすいネット系銀行の一つです(電子契約を利用する場合は別途5,500円・税込がかかります)。
こうした諸費用の見えやすさも比較の材料にしながら、各金融機関のシミュレーション機能を使って、自分に合った総コストの住宅ローンを見つけてください。
まとめ
住宅ローンにはさまざまな諸費用がかかりますが、その中でも特に負担が大きくなりやすいのが、金融機関に支払う事務手数料です。事務手数料の金額や算出方法は金融機関ごとに異なり、定額制の場合もあれば、借入額に応じた定率制が採用されているケースもあります。
そのため、住宅ローンを選ぶ際には、表面上の金利だけで判断するのではなく、事務手数料を含めた総支払額を試算したうえで比較検討することが重要です。金利が低くても諸費用が高額であれば、結果的に負担が大きくなる場合もあります。
金利と諸費用のバランスを確認しながら、自分にとって総合的に負担の少ない金融機関や支払方法を選ぶことで、住宅ローンにかかるコストをより効果的に抑えることができるでしょう。