池田泉州銀行の自然災害・失業補償特約|返済額が最大24回分戻る
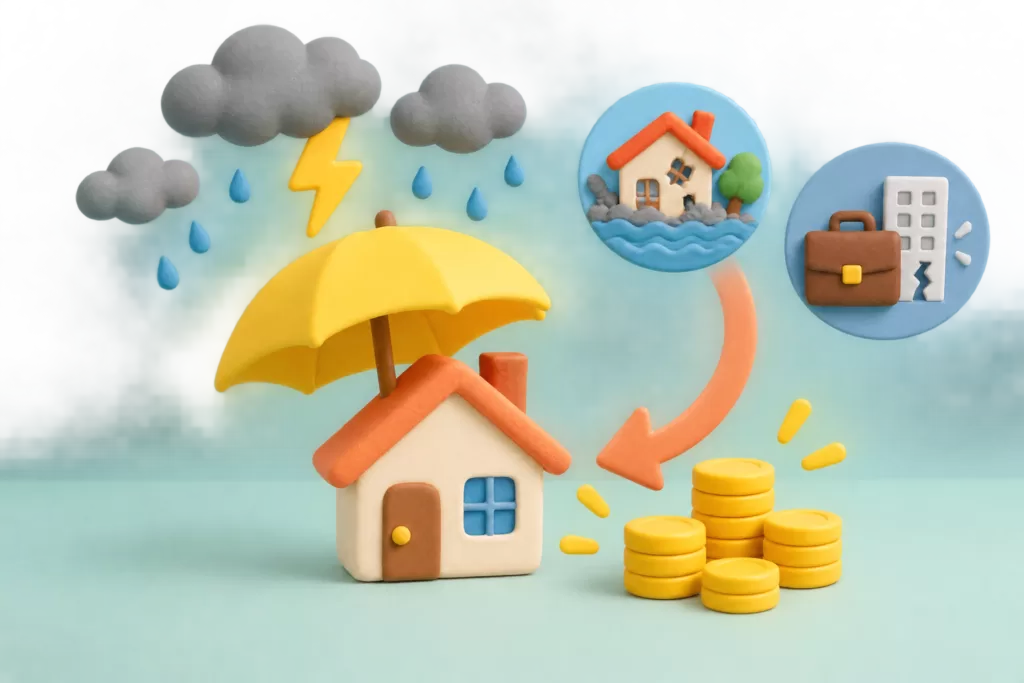
池田泉州銀行の自然災害・失業補償特約は、住宅ローンの金利に年0.1%を上乗せして付ける特約で、災害や失業のときに毎月の返済額が払い戻されます。地震や台風で家が全壊すると最大24回分、勤務先の倒産などで失業すると最大6回分の返済額が戻ります。
この特約は、地震保険とは役割が違います。地震保険は壊れた建物や家財の損害を補う保険で、この特約は住宅ローンの返済そのものを支えます。どちらか一方に入れば足りるものではありません。
年0.1%の上乗せで、災害と失業のときに返済額が戻る
特約の対象は、池田泉州銀行の住宅ローンです。フラット35やフラット50など、住宅金融支援機構と提携した商品には付けられません。これから借りる人だけでなく、すでに池田泉州銀行で借りている人も加入できます。
加入するには、次の3つを満たす必要があります。
- 借入金の使い道に、建物を買う・建てる・増改築する資金が含まれている
- 特約を契約する時点で、借入期間が20年以上ある
- ローンを使って買う・建てる家が、1982年(昭和57年)1月1日以降に建てられている
すでに借りている人は、借入期間をどう数えるかを銀行に聞いてください。連帯債務で借りる場合は、この特約に加入できません。
11月の変動金利は、特約を付けると年1.290%から
池田泉州銀行の11月の変動金利(全期間重視プラン)は、融資手数料を払う場合で年1.190%から、保証料を金利に上乗せする場合で年1.440%からです。特約を付けると、それぞれ年1.290%から、年1.540%からになります。
3,500万円を35年で借りる場合、特約の有無で毎月の返済額と返済総額は下の表のように変わります。
| 3,500万円・35年・元利均等返済 | 毎月の返済額 | 35年間の返済総額 |
|---|---|---|
| 特約なし(年1.190%) | 101,929円 | 約4,281万円 |
| 特約あり(年1.290%) | 103,601円 | 約4,351万円 |
| 差額 | 1,672円 | 約70万円 |
2026年11月時点。金利は池田泉州銀行の金利プランのページ(11月2日現在・融資手数料を払う場合の最も低い金利)による。当サイトの試算。金利が35年間変わらず、ボーナス返済なしとした場合。
この例では、毎月の返済額が1,700円ほど増えます。完済まで払い続けると、上乗せ分は合計で約70万円です。途中で特約をやめても、それまでに払った上乗せ分は戻りません。
災害で戻る回数は、罹災証明書の判定で決まる
対象になるのは、次の3種類の災害が原因で(直接・間接を問わず)、家が燃えたり、壊れたり、埋まったり、流されたりした場合です。最初の被害から72時間以内に同じ原因で起きた被害は、1回の災害として扱われます。
- 落雷、台風・旋風・暴風・暴風雨・豪雨、ひょう、雪災
- 台風や豪雨などによる洪水、融雪洪水、高潮、土砂崩れ
- 地震、噴火、これらによる津波
払い戻しの回数は、市区町村が出す罹災証明書の被害の程度で決まります。3,500万円・35年・年1.290%の例では、戻る金額の目安は次のとおりです。
| 罹災証明書の判定 | 払い戻しの回数 | 戻る金額の目安(月103,601円の場合) |
|---|---|---|
| 全壊 | 24回 | 約249万円 |
| 大規模半壊以上 | 12回 | 約124万円 |
| 半壊以上 | 6回 | 約62万円 |
判定の区分と回数は池田泉州銀行の「自然災害・失業補償特約付住宅ローン」のチラシ(2026年5月1日現在)の書き方による。金額は当サイト試算。
罹災証明書の被害の程度は、全壊・大規模半壊・中規模半壊・半壊・準半壊・一部損壊の6つに分かれます。半壊より軽い準半壊と一部損壊は、払い戻しの対象になりません。表の「半壊以上」に中規模半壊が入るかどうかは、銀行に問い合わせてください。
区分の決め方は、内閣府の防災情報のページにある「災害に係る住家の被害認定」で確認できます。自然災害が原因でない被害は対象外で、たとえば自宅や隣家からの失火で家が燃えた場合は払い戻しを受けられません。
失業で戻るのは、倒産や会社都合の解雇などに限られる
失業で払い戻しを受けられるのは、働く意思と能力があるのに、勤務先の倒産や会社都合の解雇などで仕事を失い、就職できない場合です。回数は最大6回です。6回に届く前に再就職した場合は、その時点で払い戻しが終わります。
次のような離職は対象になりません。
- 自己都合の退職、本人の責任による解雇、会社から勧められて応じた退職(退職勧奨)
- 雇用契約期間の満了、定年、定年後の勤務延長や再雇用の終了
- 自営業者・公務員・会社役員など、雇用保険に入っていない人の失業
対象かどうかは、ハローワークが出す雇用保険受給資格者証の離職理由コードで判定されます。自営業や公務員の人は、この特約のうち失業の部分を使えません。
病気やケガで働けなくなった場合も、この特約の対象外です。池田泉州銀行では、30日を超える病気やケガの入院のときに保険金で返済を支える債務返済支援保険に、別に入ることもできます。
返済は止まらず、払った分があとから戻る
この特約は、返済を止める仕組みではありません。被災や失業の後も、毎月の返済は続けます。決まった回数分の返済額は、銀行があとから払い戻します。
被災や失業をしたら、まず銀行に連絡してください。災害なら市区町村で罹災証明書を、失業ならハローワークで雇用保険受給資格者証を受け取り、銀行の窓口に出します。払い戻しが始まるまでには、原則1〜2か月かかります。
1か月に戻る金額の上限は、被災日や失業日の後に最初に来る返済日の返済額です。その後に金利の見直しなどで返済額が増えても、上限は変わりません。繰上返済した分は、払い戻しの対象になりません。
次の場合は、払い戻しを受けられません。
- 被災日や失業日の時点で、返済が2か月連続で遅れている場合
- 罹災証明書などを、被災日や失業日の2年後の同じ日までに出さなかった場合
- 特約を契約する前や、解約した後に被災・失業した場合
払い戻しを受けた金額は、所得税では雑所得として扱われます。銀行のチラシには、上乗せした金利の負担分を必要経費として差し引いた残りに課税され、原則として確定申告が必要とあります。ほかの所得との関係も含め、自分の場合の扱いは税務署か税理士に聞いてください。
途中でやめるときの手数料と、全壊したときの扱い
特約は途中で解約できますが、条件変更手数料11,000円(税込)がかかります。家が全壊した場合は、特約そのものがなくなります。ただし払い戻しの回数が残っていれば、その回数分は受け取れます。
特約と地震保険では、補うものも被害の測り方も違う
地震保険は、地震・噴火・津波による建物と家財の損害を補う保険です。火災保険とセットで入り、保険金額は火災保険の保険金額の30〜50%の範囲で決めます。建物は5,000万円、家財は1,000万円が上限です。
特約と地震保険では、受け取れるお金の目的も、被害を判定する人も違います。
| 項目 | 自然災害・失業補償特約 | 地震保険 |
|---|---|---|
| 補うもの | 住宅ローンの毎月の返済 | 建物と家財の損害 |
| 対象の災害 | 地震・噴火・津波に加え、台風・豪雨・洪水・落雷など | 地震・噴火・津波 |
| 失業 | 倒産や会社都合の解雇などなら対象 | 対象外 |
| 被害の判定 | 市区町村の罹災証明書 | 保険会社の損害の査定 |
| 受け取れる金額 | 全壊で返済24回分、大規模半壊以上で12回分、半壊以上で6回分 | 全損で保険金額の100%、大半損で60%、小半損で30%、一部損で5%(時価が上限) |
| 費用の払い方 | 金利に年0.1%を上乗せ | 保険料を払う |
地震保険の内容は財務省「地震保険制度の概要」(2017年1月1日以降に始まる契約)による。
地震で家が全壊した場合、3,500万円の例で特約から戻るのは約249万円です。建て直しや仮住まいにかかるお金には足りません。地震による建物の損害は地震保険が、ローンの返済は特約が支えます。
特約の払い戻しは、火災保険や地震保険、債務返済支援保険の保険金を受け取っても減りません。一方で、団体信用生命保険(団信)の保険金でローンが完済された後は、払い戻しもなくなります。
池田泉州銀行の団信の種類と上乗せ金利は、池田泉州銀行の住宅ローンの手数料と団信の記事で紹介しています。
ドコモSMTBネット銀行では、病気やケガの保障が金利の上乗せなしで付く
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は、2026年10月30日に住宅ローンのWEB申込コースの仮審査受付を終えました。いまは、SBIマネープラザなどの銀行代理業者を通す対面相談コースで申し込めます。
返済が苦しくなったときの備えは、2行で中身が違います。池田泉州銀行には災害と失業に備える特約があり、ドコモSMTBネット銀行には病気やケガへの備えが最初から付いています。
| 項目 | 池田泉州銀行 | ドコモSMTBネット銀行(対面相談コース) |
|---|---|---|
| 自然災害のとき | 特約(年0.1%上乗せ)で返済額が最大24回分戻る | 返済を払い戻す仕組みは公表されていない |
| 倒産などで失業したとき | 特約で返済額が最大6回分戻る | 返済を払い戻す仕組みは公表されていない |
| 病気やケガで働けないとき | 団信の特約や債務返済支援保険を別に付ける | 全疾病保障が金利の上乗せなしで付く |
| 変動金利 | 融資手数料を払う場合1.190%から(特約付きは1.290%から) | 1.600%から(物件価格の80%以内。超えると年0.100%上乗せ) |
| 借りるときの手数料 | 融資手数料は借入額の2.20%(税込)、ほかに事務取扱手数料55,000円(税込)と電子契約手数料11,000円(税込) | 事務取扱手数料は借入額の2.20%(税込) |
| 一部繰上返済の手数料 | インターネットバンキングなら無料 | 無料 |
2026年11月時点。池田泉州銀行の金利プラン・特約・繰上返済のページ、ドコモSMTBネット銀行の団信と対面相談コースの手数料のページ、SBIマネープラザの商品ページによる。
ドコモSMTBネット銀行の団信(スゴ団信)には、病気やケガで働けなくなったときの全疾病保障が付いています。借入時に50歳以下なら、がん・脳卒中・急性心筋梗塞で保険会社の定める状態になったときに残高の50%を保障する特約も付きます。どちらも金利は上乗せされません。
病気やケガで働けなくなることのほうが心配な人には、ドコモSMTBネット銀行の保障が合います。ドコモSMTBネット銀行では、一部繰上返済も1円から何度でも無料です。
注意点もあります。審査の結果によっては、表示金利に年0.100%から0.550%が上乗せされます。公表されている商品内容には、災害や失業のときに返済額を払い戻す仕組みがありません。災害には地震保険や火災保険で、失業には手元の資金で備えることになります。
SBIマネープラザでは、SBI新生銀行の住宅ローンも、大阪梅田とは別の大阪なんばの店舗で相談できます。
災害と失業に備える特約を付けるか、病気やケガの保障が上乗せなしで付く銀行を選ぶかで迷うなら、ドコモSMTBネット銀行の金利と保障も確かめておくと、保障の違いを踏まえて比べられます。大阪梅田にあるSBIマネープラザの店舗なら、ドコモSMTBネット銀行の住宅ローンを担当者に相談して、仮審査まで申し込めます。
団信ごとの保障の違いは、団信の種類とがん団信・ワイド団信の比較で説明しています。スゴ団信の中身はスゴ団信の保障と上乗せ金利の記事にあります。
特約が合うのは、雇用保険に入っている会社員
特約が役に立つのは、雇用保険に入っている会社員で、地震や水害の心配がある地域に家を持つ人です。失業と災害の両方に備えられます。上乗せの負担は、3,500万円・35年・年1.190%の例で月1,700円ほどです。
自営業や公務員の人は失業の部分を使えないため、災害の部分だけで年0.1%を払う価値があるかを考えてください。1981年以前に建てられた家を買う人や、連帯債務で借りる人は、そもそも加入できません。
池田泉州銀行を傘下に持つ池田泉州ホールディングスと滋賀銀行は、2026年10月29日、2028年4月の経営統合に向けて基本合意したと発表しました。発表によると両行とも存続し、銀行どうしの合併は予定されていません。
特約の条件や金利は見直されることがあるため、最新の状況は各金融機関の発表でご確認ください。
池田泉州銀行の見積もりが出たら、大阪梅田の店舗でドコモSMTBネット銀行の条件も聞けます
特約を付けて災害と失業に備えるか、病気やケガの保障が上乗せなしで付く銀行を選ぶかで、備えられる場面は変わります。同じ借入額でドコモSMTBネット銀行の金利と保障も聞いておくと、池田泉州銀行の見積もりと比べられます。
- 相談を予約する:大阪の店舗は、SBIマネープラザの「SBI住宅ローン大阪梅田」です(ドコモSMTBネット銀行の住宅ローンを相談できます)。
- 書類を持っていく:源泉徴収票など収入が分かる書類と、購入予定の物件の資料です。
- 仮審査を受けて比べる:仮審査の結果で、審査による上乗せを含めた金利が分かるので、その金利での返済額を特約付きの池田泉州銀行の返済額と比べられます。
※PR SBIマネープラザは、SBI新生銀行・ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。このボタンの行き先は、SBIマネープラザが紹介しているドコモSMTBネット銀行の住宅ローンのページです。